
International Consolidated Airlines Group (IAG), la maison mère de British Airways et d'Iberia, réduit ses capacités et ses investissements face à un kérosène attendu à 8,9 milliards d'euros cette année. Mais son objectif de marge tient et le risque se déplace vers 2027.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Rentabilité |
Un trimestre plus cher à faire voler
IAG, c'est le groupe qui fait voler British Airways, Iberia, Vueling et Aer Lingus. Il gère aussi IAG Loyalty, le programme où s'accumulent les points gagnés par les voyageurs de ses compagnies.
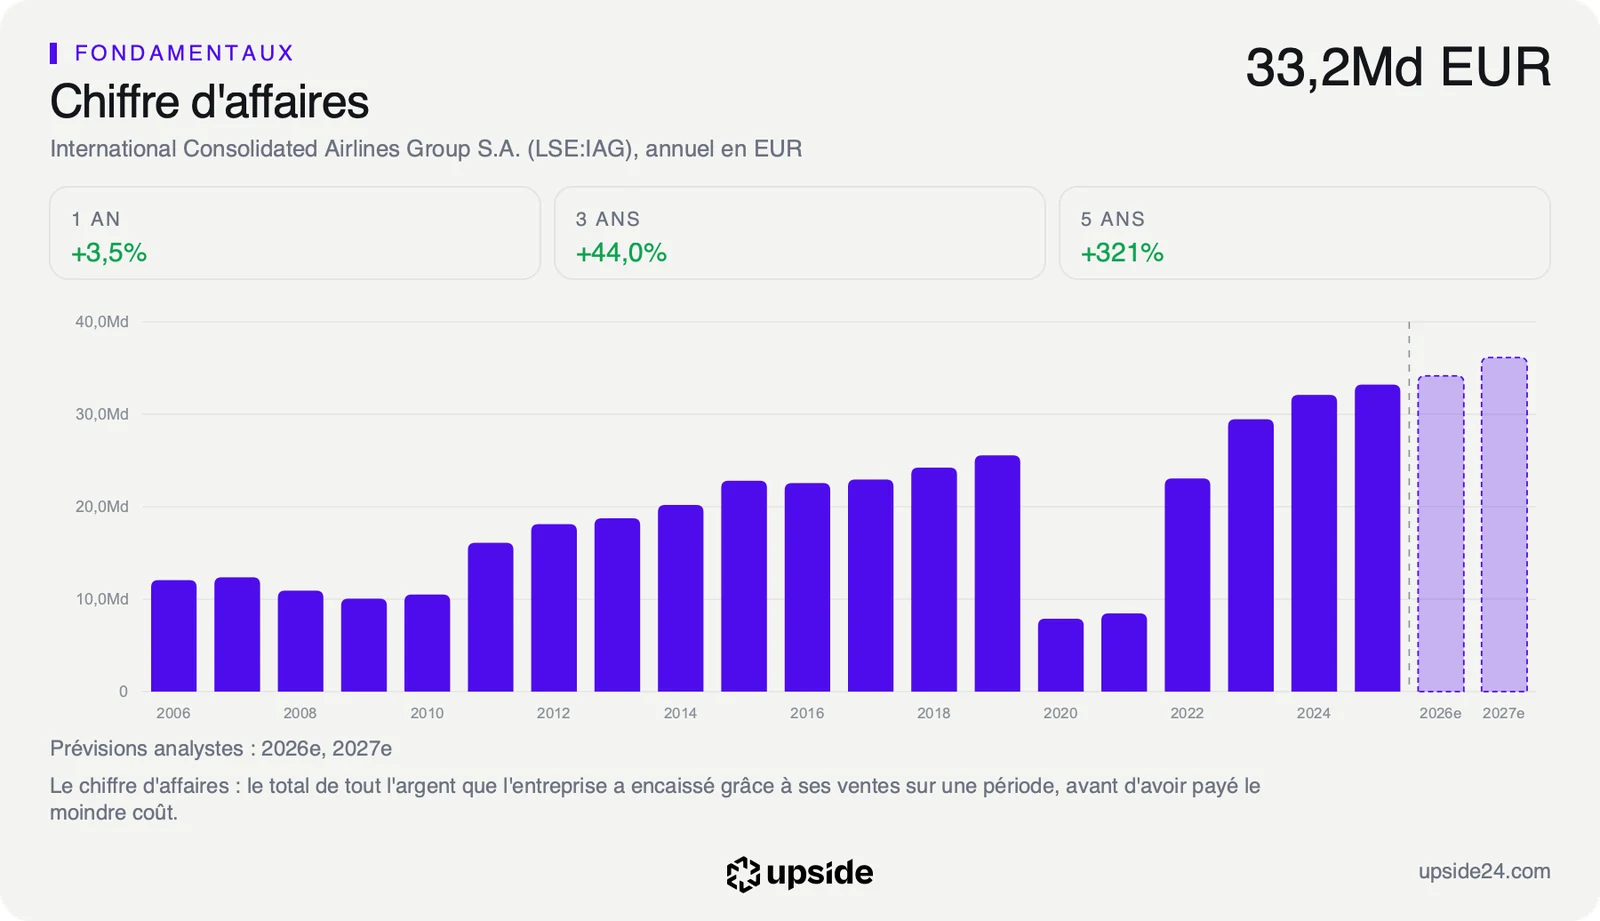
Le groupe a publié vendredi 6 novembre ses comptes du troisième trimestre. Son chiffre d'affaires atteint 9 744 millions d'euros, en hausse de 4,5% sur un an, porté par des billets vendus plus cher vers l'Amérique du Nord. Les recettes par siège y progressent de 11,0% et même de 12,0% chez British Airways.
Le carburant a effacé ce gain, puisque la facture de kérosène du trimestre a bondi de 30,4% malgré les couvertures, ces contrats qui fixent à l'avance une partie du prix. Le résultat d'exploitation avant éléments exceptionnels, ce que rapportent les vols une fois tous les coûts payés, recule de 15,9% à 1 726 millions d'euros. Sa marge passe de 22,0% à 17,7% du chiffre d'affaires.
La direction attend désormais une facture de carburant de 8,9 milliards d'euros sur l'année, sur la base des prix du 3 novembre. Elle représente plus du quart du chiffre d'affaires des douze derniers mois, qui atteint 34,21 milliards d'euros. Le communiqué relie cette flambée au conflit au Moyen-Orient et aux perturbations du transport de pétrole par le détroit d'Ormuz.
Pour protéger ses marges, le groupe prévoit une capacité légèrement inférieure à celle de 2025, faute de vols vers le Golfe et après des coupes sur l'Europe où la concurrence ajoute des sièges. Les investissements de l'année sont ramenés à 3,1 milliards d'euros, avec 12 avions livrés au lieu des 16 annoncés au semestre, en raison de retards de Boeing et d'Airbus.
Selon le Wall Street Journal, le groupe prévient aussi d'une hausse des prix des billets l'an prochain. Le communiqué ne la chiffre pas et indique que 85% des réservations attendues au quatrième trimestre sont déjà prises. Trois jours plus tôt, Lufthansa avait rogné le haut de son objectif annuel à cause du même kérosène.
Un objectif tenu, des estimations qui glissent
La révision touche d'abord les attentes, puisque la direction maintient une marge d'exploitation d'au moins 12% sur l'année. Ce seuil est le bas de sa fourchette de long terme, de 12% à 15%, quand le groupe affichait 13,5% sur neuf mois. Le carburant plus cher se paie donc en bénéfice sans remettre en cause l'objectif.
Le kérosène pèse vite sur les comptes parce qu'environ 60% du carburant du groupe est acheté à un prix fixé sur le mois précédent. Les couvertures ont rapporté 1 252 millions d'euros sur neuf mois, ce qui a amorti la hausse sans l'annuler. Une partie de la facture de 2026 est donc déjà payée au prix fort, quelle que soit l'évolution du pétrole d'ici décembre.
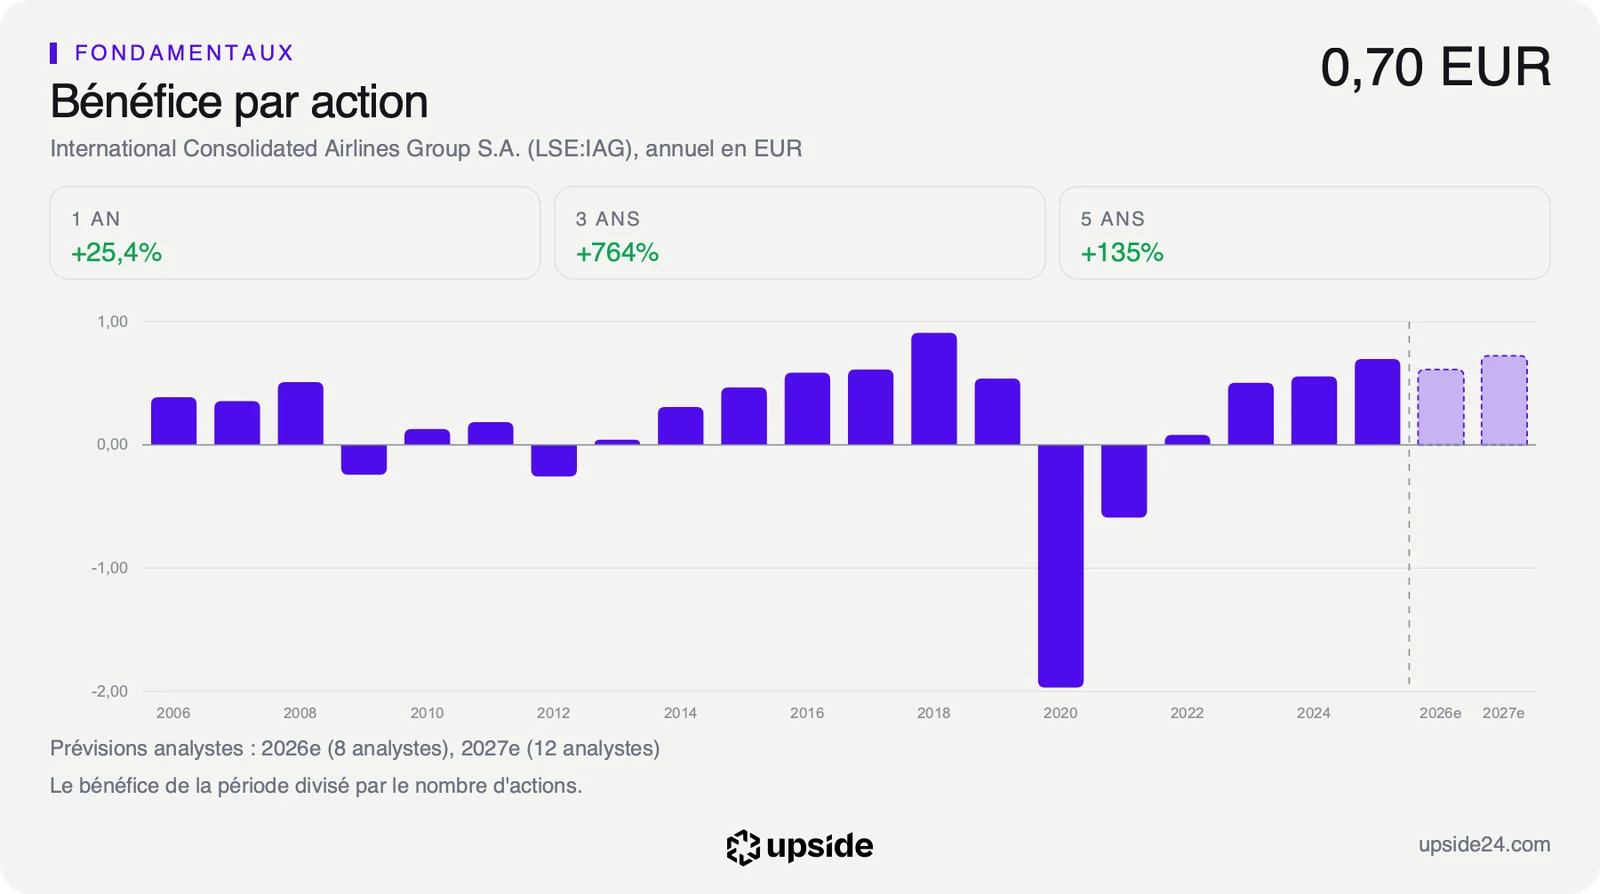
Les analystes attendent un bénéfice par action, la part du bénéfice qui revient à chaque action, d'environ 0,6 euro en 2026. C'est près de 12% de moins qu'en 2025, avant un rebond de près de 18% en 2027. Leur estimation pour 2026 a déjà été révisée de -4,21% en trois mois, ce qui explique en partie que la Bourse ait fini la séance sans sanction.
L'action se paie 8,28 fois les bénéfices attendus cette année, soit 8,28 euros payés pour un euro de bénéfice prévu. La médiane des 63 compagnies aériennes de son sous-secteur se paie 13,42 fois. Ce multiple se situe vers le milieu de ce que l'action a connu sur cinq ans, plus cher que six fois sur dix.
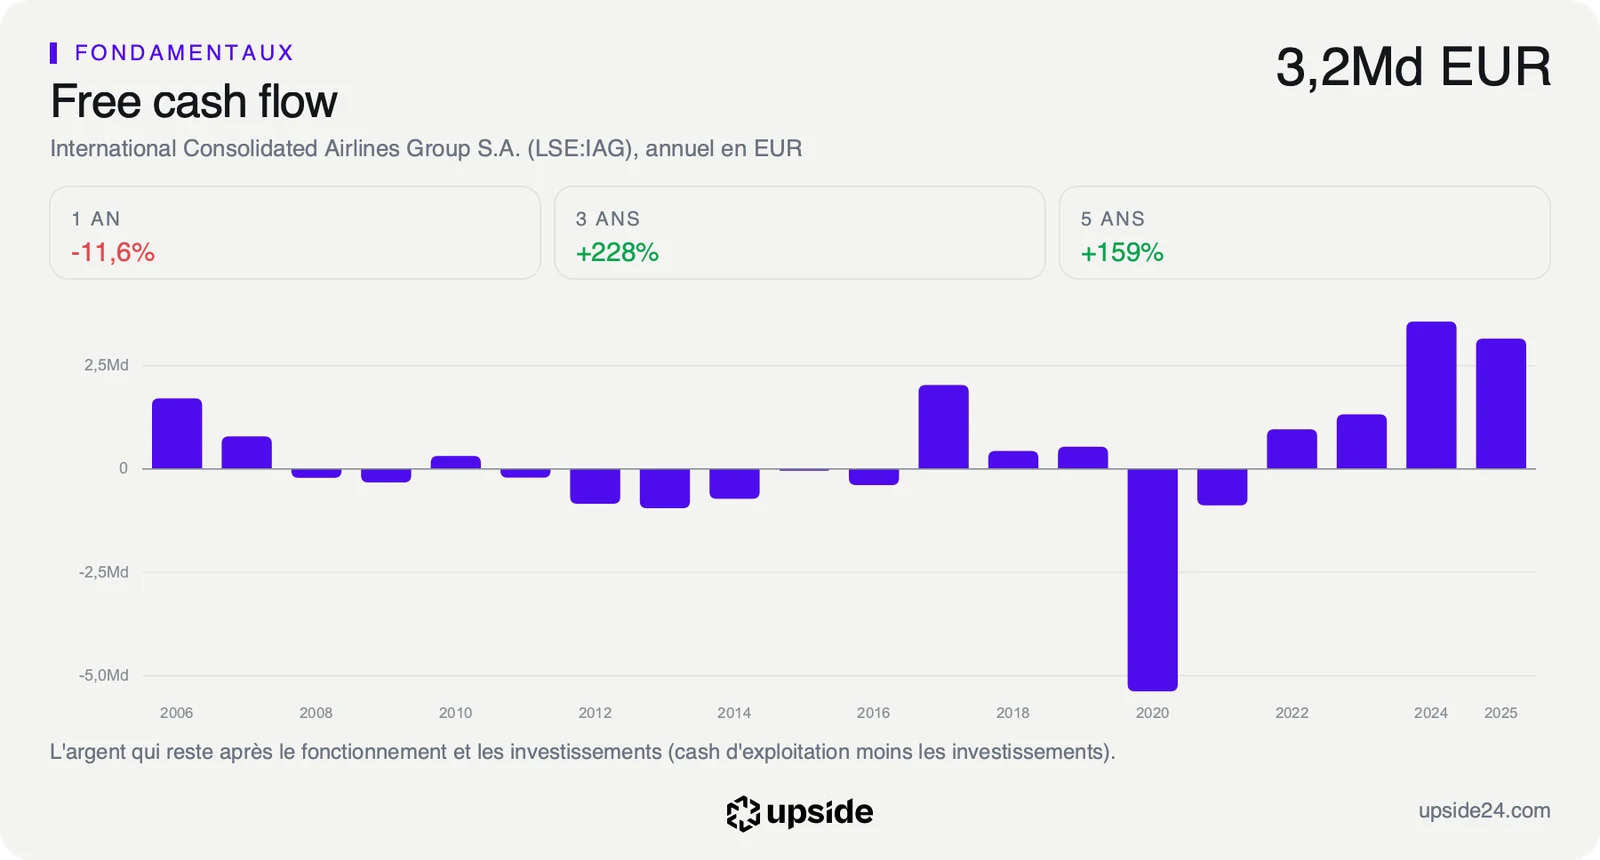
Le free cash flow, l'argent qui reste une fois les avions et l'entretien payés, mesure ce que le cours incorpore. Au cours du 6 novembre, le marché intègre un recul d'environ 12% par an de ce flux sur dix ans. Le prix actuel suppose donc qu'IAG dégagera chaque année un peu moins d'argent que la précédente. Ce pessimisme apparent tient en partie au point de départ du calcul, gonflé par des livraisons d'avions repoussées qui ont retardé des paiements.
Le communiqué attribue lui-même la baisse de sa dette nette au faible nombre d'avions livrés, cinq moyen-courriers seulement en neuf mois. Ces investissements sont décalés et non annulés. La fiche d'IAG donne sa note et la liste de ses concurrents.
La Bourse avait déjà fait une partie du chemin
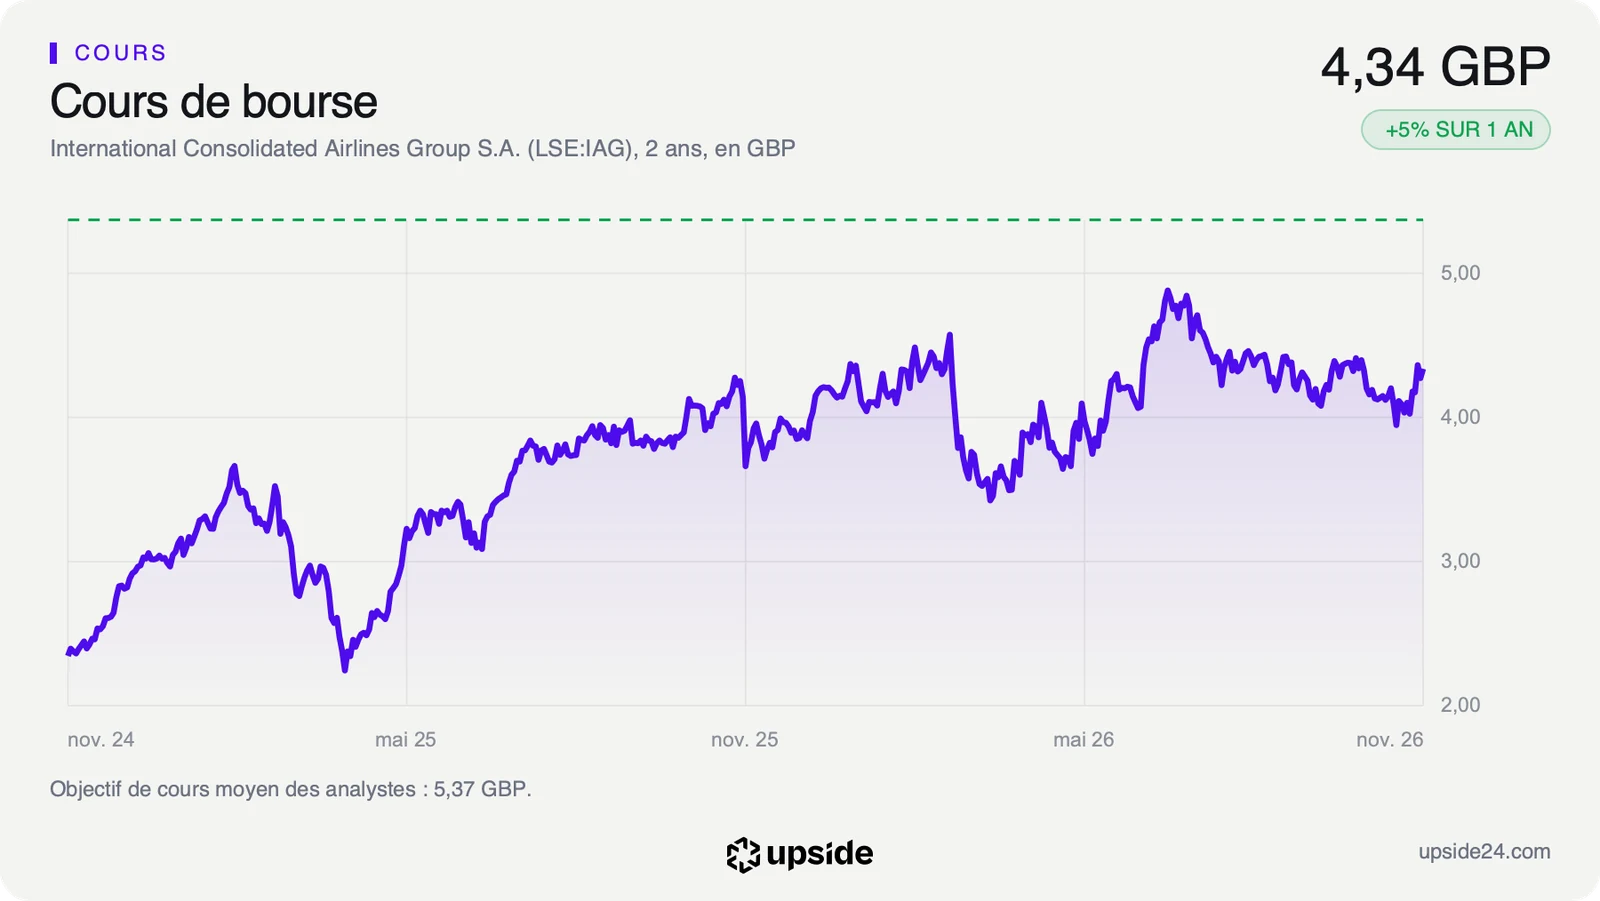
À la clôture de la Bourse de Londres vendredi, l'action IAG valait 433,7 pence, en hausse de 1,52% sur la séance. Elle était descendue jusqu'à 411,2 pence dans la journée avant de se reprendre. Le titre a donc fini en hausse un jour de bénéfice en recul, la baisse des estimations ayant précédé la publication. Les investisseurs ont surtout retenu l'objectif de marge maintenu et les réservations déjà prises pour la fin de l'année.
Depuis le 31 décembre, l'action gagne 4,68% et reste 11,13% sous son plus haut de clôture de l'année, atteint le 25 juin à 488 pence. Elle évolue 3,84% au-dessus de sa moyenne des 200 dernières séances, après un plus bas de 342,3 pence le 19 mars.
Sur les 15 analystes qui suivent la valeur, 13 sont positifs, 1 neutre et 1 négatif. Leur objectif moyen ressort à environ 537 pence, près de 24% au-dessus du cours de vendredi. Leurs objectifs s'étalent de 409 à 628 pence.
Le groupe relève de 10% son acompte sur dividende, à 0,053 euro par action. Cet acompte est la part du dividende annuel versée avant la fin de l'exercice, soit environ la moitié du total selon la politique d'IAG. Il lance aussi la dernière tranche de 500 millions d'euros de son rachat d'actions de 1,5 milliard, soit près de 7% de sa valeur en Bourse, à terminer fin février 2027.
Ces versements s'appuient sur un rendement des flux de trésorerie disponible de 18%, soit 18 euros dégagés en un an pour 100 euros d'actions. La médiane du sous-secteur se limite à 3,39%. La trésorerie de 9,32 milliards d'euros couvre 66,16% de la dette totale. Le groupe garde une note de crédit de qualité dite investissement chez les deux grandes agences.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels 2026, attendue fin février 2027. Deux chiffres y diront si la lecture tient, la facture de carburant de l'année et le plan d'investissements pour 2027. IAG a déjà couvert 45% de son kérosène de 2027, ce qui laisse plus de la moitié de la facture au prix du marché. Les réservations du premier trimestre, jugées solides par la direction, diront si les passagers acceptent des billets plus chers.
Tant que le kérosène reste proche des prix du 3 novembre et que la marge d'exploitation tient au-dessus de 12%, le multiple de 8,28 fois paie un groupe capable de répercuter une partie de son carburant sur ses billets. Le rebond du bénéfice attendu par les analystes en 2027 resterait alors à portée.
Si les investissements remontent vers les 4,6 milliards d'euros attendus par les analystes pour 2027, le flux disponible retomberait autour de 2,3 milliards. C'est près de deux fois moins que les 4,12 milliards des douze derniers mois. Le rendement de 18% perdrait alors une bonne partie de sa force.