
Thales (HO), le groupe français de défense et d'électronique, se partage avec Airbus les deux futurs satellites militaires d'observation de la France, pour plus de 1,5 milliard d'euros. Mais la part de Thales dans ce montant n'a pas été publiée.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Carnet de commandes, Position dans le spatial militaire |
Ce qui a été attribué
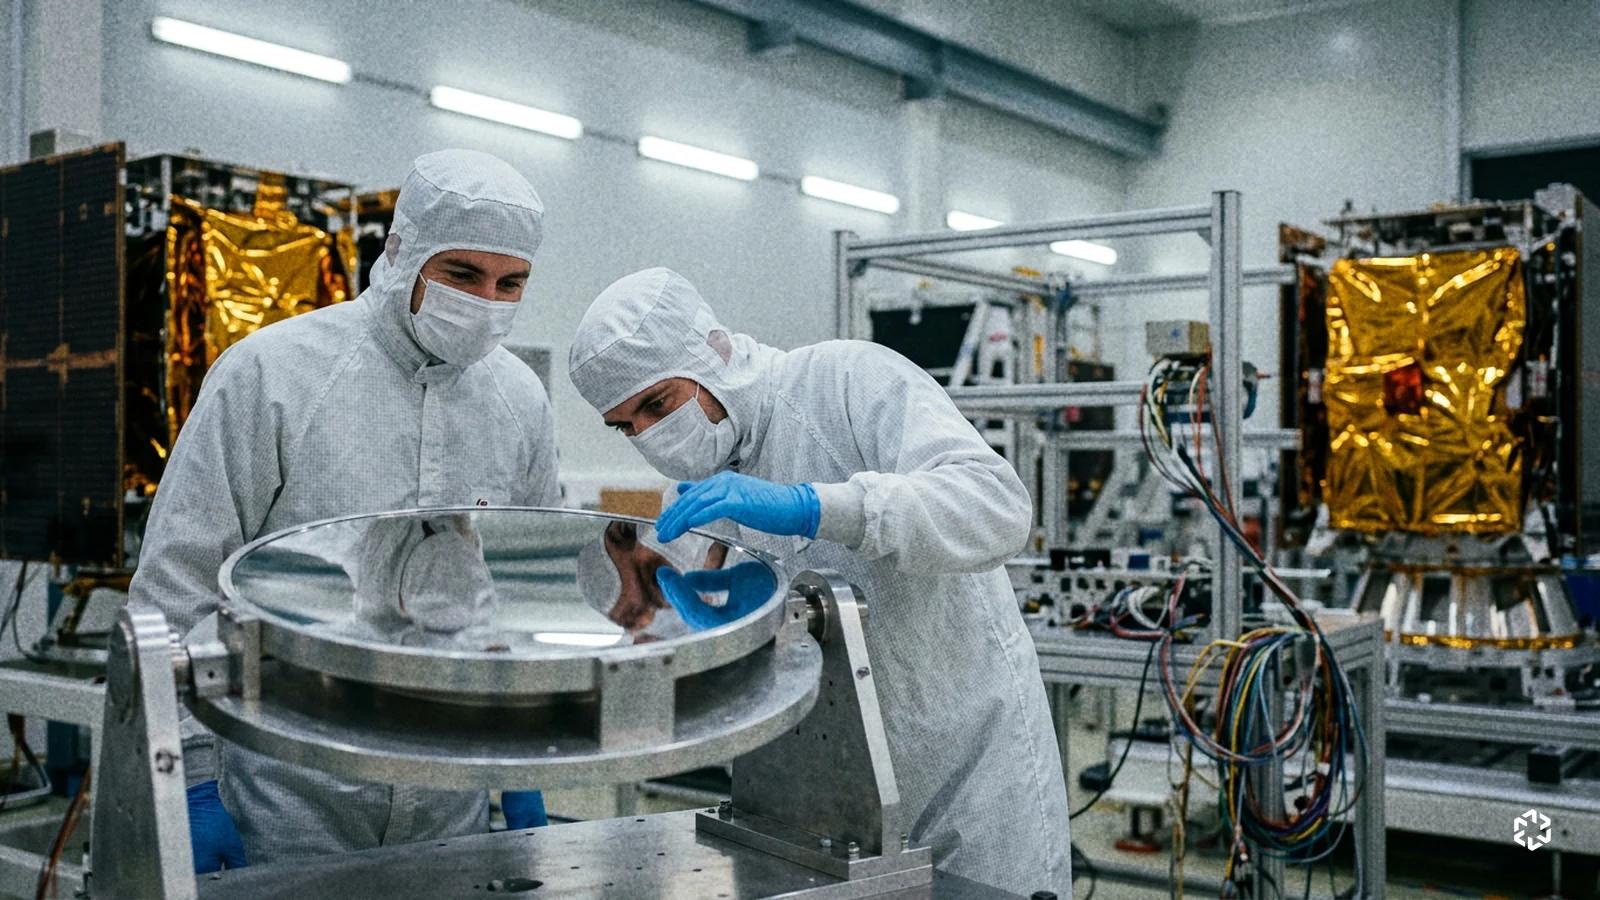
La Direction générale de l'armement a attribué lundi 9 novembre à Airbus Defence and Space et à Thales Alenia Space la co-maîtrise d'oeuvre du programme IRIS, selon le communiqué d'Airbus. Il s'agit des deux prochains satellites militaires d'observation de la France, capables de photographier de jour comme de nuit, dans le visible et dans l'infrarouge.
Thales, c'est le groupe derrière le radar du Rafale, une partie des satellites de télécommunication européens et les puces de sécurité de nombreuses cartes bancaires. Ses satellites sortent de Thales Alenia Space, une filiale détenue à 67% par Thales et à 33% par l'italien Leonardo.
Le contrat couvre la conception, la fabrication et les essais des deux satellites, puis le segment sol et les opérations en orbite. Airbus fournit les deux plateformes et une grande partie de l'instrument d'observation du premier satellite. Thales Alenia Space réalise celui du second et une part du segment sol, selon Zone Militaire. Le premier satellite doit être en orbite en 2033, pour une pleine capacité en 2035.
IRIS prendra la suite des satellites CSO, qui fournissent aujourd'hui les images des armées françaises. Le choix des deux industriels avait déjà été révélé fin septembre par La Tribune, si bien que l'annonce de lundi confirme une attribution attendue. Ni Airbus ni Thales n'ont dit comment le montant se répartit entre eux.
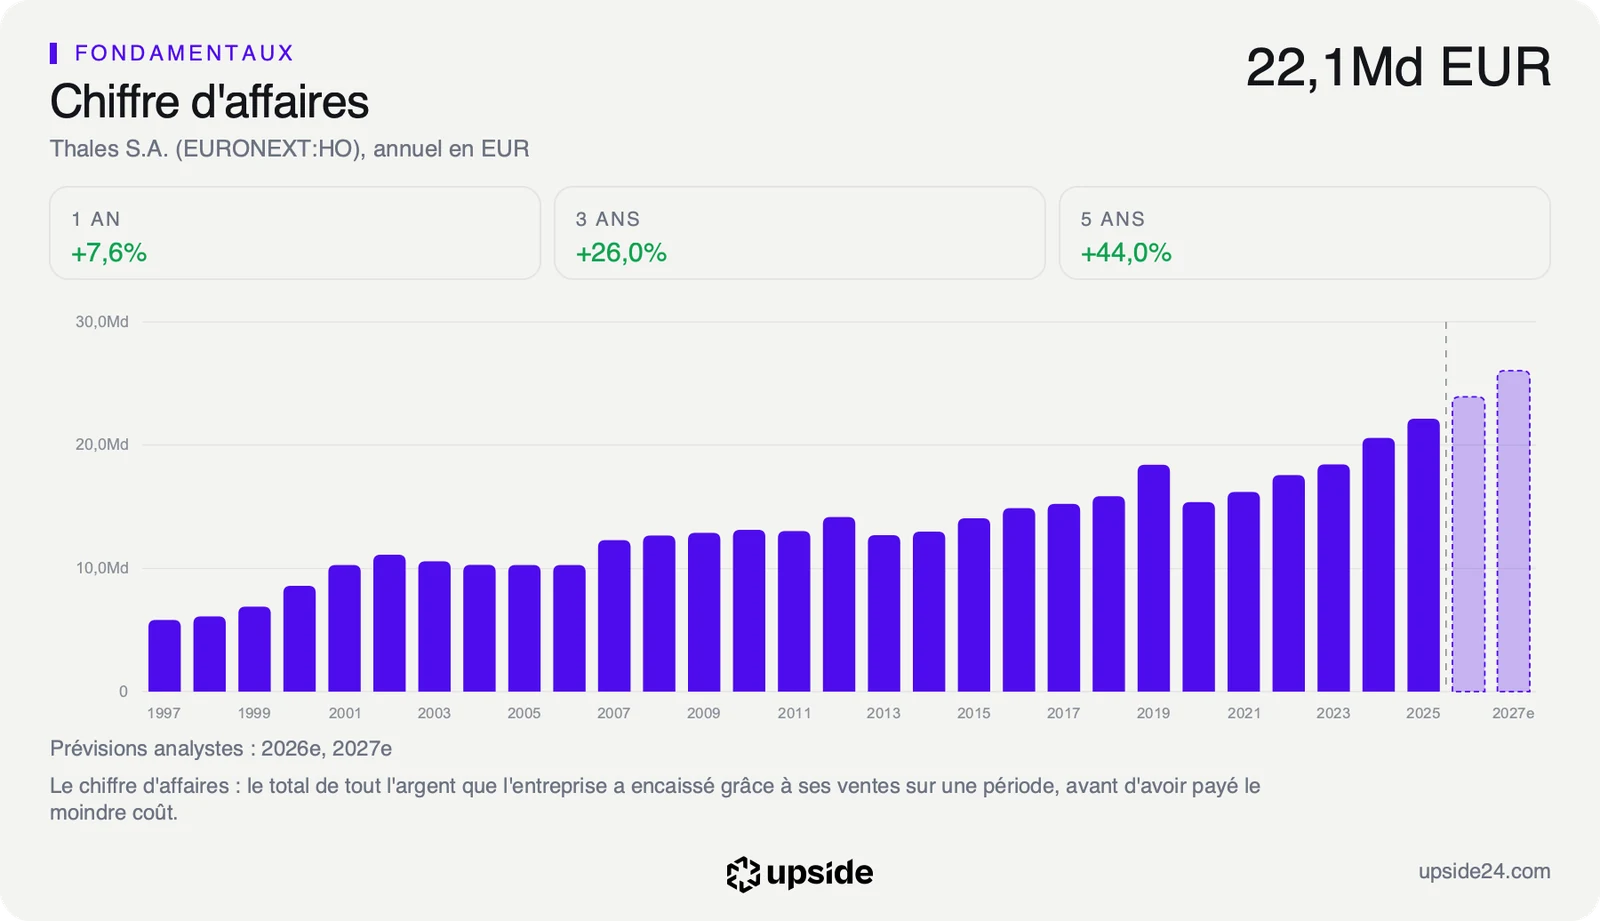
Même attribué en entier à Thales, ce contrat représenterait environ trois semaines et demie de ventes pour un groupe qui a réalisé 22 820,50 millions d'euros de chiffre d'affaires en douze mois. Sa part réelle est plus faible, puisqu'Airbus garde les plateformes, et elle s'étale sur plus d'une décennie.
Ce que le contrat change dans les comptes
Un programme spatial passe par le chiffre d'affaires au rythme de la fabrication, et souvent par des acomptes versés à la commande. Étalé jusqu'à la fin des années 2030, même le montant total du consortium représente moins de 1% des ventes annuelles de Thales, trop peu pour changer les prévisions de l'année.
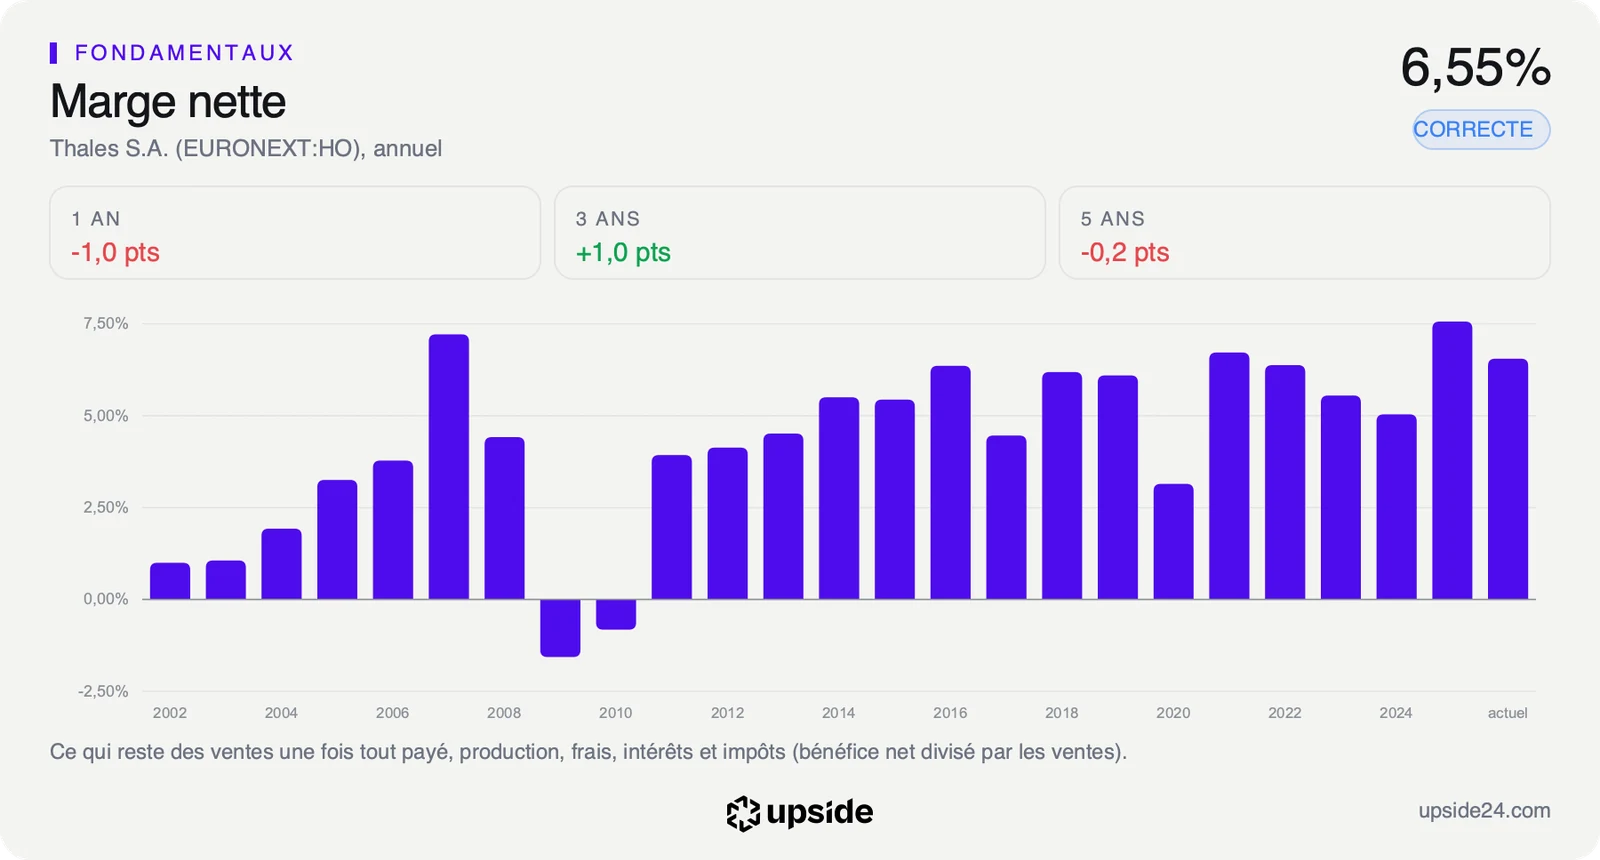
La marge nette, ce qu'il reste des ventes une fois tout payé, atteint 6,55% chez Thales. La médiane des 213 sociétés de son sous-secteur, l'aéronautique et la défense, s'établit à 5,57%. Le groupe garde donc près d'un euro de bénéfice de plus que ses concurrents pour 100 euros de ventes.
La trajectoire du groupe se joue à une autre échelle, avec un chiffre d'affaires en hausse de 26% en trois ans. Au 30 septembre, Thales comptait déjà 29 contrats de plus de 100 millions d'euros depuis janvier. Il visait pour 2026 le haut de sa fourchette de croissance de 6% à 7%, hors effets de change et acquisitions.
L'intérêt d'IRIS tient à sa durée et à son client. L'État confie à la filiale une partie des satellites d'observation de ses armées jusqu'à la fin des années 2030, ce qui donne de la visibilité à une activité dont les programmes durent souvent plus de dix ans.
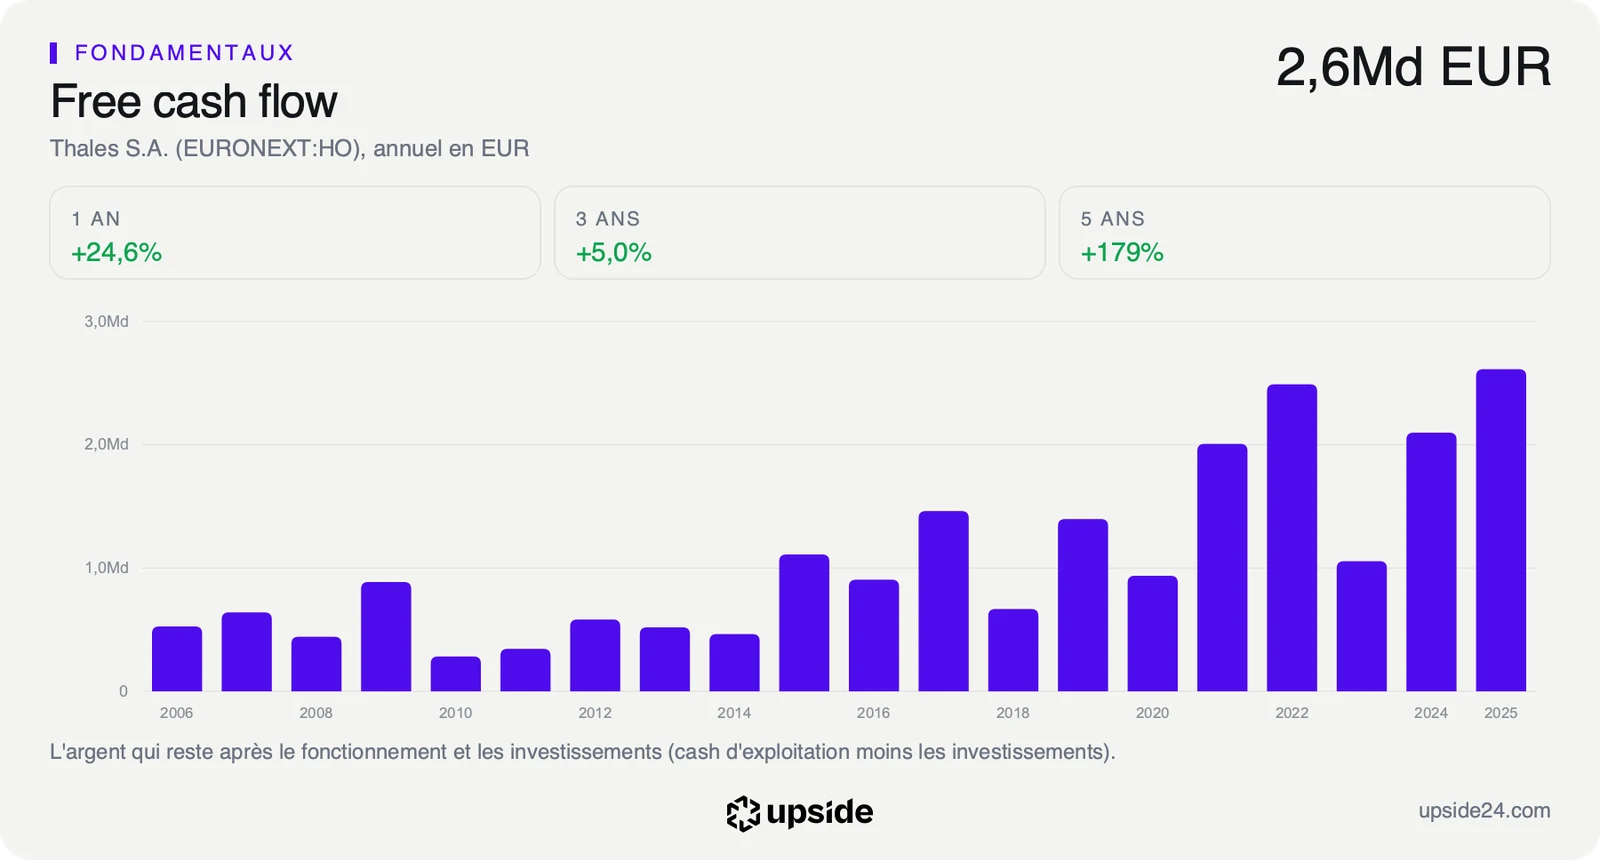
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, ne sert pas ici de repère fiable. Les acomptes de la défense le gonflent, si bien que le prix se lit mieux sur les bénéfices. Le PER anticipé, le prix de l'action divisé par le bénéfice attendu par action, ressort à 21,26 fois contre 25,54 pour la médiane du sous-secteur.
L'acheteur paie donc environ 17% de moins qu'un concurrent moyen pour chaque euro de bénéfice attendu. Sur les bénéfices des douze derniers mois, le titre se paie 31,48 fois, plus cher qu'environ la moitié du temps depuis cinq ans. Le rapport de Thales sur l'app Upside compare sa rentabilité, sa dette et son prix à ceux de son sous-secteur.
Ce que le marché en fait déjà
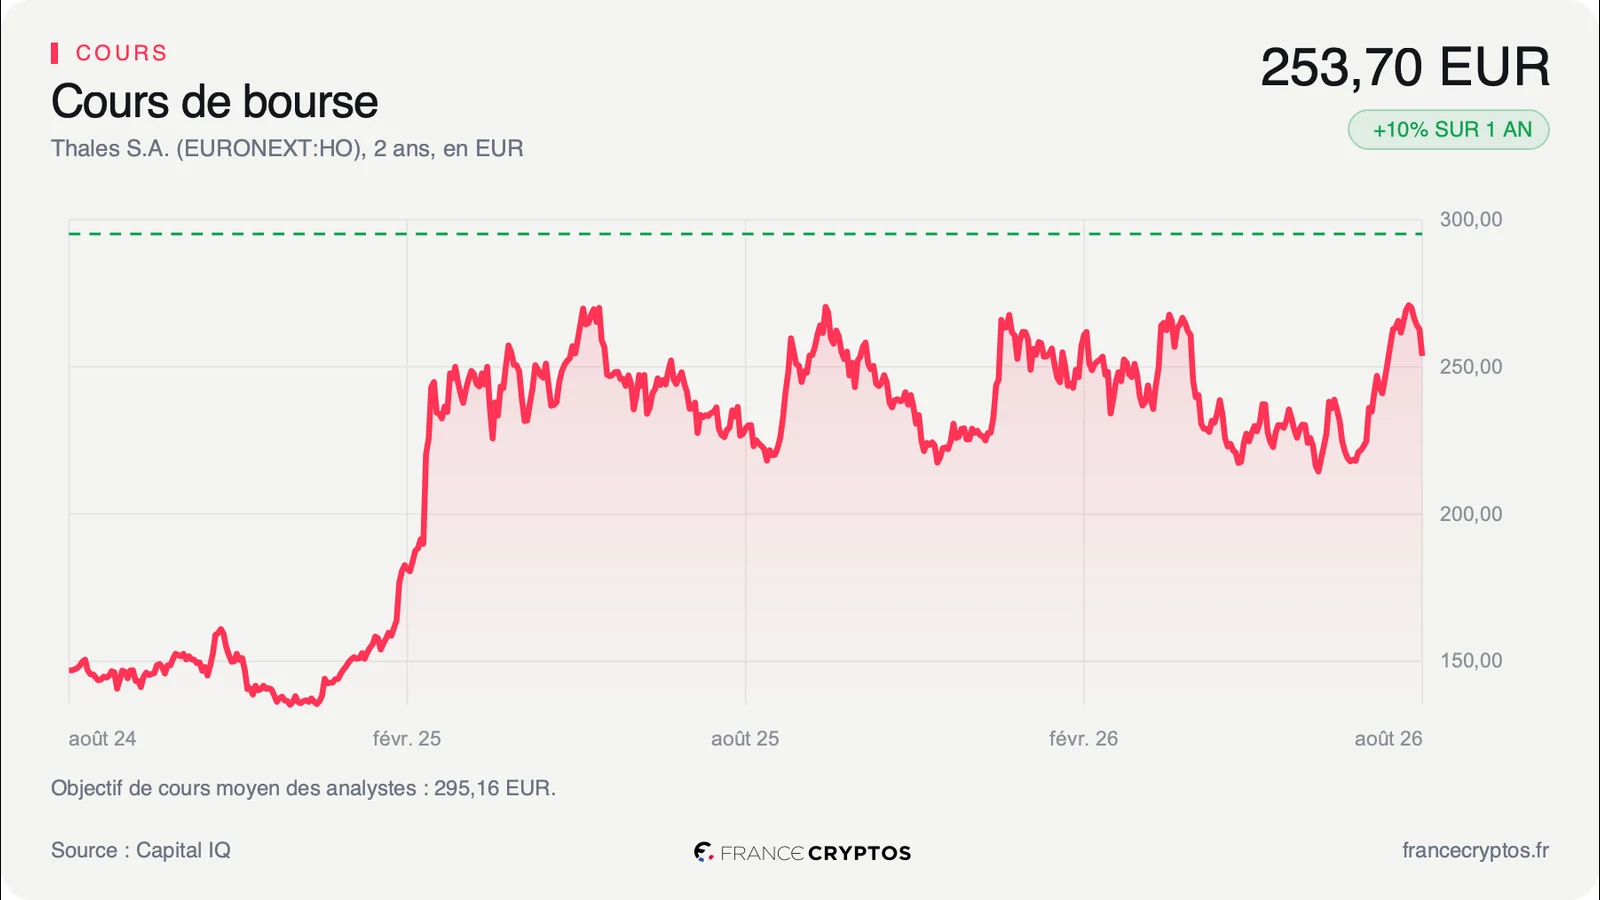
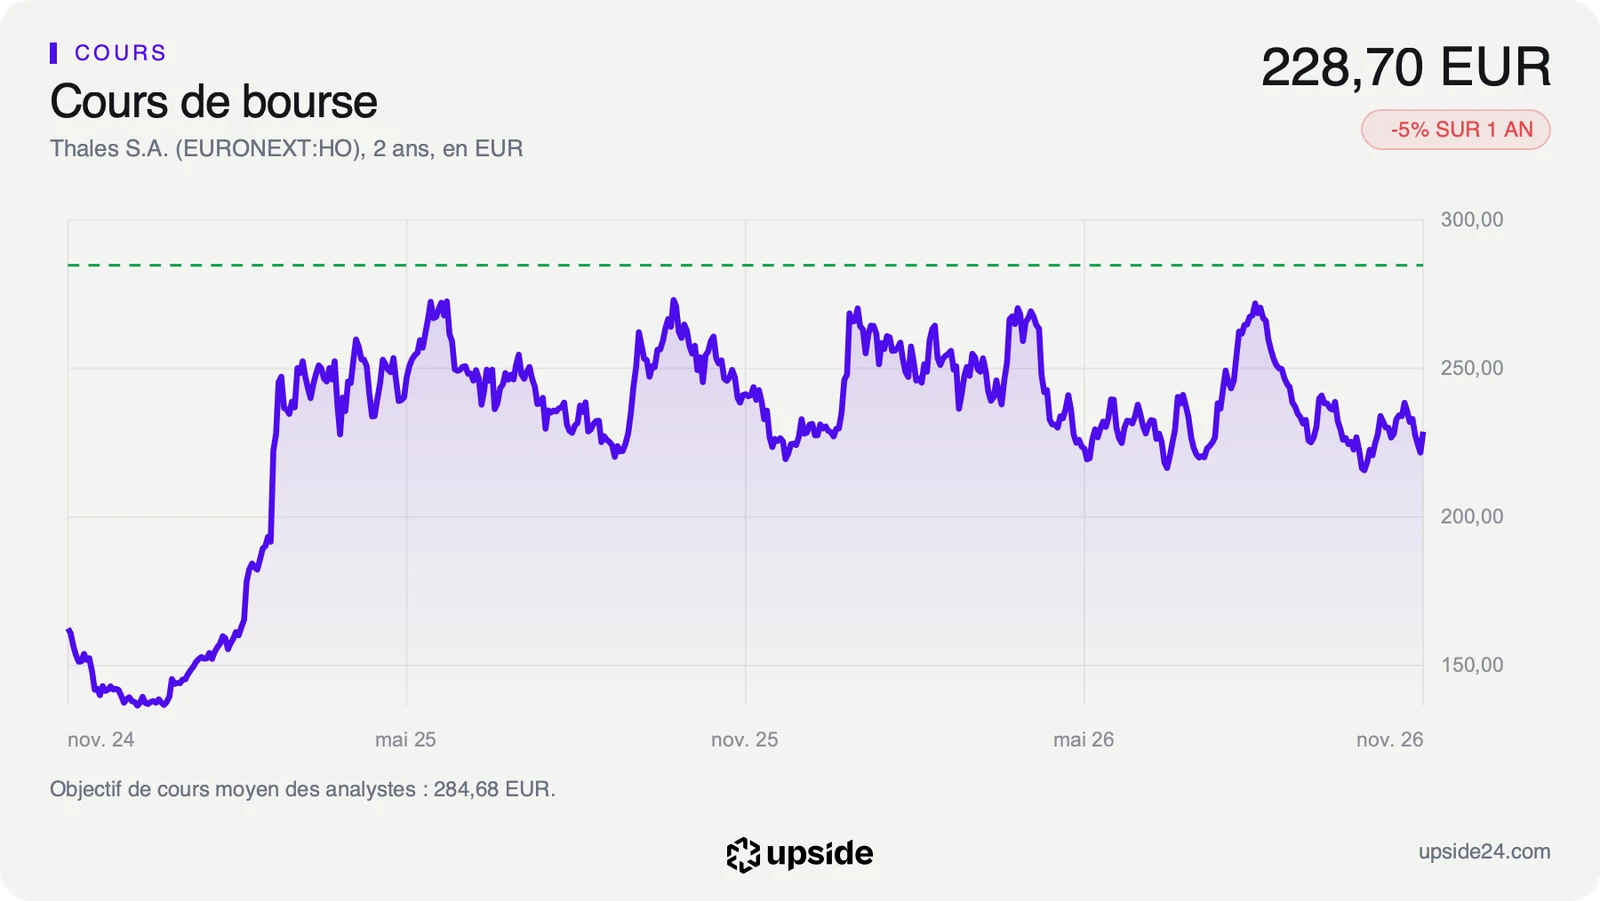
Lundi, jour de l'annonce, l'action Thales a gagné 3,16% à 228,70 euros, dans une séance où les Bourses européennes montaient avec le reflux du pétrole. Mardi vers 9h05, elle cotait 231,90 euros, en hausse de 1,40%, à peine plus que le CAC 40 et ses 1,21% de hausse.
Le titre se situe à 27% de sa fourchette annuelle, l'écart entre le cours le plus bas et le plus haut des douze derniers mois. Cette fourchette va de 211,90 à 274,20 euros, avec une action qui finissait lundi 16,59% sous ce sommet. Elle cote aussi 4,73% sous sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse.
L'action a perdu 5,22% sur un an, alors que le chiffre d'affaires du groupe a progressé de 6,70% sur la même période. Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 48,84, un niveau neutre. Le dividende rapporte 1,71% au cours actuel, et un acompte de 1,05 euro sera détaché le 2 décembre.
Sur les 19 analystes qui suivent la valeur, 11 sont positifs, 7 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 285 euros, soit environ 24% au-dessus de la clôture de lundi. Leurs objectifs individuels vont de 250 à 330 euros, si bien que même le plus bas dépasse le cours actuel.
Ces analystes attendent un bénéfice par action ajusté de 10,86 euros pour 2026, puis de 12,40 euros pour 2027. Ils n'ont relevé leur estimation que de 0,39% en quatre-vingt-dix jours, et les objectifs cités restent les leurs, à un horizon de douze mois.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, le 2 mars 2027. Thales y dira si son chiffre d'affaires atteint bien 23,3 à 23,6 milliards d'euros. Ses prises de commandes de l'année montreront aussi la place d'IRIS, et son free cash flow dira si les acomptes des grands contrats continuent de grossir sa trésorerie.
Tant que la part de Thales dans IRIS reste non publiée et étalée jusqu'à la fin des années 2030, le contrat pèse moins de 1% des ventes annuelles. Le titre se juge alors sur la croissance de 6% à 7% visée pour l'année et sur une marge nette de 6,55%, avec un prix de 21,26 fois les bénéfices attendus.
Si les commandes de l'année restent nettement au-dessus des ventes, comme les 19 122 millions d'euros de commandes face à 16 422 millions de ventes sur neuf mois, le carnet du groupe continuera de grossir plus vite que son activité. Des programmes longs comme IRIS en assureraient alors une partie jusqu'à la fin des années 2030.