
Thales (HO), spécialiste français de la défense et du spatial, vise désormais le haut de sa fourchette de croissance annuelle voire au-delà après 16 422 millions d'euros de ventes sur neuf mois. Mais le titre recule de 1,17% vers 9h45, et les commandes de défense du trimestre ont baissé.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Ce qui a été annoncé
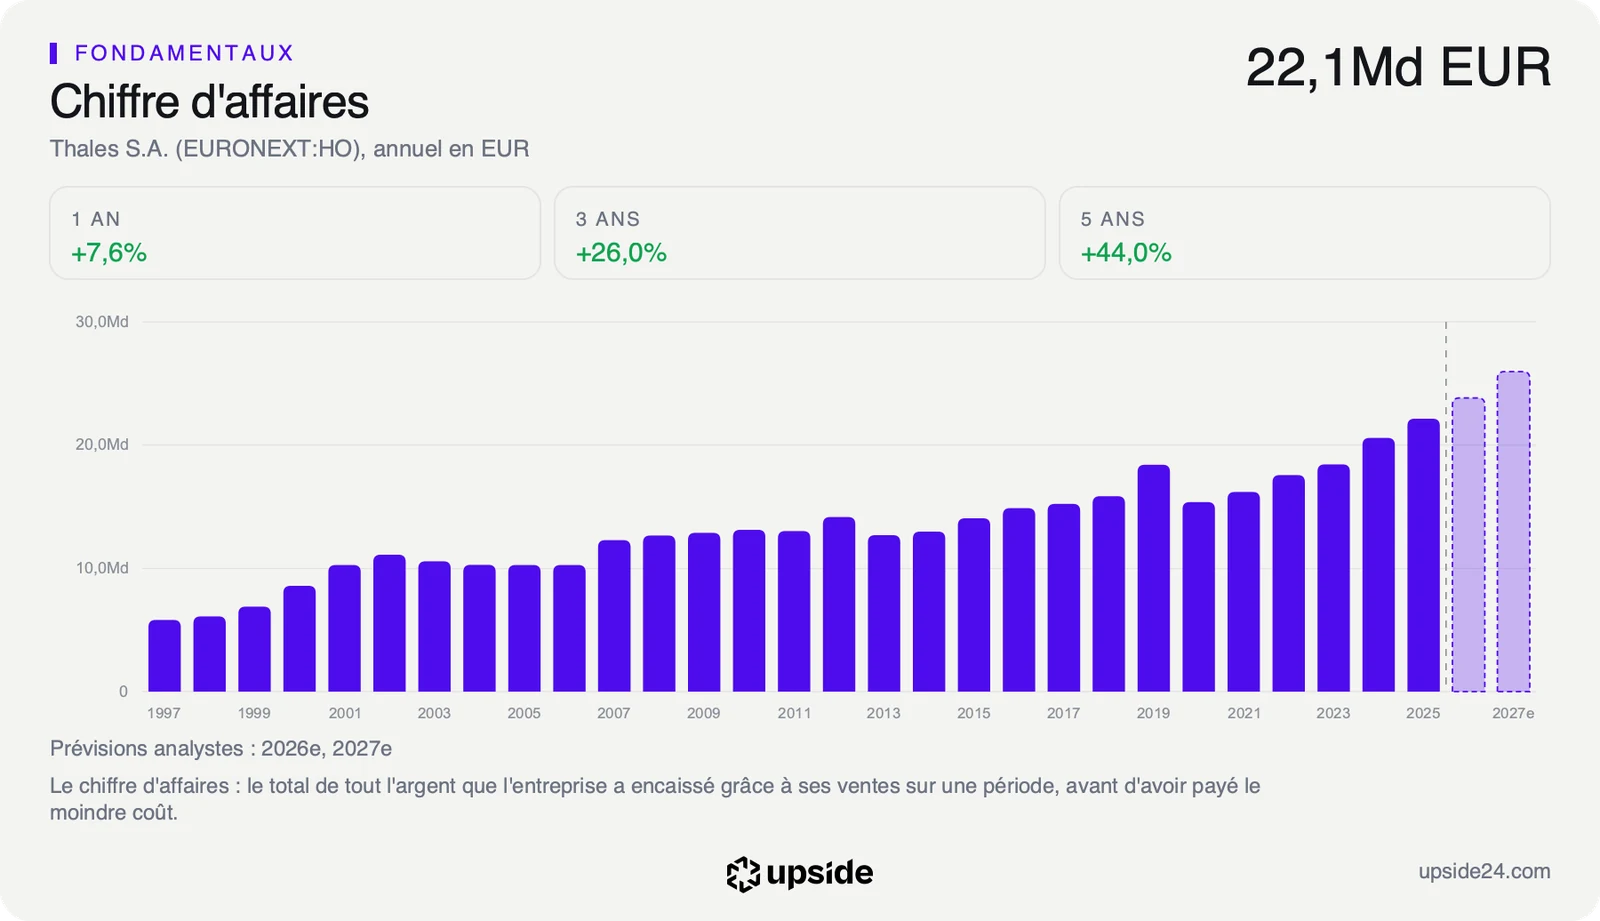
Thales a publié jeudi 22 octobre à 7h, avant l'ouverture de la Bourse, ses commandes et son chiffre d'affaires à fin septembre. Les ventes atteignent 16 422 millions d'euros sur neuf mois, en hausse de 8,1% à périmètre et changes constants. Le seul troisième trimestre rapporte 5 473 millions d'euros, en croissance de 8,7% sur la même base.
Thales, ce sont les radars et l'électronique des avions de combat, les systèmes de défense aérienne et les satellites de télécommunication. Le groupe fabrique aussi les puces de sécurité des cartes bancaires et une partie des systèmes de contrôle du trafic aérien.
Les commandes enregistrées sur neuf mois atteignent 19 122 millions d'euros, en hausse de 15% à périmètre constant. Cela représente environ dix mois de chiffre d'affaires du groupe, sur la base des 22 820,50 millions d'euros réalisés en douze mois. Thales compte 29 contrats de plus de 100 millions d'euros depuis janvier, dont 11 au troisième trimestre. Parmi eux figurent les équipements des satellites gouvernementaux de la constellation européenne IRIS² et le radar de la prochaine génération du Rafale.
Par destination, les commandes venues de France bondissent de 47% et celles du Proche et Moyen-Orient de 210%. L'Asie recule en revanche de 30%. Le réarmement européen reste donc le premier moteur du carnet, le Moyen-Orient prenant le relais d'une Asie plus calme.
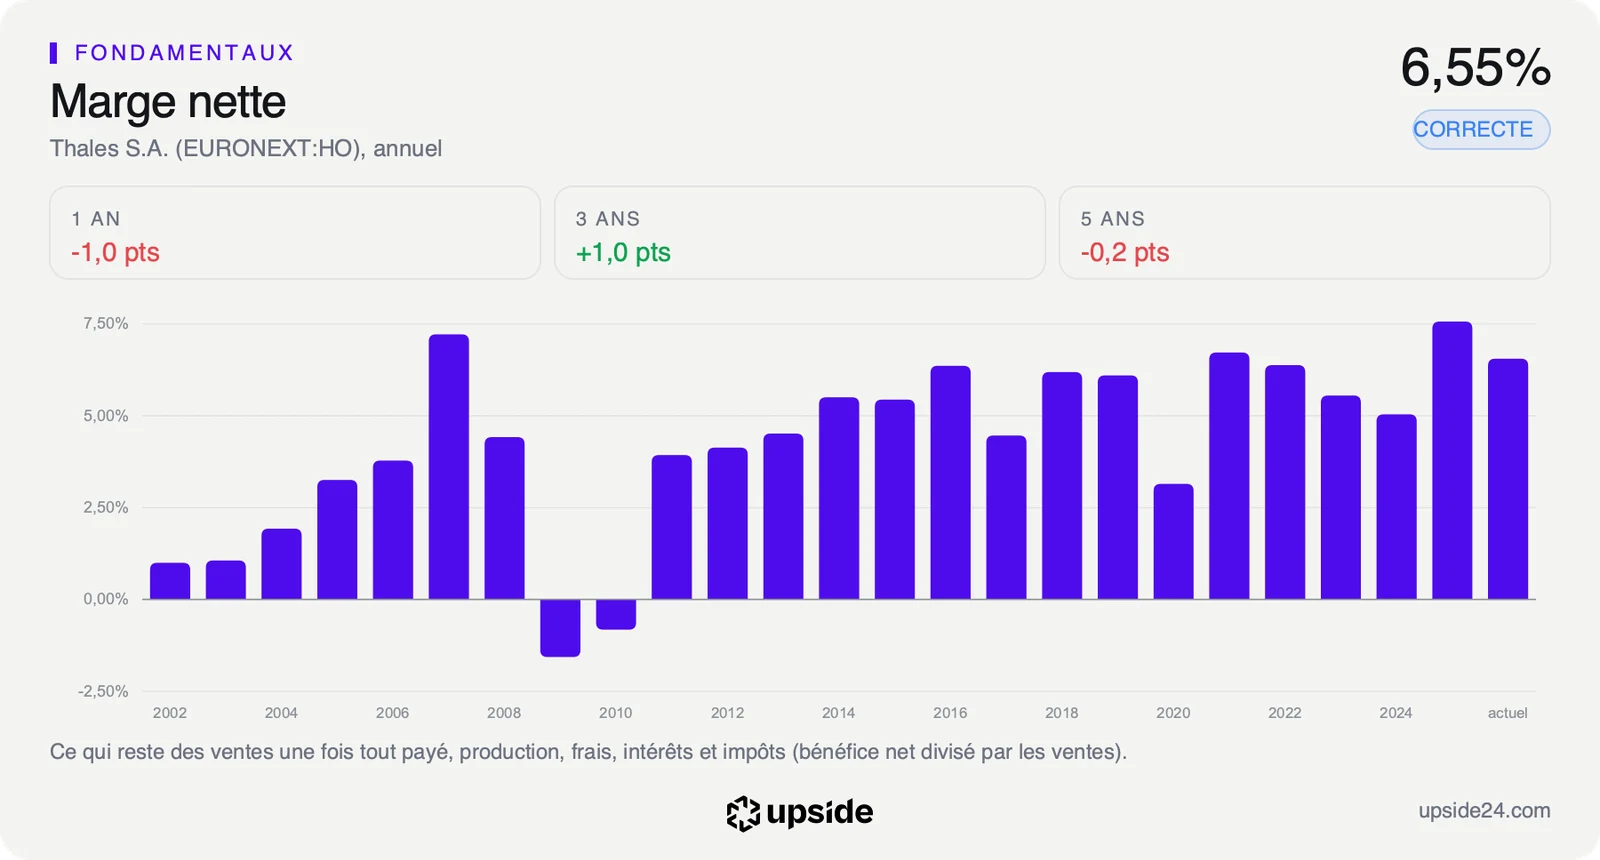
Le communiqué confirme tous les autres objectifs, dont une marge d'exploitation ajustée comprise entre 12,6% et 12,8%. La croissance organique de l'année est attendue dans le haut de la fourchette de 6% à 7%, voire au-delà. Cela correspond à un chiffre d'affaires de 23,3 à 23,6 milliards d'euros. Le détail du trimestre est moins uniforme. Les commandes de défense reculent de 6% à périmètre constant au troisième trimestre, à 3 964 millions d'euros, face à une base de comparaison élevée.
Ce que le prix incorpore déjà
Une prévision relevée agit d'abord sur les attentes. Thales visait jusqu'ici une croissance organique de 6% à 7% pour 2026, et il place désormais son année dans le haut de cette fourchette. L'écart paraît mince, mais la direction le formule à trois mois de la clôture de l'exercice, ce qui laisse peu de place à la surprise. Elle confirme en même temps sa marge, ce qui veut dire que la croissance supplémentaire ne se paie pas en rabais ou en coûts de production.
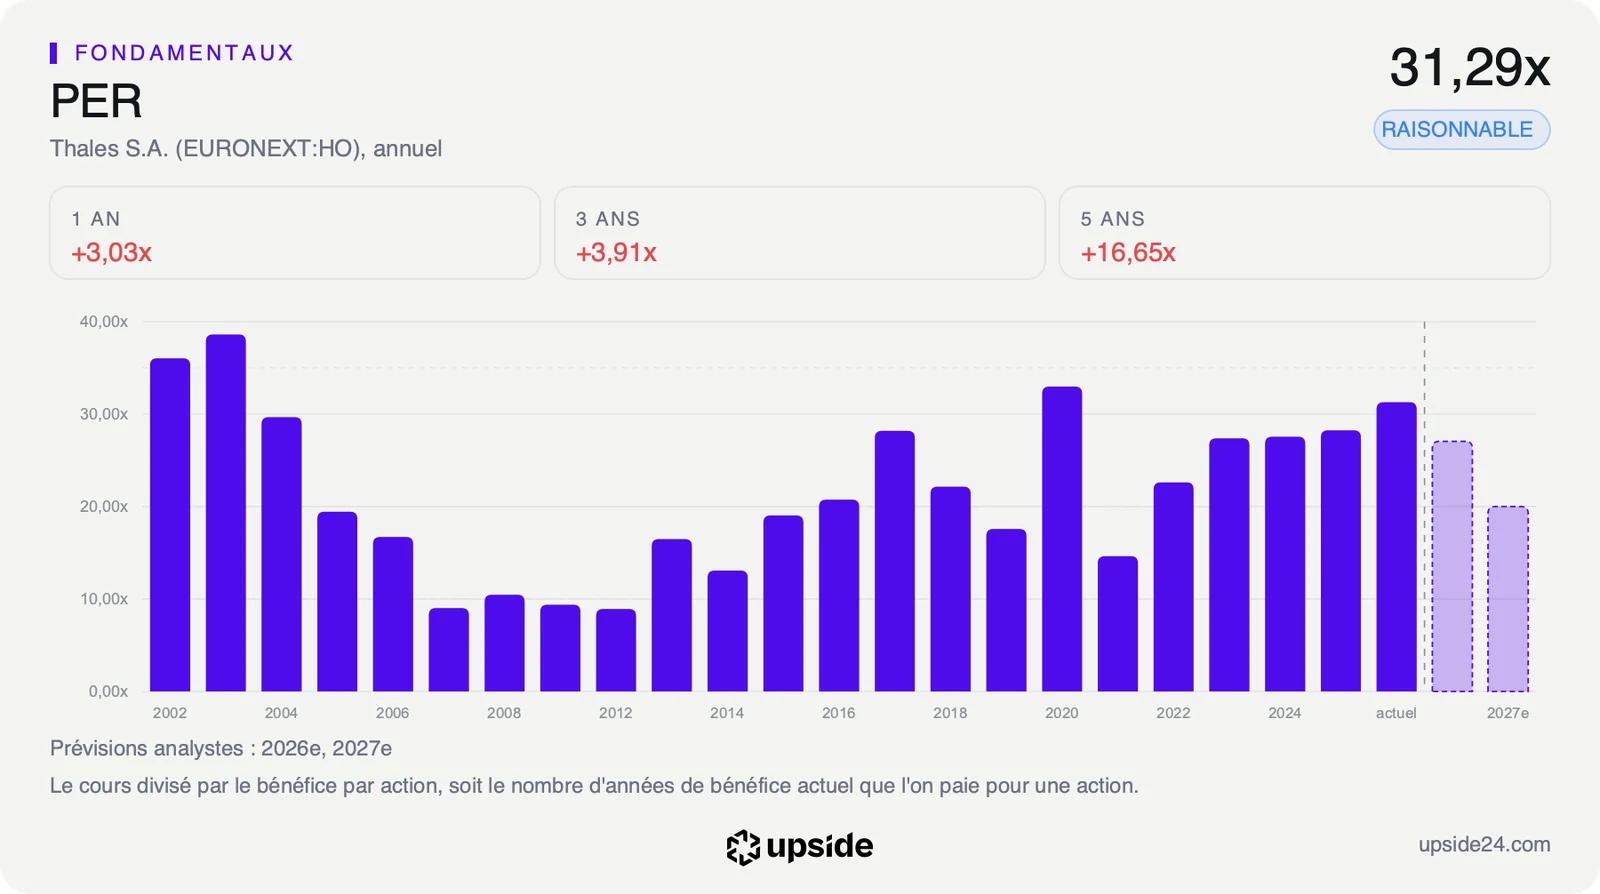
Les 18 analystes qui suivent la valeur attendent un bénéfice par action de 10,82 euros pour 2026. Ils ont relevé cette estimation de 1,80% en quatre-vingt-dix jours, avant même la publication. Le bénéfice par action, c'est le bénéfice net du groupe divisé par le nombre d'actions. Une prévision de ventes plus haute avec une marge inchangée devrait les pousser à le remonter encore un peu.
Le PER anticipé, le prix de l'action divisé par ce bénéfice attendu, mesure combien le marché paie pour cette croissance. Thales se paie 21,12 fois ses bénéfices attendus, contre 25,36 pour la médiane des 211 sociétés de son sous-secteur, l'aéronautique et la défense. Un acheteur paie donc environ 17% de moins qu'un concurrent moyen pour chaque euro de bénéfice attendu. Cette décote surprend pour un groupe dont le ROIC, ce que chaque euro investi dans l'activité rapporte, atteint 13,16% contre 5,48% pour la médiane du sous-secteur.
La décote tient surtout au rythme des ventes, moins rapide que celui de la médiane du sous-secteur sur cinq ans. Thales y figure comme un groupe établi dont la rentabilité dépasse nettement celle de ses concurrents, ce que le prix actuel récompense peu. Pour un investisseur particulier, cela signifie que la Bourse paie aujourd'hui Thales comme une valeur industrielle classique, et non comme un pari sur la croissance de la défense.
L'habituel calcul de la croissance que suppose le cours, fondé sur le free cash flow, ne sert pas ici. Le free cash flow, l'argent qui reste après les dépenses et les investissements, est gonflé chez Thales par les acomptes que versent les armées à la commande. La comparaison de Thales avec les 211 sociétés de son sous-secteur détaille la rentabilité, la dette et la valorisation qui encadrent ce calcul.
Ce que le marché en fait déjà
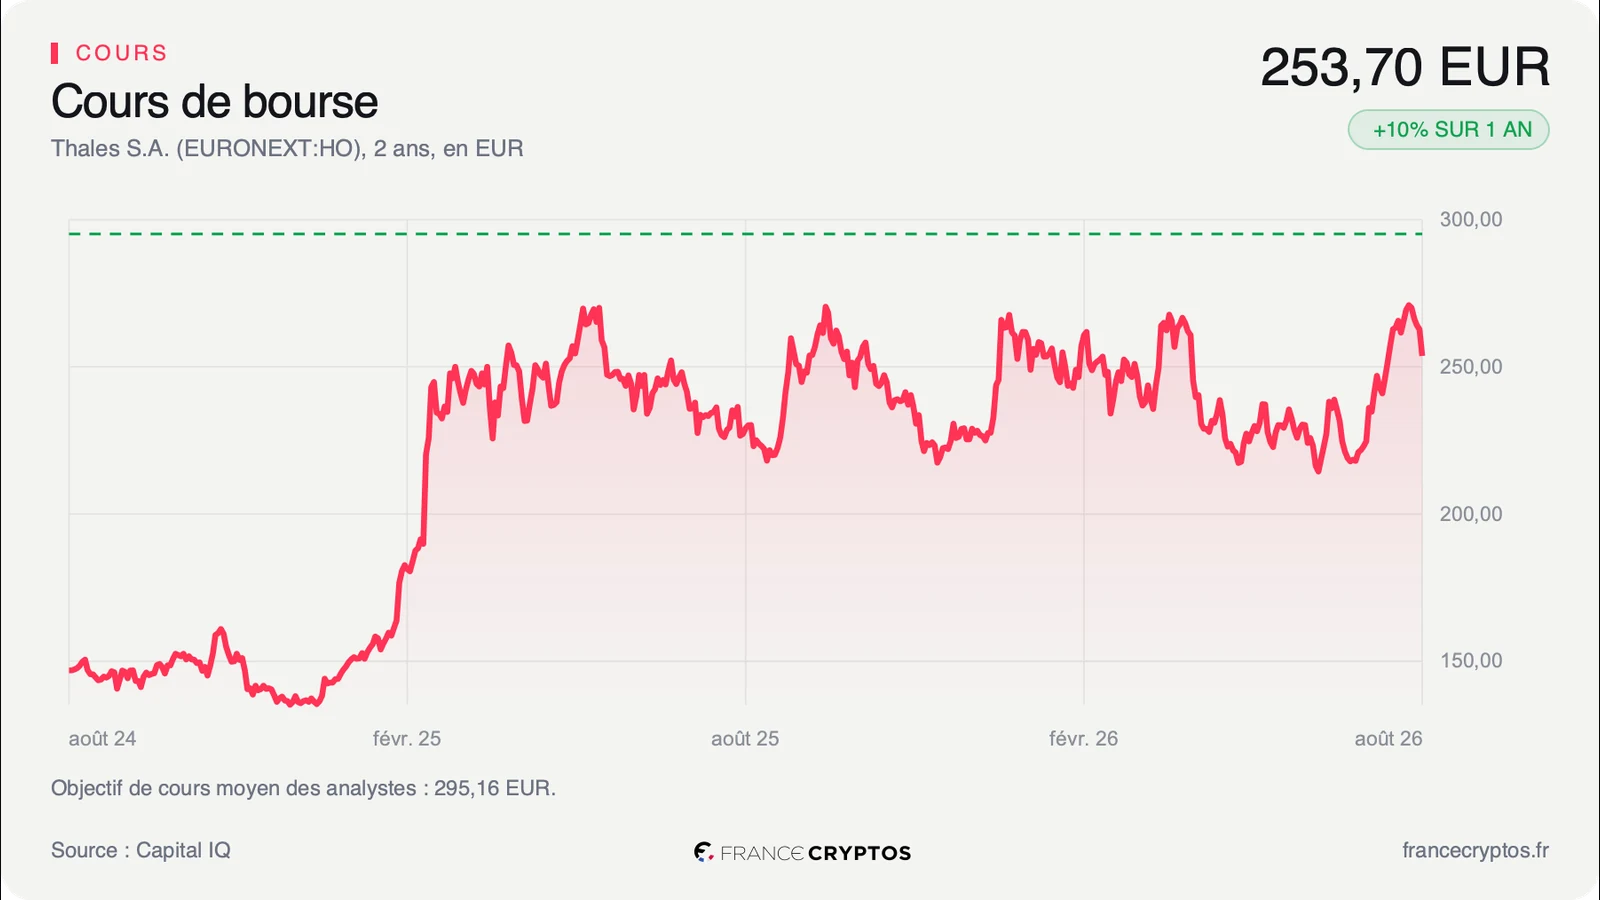
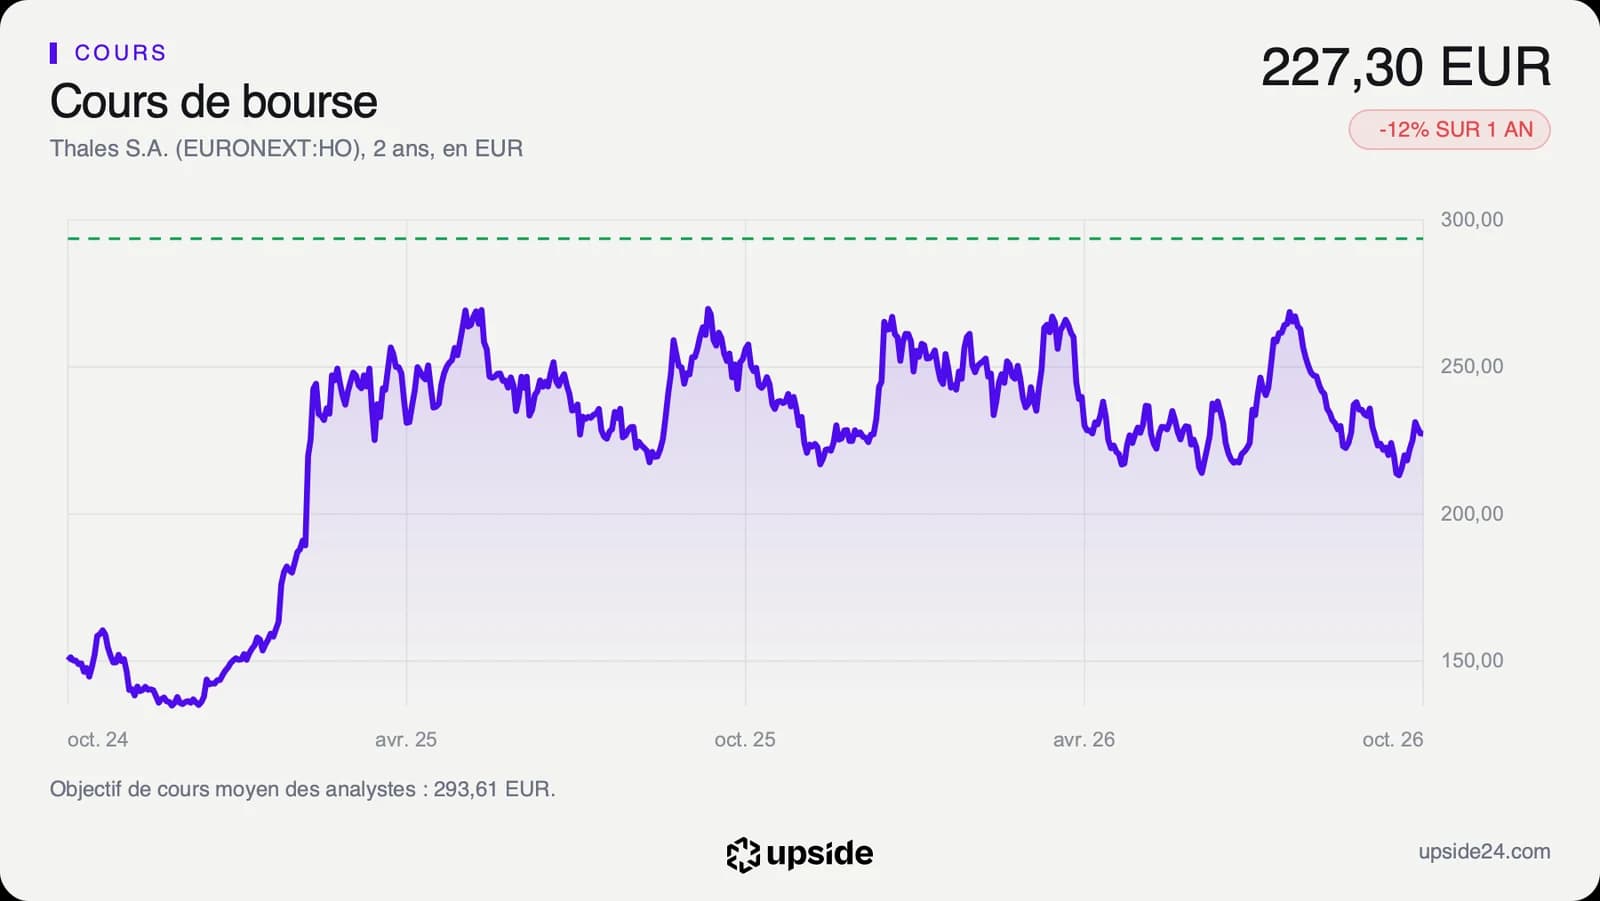
Vers 9h45 jeudi, l'action Thales cotait 227,30 euros, en baisse de 1,17% sur la clôture de la veille à 230 euros. La baisse intervient malgré les objectifs relevés, alors que les commandes de défense du trimestre ont reculé.
Le titre se situe à 25% de sa fourchette annuelle, l'écart entre le cours le plus bas et le plus haut des douze derniers mois. Cette fourchette va de 211,90 à 274,20 euros, et le cours se trouve donc bien plus près de son plancher annuel que de son sommet. L'action évolue 17,10% sous ce plus haut et 6,09% sous sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse.
Sur un an, le cours a reculé de 12,30%, alors que les commandes du groupe progressaient de 15% sur neuf mois. Cette divergence est le point le plus parlant du dossier, avec des comptes qui avancent et un cours qui recule. Le titre avait encore clôturé à 271,90 euros le 12 août, avant de perdre une large part de ce terrain.
Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 51,27. Ce niveau neutre signale un titre ni acheté trop vite ni vendu dans la panique. Le dividende, lui, rapporte 1,72% au cours actuel, et un acompte sera détaché le 2 décembre.
Sur les 18 analystes qui suivent la valeur, 12 sont positifs, 5 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 294 euros, soit près de 30% au-dessus du cours du jour. Leurs objectifs individuels vont de 250 à 335 euros, une fourchette large qui dit l'incertitude sur la durée du cycle de réarmement. Cet objectif reste celui des analystes, à un horizon de douze mois, et non une valeur que la publication du jour établit.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, le 2 mars 2027 avant Bourse. Thales y dira si son chiffre d'affaires atteint bien 23,3 à 23,6 milliards d'euros et si sa marge d'exploitation ajustée tient entre 12,6% et 12,8%. Les commandes de défense du quatrième trimestre diront aussi si le recul du troisième n'était qu'un effet de calendrier. Le spatial, longtemps en crise, devra de son côté confirmer sa reprise avec les premières livraisons liées à IRIS².
Tant que la croissance organique reste au-dessus de 7% et que la marge se maintient dans cette fourchette, le PER anticipé de 21,12 reste celui d'un groupe rentable payé moins cher que son sous-secteur. Les estimations des analystes devraient alors continuer de monter, et la décote face au sous-secteur aurait de moins en moins de raisons de durer.
Si les commandes de défense continuent de reculer au quatrième trimestre, le carnet cesserait de grossir plus vite que les ventes. Le marché lirait alors la prévision relevée comme le dernier effet d'un cycle déjà engrangé, et la décote face au sous-secteur pourrait durer.