
Thales (HO), le groupe français de défense, a remporté via sa filiale américaine un contrat de lutte contre les mines de 53,9 millions de dollars auprès de l'US Navy. Mais ce montant pèse moins d'une journée de ventes du groupe.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Position sur le marché américain |
Ce qui a été signé
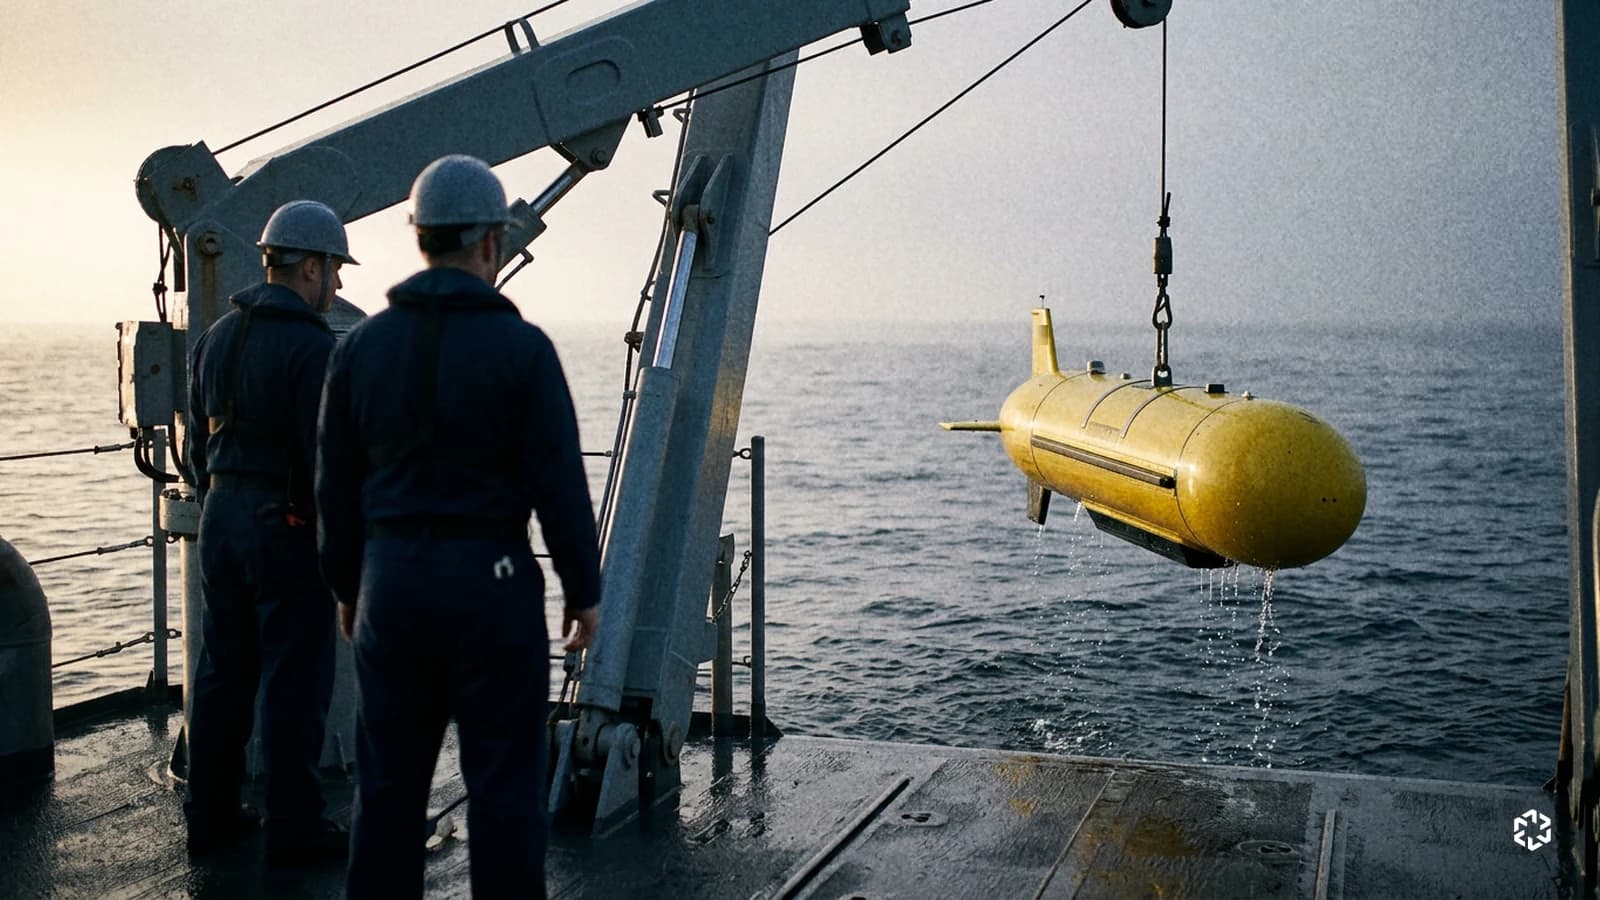
Thales a annoncé lundi 2 novembre que sa filiale américaine Advanced Acoustic Concepts avait remporté un contrat auprès de la Marine des États-Unis, selon son communiqué. La commande ferme porte sur deux modules de chasse aux mines à distance et un soutien technique. Des options sur des modules supplémentaires peuvent porter le total à 196,2 millions de dollars.
Le nom de Thales se retrouve dans les radars des avions de combat, dans les satellites de télécommunication et jusque dans les puces de sécurité des cartes bancaires. Le groupe vend ici un équipement plus discret, destiné à détecter les mines sous-marines.
Chaque module associe un sonar remorqué qui produit des images très précises du fond marin, un véhicule téléopéré et des logiciels de mission. Des algorithmes assistés par l'intelligence artificielle aident à reconnaître les cibles et à écarter les fausses alertes. Les équipages peuvent ainsi localiser et classer une mine depuis une distance plus sûre.
Le communiqué ne donne ni calendrier de livraison ni date pour les options. Il ne nomme aucun navire non plus. La levée des options reste une décision de la Marine américaine, si bien que seuls les deux premiers modules sont acquis à ce stade.
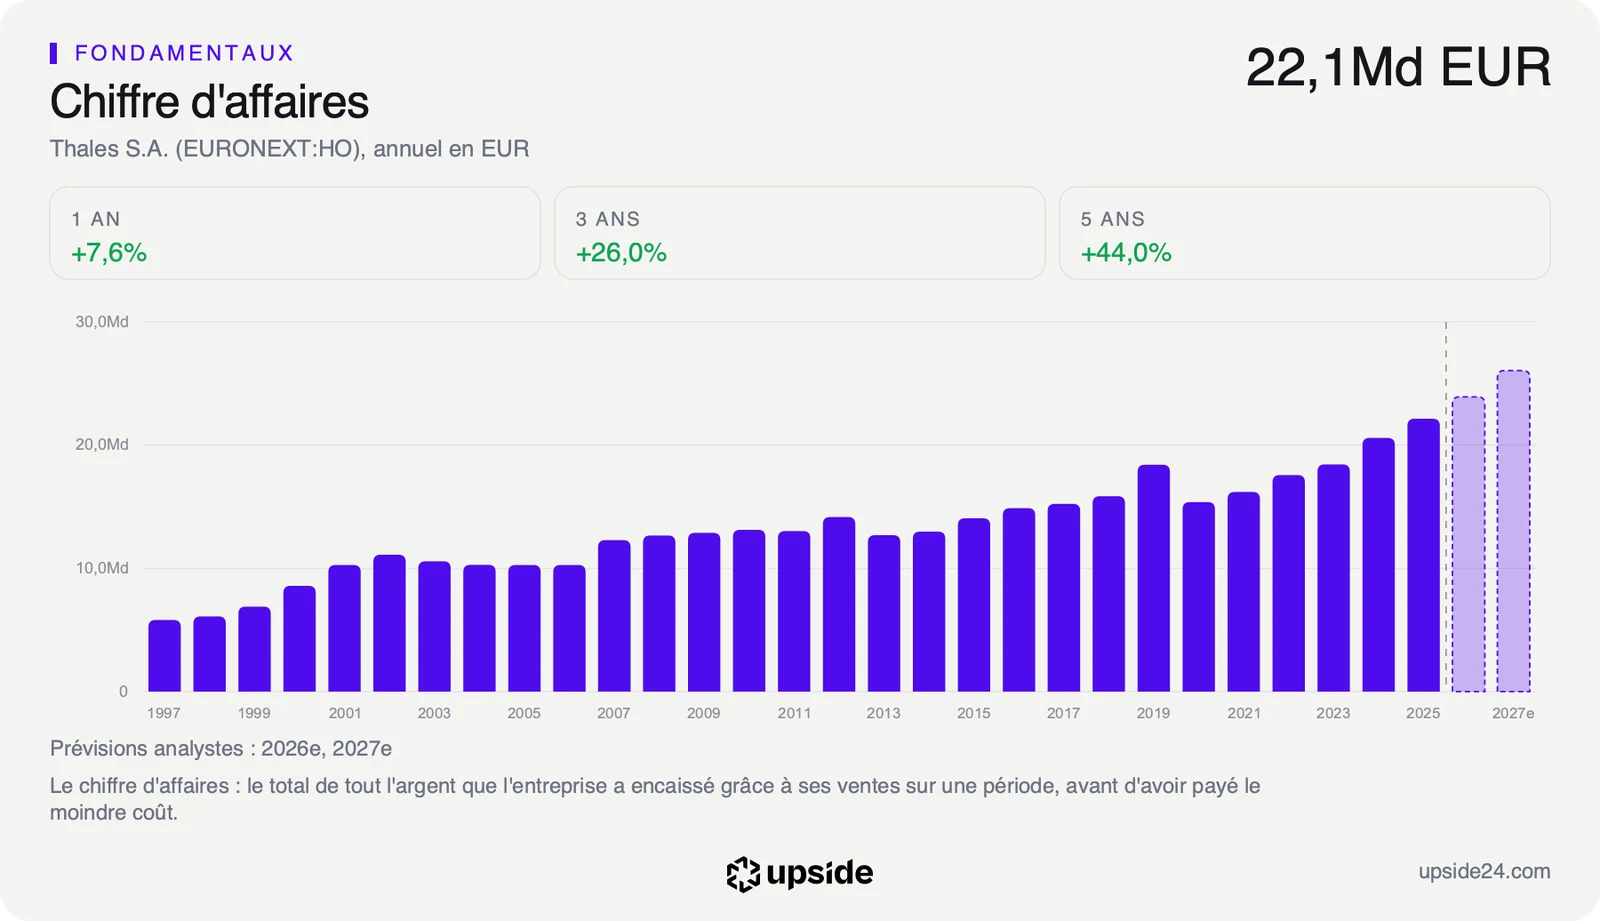
Au taux de change du jour, la commande ferme représente environ 48 millions d'euros, soit moins d'une journée de ventes pour un groupe qui a réalisé 22 820,50 millions d'euros de chiffre d'affaires en douze mois. Options comprises, le contrat atteindrait environ 176 millions d'euros, un peu moins de trois jours de ventes.
La comparaison avec le carnet du groupe donne la même échelle, puisque Thales a enregistré 19 122 millions d'euros de commandes sur neuf mois, dont 29 contrats de plus de 100 millions d'euros. La commande ferme reste sous ce seuil, que seules les options lui feraient franchir.
Ce que le prix incorpore déjà
Un contrat de défense passe d'abord par le chiffre d'affaires, au fil des livraisons. Rapporté aux ventes annuelles, celui-ci pèse environ 0,2% en commande ferme et environ 0,8% si toutes les options sont levées. Il reste donc trop petit pour modifier les prévisions de l'année.
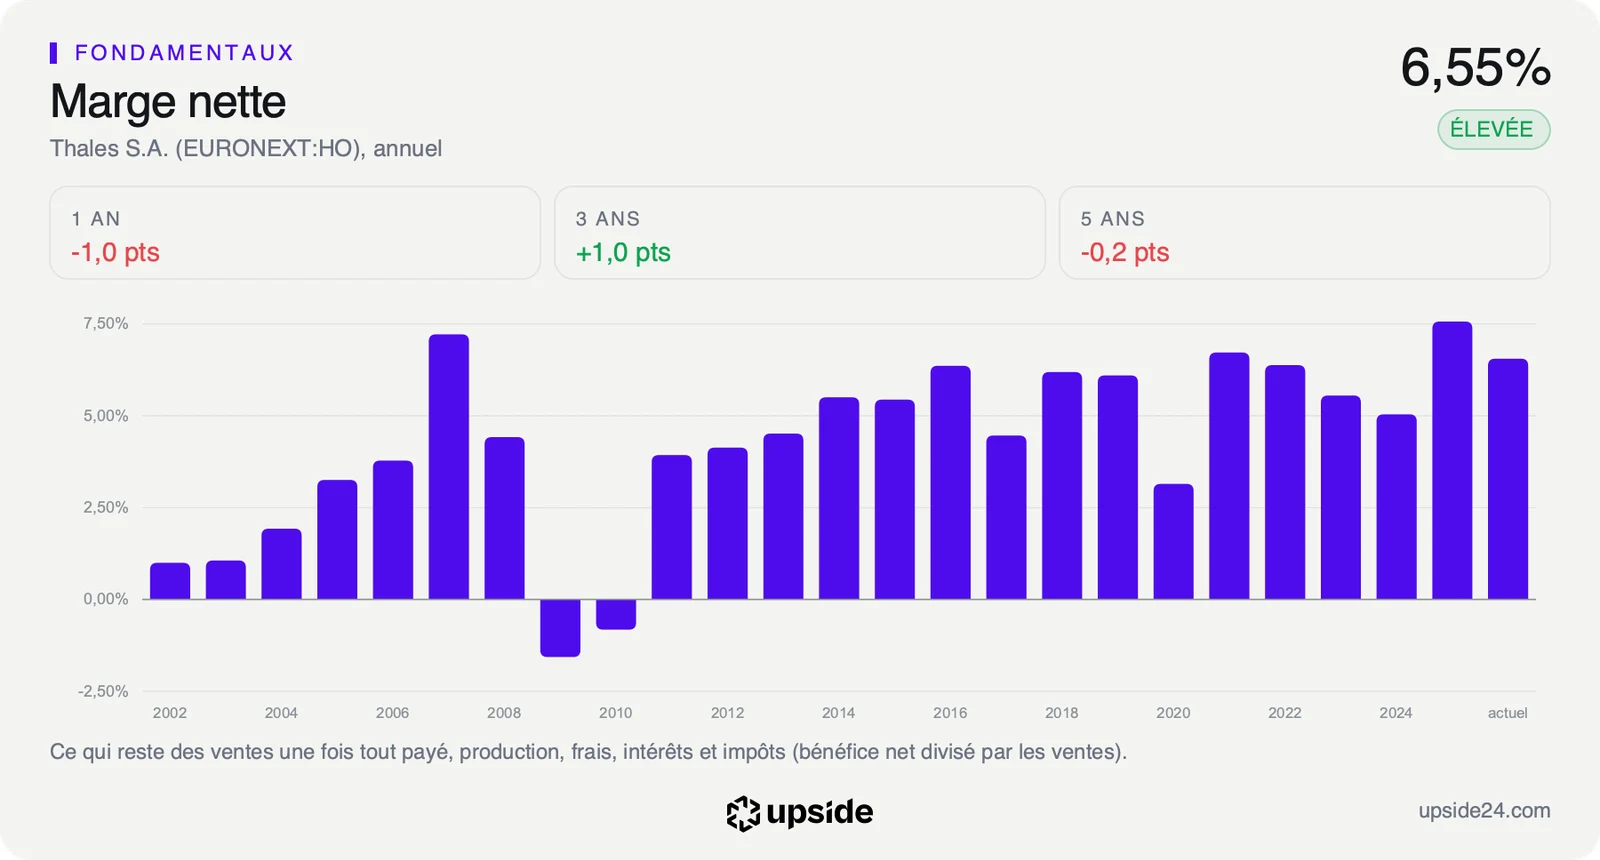
La marge nette, ce qu'il reste des ventes une fois tout payé, atteint 6,55% chez Thales. La médiane des 213 sociétés de son sous-secteur, l'aéronautique et la défense, s'établit à 5,44%. À marge égale, la commande ferme dégagerait environ 3 millions d'euros de bénéfice, face à environ 1,5 milliard d'euros pour le groupe sur douze mois.
La trajectoire du groupe se joue à une autre échelle, avec un chiffre d'affaires en hausse de 26% en trois ans. Thales vise pour 2026 le haut de sa fourchette de croissance de 6% à 7%, hors effets de change et acquisitions. Ses commandes de neuf mois, en hausse de 15%, dépassent déjà les 16 422 millions d'euros de ventes de la même période.
L'intérêt du contrat tient donc à son sujet, puisque Thales a signé le 30 juillet l'accord de rachat d'Exail Technologies, spécialiste français des drones sous-marins et de la lutte contre les mines, sur une valorisation de 3,9 milliards d'euros. L'opération attend encore ses autorisations, avec une finalisation du bloc familial prévue au troisième trimestre 2027 et une offre publique close début 2028 au plus tard.
La guerre des mines prend ainsi plus de place dans le portefeuille du groupe. Une commande de l'US Navy lui donne une référence sur le marché militaire américain, là où le montant seul ne dit presque rien.
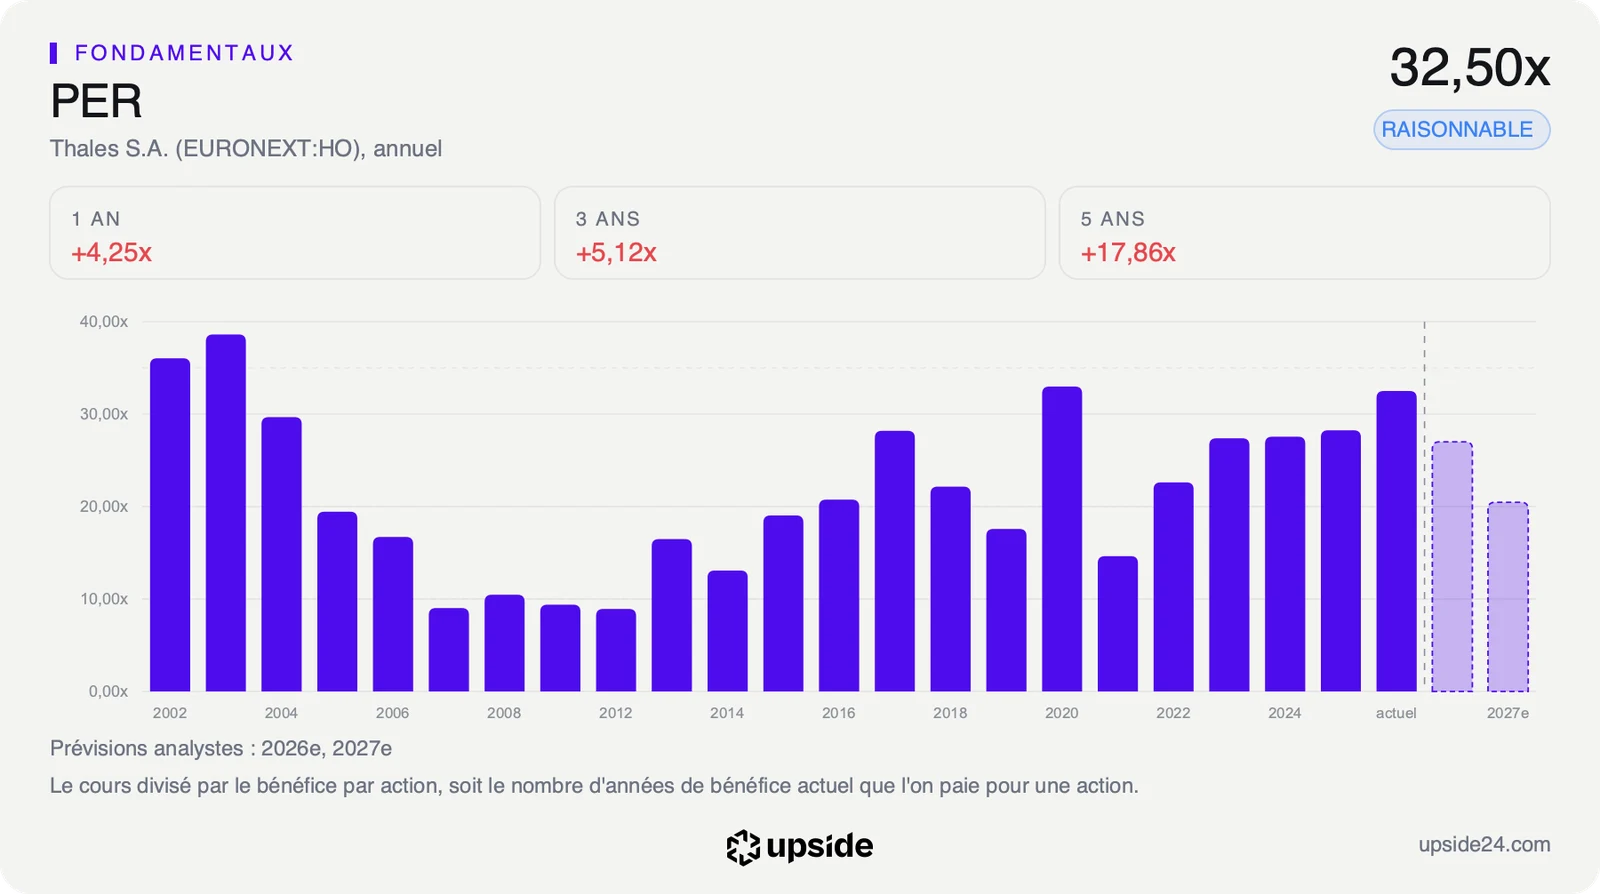
Le PER anticipé, le prix de l'action divisé par le bénéfice attendu par action, ressort à 21,91 fois contre 25,96 pour la médiane du sous-secteur. L'acheteur paie donc environ 16% de moins qu'un concurrent moyen pour chaque euro de bénéfice attendu. Sur les bénéfices des douze derniers mois, le titre se paie 32,50 fois, plus cher qu'environ 60% du temps depuis cinq ans. Le rapport de Thales sur l'app Upside compare sa rentabilité, sa dette et son prix à ceux de son sous-secteur.
Ce que le marché en fait déjà
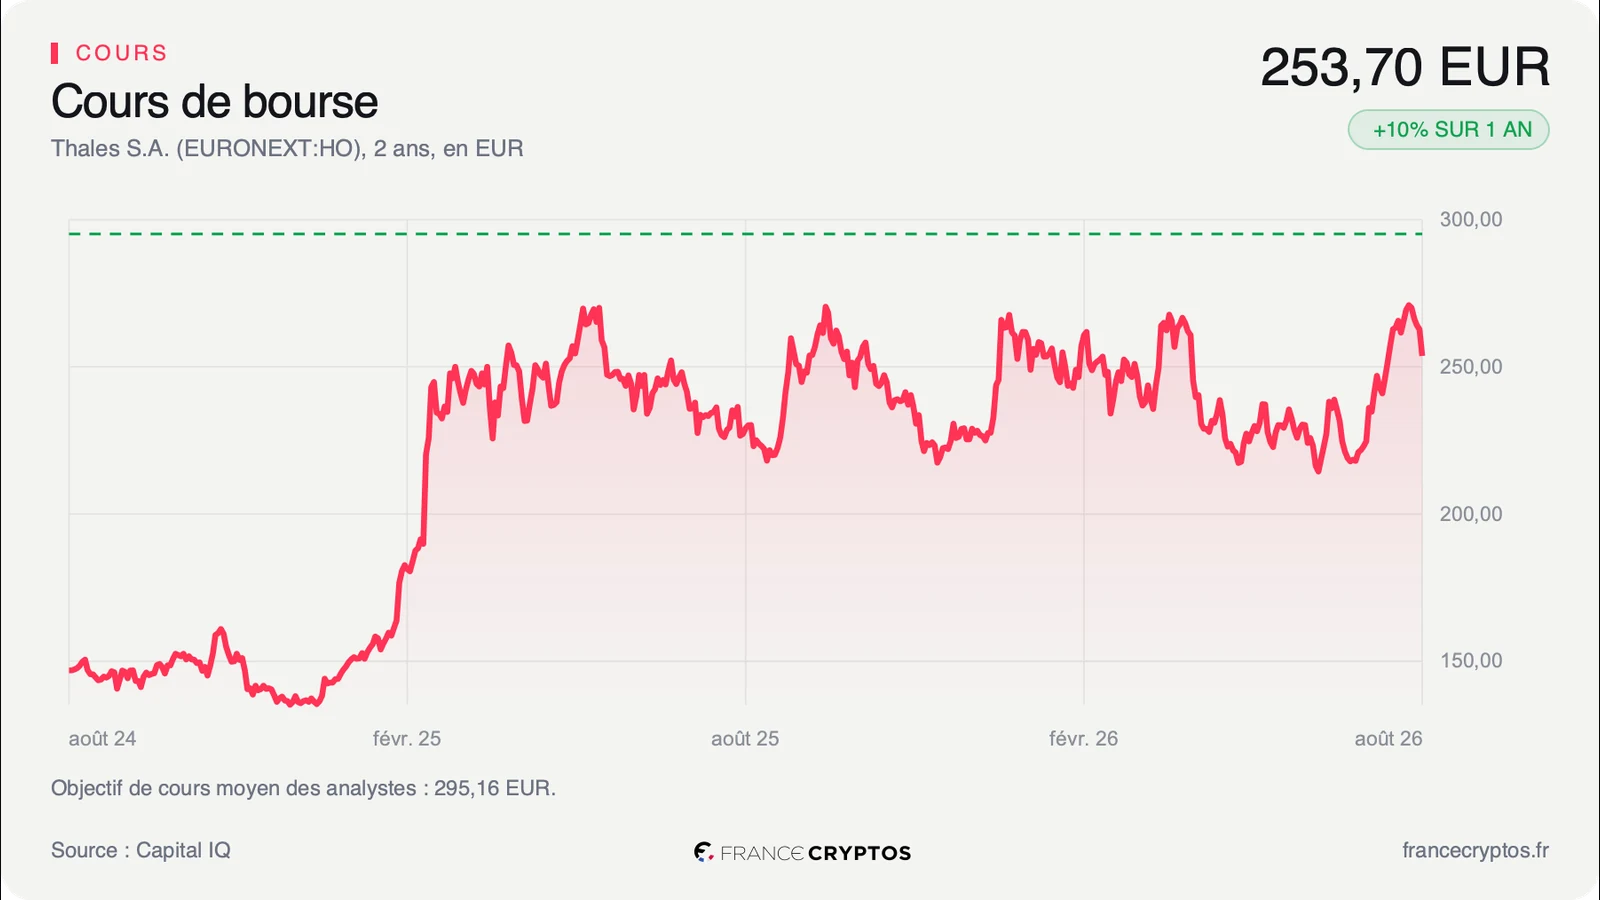
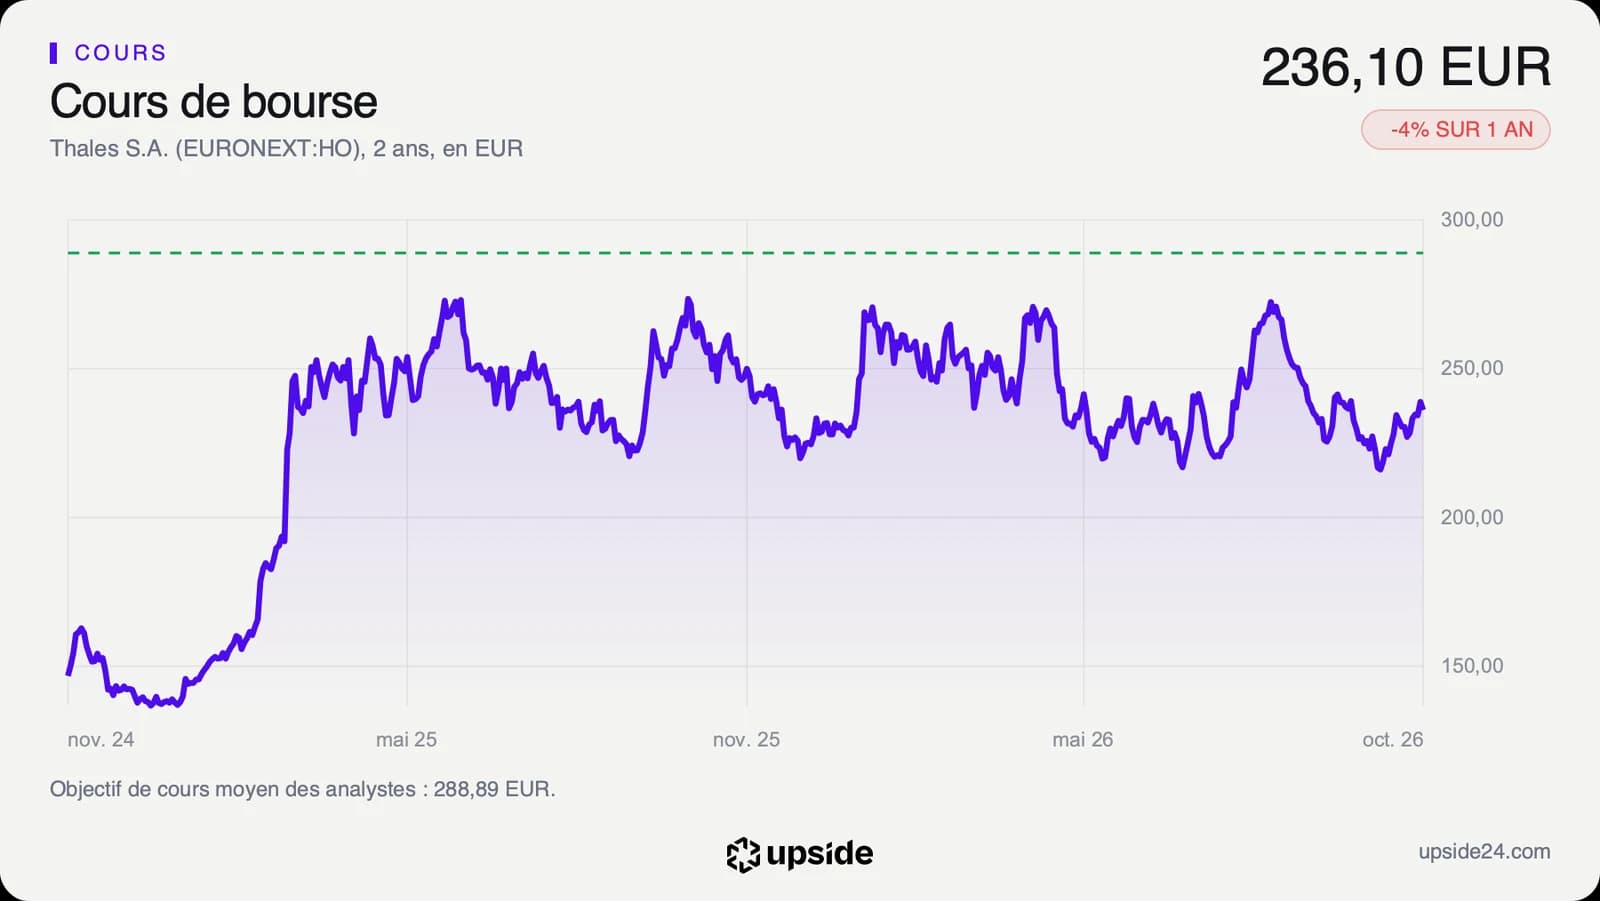
Vers 13h55 lundi, l'action Thales cotait 236,10 euros, en hausse de 0,17% sur la clôture de vendredi à 235,70 euros. Cette réaction minime correspond à la taille de la commande. Le cours a surtout repris 4,15% depuis la clôture du 22 octobre à 226,70 euros, le jour où le groupe avait relevé son ambition de croissance.
Le titre se situe à 39% de sa fourchette annuelle, l'écart entre le cours le plus bas et le plus haut des douze derniers mois. Cette fourchette va de 211,90 à 274,20 euros, avec une action qui évolue 13,89% sous ce sommet. Elle cote aussi 2,02% sous sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse.
L'action a perdu 4,30% sur un an, alors que les commandes du groupe progressent de 15% sur neuf mois. Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 56,93, un niveau sans excès dans un sens ou dans l'autre. Le dividende rapporte 1,65% au cours actuel. Un acompte sera détaché le 2 décembre.
Sur les 19 analystes qui suivent la valeur, 12 sont positifs, 6 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 289 euros, soit environ 22% au-dessus du cours du jour. Leurs objectifs individuels vont de 250 à 335 euros, si bien que même le plus bas dépasse le cours actuel. Ces objectifs restent ceux des analystes, à un horizon de douze mois.
Les mêmes analystes attendent un bénéfice par action de 10,84 euros pour 2026, puis de 12,40 euros pour 2027. Ils n'ont relevé leur estimation que de 0,39% en quatre-vingt-dix jours, signe que l'ambition affichée en octobre a peu changé leurs calculs.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, le 2 mars 2027. Thales y dira si son chiffre d'affaires atteint bien 23,3 à 23,6 milliards d'euros et si sa marge d'exploitation ajustée, ce que l'activité rapporte avant intérêts et impôts, tient entre 12,6% et 12,8%. Sans date fixée, le signal à suivre sur ce contrat reste une annonce de l'US Navy sur les options.
Tant que la Marine américaine s'en tient aux 53,9 millions de dollars de commande ferme, ce contrat reste une référence commerciale plus qu'une source de ventes. Le titre se juge alors sur la croissance de 6% à 7% visée pour l'année et sur sa marge, avec un prix de 21,91 fois les bénéfices attendus qui reste inférieur à celui du sous-secteur.
Si les options sont levées jusqu'à 196,2 millions de dollars, l'effet sur les comptes resterait inférieur à 1% des ventes annuelles. Le signal porterait sur autre chose, puisque la Marine américaine aurait adopté ce système au-delà de ses deux premiers modules. Le groupe disposerait alors d'une référence de plus dans la guerre des mines, au moment où il doit finaliser le rachat d'Exail.