
Lockheed Martin (LMT), le constructeur américain du F-35 et des missiles Patriot, a relevé ses prévisions annuelles pour la deuxième fois le 22 octobre et son action a gagné 9,55% en deux séances. Mais son multiple de bénéfices se situe déjà dans les 5% les plus élevés de ses cinq dernières années.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, génération de trésorerie |
Ce que Lockheed Martin a publié
Lockheed Martin a publié jeudi 22 octobre, avant l'ouverture de Wall Street, un chiffre d'affaires de 20,7 milliards de dollars pour son troisième trimestre, en hausse de 11% sur un an. Son bénéfice net progresse de 14% à 1,845 milliard de dollars, soit 7,97 dollars par action contre 6,95 un an plus tôt. Les quatre branches du groupe sont en croissance, et l'aéronautique progresse de 13% grâce au F-35.
Lockheed Martin, c'est l'industriel qui fabrique l'avion de combat F-35, des hélicoptères militaires, des satellites et les intercepteurs du système antimissile Patriot. Son premier client est le gouvernement américain.
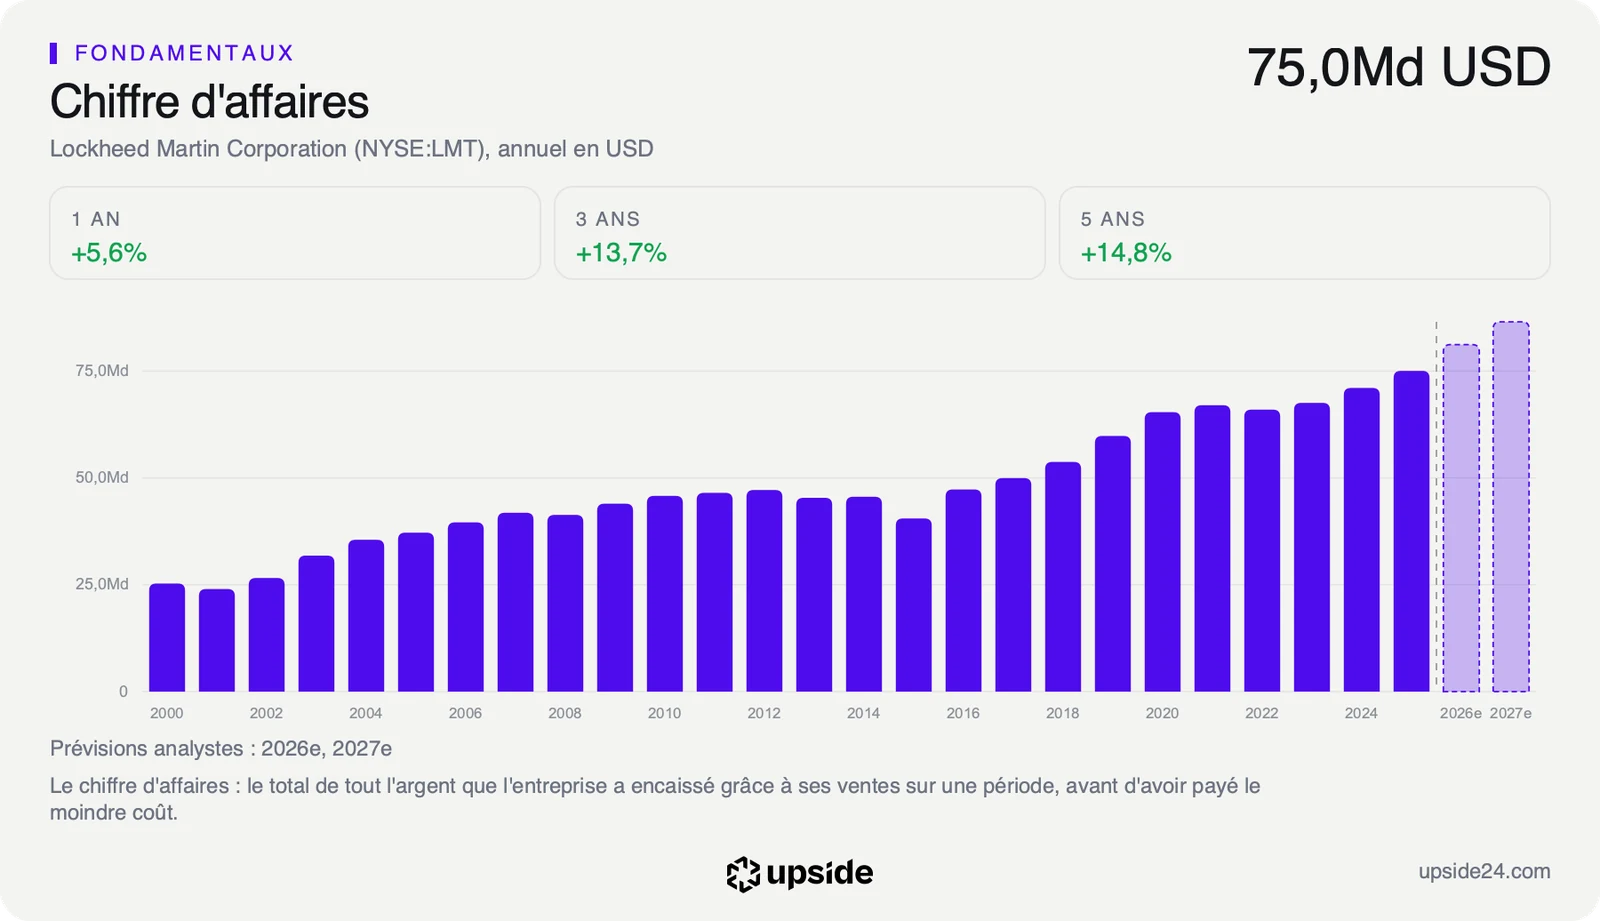
Le carnet de commandes, c'est-à-dire les contrats signés mais pas encore livrés, atteint un record de 292 milliards de dollars. Il a grossi de 27% en un seul trimestre. Ce montant représente plus de trois ans et demi de chiffre d'affaires du groupe.
Le contrat pluriannuel de production des intercepteurs PAC-3 MSE, ceux du système Patriot, en représente à lui seul 52,5 milliards de dollars. La branche missiles a d'ailleurs vu ses ventes bondir de 24% sur le trimestre, à 4,5 milliards de dollars. Les montées en cadence des systèmes Patriot et THAAD, deux boucliers antimissiles, lui ont apporté 480 millions de dollars de ventes en plus.
Le groupe a relevé ses prévisions pour 2026 pour la deuxième fois de suite. Il vise désormais 80 à 82 milliards de dollars de ventes, contre 79,75 à 81,75 milliards en juillet, et un bénéfice par action de 30,35 à 30,75 dollars. Le dividende augmente pour la 24e année consécutive. Jim Taiclet, président et directeur général, dit tirer de cet élan la confiance nécessaire pour relever à nouveau les objectifs de ventes, de bénéfice et de trésorerie.
Les contrats de production du F-35 à partir du lot 20 sont toujours en négociation avec le gouvernement américain, et les coûts engagés dépassent déjà les financements autorisés.
Ce que la trésorerie change
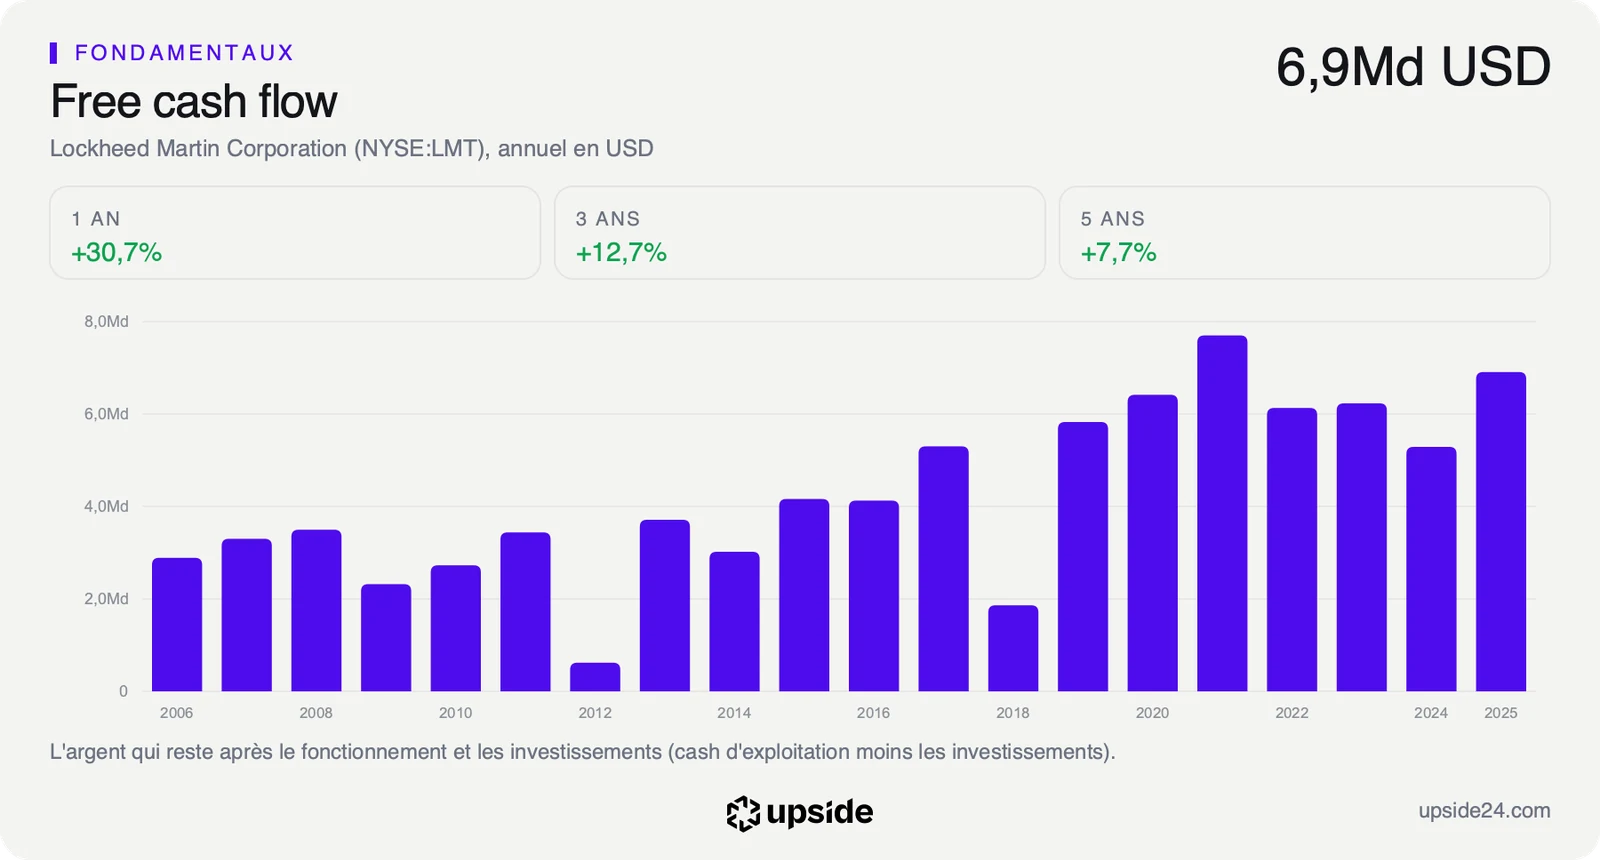
Le relèvement le plus net porte sur la trésorerie disponible (le free cash flow), c'est-à-dire l'argent qui reste une fois payées les dépenses d'exploitation et les investissements. Lockheed Martin en vise désormais 7,8 à 8 milliards de dollars en 2026, contre 7 à 7,2 milliards en juillet. Au milieu de la fourchette, c'est environ 11% de plus en trois mois.
Les ventes, elles, ne sont relevées que de 250 millions de dollars en bas de fourchette. Le groupe ne vend donc pas beaucoup plus que prévu, il encaisse plus. Sa prévision de flux d'exploitation passe de 9,2 à 9,4 milliards de dollars à 10 à 10,2 milliards.
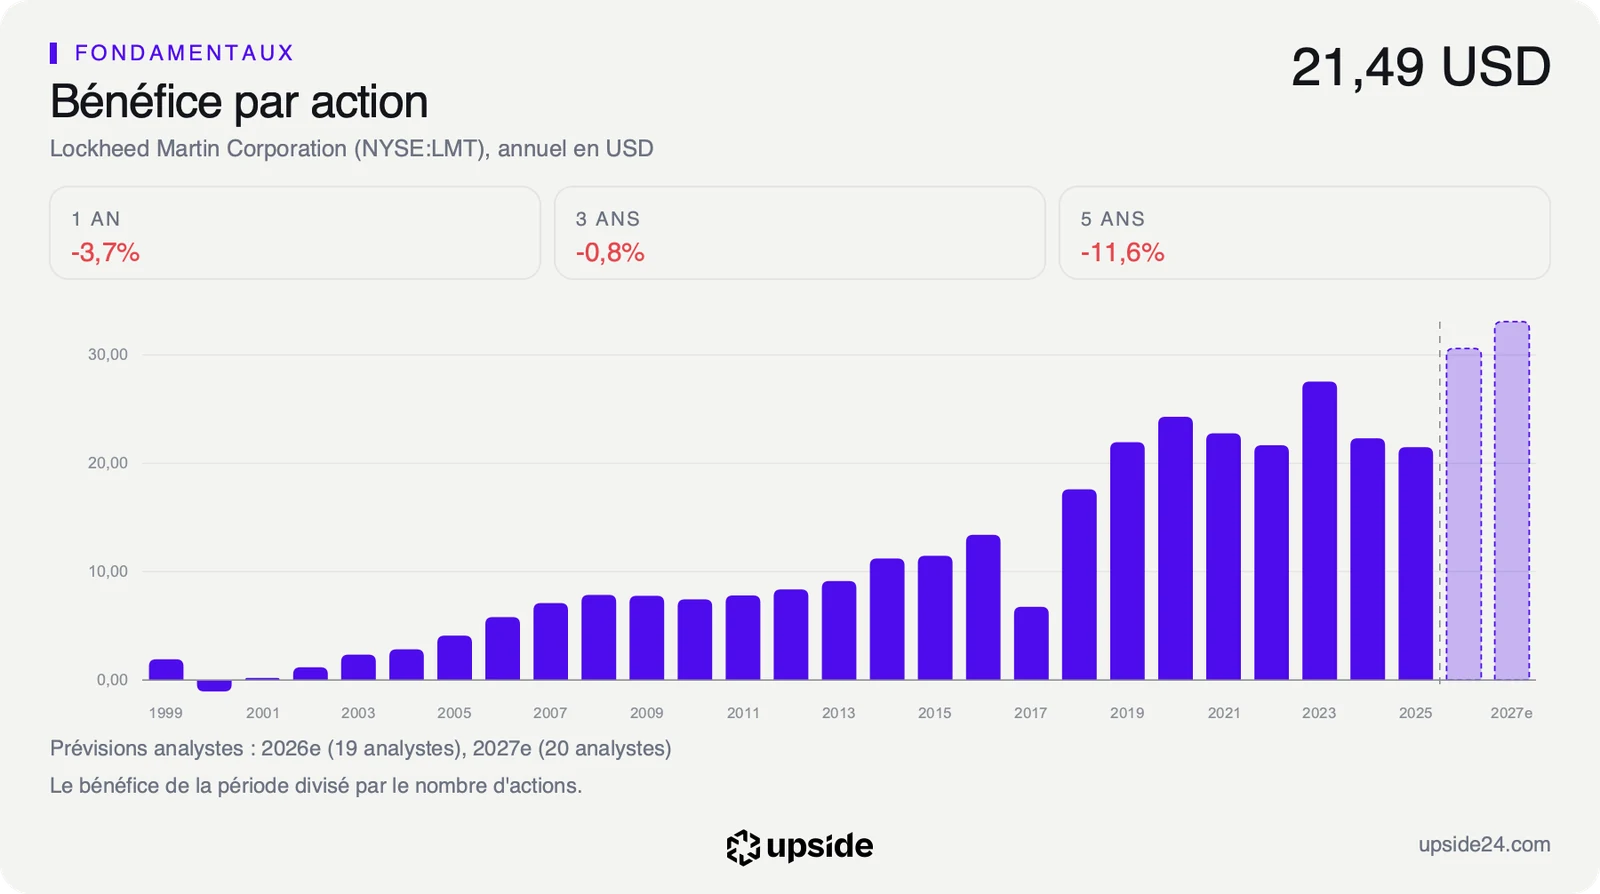
Les analystes attendent 30,60 dollars de bénéfice par action pour 2026, dans le haut de la nouvelle fourchette du groupe, puis 33,08 dollars en 2027. Leur prévision tient donc déjà compte d'une année solide. Elle a été relevée de 0,82% en 90 jours, un mouvement modeste à côté de la hausse du cours.
Au cours du 23 octobre, le marché suppose une croissance de la trésorerie disponible d'environ 2,6% par an pendant dix ans. C'est une hypothèse modeste pour un groupe qui affiche un carnet de commandes record.
Un carnet plein garantit des ventes, pas des marges. Au troisième trimestre, des ajustements défavorables de 40 millions de dollars chacun ont encore pesé sur les programmes F-16 et C-130, deux avions plus anciens du catalogue. Le prix tient compte de ce risque d'exécution. Sur douze mois, la trésorerie disponible atteint 8,38 milliards de dollars, soit 6% de la valeur en Bourse, environ 6 dollars par an pour 100 dollars d'actions.
Le titre se paie 19,78 fois les bénéfices attendus, contre 24,56 pour la médiane des 213 sociétés de son sous-secteur de l'aéronautique et de la défense. Face à sa propre histoire, ce multiple se situe pourtant dans les 5% les plus élevés de ses cinq dernières années, c'est-à-dire plus cher que 95% du temps.
La valorisation de Lockheed Martin face aux 213 sociétés de son sous-secteur est détaillée dans son rapport.
Deux séances à +9,55%
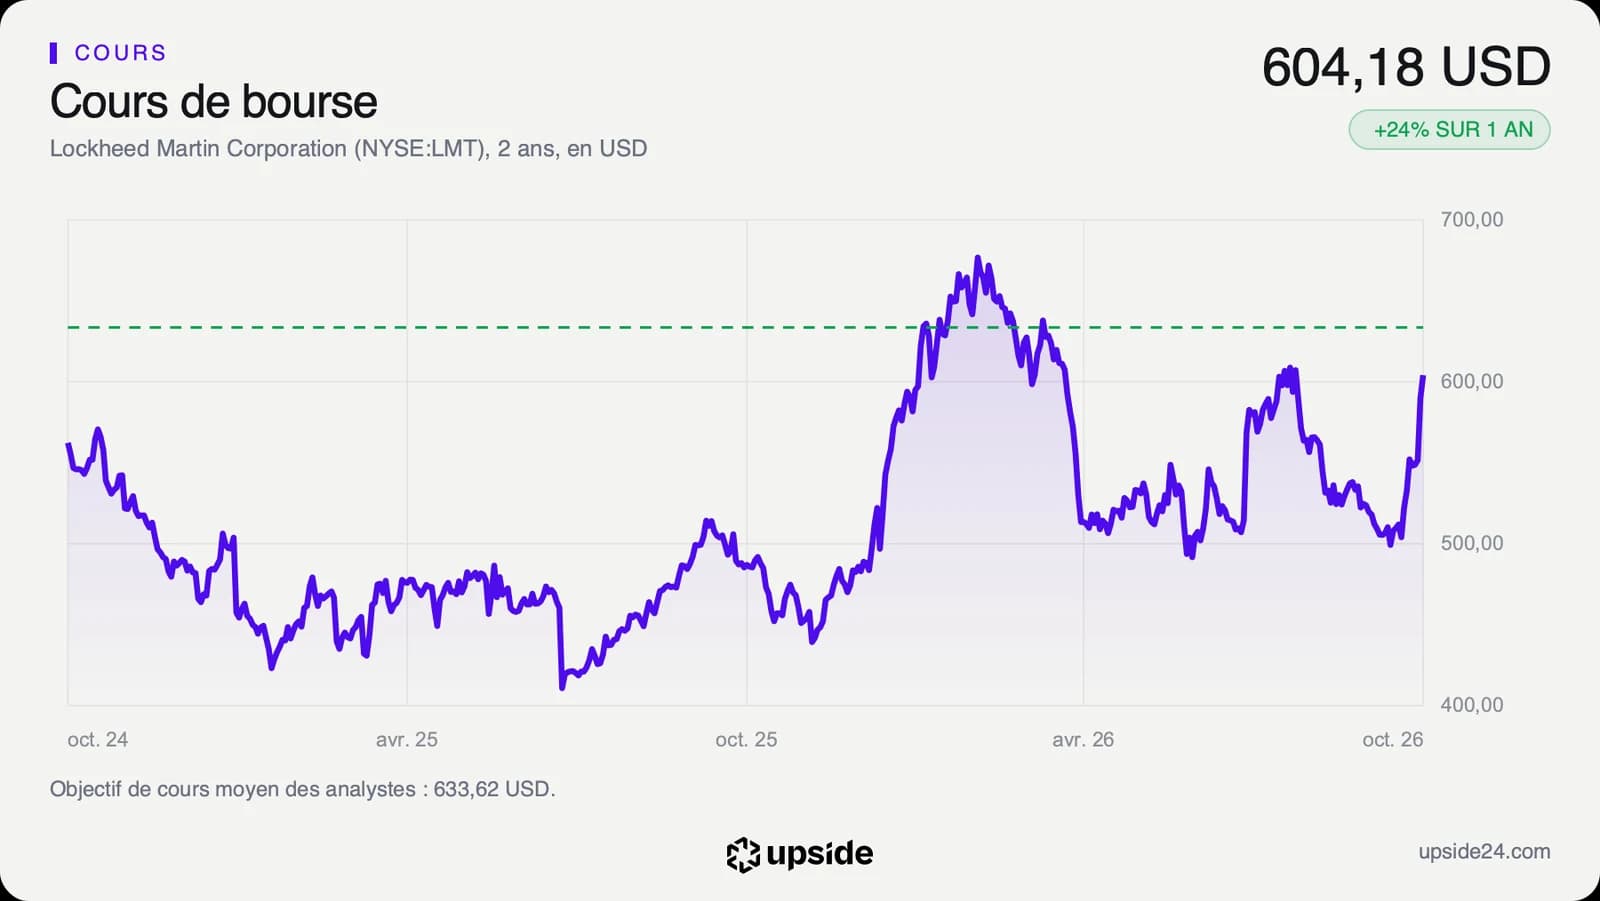
L'action Lockheed Martin a clôturé jeudi 22 octobre à 589,91 dollars, en hausse de 6,96% sur la veille, après un plus haut à 608 dollars. Près de 2,95 millions de titres ont changé de mains, le double de la veille. Vendredi, elle a encore gagné 2,42% à 604,18 dollars. En deux séances, le groupe a pris plus de 12 milliards de dollars de valeur en Bourse.
Le même jeudi, RTX gagnait 2% et Northrop Grumman 3% selon 24/7 Wall St. La hausse de Lockheed Martin a donc été nettement plus forte que celle de ses grands concurrents américains.
Le titre progresse de près de 25% depuis le 1er janvier, mais reste 12,69% sous son plus haut des douze derniers mois, à 692 dollars. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 77,98. Au-dessus de 70, un titre est jugé suracheté.
Sur deux ans, le parcours a été heurté. Le titre avait touché un plus bas de clôture de 410,74 dollars le 22 juillet 2025, puis un plus haut de 676,70 dollars le 2 mars 2026, avant de reperdre plus d'un quart de sa valeur jusqu'en juin. La séance du 22 octobre le ramène dans la moitié haute de cette fourchette. Le marché a donc salué le trimestre sans revenir à ses sommets de mars.
Sur les 23 analystes qui suivent la valeur, 10 sont positifs, 12 neutres et 1 négatif. Un mois plus tôt, ils n'étaient que 8 positifs. Leur objectif de cours moyen d'environ 634 dollars ne dépasse le cours que de 4,87%, dans une fourchette de 498 à 756 dollars.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 26 janvier 2027, date encore estimée. Elle dira si la trésorerie de 2026 atteint bien 7,8 à 8 milliards de dollars, et elle apportera les premières prévisions pour 2027. Le contrat des lots du F-35 reste l'autre point à suivre d'ici là. Sans accord, le groupe prévient que ses résultats et sa trésorerie en souffriront. Le rythme des livraisons de PAC-3 sera le troisième indicateur, puisque la commande de 52,5 milliards de dollars s'étale sur plusieurs années.
Tant que la trésorerie disponible tient dans cette fourchette et que le bénéfice par action de 2026 se rapproche des 30,60 dollars attendus, le prix repose sur une hypothèse plus prudente que les comptes, avec environ 2,6% de croissance par an. Le carnet de 292 milliards de dollars donne alors plusieurs années de visibilité aux ventes.
Si les négociations du F-35 entraînent de nouvelles charges et que la prévision de 33,08 dollars pour 2027 recule, le titre se retrouverait payé au plus haut de ses cinq dernières années pour des bénéfices plus bas. La hausse des deux séances reposerait alors sur un carnet de commandes moins rentable que prévu.