
Dassault Aviation (AM), le constructeur du Rafale, prépare avec l'armée française un Rafale F5 dont les commandes pourraient atteindre un tiers de ses ventes annuelles. Mais le programme dépend du vote du budget 2027, et son lancement en décembre n'est pas encore acquis.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Visibilité du carnet, Avantage concurrentiel |
Un Rafale presque neuf, suspendu au budget
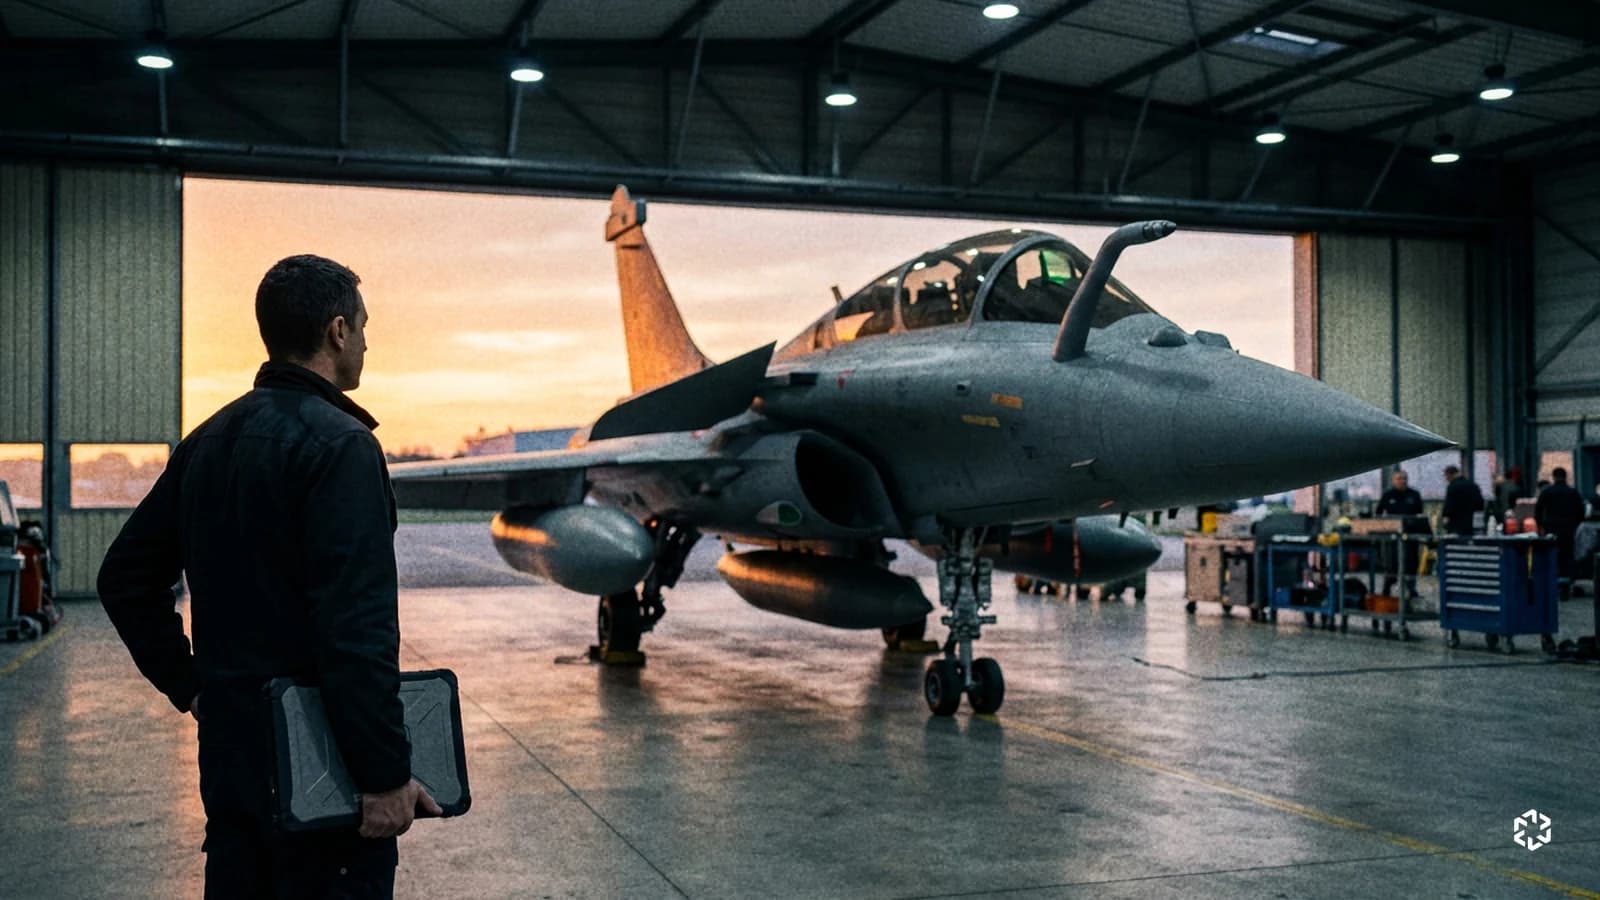
Les Echos ont présenté ce mercredi 14 octobre le projet de Rafale F5, surnommé « Super Rafale », une version très modernisée du chasseur français. Au programme, de l'intelligence artificielle, des capteurs plus fins pour détecter les menaces, un nouveau moteur et un missile hypervéloce destiné à la dissuasion nucléaire. L'avion doit surtout savoir travailler avec des drones pour repérer une menace plus vite, une leçon tirée de la guerre en Ukraine.
Dassault Aviation, c'est le constructeur du Rafale qui équipe l'armée de l'air française et des avions d'affaires Falcon.
Le projet arrive après l'abandon du SCAF, le système de combat aérien du futur que la France devait développer avec l'Allemagne. Paris veut désormais poursuivre seul son prochain avion de combat, et le Rafale F5 doit servir de transition technologique vers ce futur appareil. Pour Dassault Aviation, la maîtrise d'œuvre du programme ne se partage plus avec un industriel allemand.
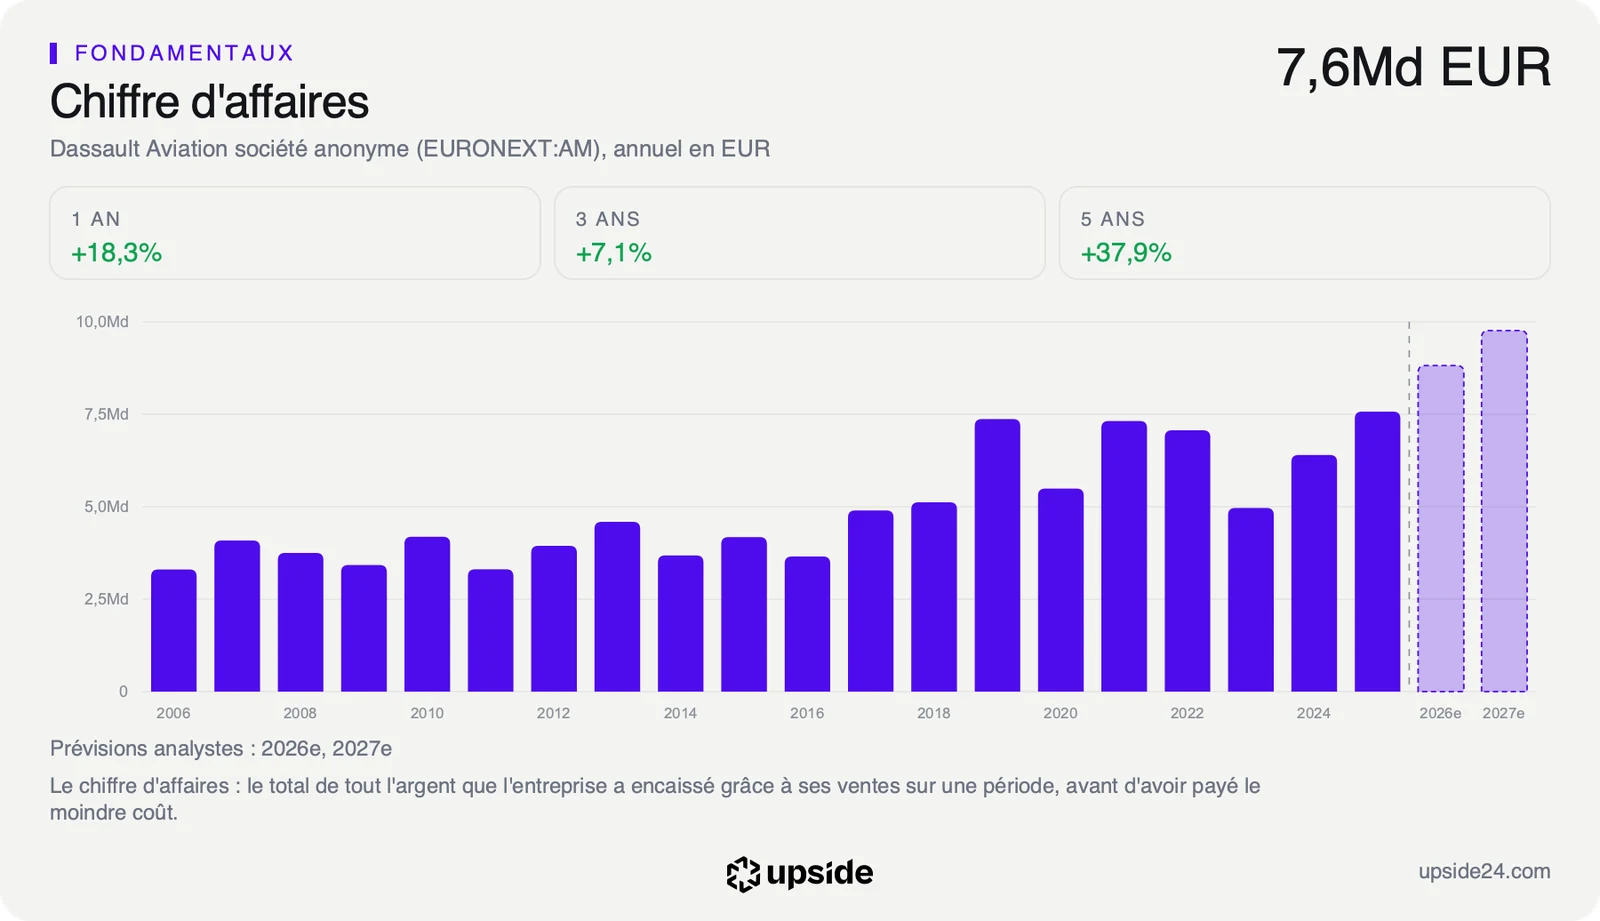
Le lancement est prévu en décembre, sous réserve du budget 2027. S'il est voté, le Rafale F5 pourrait représenter jusqu'à 3 milliards d'euros de commandes, dont environ 628 millions d'euros de dépenses de l'État dès 2027. Rapportés aux 8,73 Md EUR de chiffre d'affaires réalisés par Dassault Aviation sur douze mois, ces 3 milliards pèsent environ un tiers de ses ventes annuelles, étalés sur plusieurs années.
Le reportage ne détaille pas la répartition de ces montants entre les industriels du programme. Le Rafale mobilise aussi Thales pour le radar et l'électronique de bord, ainsi que Safran pour le moteur. La part qui reviendra au constructeur reste donc inconnue à ce stade, et ni le montant final ni le calendrier ne sont arrêtés.
Un programme de développement face à un bilan déjà riche
Le Rafale F5 agit d'abord sur le chiffre d'affaires, et sur une longue durée. Un programme de développement finance des heures d'ingénierie et des essais avant de financer des avions livrés. Les 628 millions d'euros prévus pour 2027 représentent environ 7% des ventes annuelles du groupe, un plafond puisque cette somme se partage entre plusieurs industriels.
L'effet le plus durable se joue sur la carrière commerciale de l'avion. Un chasseur qui reçoit une mise à jour majeure reste crédible plus longtemps face aux avions américains dans les appels d'offres à l'export. Les pays qui ont déjà acheté le Rafale peuvent aussi moderniser leurs appareils plutôt que d'en changer.
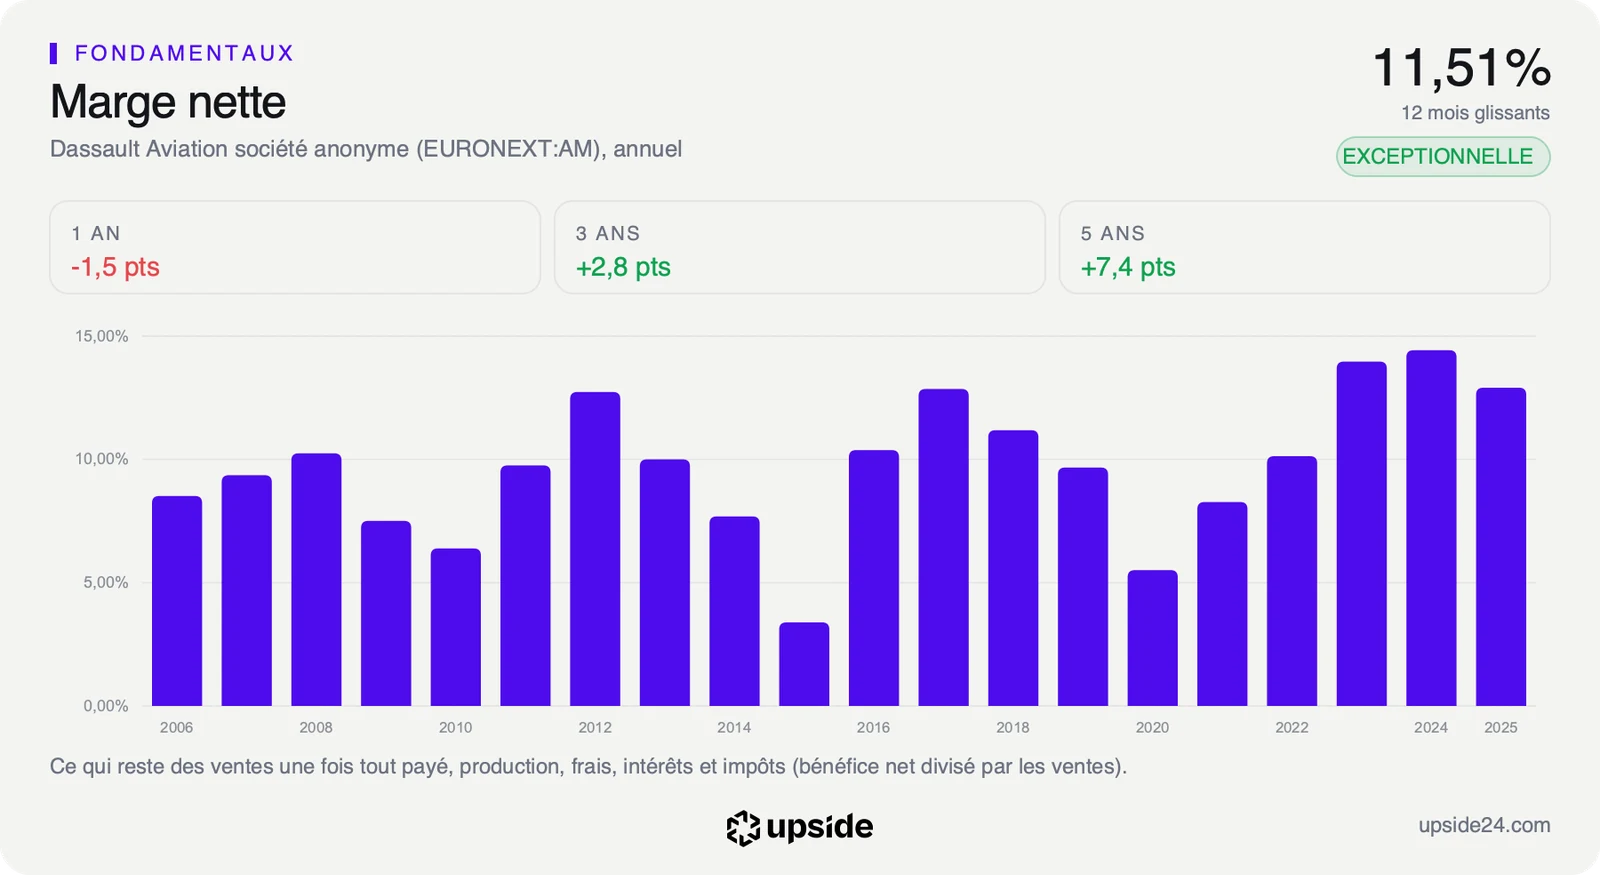
Ce chiffre d'affaires arrive dans un groupe qui garde 11,51 euros de bénéfice pour 100 euros de ventes, sa marge nette sur douze mois. La médiane des 214 sociétés de son sous-secteur aéronautique et défense, la société du milieu du classement, en garde 5,57 euros. Dassault Aviation transforme donc ses ventes en bénéfice deux fois mieux que l'entreprise moyenne de son secteur.
Le bilan du groupe sort lui aussi de l'ordinaire. Sa trésorerie atteint 9,84 Md EUR, soit 45,18% de sa valeur en Bourse, nourrie en partie par les acomptes que versent les États clients à la commande. Un acheteur de l'action paie ainsi près de la moitié de son prix en liquidités déjà au bilan, pour une dette presque nulle. Ces acomptes engagent le groupe à livrer, mais ils lui évitent d'emprunter pour financer ses chaînes de production, y compris pendant un long programme de développement comme celui du Rafale F5.
Au cours du 14 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, progressera d'environ 2,3% par an pendant dix ans. Cette hypothèse ne demande au groupe ni nouveau contrat ni accélération de ses livraisons. Le Rafale F5 vient donc s'ajouter à un scénario que le cours ne prend pas encore en compte.
Ce chiffre se lit comme une barre à franchir. Plus elle est basse, moins le prix actuel exige de la société pour être justifié. Une croissance de 2,3% par an correspond à peu près au rythme de l'inflation, pour un groupe dont les ventes ont varié de plusieurs milliards d'euros d'une année à l'autre au gré des livraisons.
La comparaison avec les 214 sociétés du sous-secteur dit si cette prudence du marché se justifie, dimension par dimension.
Ce que le marché en fait déjà
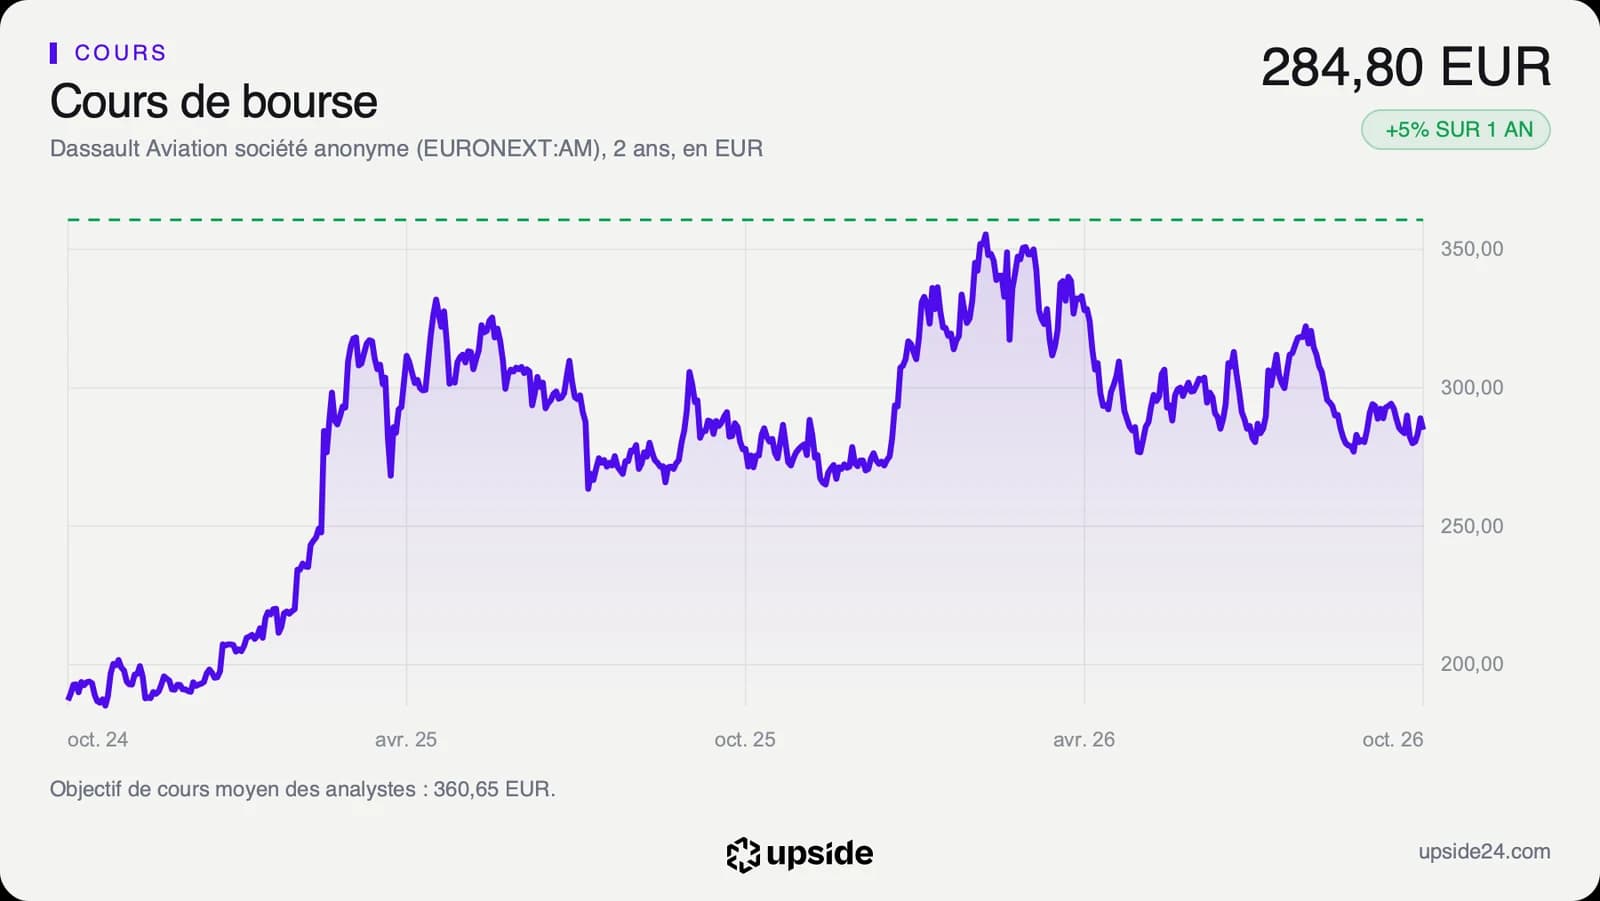
L'action Dassault Aviation cotait 284,80 euros vers 9h20 ce mercredi 14 octobre à Paris, en hausse de 0,56% face à la clôture de la veille, à 283,20 euros. Sur un an, le titre a gagné 4,78%, quand l'action médiane de son sous-secteur a reculé de 10,12%. Il reste pourtant 21,28% sous son plus haut des douze derniers mois, 361,80 euros, atteint au début de l'année. L'écart avec son secteur montre que le titre a mieux résisté que la plupart des valeurs aéronautiques, sans pour autant tenir ses sommets.
Le cours évolue 7,05% sous sa moyenne des 200 dernières séances, le cours moyen sur cette période qui sert de repère de tendance de fond. Il est aussi 2,54% sous sa moyenne des 50 dernières séances. Les deux repères décrivent un titre qui n'a pas retrouvé de tendance depuis son repli du printemps.
Sur les 17 analystes qui suivent la valeur, 9 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen, environ 361 euros, laisse près de 27% de potentiel face au cours, et les cibles s'étalent de 300 à 435 euros.
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera. Les 135 euros qui séparent la cible la plus basse de la plus haute disent aussi que le consensus est loin d'être unanime sur le rythme des livraisons à venir.
Leur estimation de bénéfice par action pour 2026 a été révisée de 1,16% en baisse sur trois mois. Le mouvement reste faible, mais il explique en partie un cours qui ne profite pas des annonces sur le Rafale. Le tableau d'impact classe la news en positif sur le fondamental, et le marché attend visiblement le vote du budget pour la prendre en compte.
Le point de bascule
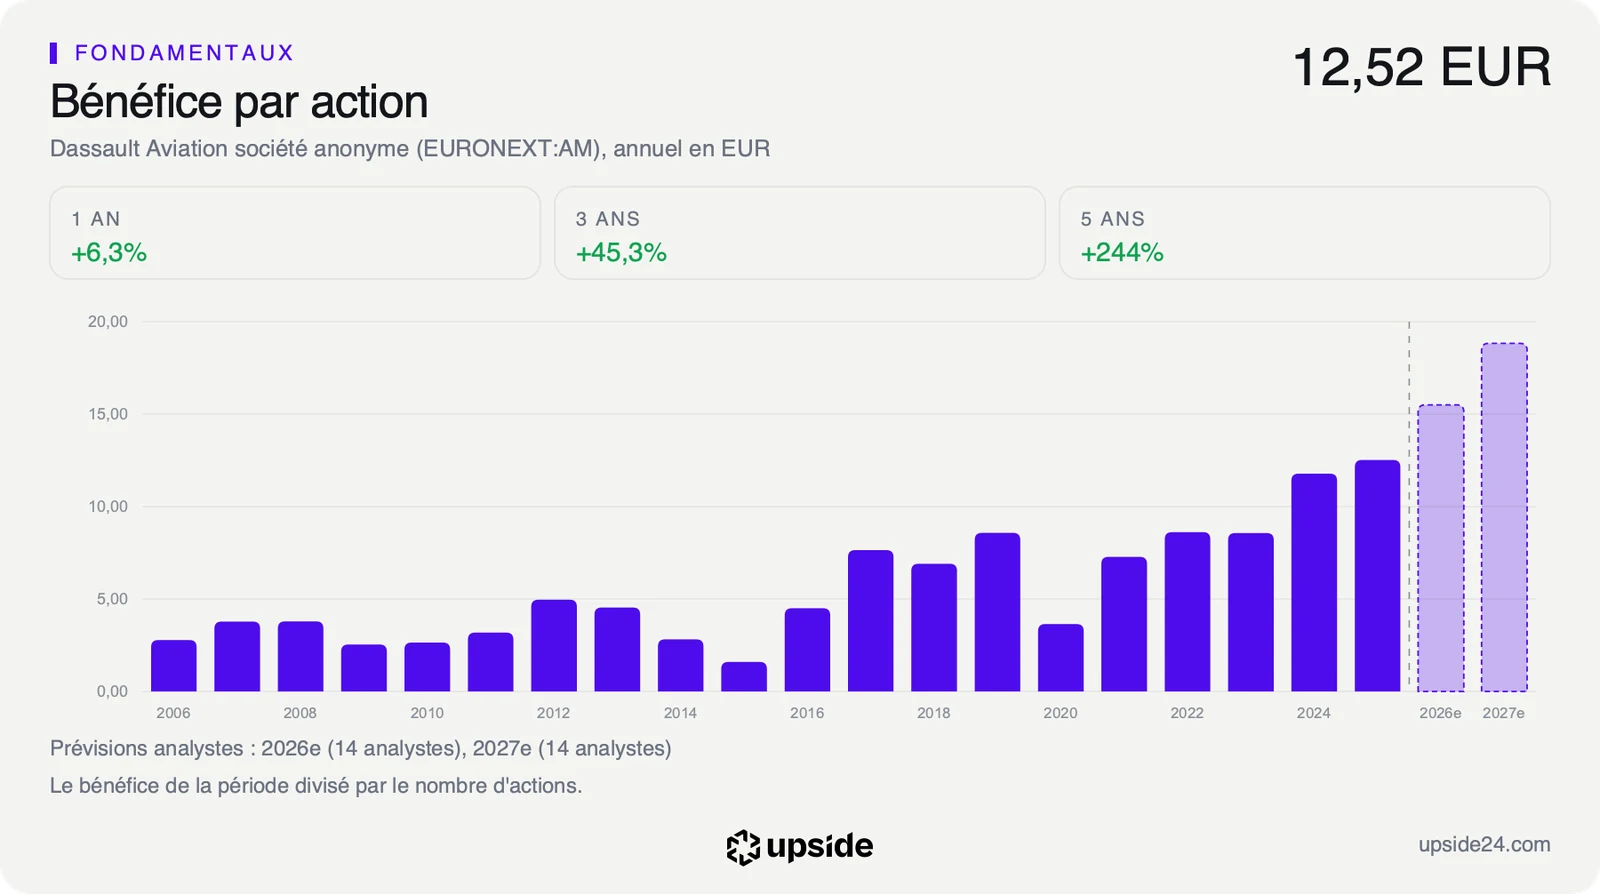
L'indicateur à suivre est le chiffre d'affaires, et le prochain rendez-vous est le vote du budget 2027, qui conditionne le lancement du programme en décembre. Les analystes attendent environ 8,8 milliards d'euros de ventes en 2026, en hausse de près de 19%, et un bénéfice par action d'environ 15,5 euros, contre 12,52 euros publiés pour 2025.
Tant que les ventes suivent ce rythme et que le free cash flow reste positif, comme les 1,34 Md EUR dégagés sur douze mois, l'hypothèse de 2,3% par an que porte le cours reste très en dessous de ce que le groupe livre. Le Rafale F5 ajoute alors plusieurs années de ventes possibles à l'avion, sans que le prix de l'action l'intègre.
Si le budget étale les crédits et que les ventes retombent vers leur rythme de 6,22% par an des cinq derniers exercices, le programme glisse d'un an ou plus. La trésorerie de 9,84 Md EUR amortit ce retard, mais le bénéfice attendu pour 2026 deviendrait alors le point faible du dossier, et le multiple payé par le marché redeviendrait celui d'une société sans relais de croissance identifié.