
BYD (1211), le constructeur chinois de voitures électriques et de batteries, a vendu 2,26 millions de voitures électriques en 2025, 600 000 de plus que Tesla. Mais son action a perdu 32,54% en un an, freinée par des bénéfices en recul.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, qualité de la demande |
Ce qui a changé de rang
Selon un article de franceinfo publié le 12 octobre 2026, jour d'ouverture du Mondial de l'automobile de Paris, BYD est devenu en 2025 le premier vendeur mondial de voitures électriques. Le constructeur chinois en a écoulé 2,26 millions dans le monde, contre 1,64 million pour Tesla, la marque d'Elon Musk. Il fait partie des têtes d'affiche du salon parisien. En 2011, Elon Musk se moquait encore du design et de la technologie de ses voitures, peu après l'entrée de Warren Buffett à son capital.
BYD, ce sont les Dolphin, Atto 2 et Seal que l'on croise de plus en plus sur les parkings et aux bornes de recharge, mais c'est d'abord un fabricant de batteries. Fondé en 1994 à Shenzhen, le groupe fournissait des batteries pour téléphones avant de passer à l'automobile en 2003. Il est aujourd'hui le deuxième producteur mondial de batteries pour voitures électriques, derrière son compatriote CATL, et en revend à ses concurrents. Il fait très peu appel à des sous-traitants, de la batterie jusqu'à l'assemblage, ce qui lui permet de tenir ses coûts.
L'Europe est son nouveau terrain. Selon l'Association des constructeurs européens d'automobiles, citée par franceinfo, BYD y a vendu 187 657 véhicules en 2025, contre 50 912 en 2024, soit plus de trois fois plus en un an. En France, il a dépassé les 18 000 voitures vendues fin août 2026, à peine 1,5% du marché. Pour contourner les surtaxes européennes sur les voitures chinoises, il a construit une première usine en Hongrie. La guerre des prix et la baisse des aides publiques en Chine poussent tous les constructeurs du pays à exporter.
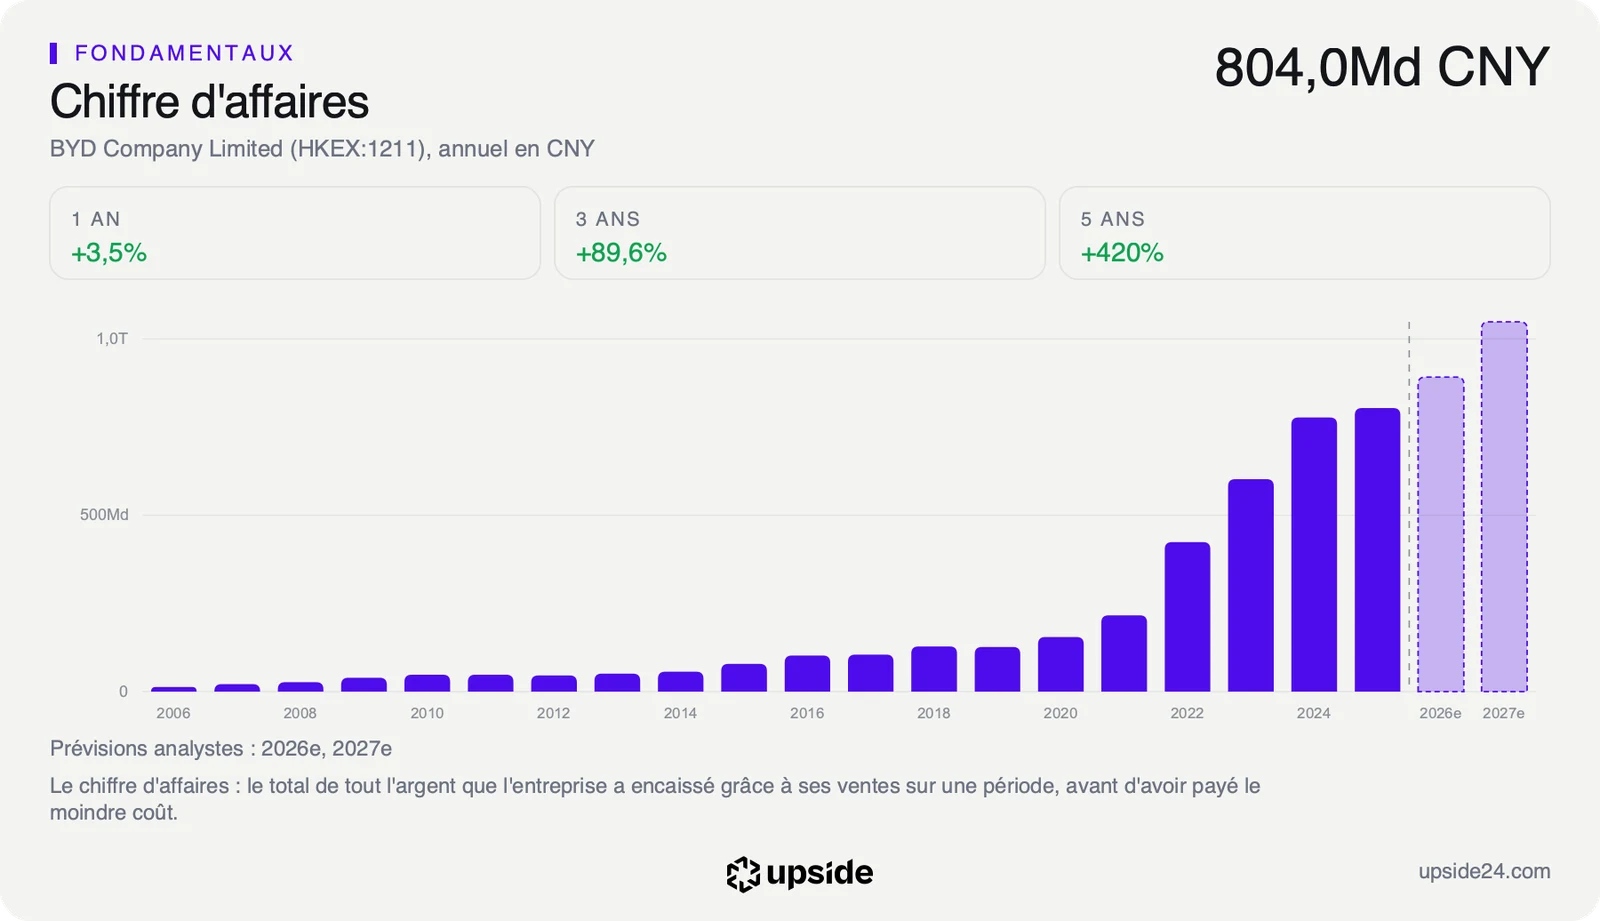
Les limites de ces chiffres sont nettes. L'article donne des volumes, pas le chiffre d'affaires réalisé en Europe, et les volumes de 2025 sont déjà connus des investisseurs. Ils restent modestes face à un groupe qui a réalisé 803,96 Md CNY (milliards de yuans) de chiffre d'affaires sur l'exercice 2025, et dont les ventes ont cessé de progresser depuis.
Ce que le prix incorpore déjà
Le canal de cette actualité est le chiffre d'affaires. Les ventes à l'étranger sont le relais que le groupe cherche, au moment où la guerre des prix pèse sur le marché chinois. Encore faut-il que ces ventes pèsent assez lourd pour relancer un groupe de cette taille.
La croissance passée a été spectaculaire. Le chiffre d'affaires a progressé de 77,05% en trois exercices, de 602,32 Md CNY en 2023 à 803,96 Md CNY en 2025. Mais elle s'est arrêtée. Au premier semestre 2026, BYD a réalisé 344,82 Md CNY de ventes, contre 371,28 Md CNY un an plus tôt, soit un recul de 7,13%. Le premier vendeur mondial de voitures électriques vend donc moins qu'il y a un an, et la percée européenne ne suffit pas encore à compenser le marché chinois.
Ce recul compte plus qu'il n'y paraît. Une usine automobile coûte à peu près autant qu'elle tourne à plein ou non. Quand les ventes baissent, ces frais fixes se répartissent sur moins de voitures et pèsent sur le bénéfice. Le groupe a construit ses capacités pour une croissance continue, et la guerre des prix l'oblige en même temps à baisser ses tarifs.
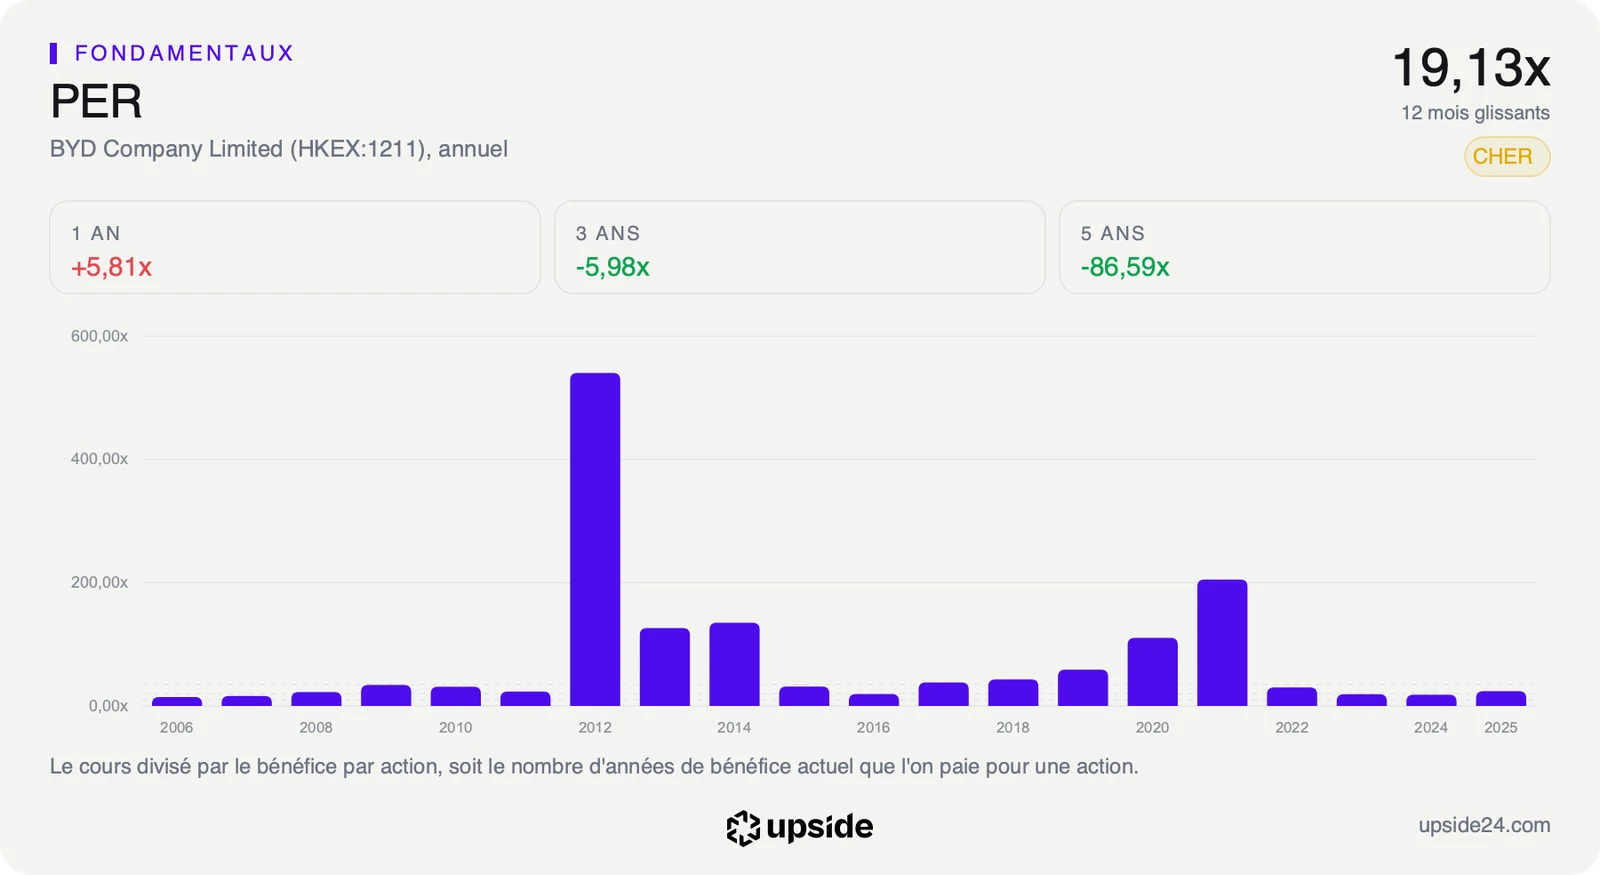
Le prix de l'action tient compte de ce ralentissement. Le calcul qui dit quelle croissance future le cours suppose ne se fait pas ici, parce que l'argent dégagé par l'activité est négatif. Reste à comparer le titre à sa propre histoire. Son PER, le prix de l'action divisé par le bénéfice par action, se situe dans les 10% les plus faibles des cinq dernières années. Autrement dit, l'action n'a presque jamais été aussi peu chère par rapport à ses bénéfices depuis cinq ans.
Face aux autres constructeurs, l'écart disparaît. L'action se paie 13,53 fois les bénéfices attendus par les analystes pour l'exercice en cours, contre 14,16 fois pour la médiane de 74 constructeurs automobiles. Un acheteur paie 13,53 yuans pour chaque yuan de bénéfice espéré, à peu près le prix du concurrent type. Le marché ne paie donc plus BYD comme une valeur de croissance, mais comme un constructeur ordinaire. Un multiple bas peut signaler une bonne affaire ou un bénéfice que les investisseurs croient menacé, et c'est ce second doute qui domine tant que les ventes reculent. L'analyse complète de BYD reprend la rentabilité, le bilan et la valorisation, dimension par dimension.
Ce que le marché en fait déjà
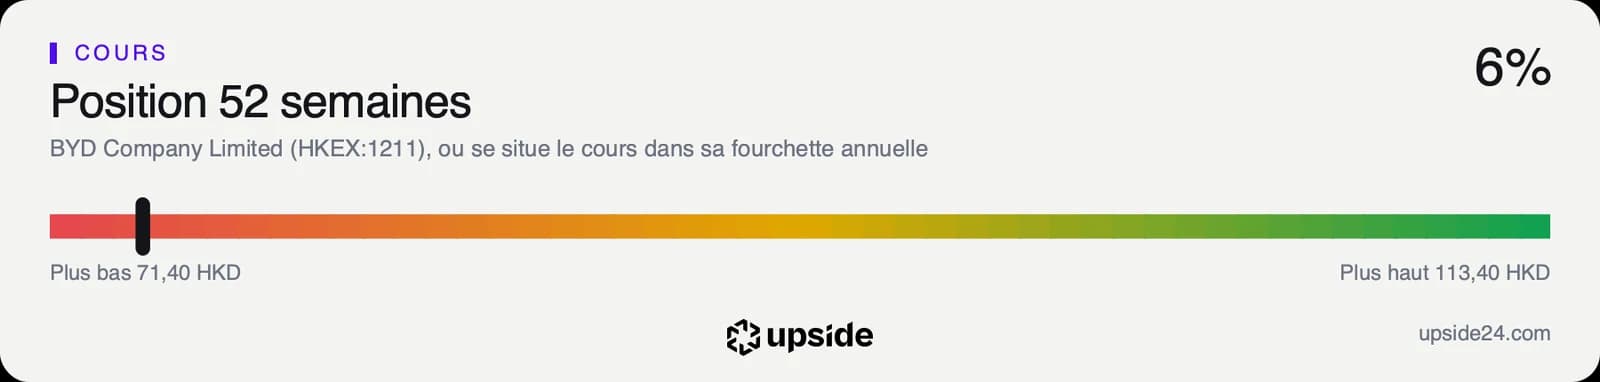
L'action BYD cotait 74 dollars de Hong Kong lundi 12 octobre vers 14h30, heure de Hong Kong. Elle a perdu 32,54% en un an et se situe 34,74% sous son plus haut des cinquante-deux dernières semaines, à 113,4 dollars de Hong Kong. Le plus bas de l'année, 71,4 dollars de Hong Kong, n'est pas loin. Le plus haut a été touché le 16 avril 2026 et le plus bas le 30 juin, soit près de 37% de baisse en moins de trois mois. Depuis le 1er janvier, le recul atteint 22,92%. À ce cours, le groupe vaut 98,48 milliards de dollars en Bourse.
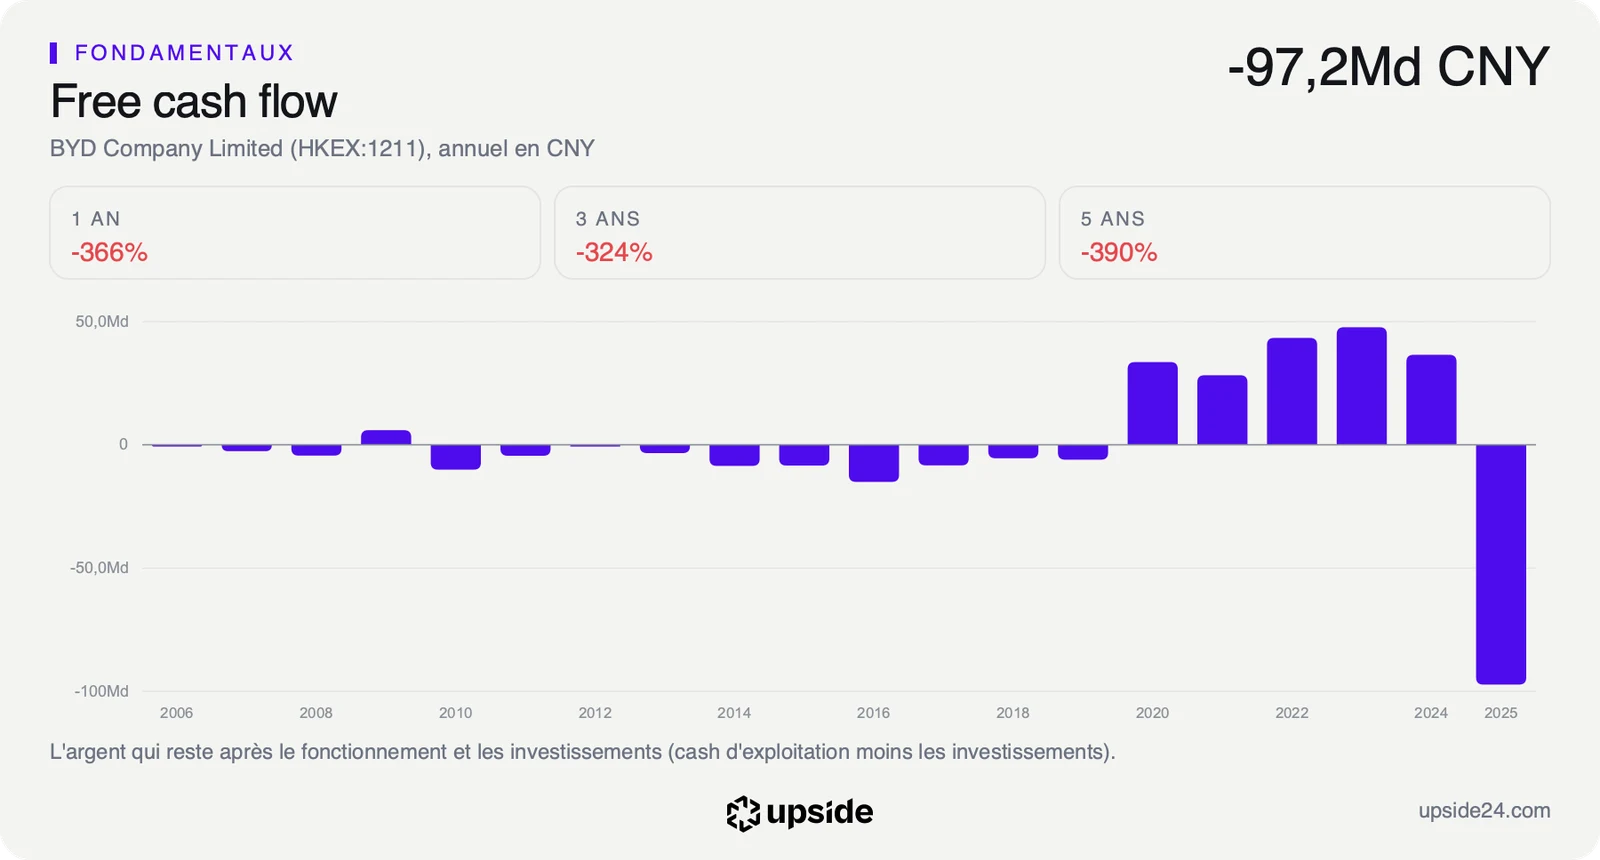
L'actualité va dans le bon sens, mais le cours regarde ailleurs. Les investisseurs jugent BYD sur ses comptes, et ces comptes se dégradent. Le bénéfice net est passé de 40,25 Md CNY en 2024 à 32,30 Md CNY en 2025, et le free cash flow, l'argent qui reste une fois payés l'activité et les investissements, est négatif de 57,60 Md CNY sur les douze derniers mois. Vendre plus de voitures que Tesla ne suffit pas quand le bénéfice recule. Le marché ne conteste pas la place de numéro un, il doute de ce qu'elle rapporte aux actionnaires, qui touchent un dividende égal à seulement 0,56% du cours chaque année.
La tendance reste baissière. Le titre évolue 20,11% sous sa moyenne des 200 dernières séances, à 92,63 dollars de Hong Kong. Le RSI sur quatorze séances, un indicateur sur 100 de l'intensité des mouvements récents, ressort à 37,62, un niveau qui ne signale ni excès de vente ni emballement.
Les analystes, eux, restent confiants. Sur 27 analystes, 22 sont positifs, 5 neutres et aucun négatif. Leurs estimations de bénéfice pour l'exercice en cours ont été relevées de 3,82% en 90 jours. Le décalage entre leur confiance et la baisse du cours est le vrai sujet du dossier.
Le point de bascule
Le prochain rendez-vous est fixé au 30 octobre, date de la publication des comptes du troisième trimestre. Les analystes attendent environ 891 Md CNY de chiffre d'affaires sur l'ensemble de 2026, soit une hausse de près de 11%. Après un premier semestre à 344,82 Md CNY, cela suppose environ 547 Md CNY au second semestre, plus d'un quart de plus qu'au second semestre 2025.
Dans un scénario favorable, le troisième trimestre montre des ventes de nouveau en hausse sur un an, portées par l'export, et un free cash flow qui cesse de se creuser. Le multiple de 13,53 fois devient alors celui d'un groupe qui gagne plus que ses concurrents, avec une marge nette de 3,79% contre 1,66% pour la médiane du secteur.
Dans un scénario défavorable, les ventes restent sous leur niveau de 2025 et les analystes abaissent leurs attentes. Le multiple anticipé remonte alors vers les 19,13 fois des bénéfices passés, et le titre perd son principal argument.
Tant que les ventes trimestrielles restent sous celles de l'an dernier, le multiple bas reste le prix d'une croissance arrêtée. Si le 30 octobre montre un trimestre au-dessus des environ 211 Md CNY du troisième trimestre 2025, le même multiple devient l'un des plus bas du secteur pour une rentabilité bien supérieure.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. BYD : 803,96 Md CNY sur l'exercice 2025, contre 602,32 Md CNY en 2023, soit +77,05% en trois exercices. 344,82 Md CNY au premier semestre 2026, contre 371,28 Md CNY un an plus tôt.
- Bénéfice net : ce qui reste une fois payées toutes les charges et les impôts. BYD : 32,30 Md CNY en 2025, contre 40,25 Md CNY en 2024.
- Marge nette : le bénéfice net rapporté aux ventes. BYD : 3,79% sur douze mois glissants, contre 1,66% pour la médiane de 74 constructeurs.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. BYD : 13,53 fois, contre 14,16 fois pour la médiane de 74 constructeurs, au 12 octobre 2026.
- PER face à son histoire : la place du PER actuel parmi ceux des cinq dernières années. BYD : dans les 10% les plus faibles.
- Free cash flow : l'argent qui reste une fois payés l'activité et les investissements. BYD : -57,60 Md CNY sur douze mois glissants, -97,23 Md CNY sur l'exercice 2025.
- Révision des estimations : l'évolution du bénéfice attendu par les analystes. BYD : +3,82% sur 90 jours.
- RSI : un indicateur sur 100 de l'intensité des hausses et des baisses récentes, dit survendu sous 30. BYD : 37,62.
- Consensus des analystes : la répartition des avis publiés. BYD : 22 positifs, 5 neutres et aucun négatif sur 27 analystes.