
Siemens Energy (ENR) a bouclé mercredi 11 novembre un exercice record et vise désormais une marge de 20 à 22% en 2030, contre 12,4% aujourd'hui. Mais son action, qui a bondi de 10,78% dans la séance, reste encore loin de son sommet du printemps.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Attentes, probabilité du scénario |
Ce qui a été annoncé
Siemens Energy a publié mercredi 11 novembre les comptes de son exercice clos fin septembre, accompagnés de ses objectifs pour 2030. Le groupe munichois fabrique les turbines qui transforment le gaz en électricité dans les centrales, les éoliennes posées en mer et les lignes à haute tension qui transportent le courant sur de longues distances.
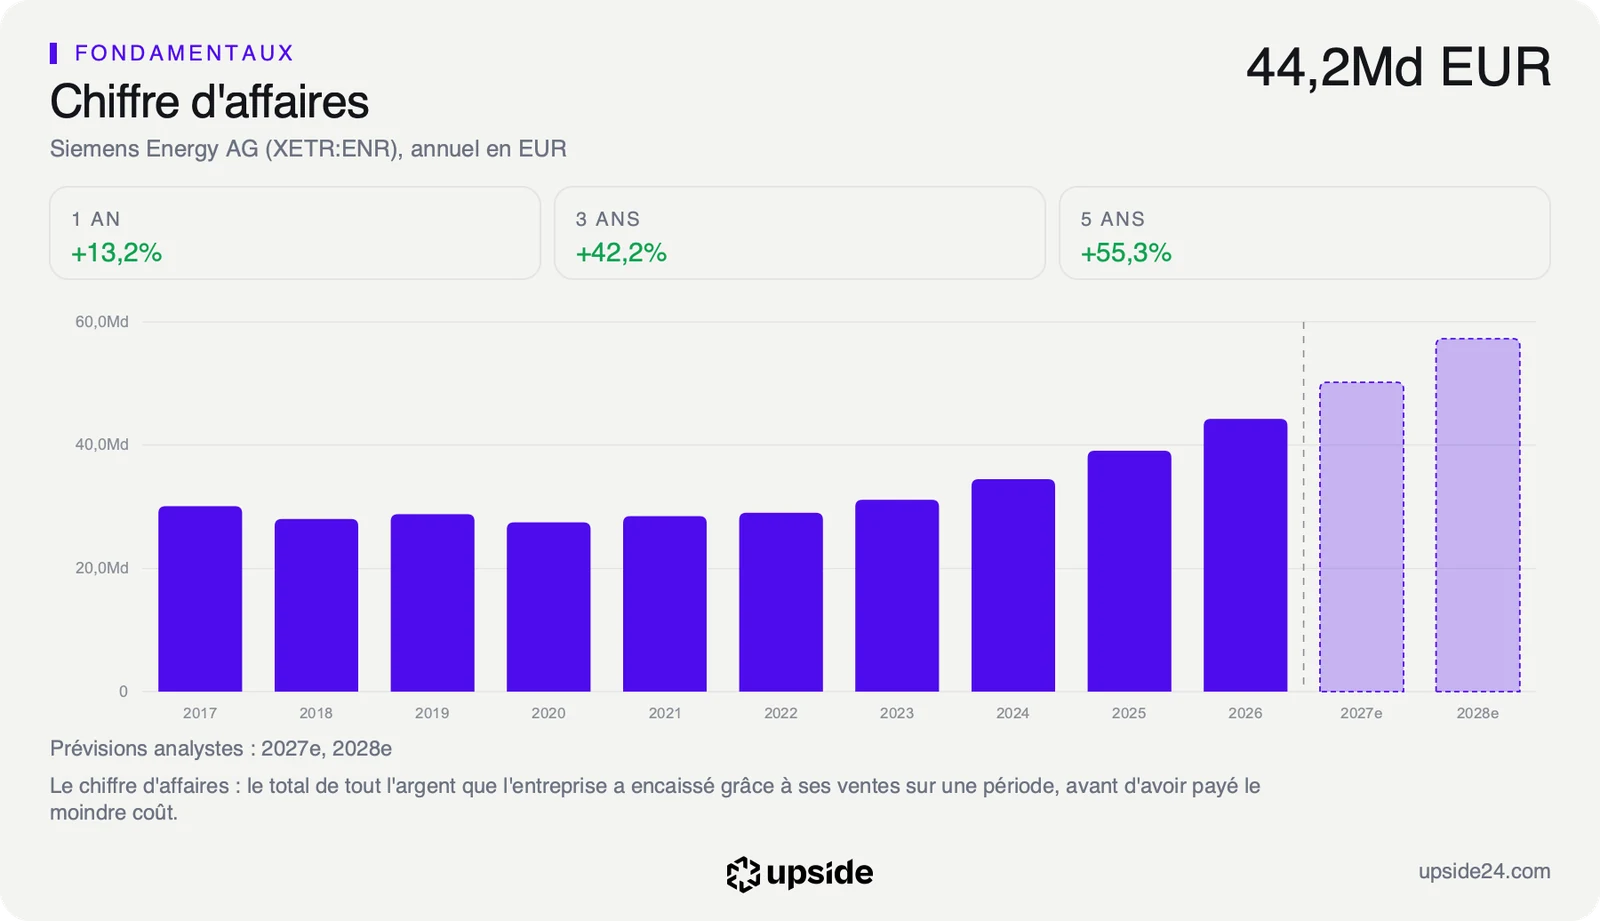
Les commandes de l'exercice ont atteint 68,1 milliards d'euros et le chiffre d'affaires 44,24 milliards, deux records selon le communiqué de la société. Le carnet de commandes, ces contrats signés mais pas encore livrés, monte à 164 milliards d'euros, soit près de quatre années de chiffre d'affaires. Le bénéfice net revenant aux actionnaires atteint 3,78 milliards d'euros contre 1,41 milliard un an plus tôt.
Pour 2030, la direction vise une marge de 20 à 22% avant éléments exceptionnels, c'est-à-dire la part des ventes qui reste en bénéfice d'exploitation hors charges ponctuelles. Elle était de 12,4% sur l'exercice écoulé. Le groupe prévoit aussi une croissance de ses ventes de 12 à 14% par an d'ici là, à périmètre comparable.
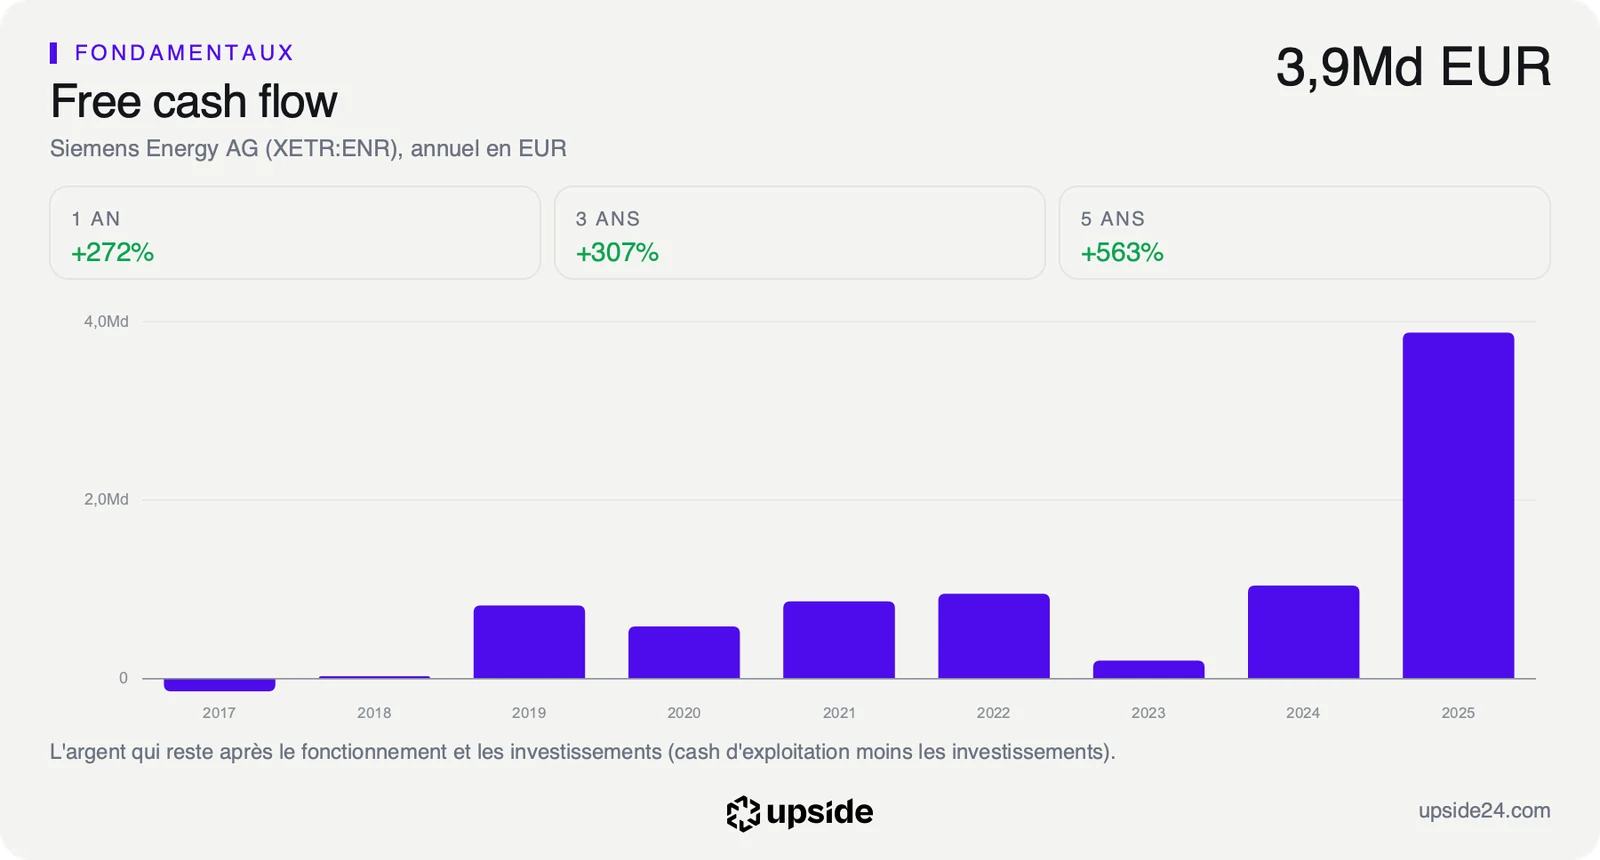
L'exercice 2027 sert de première marche avec une marge de 14 à 16% et un bénéfice net d'environ 5 milliards d'euros. La direction y attend aussi environ 10 milliards d'euros de free cash flow avant impôts, l'argent qui reste une fois l'activité et les investissements payés.
Les centres de données, ces bâtiments remplis de serveurs qui font tourner l'intelligence artificielle, pèsent désormais plus d'un quart des ventes de l'activité turbines à gaz, rapporte Bloomberg. Christian Bruch, le directeur général, précise qu'ils représentent moins de 10% du carnet de commandes total. Il juge même « trop exubérantes » les attentes sur le rythme de construction de ces infrastructures.
Le groupe propose un dividende de 2,30 euros par action, plus du triple des 0,70 euro versés l'an dernier. Il prévoit aussi jusqu'à 9 milliards d'euros de rachats d'actions d'ici 2030, soit environ 8% de sa capitalisation boursière actuelle. Le communiqué ne détaille ni les objectifs de marge de chaque activité pour 2030 ni la part des centres de données dans les commandes de l'exercice.
Ce que le prix incorpore déjà
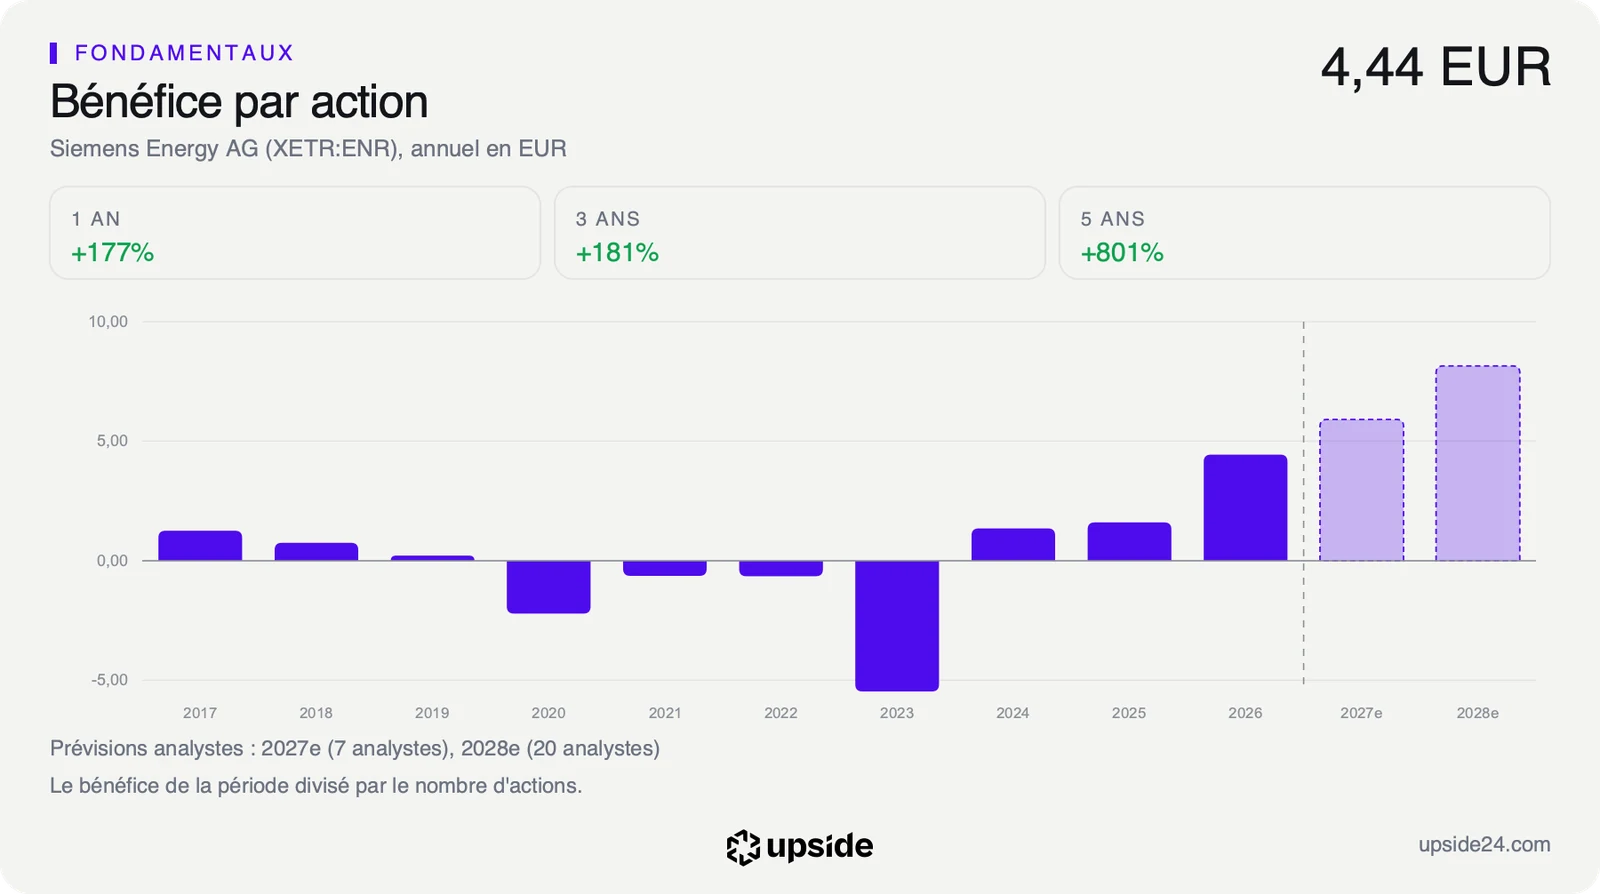
Une ambition de marge agit sur les attentes avant d'agir sur les comptes. Pour l'exercice en cours, les analystes attendaient en moyenne un bénéfice par action de 5,91 euros, en hausse d'environ 33% sur les 4,44 euros publiés. La prévision d'environ 5 milliards d'euros de bénéfice net donnée par la direction inclut la part des actionnaires minoritaires de certaines filiales, ce qui empêche de la comparer directement à ce consensus.
Ce consensus avait pourtant reculé de 5,52% en trente jours avant la publication, signe que les analystes doutaient du rythme de hausse des marges. La prévision de la direction ne tranche pas ce doute sur l'exercice en cours. Les 7 analystes qui chiffrent déjà l'exercice se situent entre 5,49 et 6,47 euros par action, une fourchette assez serrée pour un groupe dont la marge doit encore progresser de plusieurs points.
La nouveauté tient donc à l'horizon 2030, que le consensus des analystes ne couvre pas encore. Les prévisions s'arrêtent à l'exercice 2028, avec un bénéfice par action attendu à 8,15 euros. Une marge de 20 à 22% sur des ventes en hausse de 12 à 14% par an porterait le bénéfice bien au-delà, ce que le prix actuel ne retient pas.
Le PER rapporte le cours au bénéfice par action et dit combien d'années de bénéfice coûte une action. Sur les bénéfices attendus pour l'exercice en cours, il ressort à 21,01 fois contre 26,35 pour la médiane des 117 fabricants d'équipements électriques lourds de son sous-secteur. Le titre se paie ainsi environ 20% moins cher que le concurrent type, une décote qui reflète surtout le doute sur la durée du cycle des turbines.
Le prix de l'action dit aussi ce que le marché attend de la trésorerie du groupe. Au cours de clôture du 11 novembre, il suppose que le free cash flow des douze derniers mois recule d'environ 0,5% par an pendant dix ans. Sur les cinq dernières années, les ventes du groupe ont pourtant progressé de 7,31% par an.
Un marché qui suppose une baisse de la trésorerie d'un groupe en pleine croissance doute de la durée de cet argent. Une partie vient des acomptes versés à la commande d'une turbine, des sommes encaissées avant la livraison qui reviendraient à la normale si les commandes ralentissaient. La fiche de Siemens Energy donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
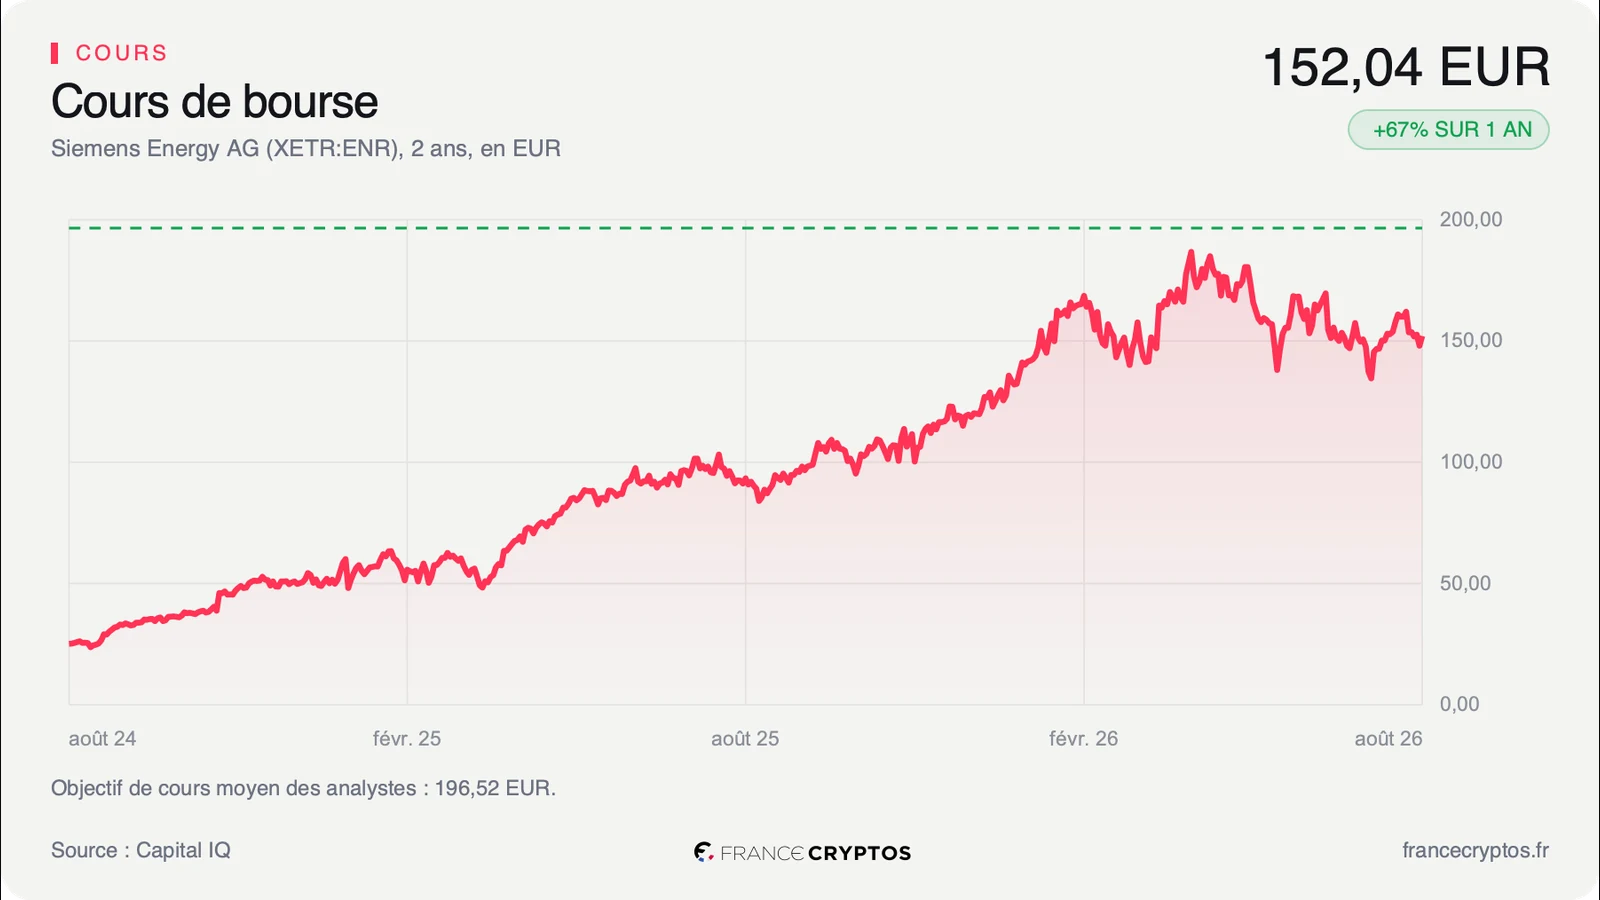
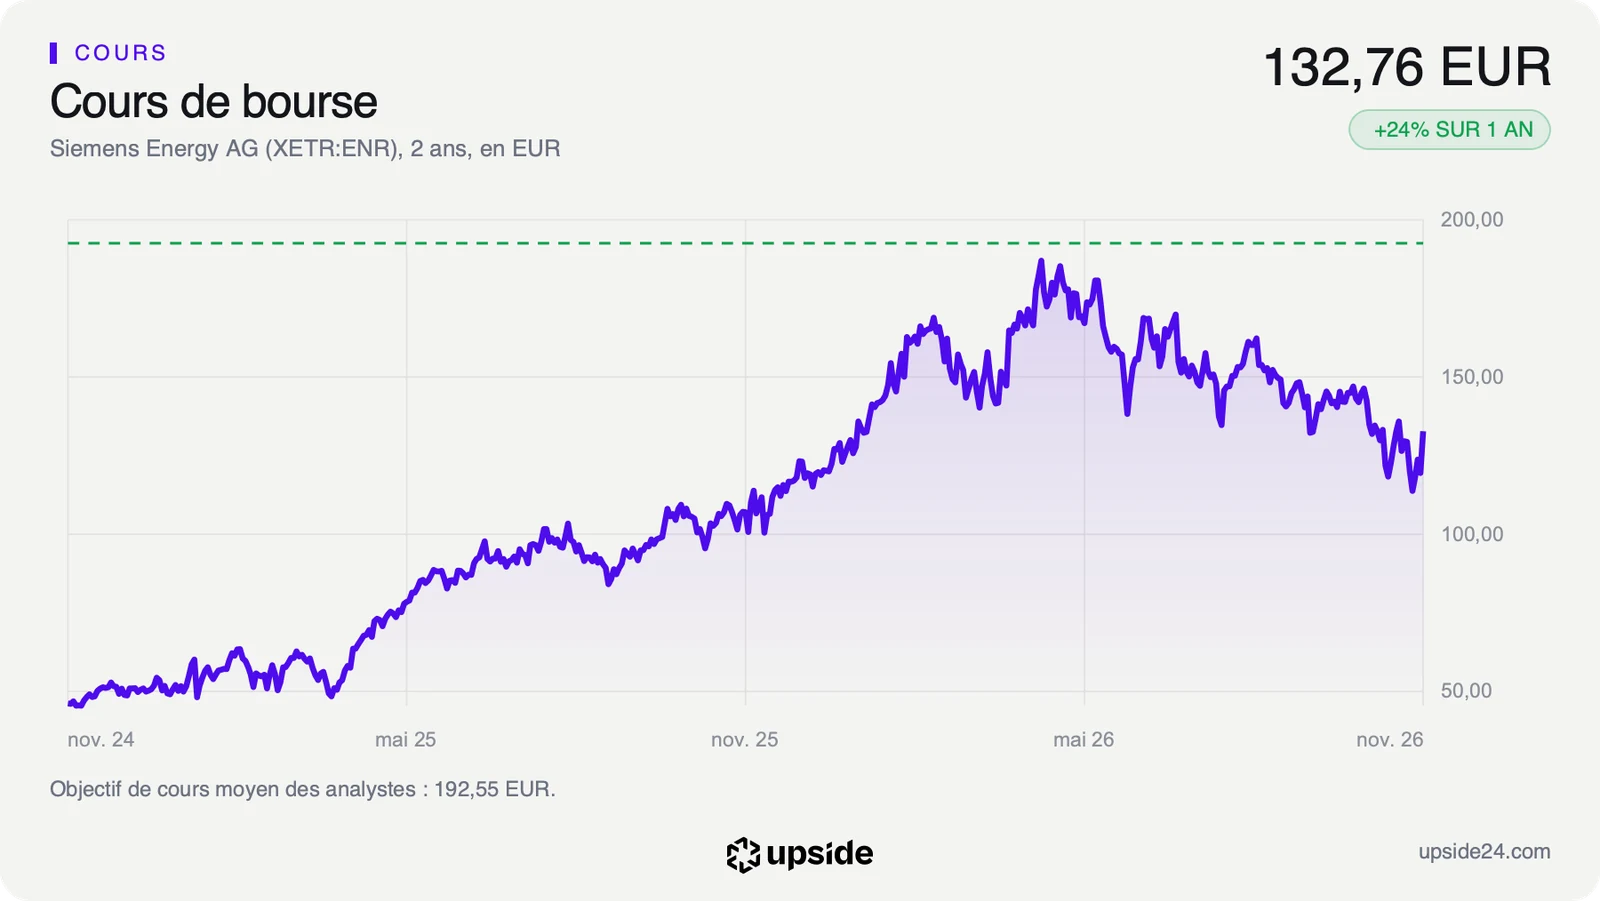
L'action Siemens Energy a clôturé à 132,76 euros mercredi 11 novembre à Francfort, en hausse de 10,78% sur la veille et au plus haut de la séance. Il s'agit de sa plus forte progression en une journée depuis le 8 avril, selon Bloomberg.
Le titre reste 30,73% sous son plus haut annuel de 191,66 euros, touché en avril quand la Bourse misait sans réserve sur l'électricité des centres de données. Le repli des valeurs liées à l'intelligence artificielle l'a ensuite fait reculer pendant l'été et l'automne. Sur un an, l'action progresse encore de 24,07%.
Le cours évolue 13,62% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse. Il se tient 4,40% au-dessus de sa moyenne des 20 dernières séances, signe d'un rebond récent. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, ressort à 52,34, un niveau neutre. Les volumes échangés sur les 20 dernières séances dépassent de 44,94% leur moyenne des trois derniers mois, la trace d'investisseurs qui se repositionnent avant et après la publication.
Sur les 28 analystes qui suivent la valeur, 21 sont positifs, 5 neutres et 2 négatifs. Leur objectif moyen ressort à environ 193 euros, soit un potentiel d'environ 45%. Les cibles vont de 100 à 260 euros, un écart de 160 euros qui montre à quel point la durée du cycle des turbines divise.
La séance de mercredi salue la publication sans effacer les doutes accumulés depuis le printemps. Le titre cote toujours sous le prix moyen des dix derniers mois malgré un exercice record, ce qui laisse à la direction la charge de prouver que la demande durera jusqu'en 2030. Les objectifs de cours des analystes, dont une partie précède la publication, devront aussi intégrer ce nouveau cap dans les semaines qui viennent.
Le point de bascule
Le prochain test viendra des comptes du premier trimestre de l'exercice 2027, attendus au début de l'année prochaine. Les prises de commandes y diront si la demande tient au rythme qui finance aujourd'hui la trésorerie du groupe. Au quatrième trimestre, les commandes n'ont progressé que de 5,2% à périmètre comparable, après trois trimestres plus soutenus. L'assemblée générale devra aussi approuver le dividende de 2,30 euros, premier signe concret du partage de cette trésorerie avec les actionnaires.
Tant que les commandes dépassent les ventes et que le free cash flow avant impôts approche les 10 milliards d'euros prévus pour 2027, la baisse de trésorerie que suppose le prix reste plus prudente que la trajectoire annoncée. Le chemin vers une marge de 20 à 22% en 2030 gagnerait alors en crédibilité, avec un multiple encore inférieur à celui des concurrents.
Si le rapport entre commandes et ventes, de 1,54 sur l'exercice écoulé, passait sous 1, les acomptes encaissés d'avance se transformeraient en livraisons sans être remplacés. Le free cash flow redescendrait vers le bénéfice et le multiple de 21,01 fois les bénéfices attendus ne paierait plus qu'une croissance ordinaire.