
Microsoft (MSFT), l'éditeur de Windows et d'Office, presserait l'administration Trump de renoncer à interdire les émetteurs-récepteurs optiques chinois, selon Reuters. Mais ces composants relient les serveurs des 134 centres de données que le groupe prévoit aux États-Unis.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, valorisation |
Ce que Reuters a rapporté
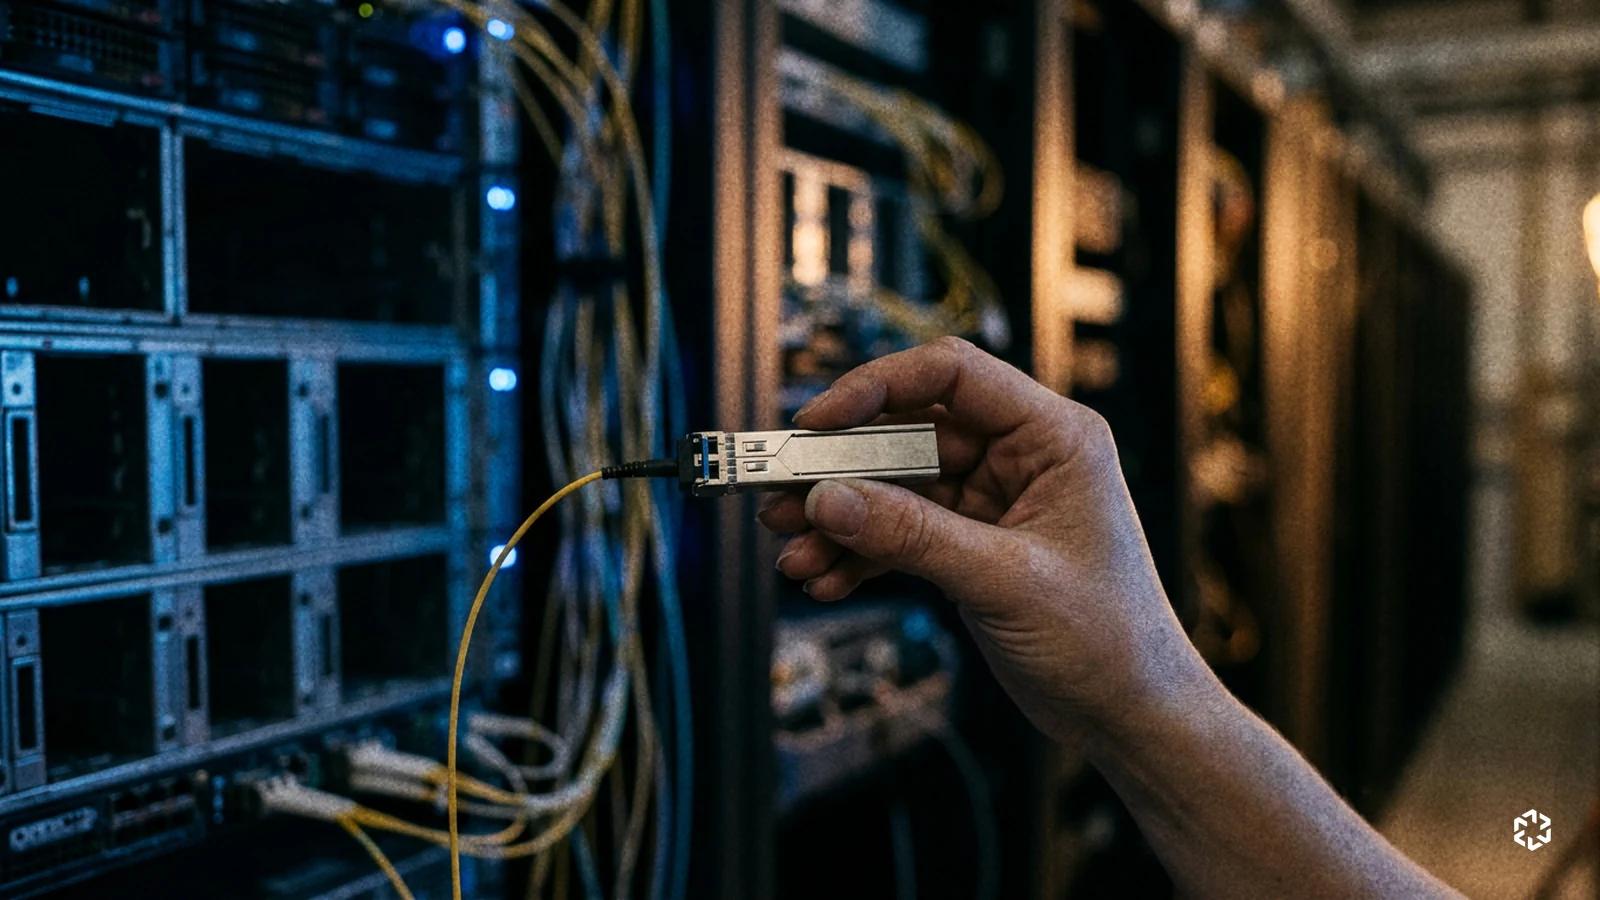
Selon Reuters, qui cite trois sources dans une information publiée mardi 10 novembre, Microsoft demande à l'administration Trump d'abandonner un projet d'interdiction des émetteurs-récepteurs optiques chinois. Ces petits composants transportent les données par fibre optique entre les serveurs, les routeurs et les commutateurs d'un centre de données. Certains sites en utilisent plusieurs millions.
Microsoft, c'est Windows sur la plupart des ordinateurs et Word dans la plupart des entreprises. C'est aussi Azure, le cloud qui loue à d'autres sociétés la puissance de calcul de ses centres de données.
Le projet est préparé par la FCC, l'autorité américaine des télécommunications, qui ne s'est pas exprimée publiquement. Il viserait les nouveaux modèles chinois avec un seuil de 3,2 térabits par seconde, selon deux sources. Une note de Morgan Stanley d'octobre situe le démarrage de la production de cette génération en 2028 et son installation à grande échelle en 2029.
Microsoft n'a pas commenté et la teneur exacte de ses demandes n'est pas établie. Selon Reuters, le groupe a rencontré en septembre des responsables du conseil de sécurité nationale et du bureau scientifique de la Maison-Blanche, avec une poignée d'autres entreprises. L'objectif était de signaler les difficultés d'approvisionnement qu'une interdiction créerait.
La Chine détient les deux tiers du marché mondial de ces composants, selon le cabinet Counterpoint Research. Eoptolink et Zhongji Innolight dominent l'offre et comptent les grands opérateurs de cloud américains parmi leurs clients. Le Pentagone a inscrit Innolight sur sa liste des sociétés liées à l'armée chinoise. Les américains Coherent et Lumentum en fabriquent aussi, sans la taille nécessaire pour prendre le relais selon la Foundation for American Innovation.
La fédération professionnelle ITI a écrit à la FCC le 13 août pour lui demander de ne pas inscrire ces composants sur sa liste noire. Son directeur juridique estime qu'une interdiction pourrait mettre à l'arrêt le déploiement des centres de données. Selon lui, des puces déjà achetées resteraient inutilisées faute de composants pour les relier.
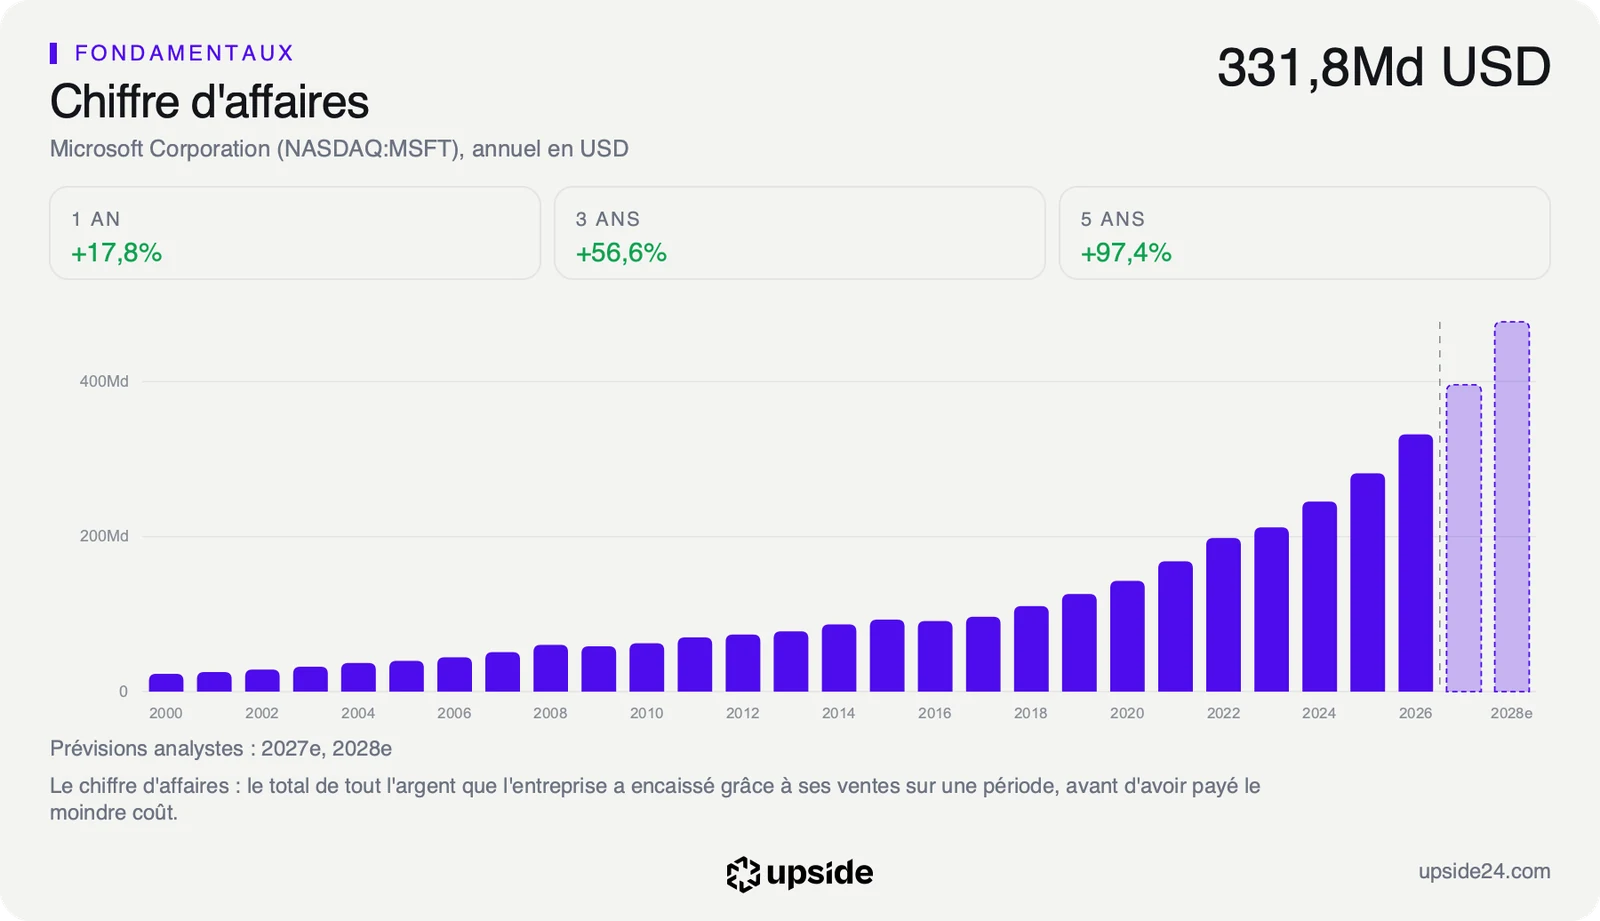
Microsoft compte 35 centres de données en construction aux États-Unis et 134 en projet, selon le cabinet Cleanview cité par Reuters. Le consensus des analystes attend environ 192 milliards de dollars d'investissements sur l'exercice 2027, clos fin juin 2027. Ce montant représente plus de la moitié des 346,45 milliards de chiffre d'affaires des douze derniers mois.
Ce que le cours suppose déjà
La rumeur touche la variable dont dépend tout le dossier Microsoft, le rythme de mise en service de ses centres de données. Un site coûte dès le premier jour de chantier et ne rapporte qu'une fois équipé, relié et loué à des clients. Des composants plus rares ou plus chers allongeraient ce délai ou alourdiraient la facture. Plus un site reste inachevé, plus les sommes déjà engagées attendent leur premier dollar de revenu.
La génération visée n'entrerait en production qu'en 2028. Les chantiers de l'exercice en cours utilisent donc les modèles actuels. C'est la vague suivante, celle des 134 sites en projet, qui dépendrait de la décision de la FCC.
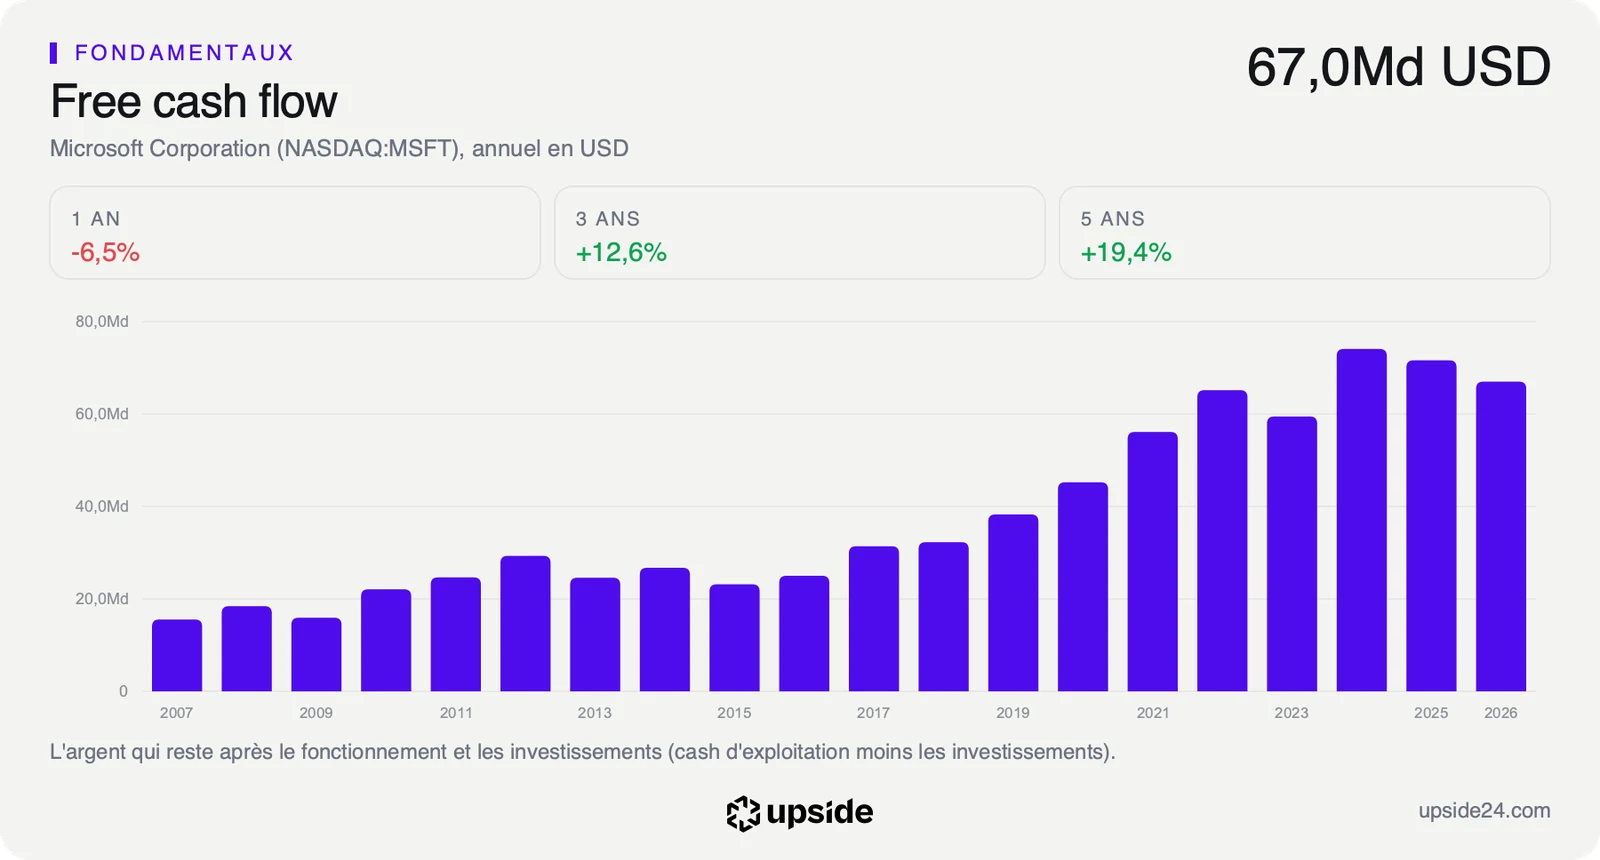
Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, porte déjà la trace de cet effort. Les analystes l'attendent autour de 33 milliards de dollars sur l'exercice 2027, contre 66,99 milliards sur l'exercice 2026. Les dépenses de construction absorbent donc la moitié de la trésorerie que le groupe dégageait sur l'exercice précédent.
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'au cours du 10 novembre le marché intègre une progression du free cash flow d'environ 21% par an sur dix ans. Le bénéfice par action a progressé de 17,38% par an sur les cinq dernières années. Le prix demande donc plus que ce que le groupe a déjà délivré, avec des centres de données livrés à l'heure.
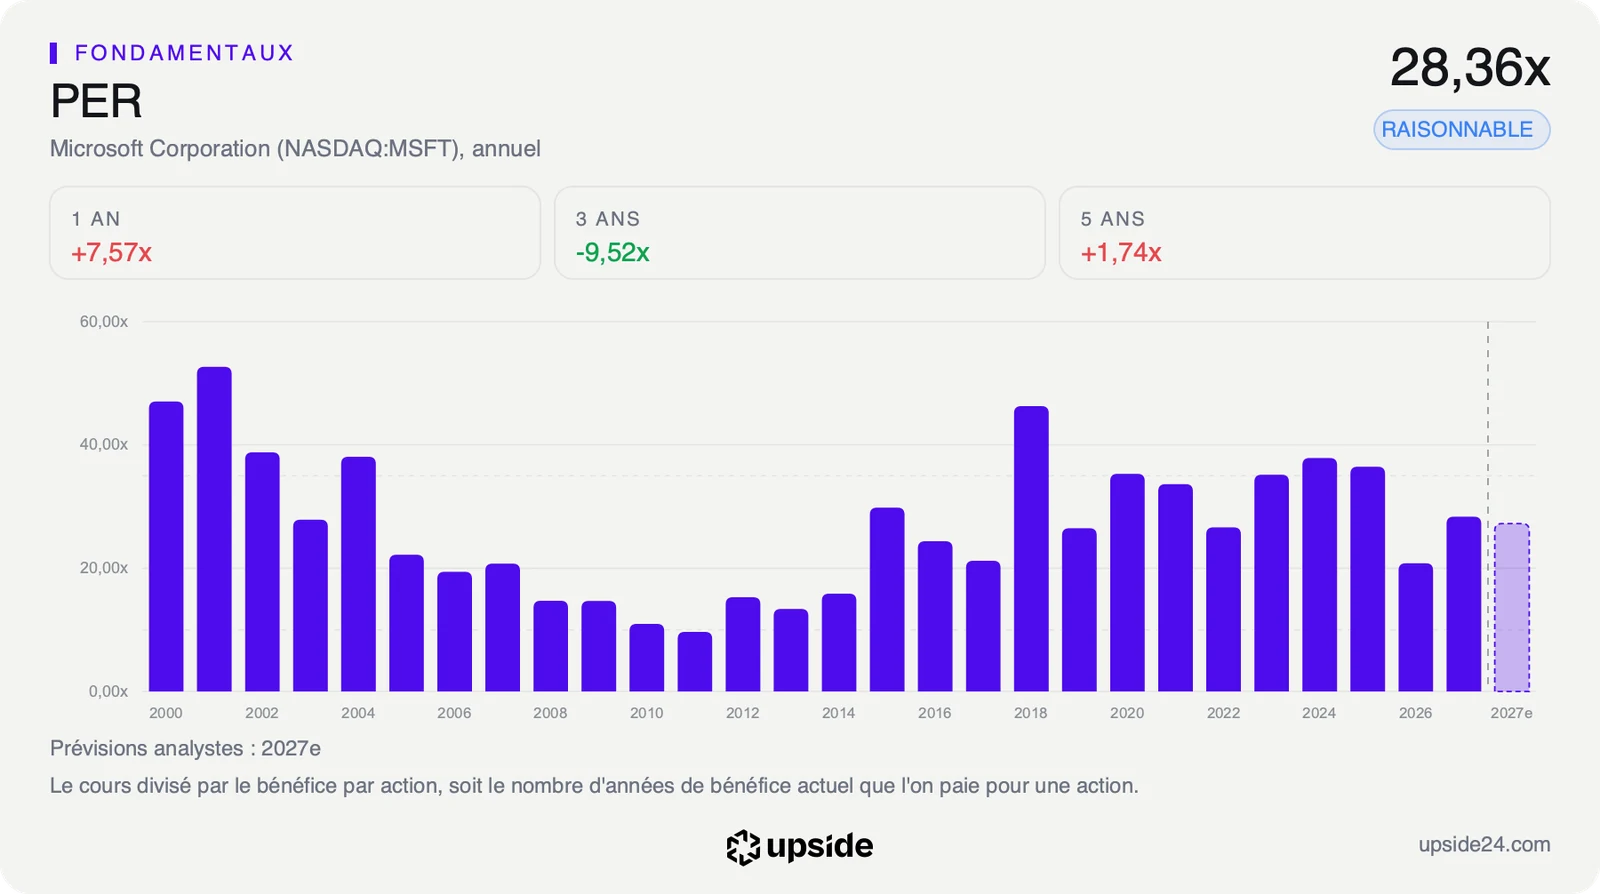
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 27,07 fois les bénéfices attendus sur l'exercice 2027. La médiane des 98 sociétés de logiciels systèmes, le sous-secteur de Microsoft, s'établit à 23,11 fois. L'acheteur paie donc environ un sixième de plus que pour la société type de son secteur, en échange d'une croissance plus rapide.
Face à sa propre histoire, le PER des douze derniers mois se situe dans les 28% les plus faibles des cinq dernières années. L'action a donc coûté plus cher près de trois fois sur quatre sur la période. La prime tient à la croissance attendue, avec un multiple resté modéré au regard de son passé.
Le détail de cette prime face aux 98 sociétés du sous-secteur, ratio par ratio, figure dans le rapport complet de Microsoft sur l'app Upside.
Ce que le marché en fait déjà
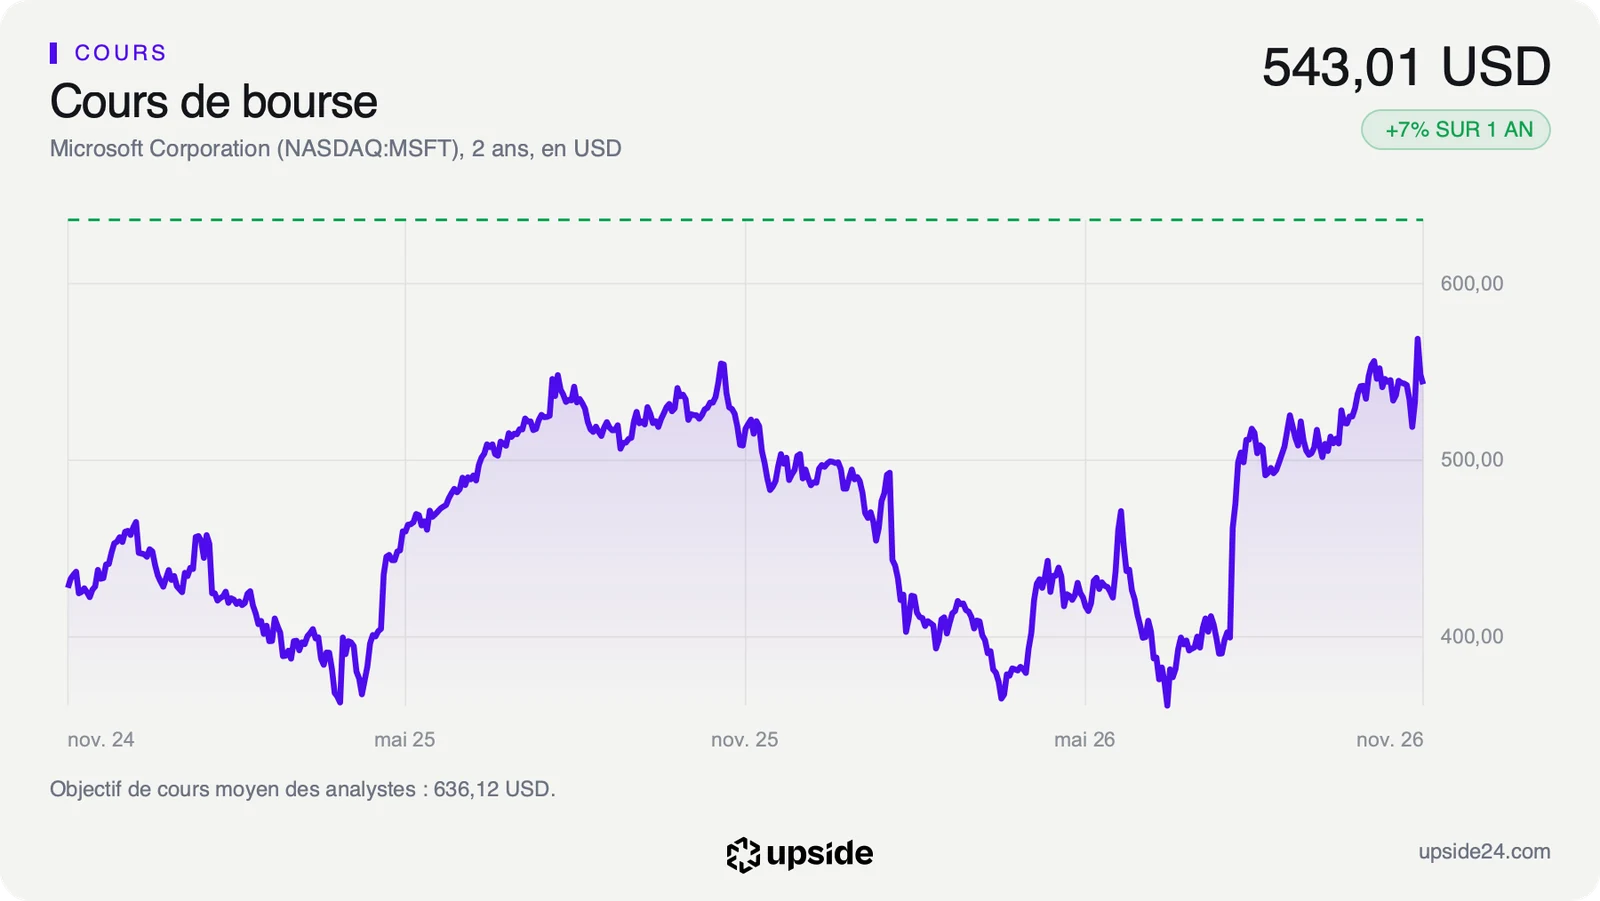
L'action Microsoft cotait 543,01 dollars mardi 10 novembre vers 18h10, heure de Paris, en cours de séance. Cette séance est la première à pouvoir intégrer l'information de Reuters. Le titre reste 2,89% sous son plus haut des douze derniers mois, à 559,15 dollars. Son plus bas de la période, à 349,20 dollars, date du 25 juin. Au cours du 10 novembre, Microsoft vaut 4 032 milliards de dollars en Bourse.
L'action avait clôturé à 530,61 dollars vendredi 6 novembre, deux séances après son plus haut de clôture des douze derniers mois, à 555,80 dollars le 4 novembre. Le repli de la fin de semaine précède l'information de Reuters et ne lui doit donc rien. La séance du 10 novembre ne suffit pas à mesurer la réaction du marché à une décision qui n'est pas prise.
Le titre gagne 7,31% sur un an et 12,28% depuis le 1er janvier. Le cours évolue 23,45% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond orientée à la hausse. L'indice de force relative sur quatorze séances compare la vigueur des hausses à celle des baisses, sur une échelle de 0 à 100. Il ressort à 52,14, loin du seuil de 70 qui signale un excès d'achats.
Sur les 58 analystes qui suivent la valeur, 53 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 636 dollars, avec des cibles qui vont de 440 à 870 dollars. Cet objectif est celui du consensus et il laisse environ 17% de hausse par rapport au cours du 10 novembre.
Ces mêmes analystes ont relevé de 1,48% en quatre-vingt-dix jours le bénéfice par action attendu sur l'exercice 2027, à environ 20 dollars. Leurs modèles reposent sur un plan d'investissement qui suppose des composants disponibles. Aucune de ces estimations ne peut encore intégrer une décision que la FCC n'a pas prise.
Le point de bascule
La FCC n'a fixé aucun calendrier public pour son projet. Le prochain rendez-vous daté est la publication des résultats du deuxième trimestre de l'exercice, attendue autour du 28 janvier 2027 à une date encore estimée. Le montant des investissements du trimestre et ce que la direction dira de ses approvisionnements seront les premiers chiffres à lire. La croissance d'Intelligent Cloud, le segment qui loue la puissance de calcul et a pesé 137,79 milliards de dollars sur le dernier exercice, en donnera la mesure.
Tant que la FCC n'a rien publié et que les investissements suivent la trajectoire d'environ 192 milliards de dollars, l'information reste une négociation avec Washington. Le PER de 27,07 fois paie alors une croissance que les mises en service doivent confirmer trimestre après trimestre.
Si la FCC adopte l'interdiction au seuil évoqué, les 134 sites en projet devront se fournir hors des deux tiers chinois du marché mondial. La trésorerie disponible, attendue autour de 33 milliards de dollars, absorberait alors des surcoûts ou des retards. La croissance d'environ 21% par an que suppose le cours aurait moins de centres de données en service pour se réaliser.