
Microsoft (MSFT), l'éditeur de Windows et d'Office devenu l'un des géants du cloud, vaut de nouveau 4 018 milliards de dollars en Bourse. Mais les analystes attendent presque deux fois moins de trésorerie disponible sur l'exercice en cours.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Un seuil déjà franchi une fois
À la clôture du 12 octobre, l'action Microsoft valait 541,15 dollars, en hausse de 1,14% sur la séance. Sa valeur en Bourse ressort à 4 018 milliards de dollars, ce qui la replace au-dessus du seuil des 4 000 milliards, selon Yahoo Finance.
Microsoft avait déjà atteint ce cap une première fois en juillet 2025, puis l'avait perdu fin octobre 2025, quand les investisseurs ont commencé à douter du retour sur ses dépenses d'intelligence artificielle. Le cours de clôture reste d'ailleurs juste sous son plus haut des deux dernières années, 542,07 dollars le 28 octobre 2025.
Microsoft, c'est Windows sur la plupart des ordinateurs de bureau, Word et Excel dans les entreprises, la console Xbox et des services de cloud qui louent aux entreprises la puissance de calcul dont elles ont besoin.
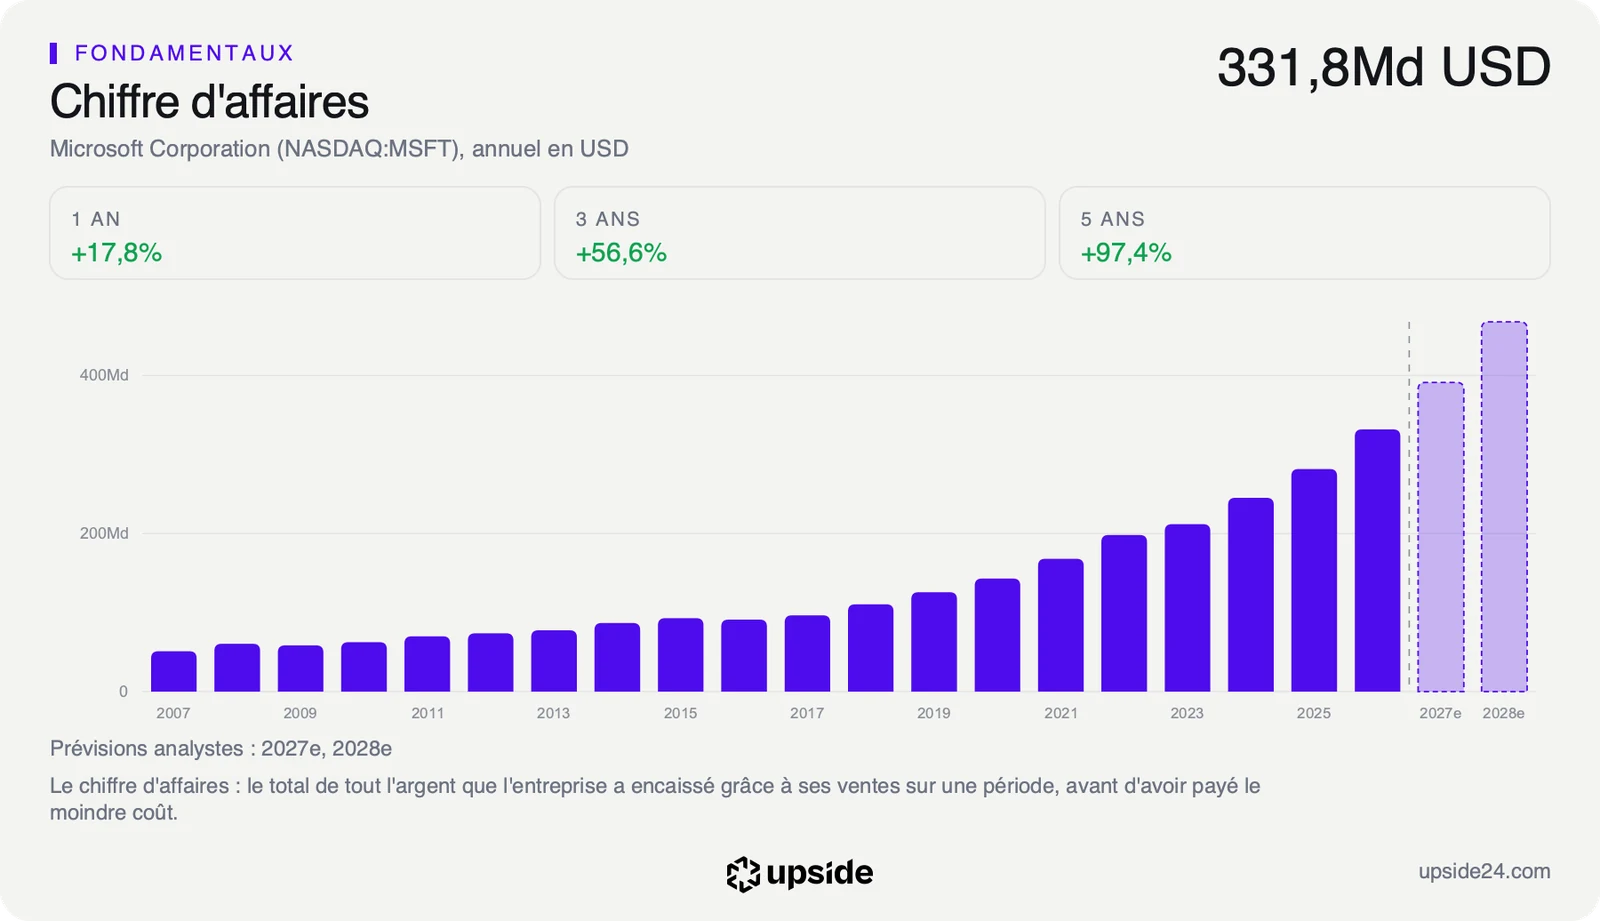
Le parcours depuis l'arrivée de Satya Nadella donne l'échelle du chemin. Steve Ballmer avait annoncé son départ le 23 août 2013, et Satya Nadella a été nommé directeur général le 4 février 2014. Sur l'exercice 2014, clos fin juin, Microsoft réalisait 86,73 milliards de dollars de chiffre d'affaires et 22,07 milliards de bénéfice net.
Sur l'exercice 2026, clos en juin, le chiffre d'affaires atteint 331,84 milliards et le bénéfice net 133,75 milliards. Les ventes ont donc été multipliées par 3,8 en douze ans, et le bénéfice par six.
Le cloud est devenu le second pilier du groupe. Sur le dernier exercice, le segment Intelligent Cloud a pesé 137,79 milliards de dollars, presque autant que les logiciels de productivité à 140,00 milliards. Windows, la Xbox et les ordinateurs Surface n'en représentent plus que 54,05 milliards.
Le franchissement du 12 octobre ne s'accompagne d'aucun nouveau chiffre publié par la société. Ses derniers comptes portent sur l'exercice clos fin juin, et la prochaine publication est attendue le 28 octobre.
Ce que 4 000 milliards supposent
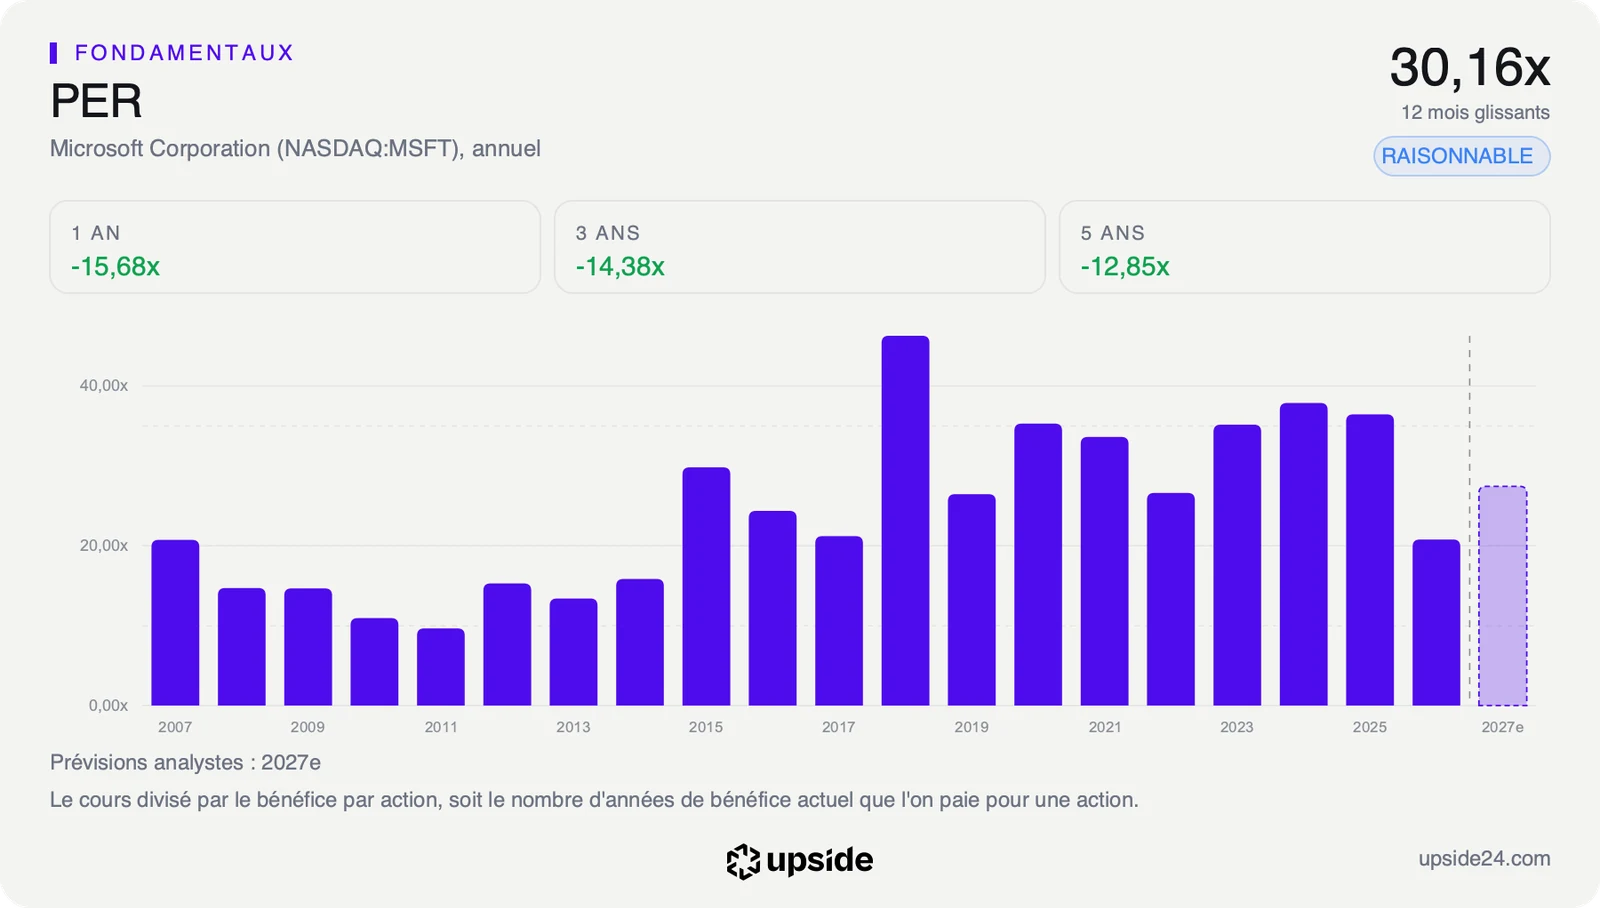
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 30,16 fois les bénéfices des douze derniers mois. La médiane des 105 sociétés de logiciels systèmes, le sous-secteur de Microsoft, s'établit à 38,22 fois. L'action coûte donc moins cher que la société type de son secteur, alors que sa marge nette, 40,31%, écrase les 5,59% de cette même médiane.
Face à sa propre histoire, le multiple se situe dans les 30% les plus faibles des cinq dernières années, ce qui veut dire que l'action a été plus chère environ sept fois sur dix sur la période. Le seuil des 4 000 milliards est donc atteint par la progression des bénéfices, pas par une envolée du multiple.
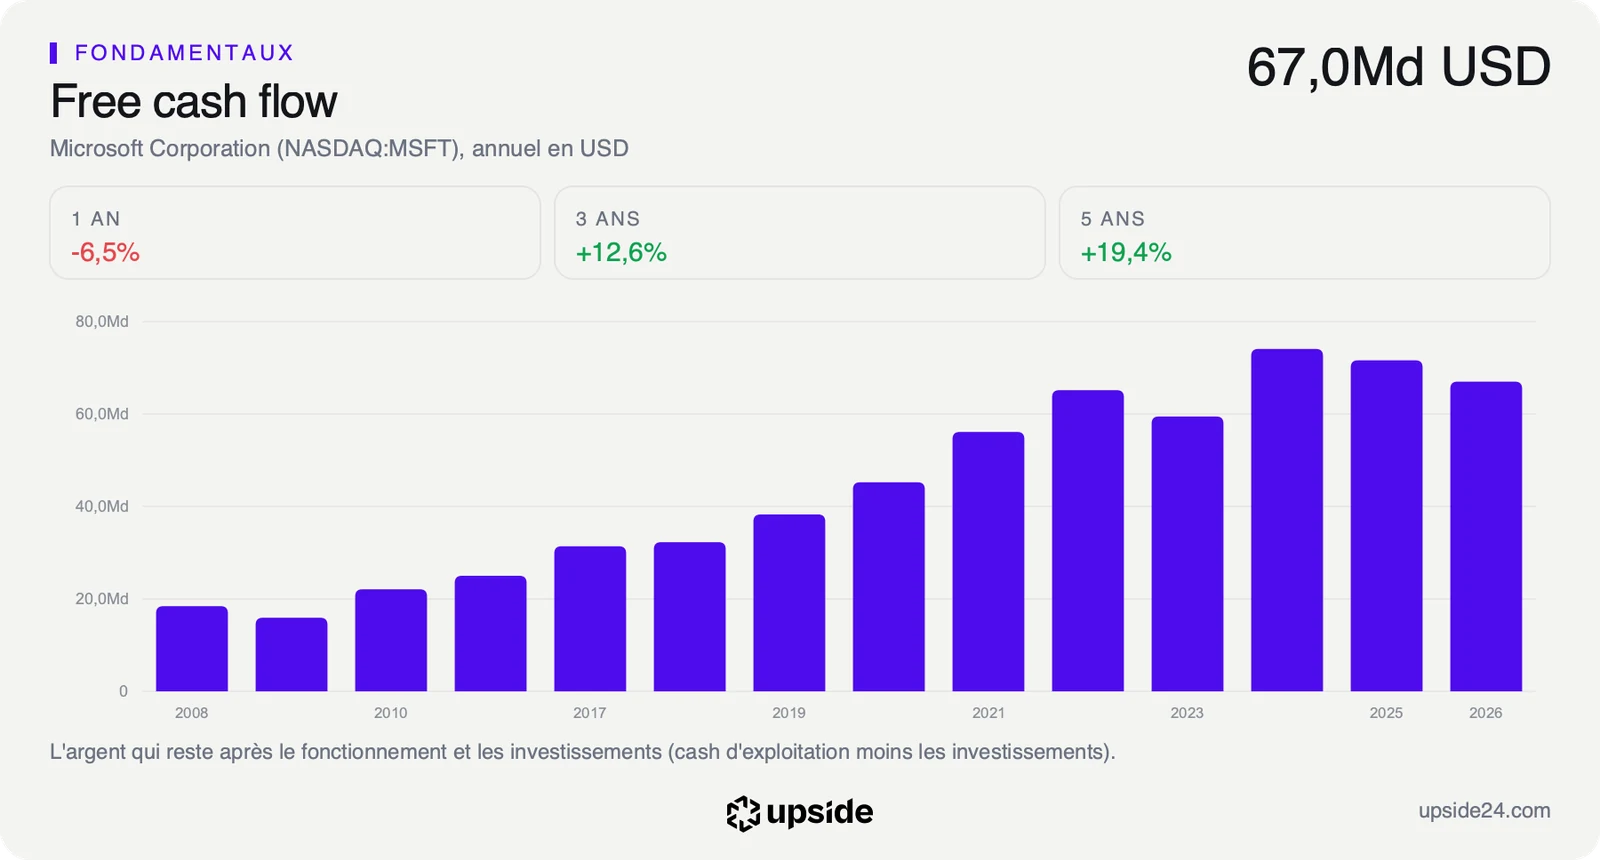
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'au 12 octobre le marché intègre une progression du free cash flow d'environ 19% par an sur dix ans. Le free cash flow, c'est l'argent qui reste une fois payés le fonctionnement et les investissements. Sur les cinq dernières années, le bénéfice par action a progressé de 17,38% par an. Le prix demande donc un peu plus que ce que l'entreprise a déjà délivré.
Cet écart compte parce que la trésorerie part dans la direction opposée aux bénéfices. Le consensus des analystes attend un free cash flow d'environ 35 milliards de dollars sur l'exercice 2027, contre 66,99 milliards sur l'exercice 2026. En cause, des investissements attendus autour de 193 milliards, l'essentiel pour construire des centres de données. Le 11 septembre, Upside analysait le projet de 38 gigawatts de centres de données prêté à Microsoft, et cette dépense se lit désormais dans les prévisions.
Un centre de données se paie le jour où il se construit, alors que les comptes étalent son coût sur plusieurs années d'amortissement. Le bénéfice ne voit donc qu'une fraction de la dépense, et la trésorerie la voit en entier. Les deux courbes peuvent diverger pendant toute la phase de construction.
Ce qui reste à mesurer, c'est ce que ce prix laisse comme marge si la trésorerie tarde à remonter. C'est l'objet de la comparaison complète de Microsoft avec les 105 sociétés de son sous-secteur, ratio par ratio.
Ce que le marché en fait déjà
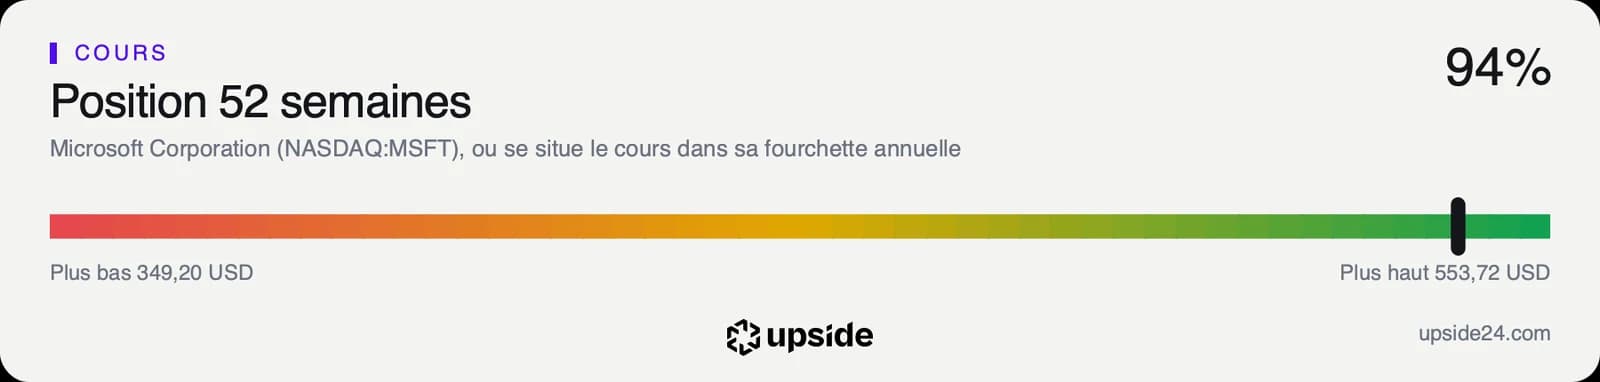
L'action Microsoft a clôturé à 541,15 dollars le 12 octobre. Elle cote 2,27% sous son plus haut des douze derniers mois, 553,72 dollars en séance, et loin de son plus bas de 349,20 dollars. Depuis le 1er janvier, le titre gagne 11,9%.
Le titre avait clôturé à 352,83 dollars le 25 juin, son plus bas de l'année, et il a repris plus de 53% depuis. Sur un an, la hausse se limite à 5,27%, car l'action valait déjà 514,05 dollars à la mi-octobre 2025. La séance du 12 octobre prolonge donc un rattrapage, et le seuil des 4 000 milliards en est la conséquence plutôt que la cause.
Le cours évolue 24,61% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond orientée à la hausse. L'indice de force relative sur quatorze séances, un indicateur entre 0 et 100 qui compare la vigueur des hausses à celle des baisses, ressort à 69,87, juste sous le seuil de 70 qui signale un excès d'achats.
Sur les 56 analystes qui suivent la valeur, 53 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 590 dollars, avec des cibles qui vont de 440 à 870 dollars. Cet objectif est celui du consensus. Rapporté au cours du 12 octobre, il laisse environ 9% de hausse, une marge étroite au regard de l'écart entre la cible la plus basse et la plus haute.
Ces mêmes analystes ont relevé de 1,91% en quatre-vingt-dix jours le bénéfice par action attendu sur l'exercice 2027. Les estimations de bénéfices montent pendant que celles de trésorerie disponible baissent, et le cours a suivi les premières.
Le point de bascule
Le prochain rendez-vous est la publication des résultats trimestriels, attendue le 28 octobre. La croissance du chiffre d'affaires et le free cash flow du trimestre, rapporté aux investissements, diront si le seuil des 4 000 milliards tient sur les comptes ou sur l'élan du cours. Les analystes attendent un bénéfice par action d'environ 19,7 dollars sur l'exercice 2027.
Tant que le chiffre d'affaires progresse au rythme de 17,75% sur un an et que la marge nette reste proche de 40,31%, la baisse de la trésorerie disponible reste le coût d'une capacité qui produira des revenus. Le PER de 30,16 fois paie alors une croissance que les comptes continuent de confirmer.
Si les investissements accélèrent encore sans que la croissance des ventes suive, le free cash flow attendu autour de 35 milliards pourrait reculer davantage. Le marché paierait alors des dépenses plutôt que des revenus, et la croissance d'environ 19% par an que suppose le cours deviendrait plus difficile à atteindre.