
Microsoft Corporation (MSFT), le groupe de Word et d'Excel, ajoute un paiement à l'usage à ses abonnements Copilot, par défaut dès le 1er décembre sur Copilot Business. Ce qu'il rapporte reste inconnu, alors que le cours suppose environ 20% de croissance annuelle du free cash flow.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Revenu par utilisateur, Croissance long terme, Prévisibilité des revenus |
Un hors-forfait ajouté à l'abonnement
Satya Nadella, le dirigeant de Microsoft, a résumé le changement lors de l'appel de résultats du 28 octobre, en expliquant aux analystes que le modèle fondé sur des abonnements par utilisateur inclut désormais le paiement à la consommation. Ce mode de paiement s'ajoute au premier sans le retirer. Le site The Motley Fool y voit le 1er novembre une raison d'acheter l'action pour 10 ans, une opinion signée par un média qui détient et recommande le titre. Microsoft n'a rien annoncé sur une telle durée.
Microsoft reste pour le grand public l'éditeur de Word, d'Excel et d'Outlook, que les entreprises paient à la licence pour chaque salarié. Son assistant d'intelligence artificielle Copilot suit désormais le principe d'un forfait de téléphone, avec un abonnement pour l'usage courant et un hors-forfait pour les tâches lourdes. Celles-ci sont confiées à des agents, ces programmes qui mènent un travail de bout en bout.
Le seul chiffre donné ce trimestre sur ce hors-forfait chez Copilot porte sur les clients, puisque le nombre de ceux qui consomment des crédits à l'usage augmente de plus de 75% en un trimestre. Microsoft ne donne ni le nombre de départ ni le revenu de Copilot. Amy Hood, la directrice financière, a aussi confirmé l'absence de nouveau chiffre ce trimestre sur les licences Copilot payantes, qui dépassaient 30 millions en juillet.
À partir du 1er décembre, le paiement à l'usage sera activé par défaut sur les nouvelles licences Copilot Business achetées auprès de partenaires, l'offre destinée aux entreprises de taille modeste. Le plafond par défaut sera de 4 000 crédits par utilisateur et par mois, modifiable par l'administrateur, le crédit étant l'unité qui décompte ce hors-forfait. La France figure parmi les 11 pays où le changement ne s'applique pas au départ.
Le précédent vient de GitHub, la plateforme de code du groupe, où les crédits consommés par les fonctions d'agents ont plus que doublé depuis le passage au paiement à l'usage en juin. Amy Hood prévient que le mouvement sera plus lent hors du code, tout en relevant des signes encourageants.
Microsoft présente encore ses grands comptes en licences, comme Volkswagen, qui prévoit de déployer Copilot auprès de plus de 330 000 employés sans que l'appel précise le mode de facturation.
Ce que le cours suppose déjà
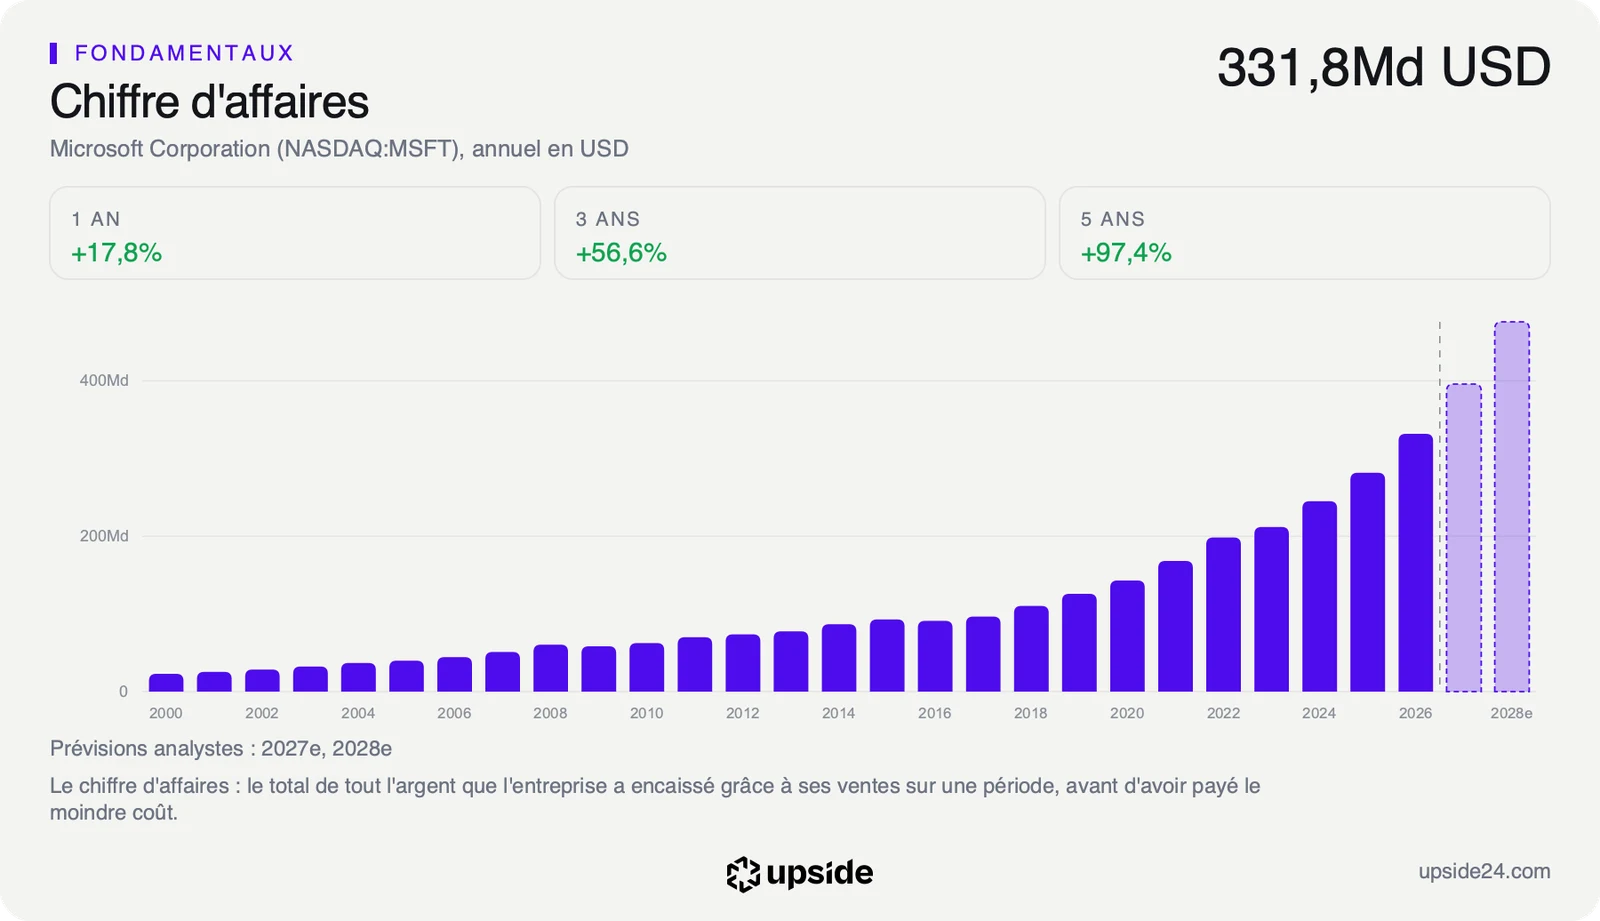
Le hors-forfait agit par un canal précis, le revenu tiré de chaque utilisateur. Sur le dernier trimestre, les revenus de Microsoft 365 auprès des entreprises progressent de 17% quand le nombre de licences payantes de ce logiciel progresse de 5%, contre 6% le trimestre précédent. La hausse vient donc surtout de ce que rapporte chaque utilisateur, grâce aux abonnements haut de gamme, le paiement à l'usage arrivant en complément surtout via GitHub.
Hors effet des devises, ces revenus gagnent 18% et Microsoft prévoit environ 19% pour le trimestre en cours, un rythme proche une fois retiré un effet comptable d'un point.
Selon Satya Nadella, l'abonnement relève en général du budget informatique, alors que le paiement à l'usage ouvre le budget des services qui emploient les agents, avec une dépense liée à la valeur qu'ils produisent. Pour le client, la facture devient plus difficile à prévoir, relève le site spécialisé UC Today.
L'action vaut 27,26 fois le bénéfice des douze derniers mois, un ratio appelé PER, contre 38,92 fois pour la médiane des 101 sociétés de logiciels systèmes. Ce bénéfice reste gonflé par la participation dans OpenAI, avec 5,16 dollars publiés par action au trimestre de décembre 2025 contre 4,14 dollars ajustés. Le constat s'inverse sur le bénéfice attendu pour l'exercice en cours, avec 26,09 fois contre 22,61 fois pour la médiane.
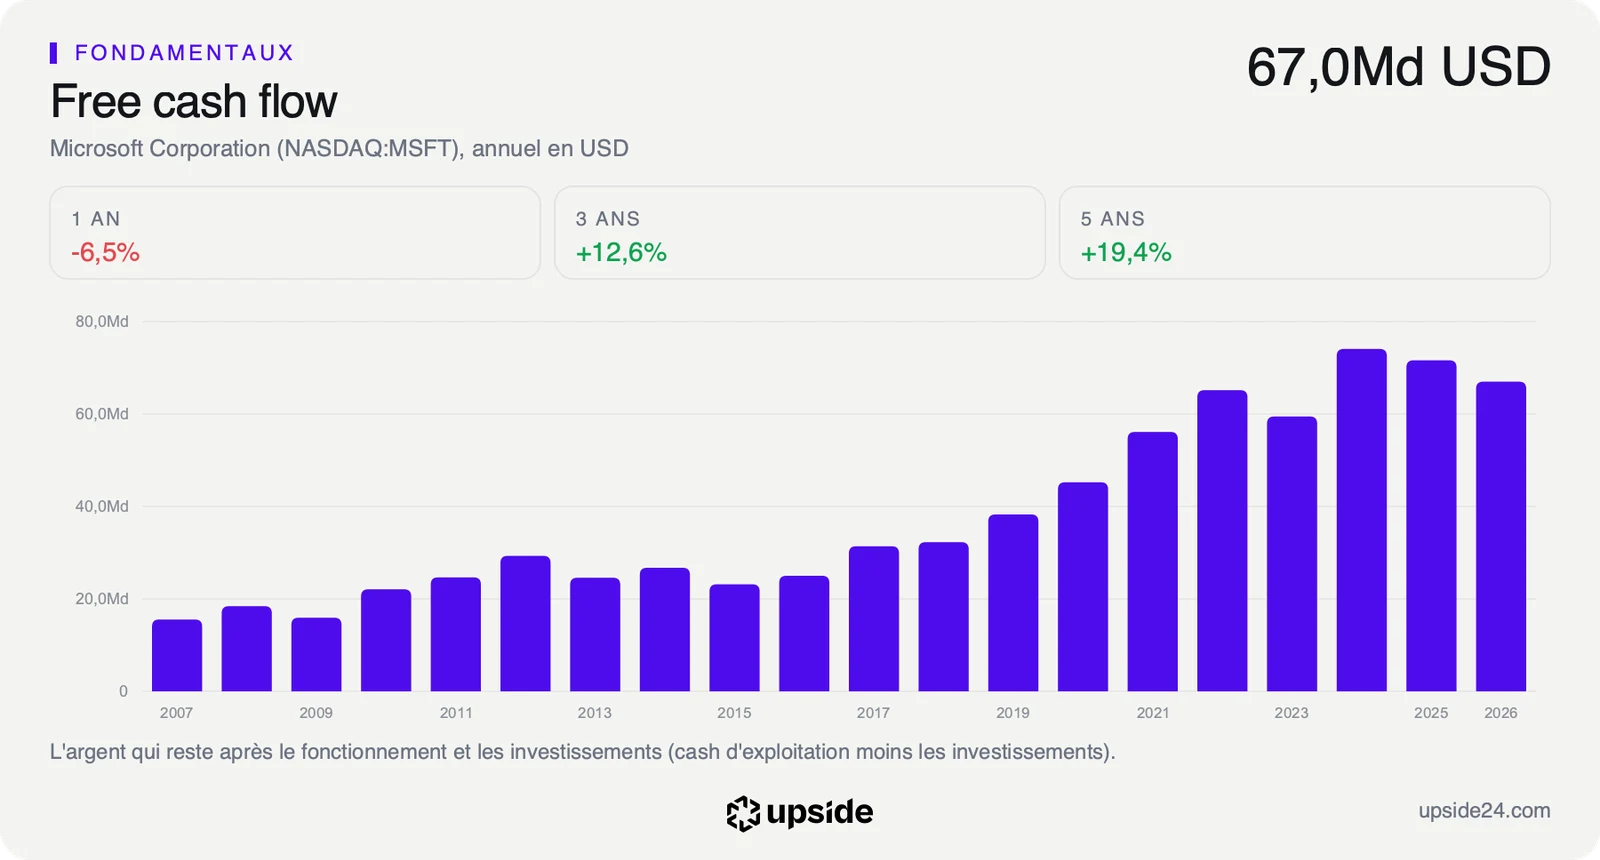
L'exigence apparaît en refaisant le raisonnement à l'envers, en partant du cours pour retrouver la croissance du free cash flow qu'il suppose, soit l'argent qui reste une fois les dépenses et les investissements payés. À 521,91 dollars, le cours suppose une croissance d'environ 20% par an pendant 10 ans, alors que ce montant n'a progressé que d'environ 3,6% par an sur les 5 derniers exercices. Le rapport consacré à Microsoft sur l'app Upside compare cette hypothèse aux chiffres des concurrents.
Le point de départ recule, avec un free cash flow de 59,96 Md USD sur douze mois contre 66,99 Md USD sur l'exercice clos en juin. Les analystes attendent environ 34 Md USD sur l'exercice qui finit en juin 2027, pour environ 192 Md USD d'investissements. Environ trois quarts des investissements du dernier trimestre vont à des actifs à courte durée de vie, surtout des processeurs et des puces graphiques.
Ces machines se remplacent vite, alors qu'un abonnement fixe rapporte autant quel que soit le travail demandé. Le précédent de GitHub montre ce motif de coût, ses marges s'étant améliorées après son passage à l'usage. Le paiement à l'usage peut donc aider à faire payer la puissance informatique à mesure qu'elle coûte, une déduction que Microsoft n'a pas formulée pour Copilot. Rien ne permet encore de dire s'il comblera l'écart avec le free cash flow que suppose le cours, puisque Microsoft n'en publie pas le revenu.
Ce que le marché en fait déjà
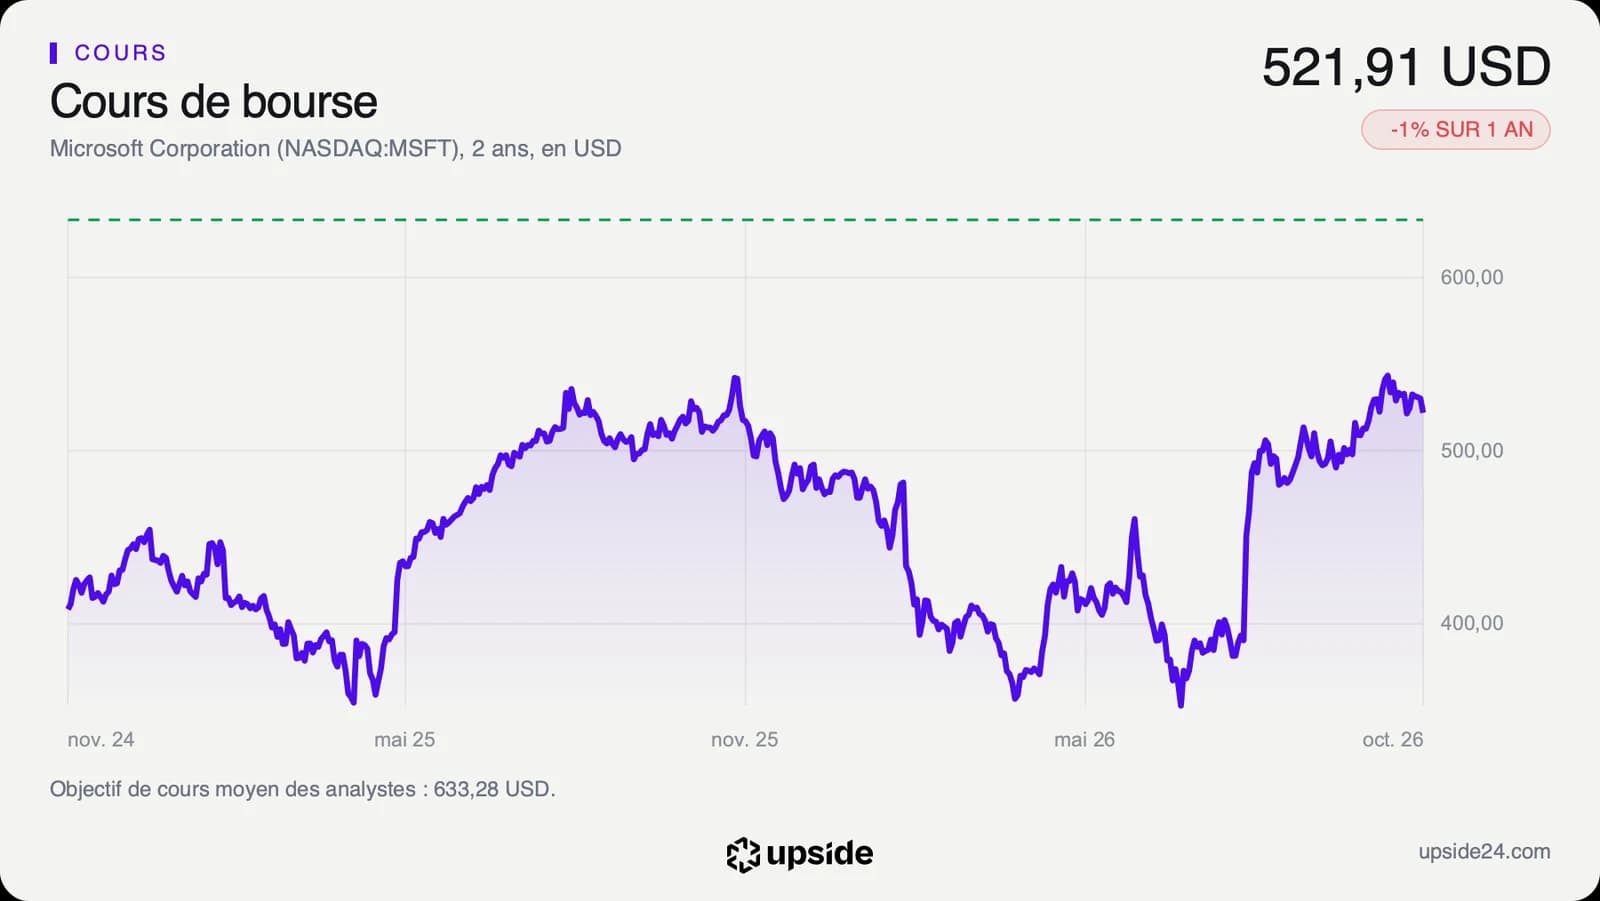
À la clôture du vendredi 30 octobre, à 16h à New York, l'action Microsoft valait 521,91 dollars, en recul de 1,55% sur la séance. Le chiffre de plus de 75% circule depuis l'appel du 28 octobre et le titre a fini presque stable le lendemain, à 530,14 dollars contre 531,01 dollars, après des écarts entre 519,56 et 541,29 dollars. L'article de The Motley Fool, paru le 1er novembre, est postérieur à ces 2 séances et n'a donc pas pu les influencer.
Sur une période plus longue, l'action se situe 5,31% sous son plus haut sur 52 semaines de 551,15 dollars et environ 49% au-dessus de son plus bas de 349,20 dollars. Elle cède 0,73% sur un an et gagne 7,92% depuis le 1er janvier, tout en évoluant 19,18% au-dessus de sa moyenne des 200 dernières séances. Le RSI, indicateur de dynamique noté de 0 à 100, ressort à 49,01, loin du seuil de 70 souvent associé à une surchauffe.
Le consensus de 57 analystes compte 52 positifs, 5 neutres, 0 négatif. Leur objectif moyen ressort à environ 633 dollars, soit environ 21% au-dessus du cours, dans une fourchette qui va de 440 à 870 dollars entre l'analyste le plus prudent et le plus optimiste. Leur prévision de bénéfice par action pour l'exercice en cours a progressé de 1,35% en 30 jours, à environ 20 dollars.
La divergence se lit entre l'activité et le cours, puisque les revenus progressent de 18,80% sur un an quand l'action cède 0,73% sur la même durée. Le bénéfice ayant lui aussi progressé, les investisseurs paient donc moins cher chaque dollar de bénéfice. Sur les 5 dernières années, le PER de Microsoft n'a été plus bas qu'environ un quart du temps. La baisse du free cash flow offre une explication possible de cette prudence, un point sur lequel le hors-forfait n'a encore aucun revenu publié à montrer.
Le point de bascule
La conférence Ignite de Microsoft, du 17 au 20 novembre, peut donner une première indication sur les tarifs. Le rendez-vous chiffré reste les comptes du trimestre clos fin décembre, attendus autour du 28 janvier 2027, à une date que Microsoft doit encore confirmer. Ces comptes couvriront le premier mois du paiement à l'usage activé par défaut.
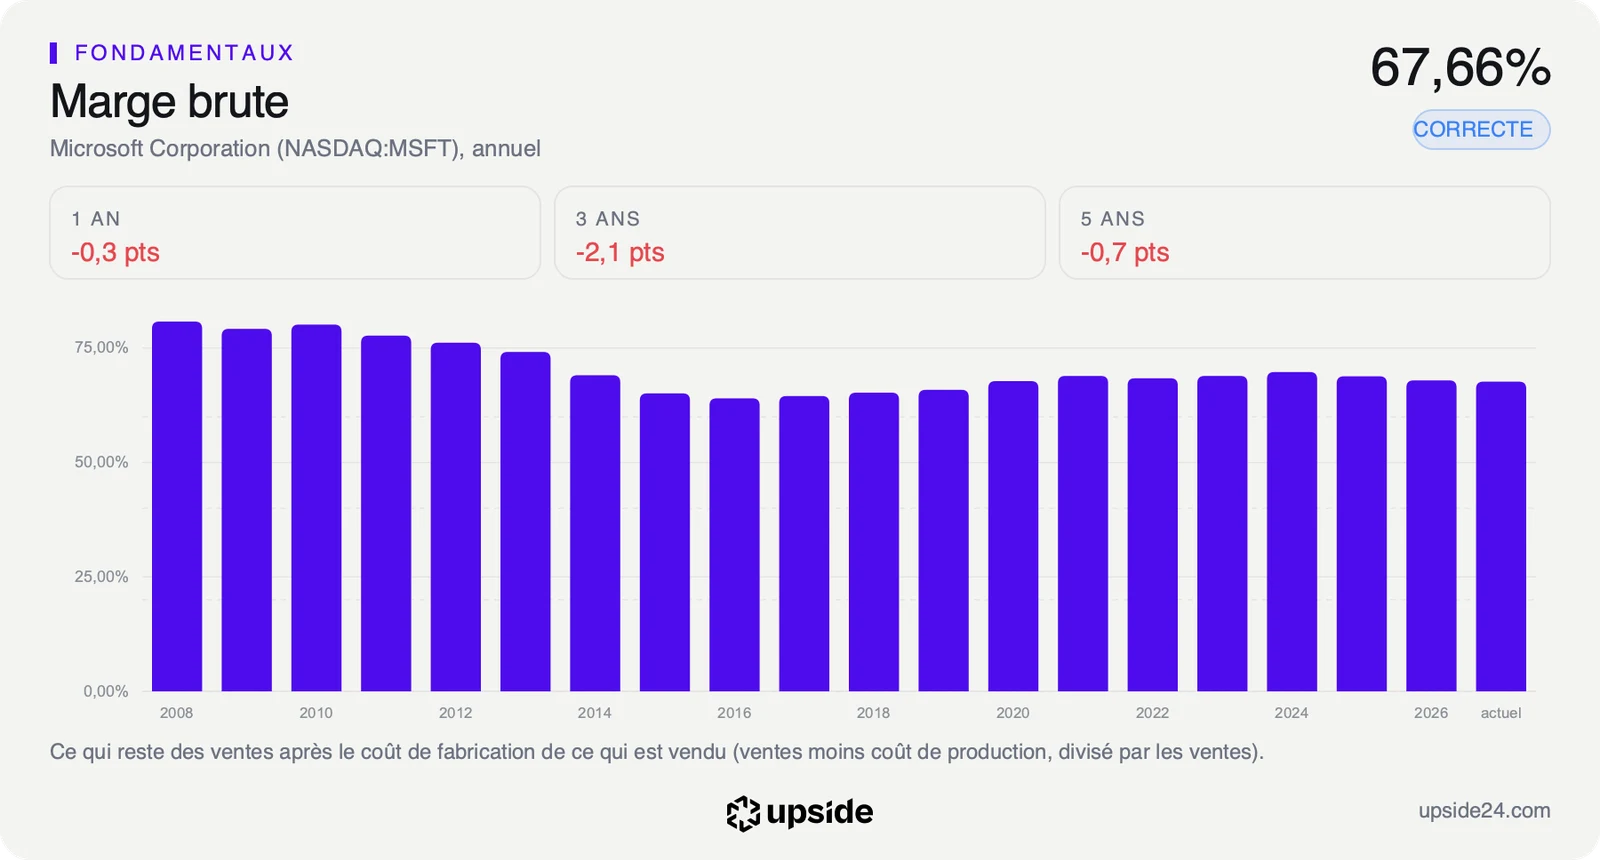
Le chiffre à lire reste la croissance de Microsoft 365 auprès des entreprises, face à la prévision d'environ 19% hors effet des devises. Ce chiffre n'isolera pas le hors-forfait, puisque Microsoft n'en publie pas la part et que le changement ne concerne qu'une offre, hors 11 pays. La marge brute du cloud, attendue à environ 65% contre 66% au dernier trimestre, renseignera sur le coût de cette puissance informatique. Microsoft attribue toutefois sa baisse surtout au poids d'Azure, son offre de cloud.
Tant que la croissance de Microsoft 365 atteint au moins 19% hors effet des devises, le revenu par utilisateur continue de compenser le ralentissement des licences, à 5%. Le recul du free cash flow attendu à environ 34 Md USD peut alors se lire comme le coût d'investissements qui commencent à rapporter.
Si elle passe sous 19% hors effet des devises, Microsoft manque sa propre prévision au moment où il annonce plus de 50 Md USD d'investissements sur le trimestre. Une croissance supposée d'environ 20% par an devient alors plus difficile à défendre.