
Microsoft (MSFT), l'éditeur de Windows et d'Excel, a clôturé en baisse de 2,20% mardi 10 novembre après le lancement par Anthropic de Claude Sheets, un tableur intégré à son assistant. Mais ce concurrent est aussi un client d'Azure et une société dans laquelle Microsoft s'est engagé à investir.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, qualité de la demande |
Ce qu'Anthropic a lancé
Anthropic, la société qui développe l'assistant Claude, a présenté mardi 10 novembre trois outils de bureau. Claude Sheets construit et modifie des tableurs avec onglets, formules, mise en forme et listes déroulantes. Claude Whiteboards ouvre un tableau blanc partagé avec l'assistant. Ces deux outils sortent en version d'essai, dite bêta. Le troisième, Claude Data, relie l'assistant aux bases de données d'une entreprise pour en tirer des tableaux de bord, et il est ouvert à tous.
Microsoft, c'est Windows sur la plupart des ordinateurs et Excel, Word ou Teams dans la plupart des entreprises. C'est aussi Azure, le cloud qui loue à d'autres sociétés la puissance de calcul de ses centres de données.
Les trois outils sont inclus dans tous les abonnements payants de Claude, sur le web, l'ordinateur et le téléphone. Anthropic présente lui-même les fonctions de Sheets comme encore simples. Pour les usages avancés, l'éditeur propose d'exporter le fichier au format d'Excel ou de passer par Claude for Excel, son module qui fonctionne à l'intérieur du tableur de Microsoft. Dans les grandes entreprises abonnées à l'offre Enterprise, Sheets et Whiteboards restent désactivés tant qu'un administrateur ne les active pas.
En novembre 2025, Microsoft s'est engagé à investir jusqu'à 5 milliards de dollars dans Anthropic, qui s'est engagé à acheter 30 milliards de dollars de capacité de calcul sur Azure. Ce second montant représente un peu plus d'un cinquième d'une année de chiffre d'affaires du cloud de Microsoft. Claude est aussi proposé dans Copilot, l'assistant de Microsoft 365. Anthropic prépare enfin son entrée en Bourse, avec un prix attendu le 18 novembre selon Business Insider.
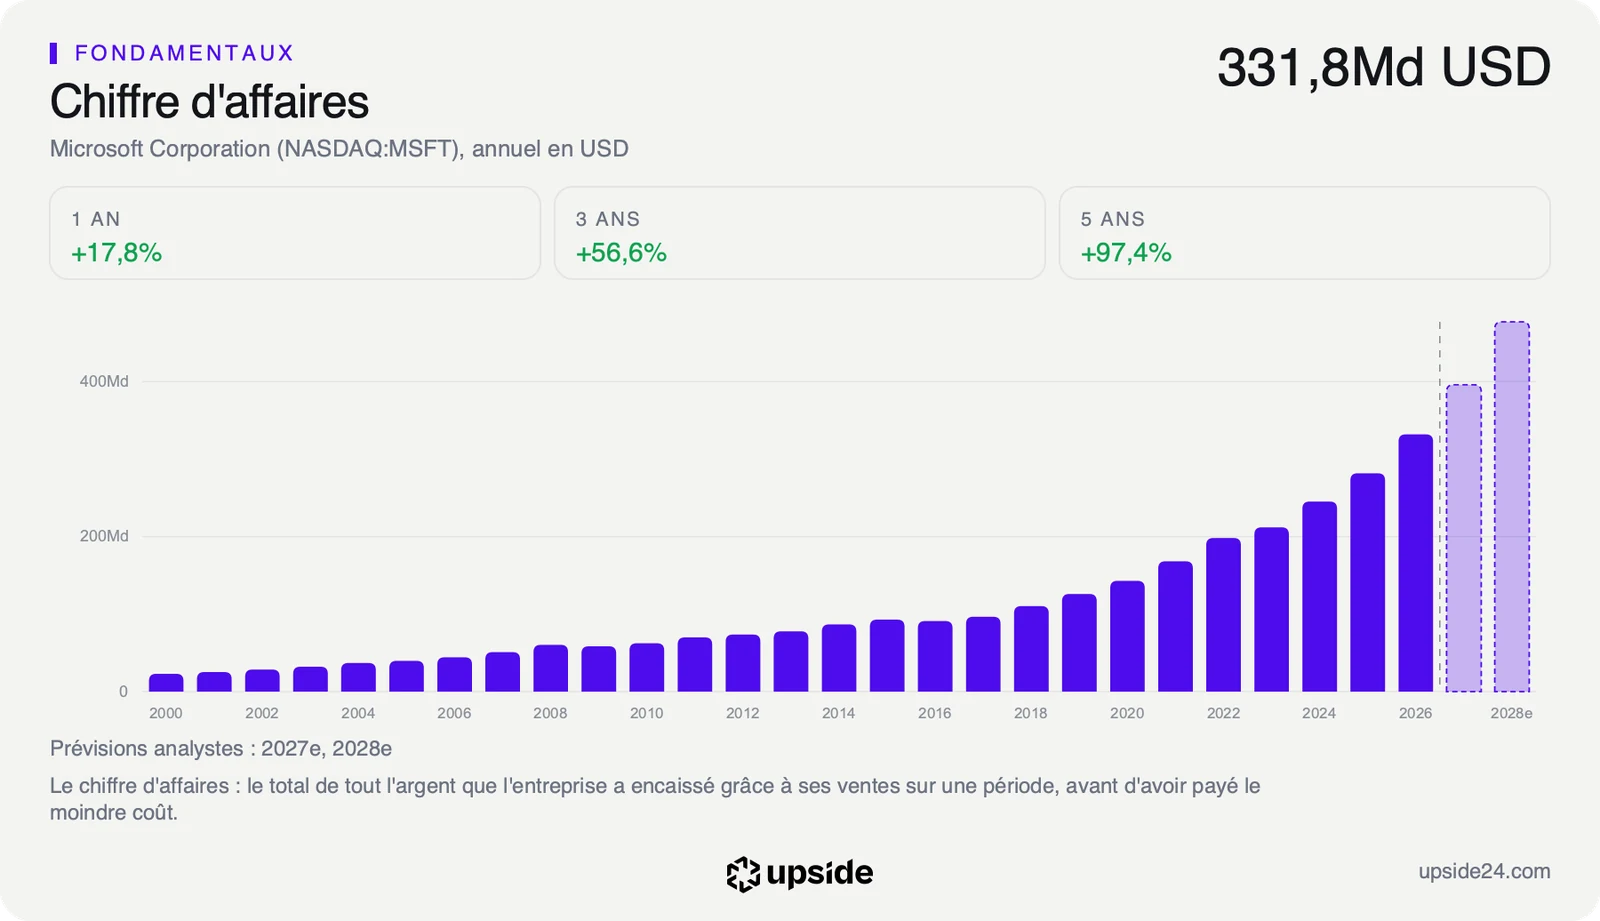
Le tableur vise le terrain de la productivité, le segment qui regroupe Microsoft 365 et donc Excel. Il a rapporté 140,00 milliards de dollars sur l'exercice clos fin juin 2026, contre 120,81 milliards un an plus tôt, soit 42% du chiffre d'affaires du groupe.
Ce que le prix incorpore déjà
L'annonce touche le pouvoir de Microsoft de fixer le prix de ses licences. Une entreprise qui paie déjà Claude obtient désormais un tableur sans supplément et gagne ainsi un argument pour discuter le prix de Microsoft 365 au renouvellement de son contrat. Aucun client ne quitte Excel pour un outil en bêta, mais la discussion change de ton.
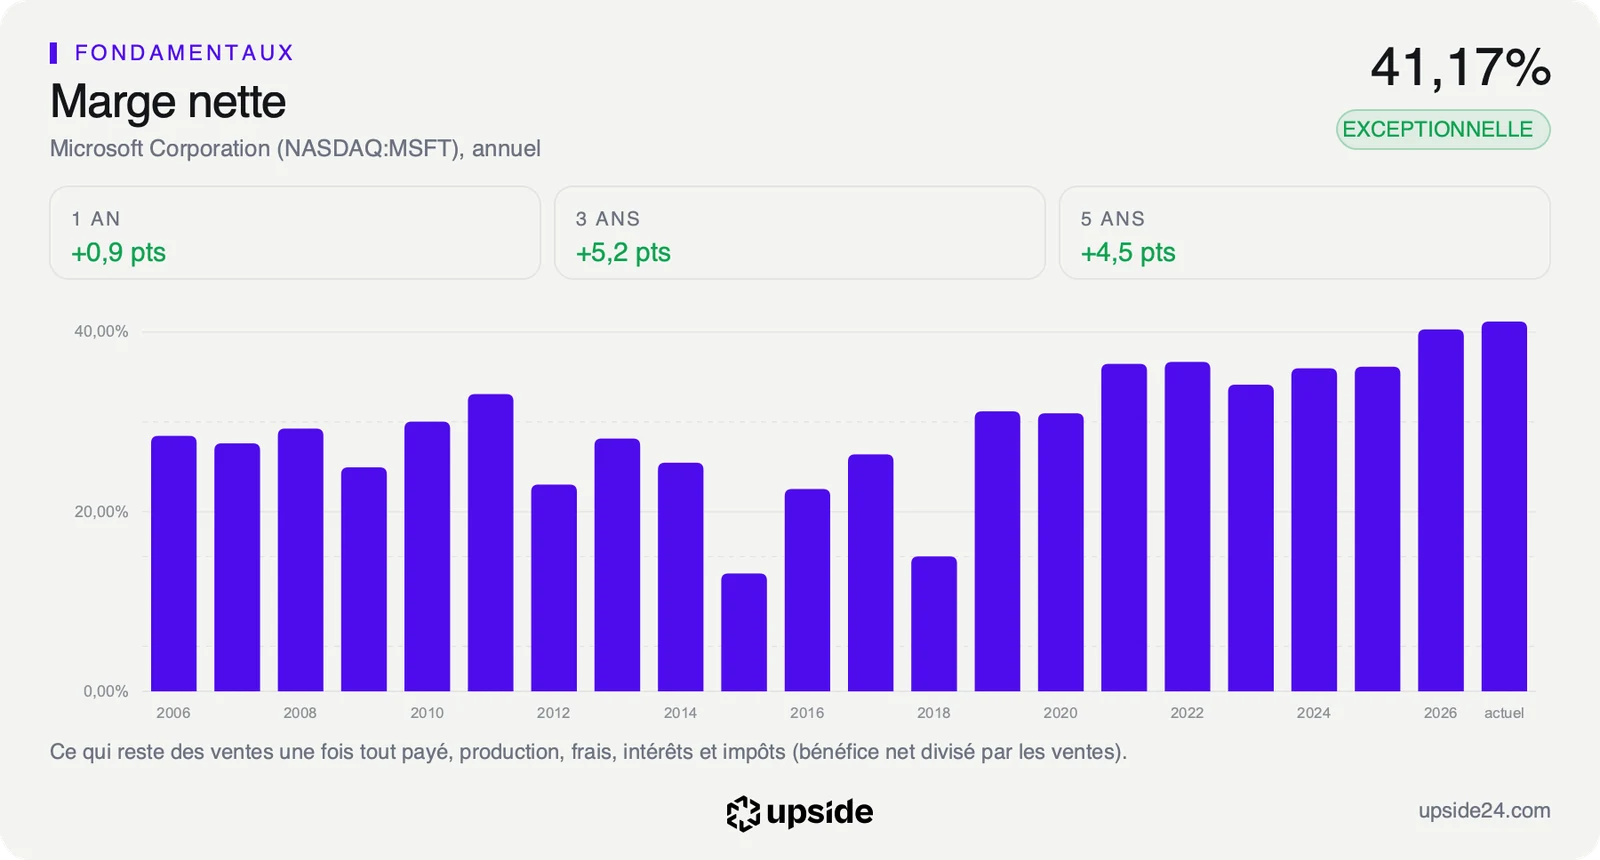
La marge nette, ce qui reste des ventes une fois tout payé, mesure cet avantage et atteint 41,17% sur douze mois. La médiane des 99 sociétés de logiciels systèmes, le sous-secteur de Microsoft, s'établit à 4,94%. Sur 100 dollars de ventes, Microsoft garde donc 41 dollars de bénéfice, contre moins de 5 pour la société type de son secteur. Un gain comptable lié à sa participation dans OpenAI gonfle une partie de ce bénéfice.
La rentabilité du capital investi, ce que l'entreprise gagne chaque année pour 100 dollars engagés dans son activité, ressort à 27,01%. La médiane du sous-secteur s'établit à 3,54%. Ces deux écarts mesurent l'avantage concurrentiel que l'annonce d'Anthropic met en question, et ils ne montrent aucune érosion à ce stade.
Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, sert d'ancrage au prix. Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'au cours du 10 novembre le marché intègre une progression du free cash flow d'environ 21% par an sur dix ans. Sur les cinq derniers exercices, ce flux est passé de 56,12 à 66,99 milliards de dollars, soit environ 4% par an, freiné par la construction de centres de données.
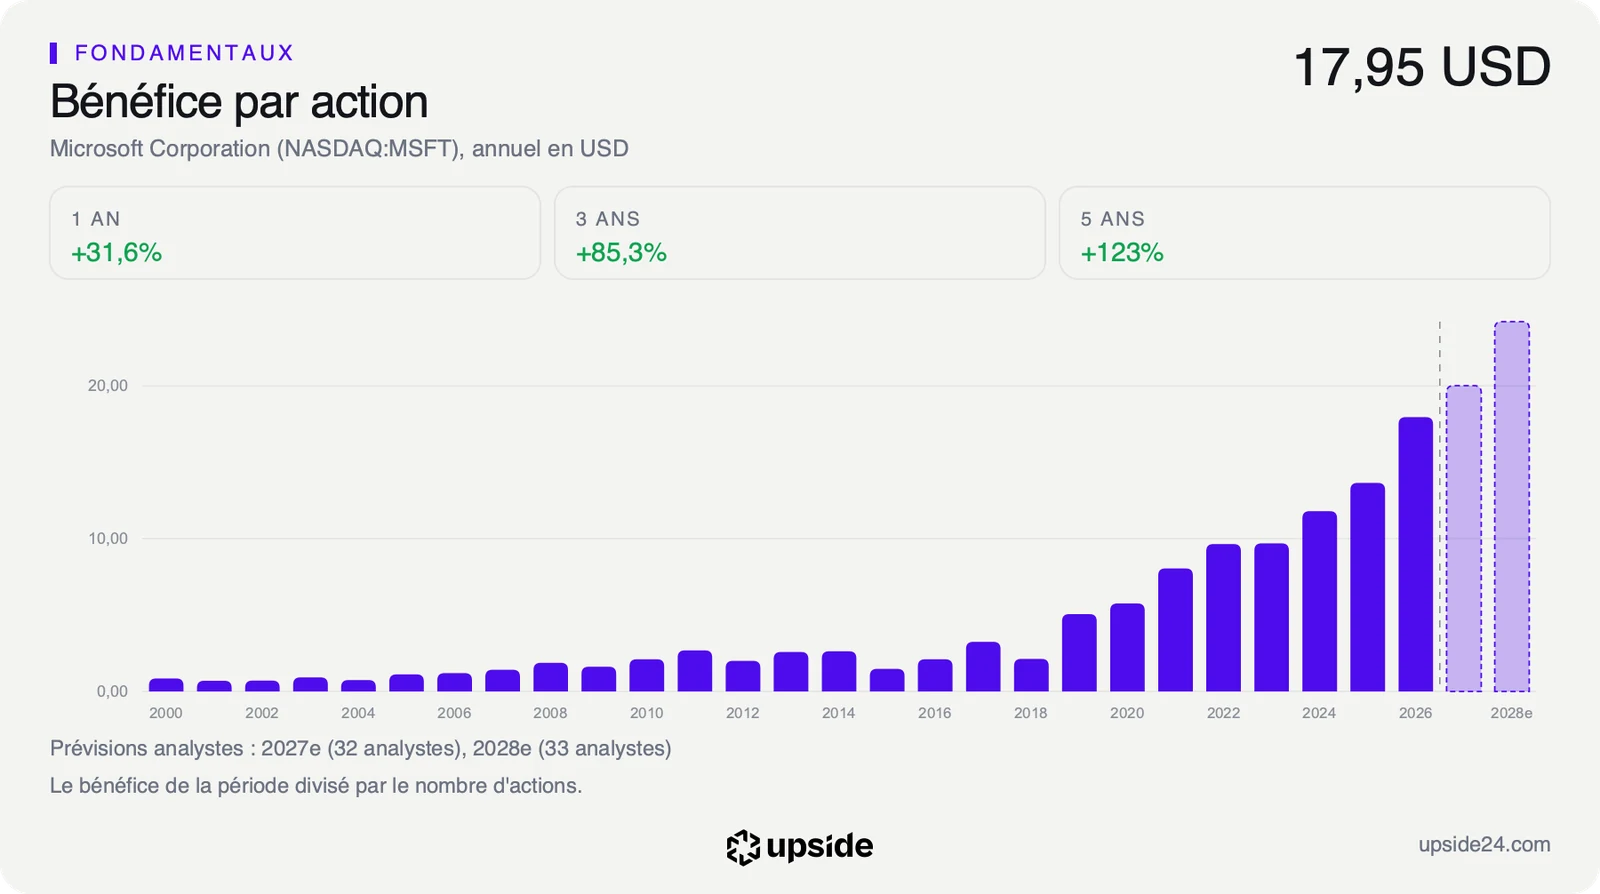
Le prix demande donc une accélération que seuls les revenus des licences et du cloud peuvent financer. Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 26,58 fois les bénéfices attendus sur l'exercice 2027, contre 21,90 pour la médiane du sous-secteur. L'acheteur paie environ un cinquième de plus que pour la société type, en échange d'une croissance plus rapide que la concurrence pourrait entamer.
Le détail de cette prime face aux 99 sociétés du sous-secteur, ratio par ratio, figure dans le rapport complet de Microsoft sur l'app Upside.
Une demi-heure de séance
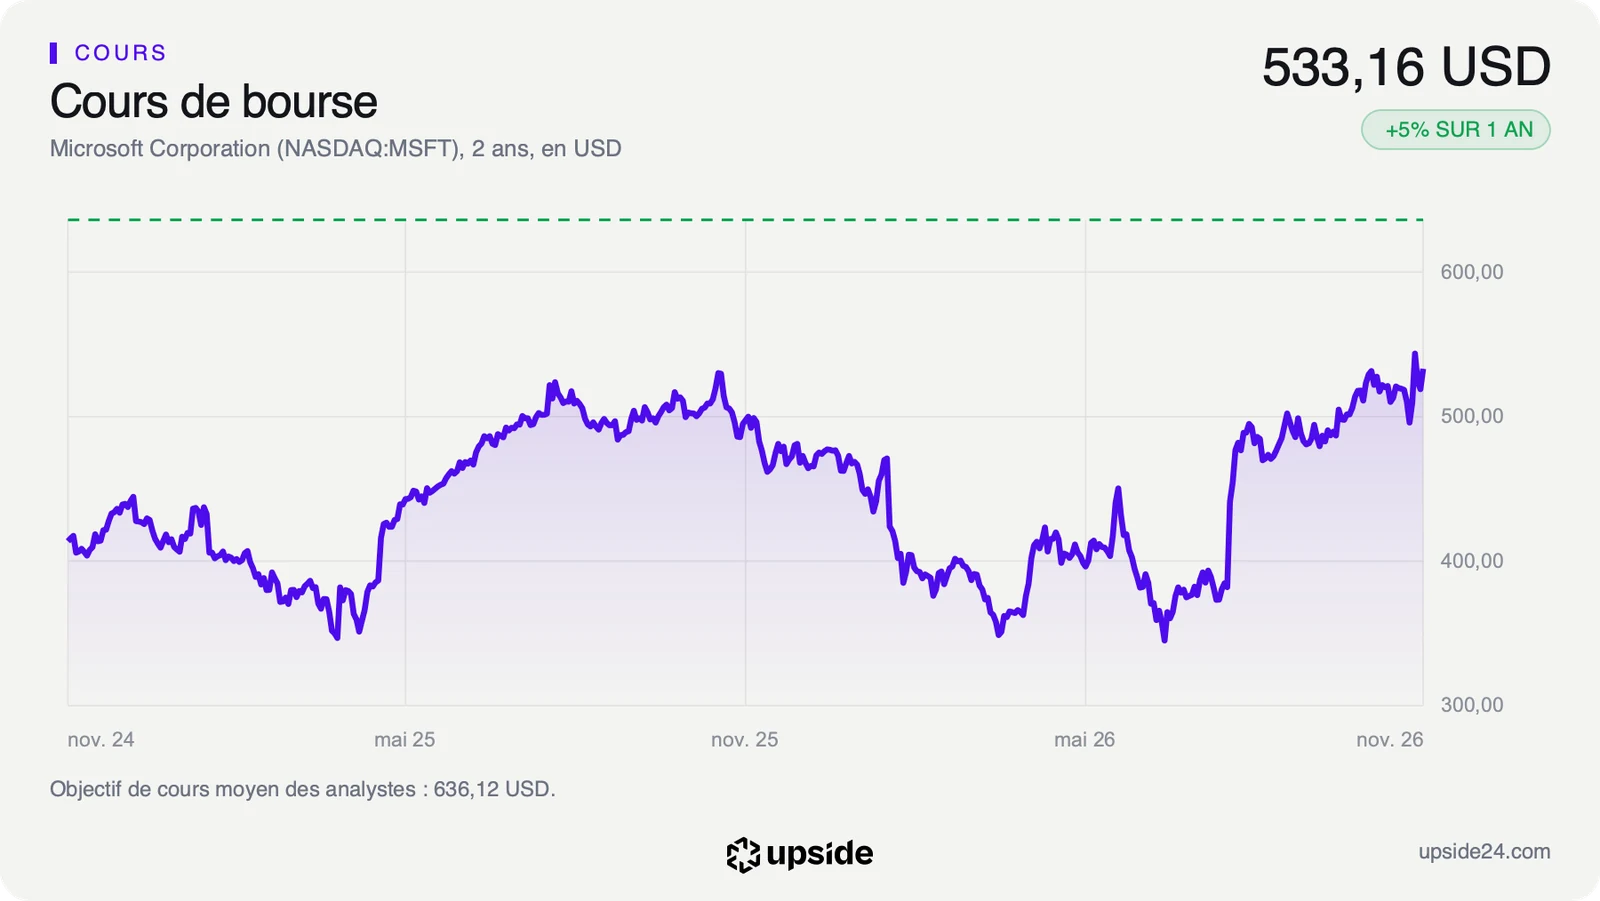
L'action Microsoft a ouvert à 543,41 dollars mardi 10 novembre et a évolué sans tendance jusqu'en début d'après-midi à New York. Vers 12h20 à New York, soit 18h20 à Paris, le titre a décroché en moins d'une demi-heure jusqu'à 526,37 dollars. Ce plus bas de la journée marque un recul de 3,45% sur la clôture de la veille, à 545,18 dollars.
Le titre a ensuite repris une partie du terrain et a terminé à 533,16 dollars, en baisse de 2,20%. Sur 7,43 milliards d'actions, la séance a effacé environ 89 milliards de dollars de valeur en Bourse, près d'un an et demi de free cash flow. Le chiffre de plus de 115 milliards, repris sur les réseaux sociaux, correspond à un moment de la séance et pas à la clôture. Le Nasdaq 100, l'indice des grandes valeurs technologiques américaines, a cédé 0,60% sur la même séance.
La baisse du titre dépasse donc celle du marché, sans que les comptes de Microsoft aient changé. Le cours anticipe une concurrence que les chiffres ne montrent pas encore.
L'action reste 4,65% sous son plus haut des douze derniers mois, à 559,15 dollars, et loin de son plus bas de la période, 349,20 dollars le 25 juin. Elle gagne 5,37% sur un an et 10,24% depuis le 1er janvier. Le cours évolue 21,10% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond orientée à la hausse.
Sur les 58 analystes qui suivent la valeur, 53 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 636 dollars, avec des cibles qui vont de 440 à 870 dollars. Cet objectif est celui du consensus et il laisse environ 19% de hausse par rapport à la clôture du 10 novembre.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du deuxième trimestre de l'exercice 2027, attendue autour du 28 janvier 2027 à une date encore estimée. Le chiffre à lire est le nombre de sièges payants de Microsoft 365 en entreprise, en hausse de 5% sur un an au premier trimestre selon la directrice financière Amy Hood, avec un chiffre d'affaires cloud de Microsoft 365 en entreprise en hausse de 17%.
Tant que les sièges payants continuent de progresser et que la productivité garde un rythme proche des 140,00 milliards de dollars de l'exercice 2026, Claude Sheets reste un outil d'appoint. Le PER de 26,58 fois paie alors une croissance que les licences et le cloud continuent de financer.
Si la progression des sièges payants ralentit sous les 5% du premier trimestre, ou si Microsoft doit consentir des remises pour garder ses clients, la marge nette de 41,17% commencerait à refléter la concurrence. La croissance d'environ 21% par an que suppose le cours perdrait alors l'un de ses deux moteurs.