
Microsoft (MSFT), l'éditeur de Windows et d'Office, renoncerait à louer le futur centre de données de Nscale dans l'Essex, selon le Telegraph. Mais le site attend son raccordement électrique, le goulot qui pèse sur environ 193 milliards de dollars d'investissements attendus.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, valorisation |
Ce que le Telegraph a rapporté
Selon le Telegraph, dont l'information a été reprise dimanche 18 octobre par Bloomberg, Microsoft s'est retiré du projet de centre de données que Nscale prépare à Loughton, dans l'Essex. Le groupe américain devait en être le locataire principal, celui qui occupe l'essentiel de la capacité d'un site et le rend finançable avant même sa construction.
Microsoft, c'est Windows sur la plupart des ordinateurs, Word et Excel dans les entreprises, et un cloud qui loue aux entreprises la puissance de calcul de ses centres de données. Nscale est une société britannique qui construit ce type de centres pour l'intelligence artificielle et les loue à de grands groupes, Microsoft en tête.
Microsoft n'a pas commenté l'information et le Telegraph n'a pas établi la raison du retrait. Le journal relève que le projet accumule les retards et peine à obtenir son électricité. Les autorités auraient même indiqué à Nscale que le site pourrait ne pas être raccordé au réseau avant les années 2030.
Nscale assure rester engagée sur le site de Loughton et chercher d'autres sources d'énergie. La société affirme aussi que sa relation avec Microsoft reste solide, et aucune des deux parties n'a confirmé le retrait. L'information reste donc celle d'un journal, sans communiqué officiel.
Le coup tombe mal pour Nscale, qui prépare une introduction en Bourse capable de lever jusqu'à 3 milliards de dollars. Microsoft et Anthropic pèsent environ 85% de ses contrats. Son site norvégien, le premier du groupe, ne comptait que 6,4 mégawatts en service sur 30 prévus, avec environ six mois de retard.
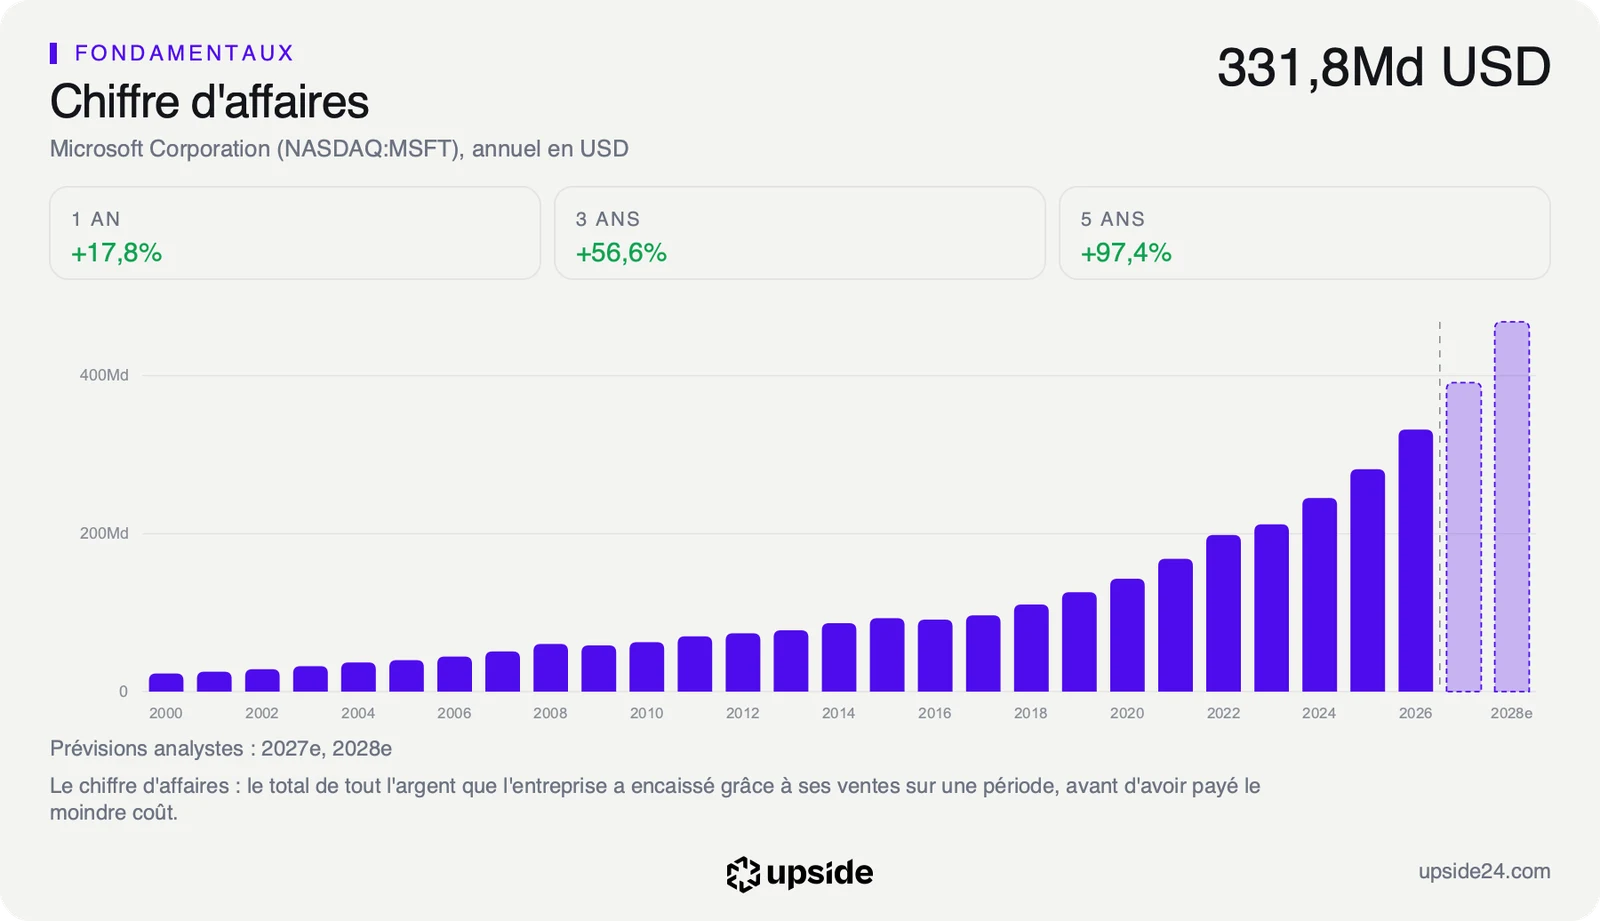
Le 10 septembre, Bloomberg prêtait à Microsoft un plan de 38 gigawatts de centres de données d'ici 2032, contre environ 12 aujourd'hui, et Upside analysait ce projet le lendemain. Le consensus des analystes attend environ 193 milliards de dollars d'investissements sur l'exercice 2027, clos fin juin 2027. Un site britannique pèse peu face à ce programme.
Ce que le cours paie déjà
Une information non confirmée ne modifie aucune ligne des comptes. Elle éclaire en revanche la variable dont dépend tout le dossier Microsoft, le rythme de mise en service de ses centres de données. Un bâtiment coûte dès sa construction et ne rapporte qu'une fois branché, équipé et loué à des clients.
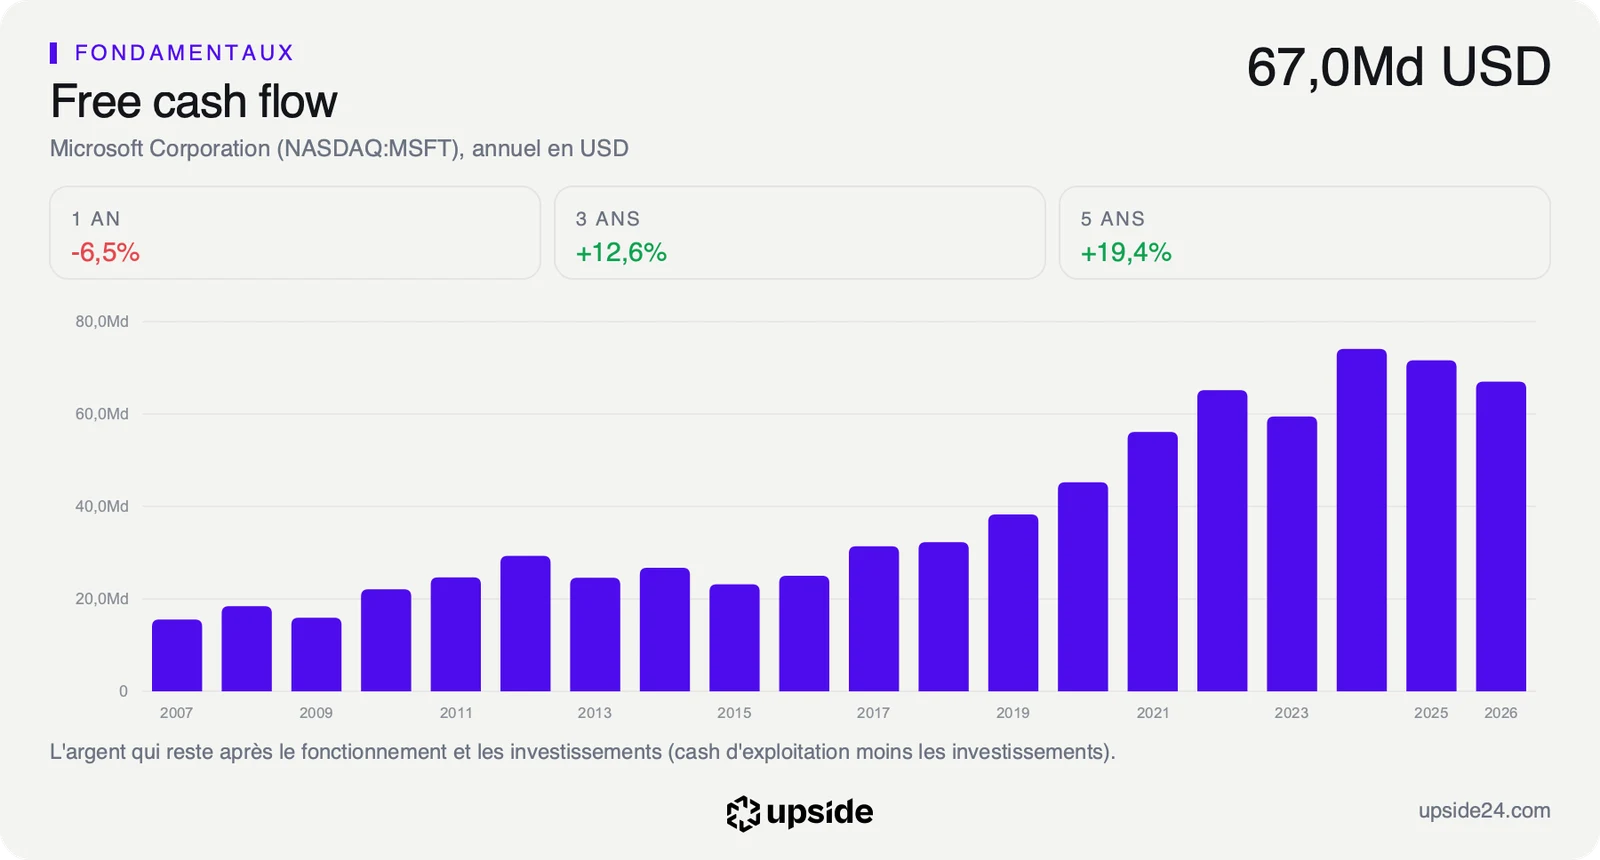
Ces dépenses se lisent d'abord dans la trésorerie. Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, est attendu autour de 35 milliards de dollars sur l'exercice 2027. Il atteignait 66,99 milliards sur l'exercice 2026, alors que le bénéfice net montait dans le même temps à 133,75 milliards.
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'à la clôture du 16 octobre le marché intègre une progression du free cash flow d'environ 19% par an sur dix ans. Sur les cinq dernières années, le bénéfice par action a progressé de 17,38% par an. Le prix demande donc un peu plus que ce que le groupe a déjà délivré.
Cette croissance suppose des sites qui produisent à l'heure. Un centre de données qui attend son raccordement jusqu'aux années 2030 décale d'autant les revenus qu'il devait porter. Les difficultés rapportées tiennent au réseau électrique britannique, alors que la demande de calcul reste forte chez les clients de Nscale. Anthropic s'y est engagé en août pour 45 milliards de dollars sur six ans.
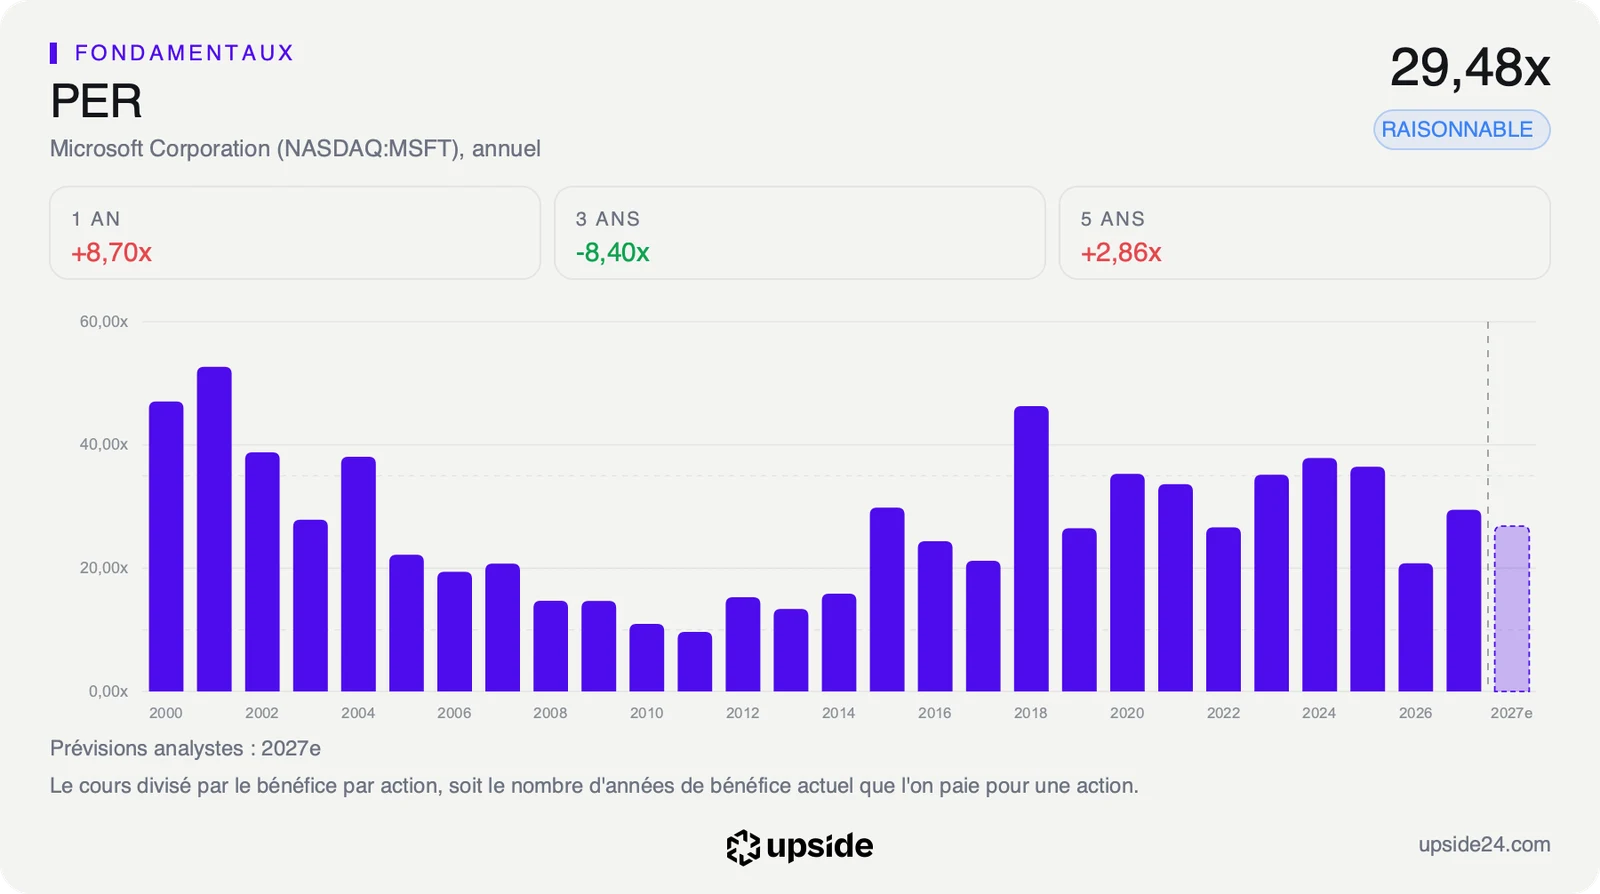
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 26,78 fois les bénéfices attendus sur l'exercice 2027. La médiane des 102 sociétés de logiciels systèmes, le sous-secteur de Microsoft, s'établit à 22,08 fois. L'acheteur paie donc environ un cinquième de plus que pour la société type de son secteur, en échange d'une croissance plus rapide.
Face à sa propre histoire, le PER des douze derniers mois se situe dans les 26% les plus faibles des cinq dernières années. L'action a donc coûté plus cher environ trois fois sur quatre sur la période, et la prime porte sur la croissance à venir plutôt que sur un multiple tendu.
Ce que ce prix laisse comme marge si les mises en service glissent se mesure dans la comparaison complète de Microsoft avec les 102 sociétés de son sous-secteur, ratio par ratio.
Ce que le marché en fait déjà
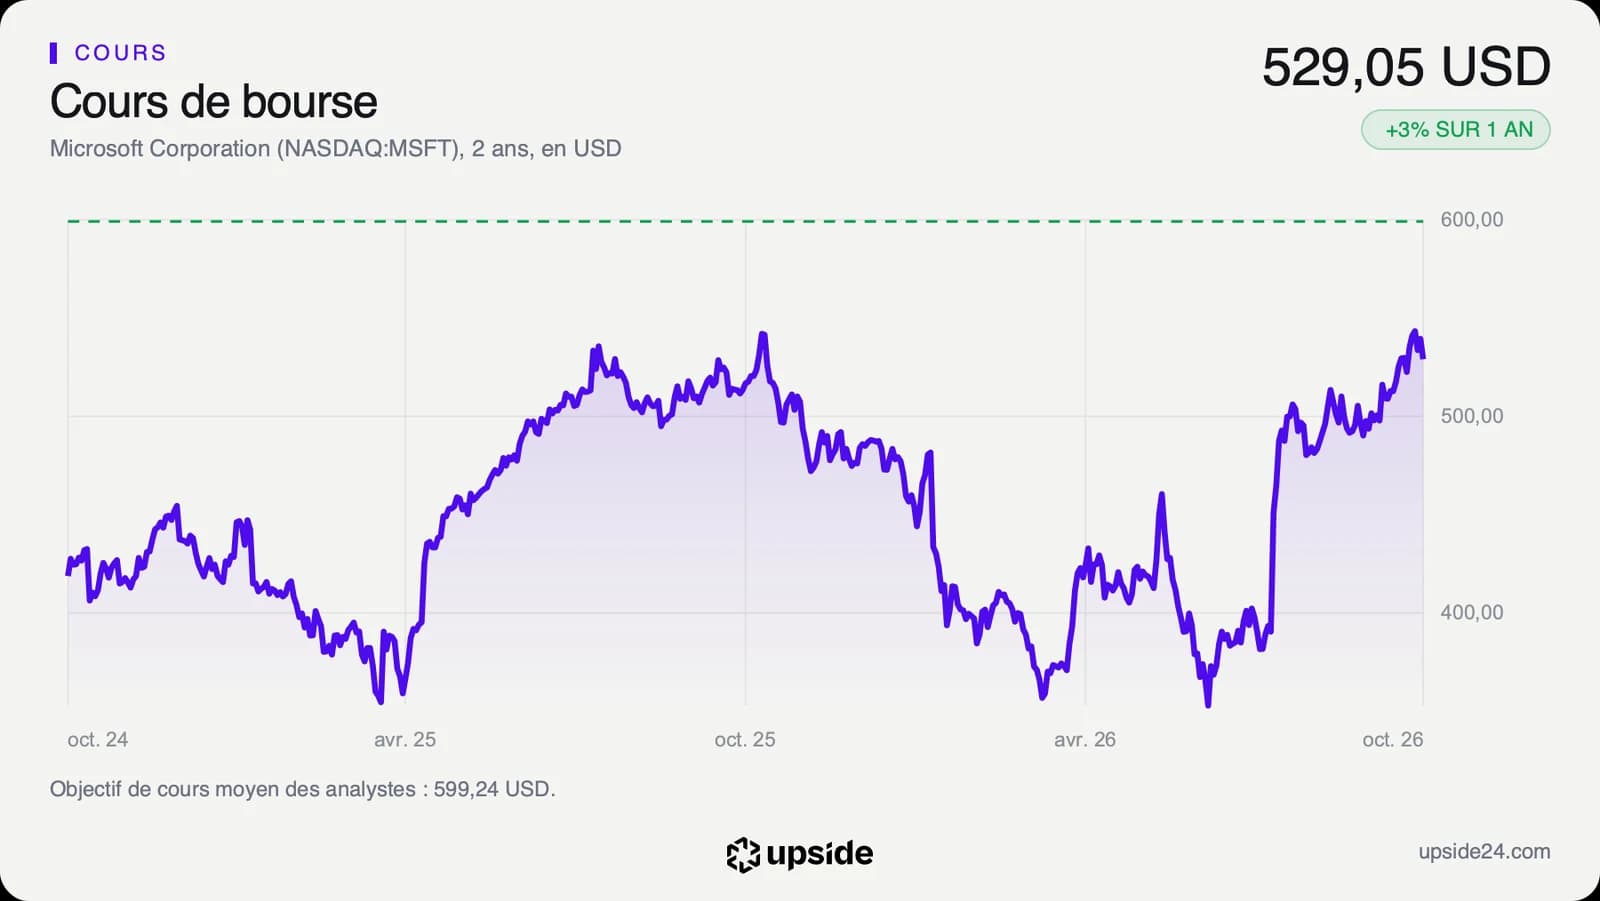
L'action Microsoft a clôturé à 529,05 dollars le vendredi 16 octobre, en baisse de 1,93% sur la séance, deux jours avant la parution de l'information. La séance du lundi 19 octobre est donc la première à pouvoir l'intégrer. Elle dira si le marché lit l'information comme un incident chez Nscale ou comme un frein pour Microsoft. Le titre cote 4,46% sous son plus haut des douze derniers mois, 553,72 dollars en séance, et loin de son plus bas de 349,20 dollars.
Depuis le 1er janvier, l'action gagne 9,39%, après une clôture à 541,15 dollars le 12 octobre au-dessus du seuil des 4 000 milliards de dollars de valeur en Bourse. Au cours du 16 octobre, Microsoft vaut environ 3 928 milliards de dollars, juste sous ce seuil.
Le cours évolue 21,55% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond orientée à la hausse. La moyenne des cinquante dernières séances, à 505,53 dollars, se situe elle aussi sous le cours. L'indice de force relative sur quatorze séances compare la vigueur des hausses à celle des baisses, sur une échelle de 0 à 100. Il ressort à 57,33, loin du seuil de 70 qui signale un excès d'achats.
Sur les 56 analystes qui suivent la valeur, 53 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 600 dollars, avec des cibles qui vont de 440 à 870 dollars. Cet objectif est celui du consensus et il laisse environ 13% de hausse par rapport au cours du 16 octobre.
Ces mêmes analystes ont relevé de 1,98% en quatre-vingt-dix jours le bénéfice par action attendu sur l'exercice 2027. Leurs prévisions de bénéfices montent pendant que celles de trésorerie disponible baissent. Le retrait rapporté d'un site britannique n'apparaît encore dans aucune de ces estimations.
Le point de bascule
Le prochain rendez-vous est la publication des résultats trimestriels, prévue le 28 octobre. Le montant des investissements du trimestre et ce que la direction dira de ses accès à l'électricité montreront si le site de l'Essex reste un incident isolé. La croissance d'Intelligent Cloud, le segment qui loue la puissance de calcul et a pesé 137,79 milliards de dollars sur le dernier exercice, sera le premier chiffre à lire. Les analystes attendent un bénéfice par action d'environ 19,8 dollars sur l'exercice 2027.
Tant que les investissements restent sur la trajectoire d'environ 193 milliards de dollars et que le chiffre d'affaires progresse au rythme de 17,75% sur un an, le retrait rapporté reste un aléa de chantier. Microsoft trouve alors ailleurs la capacité que le cours suppose, et le PER de 26,78 fois paie une croissance que les comptes confirment.
Si les investissements du trimestre ressortent nettement sous cette trajectoire faute de sites raccordés, la trésorerie disponible remonterait plus vite que les 35 milliards attendus. La croissance d'environ 19% par an que suppose le cours aurait alors moins de centres de données en service pour se réaliser, et le réseau électrique deviendrait la limite du dossier.