
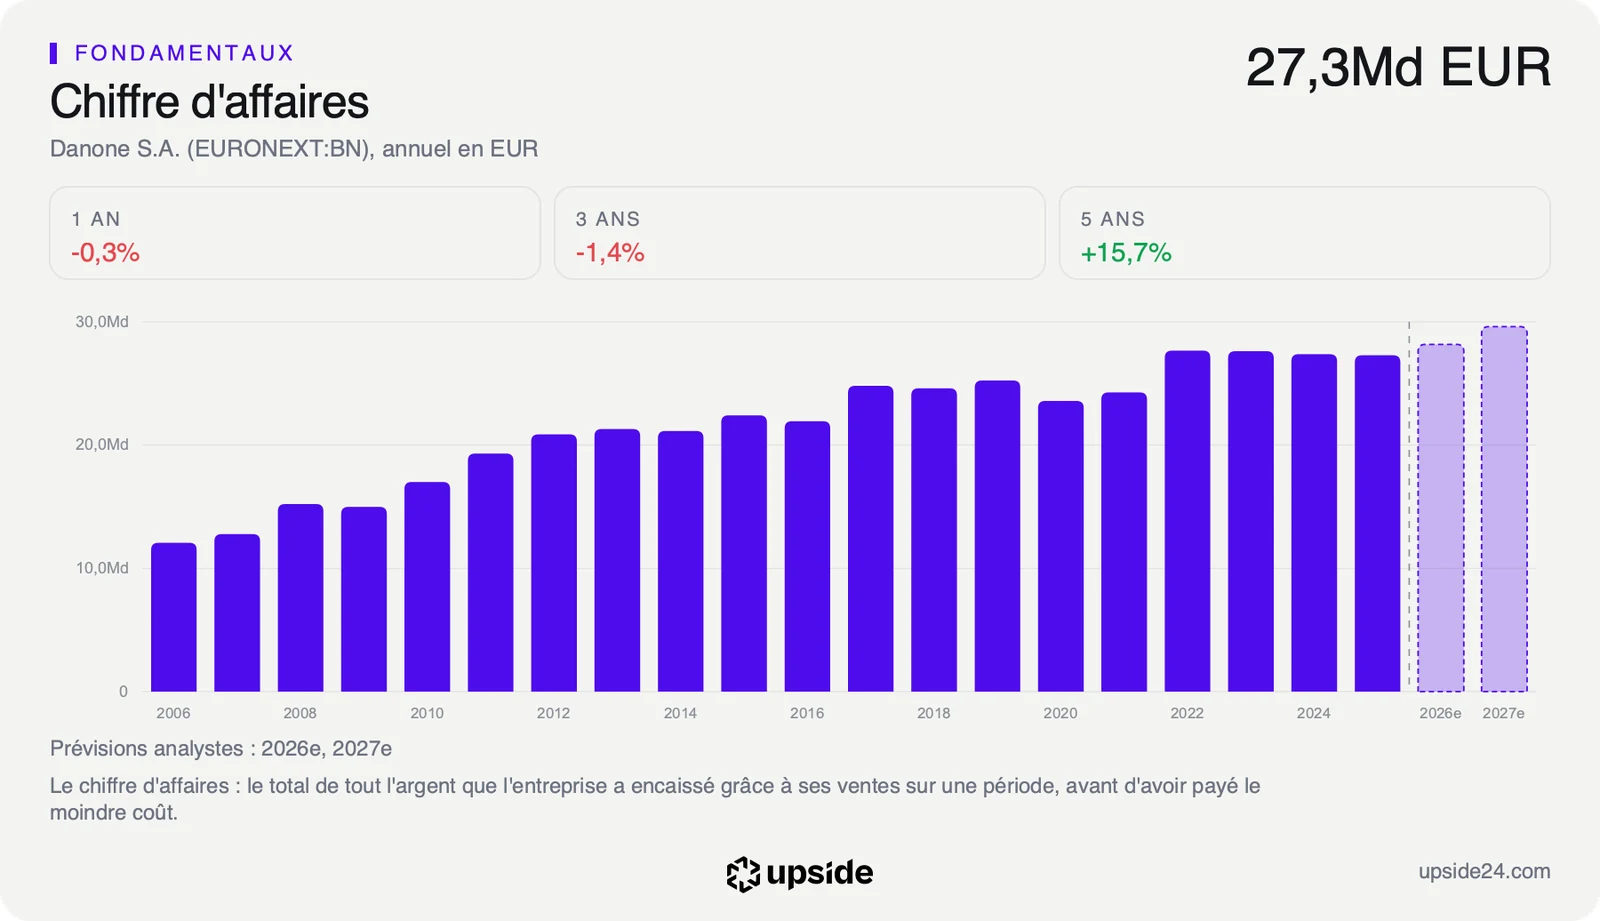
Danone (BN), le groupe d'Activia et d'evian, a finalisé jeudi le rachat de l'australien MADE Group, qui réalise plus de 300 millions d'euros de ventes par an. Mais ce renfort pèse environ quatre jours de chiffre d'affaires pour un groupe dont les ventes progressent de 1,40% sur un an.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Croissance du chiffre d'affaires, structure de financement, bilan |
Ce que Danone vient d'acheter
Danone a annoncé jeudi 12 novembre à 18h00 avoir finalisé l'acquisition de MADE Group. L'accord avait été signé en juin avec le fonds d'investissement TPG, propriétaire de l'entreprise. Le prix n'a été publié ni à la signature ni à la finalisation.
Danone, c'est le yaourt Activia, l'Actimel du petit déjeuner et l'eau evian, vendus dans plus de 120 pays. MADE Group fabrique de son côté des boissons protéinées, des yaourts pour la santé intestinale et des produits à base de coco, sous des marques comme Rokeby et Cocobella. Fondée en 2005, l'entreprise est présente en Australie, en Nouvelle-Zélande et en Asie du Sud-Est.
Selon le communiqué de Danone, MADE Group affiche régulièrement une croissance à deux chiffres et des marges qualifiées d'attractives. Son chiffre d'affaires dépasse 300 millions d'euros sur l'exercice clos fin juin 2026. Rapporté aux 27 482 millions d'euros de ventes annuelles de Danone, cela représente environ 1% du groupe, soit à peu près quatre jours de chiffre d'affaires.
L'opération renforce la division produits laitiers et d'origine végétale de Danone en Asie-Pacifique. Antoine de Saint-Affrique, directeur général du groupe, y voit un portefeuille de marques fortes sur les protéines, la santé intestinale et le végétal. Le communiqué les présente comme des segments en forte croissance de la nutrition saine.
Danone mène depuis plusieurs années un plan baptisé Renew, qui vise à restaurer la croissance et la compétitivité du groupe. Ce rachat en est une pièce concrète. Le groupe y achète des marques qui grandissent déjà vite, dans des rayons qu'il connaît.
Le communiqué ne chiffre ni la rentabilité de MADE Group ni l'effet attendu sur les comptes de Danone. Les résultats annuels du groupe, attendus vers le 19 février 2027, donneront la première mesure de ce que le rachat apporte et de ce qu'il a coûté.
Ce que le rachat change au bilan
Une acquisition payée en trésorerie ou en dette touche d'abord l'actionnaire par le bilan. Danone porte une dette nette de 8 837 millions d'euros, soit 1,70 fois son excédent brut d'exploitation, le bénéfice avant intérêts, impôts et amortissements. La médiane des 459 sociétés de l'alimentation emballée s'en tient à 1,08 fois.
Il faudrait donc près de deux années de ce bénéfice pour rembourser la dette, contre un peu plus d'une année pour un concurrent médian. Plus ce ratio monte, moins le groupe peut financer de nouveaux rachats sans emprunter davantage.
Le rachat de MADE Group alourdira ce ratio d'un montant que Danone ne publie pas. Le groupe garde de la marge, puisque son résultat d'exploitation couvre 5,04 fois les intérêts de sa dette, soit environ 5 euros de résultat pour chaque euro d'intérêts versé.
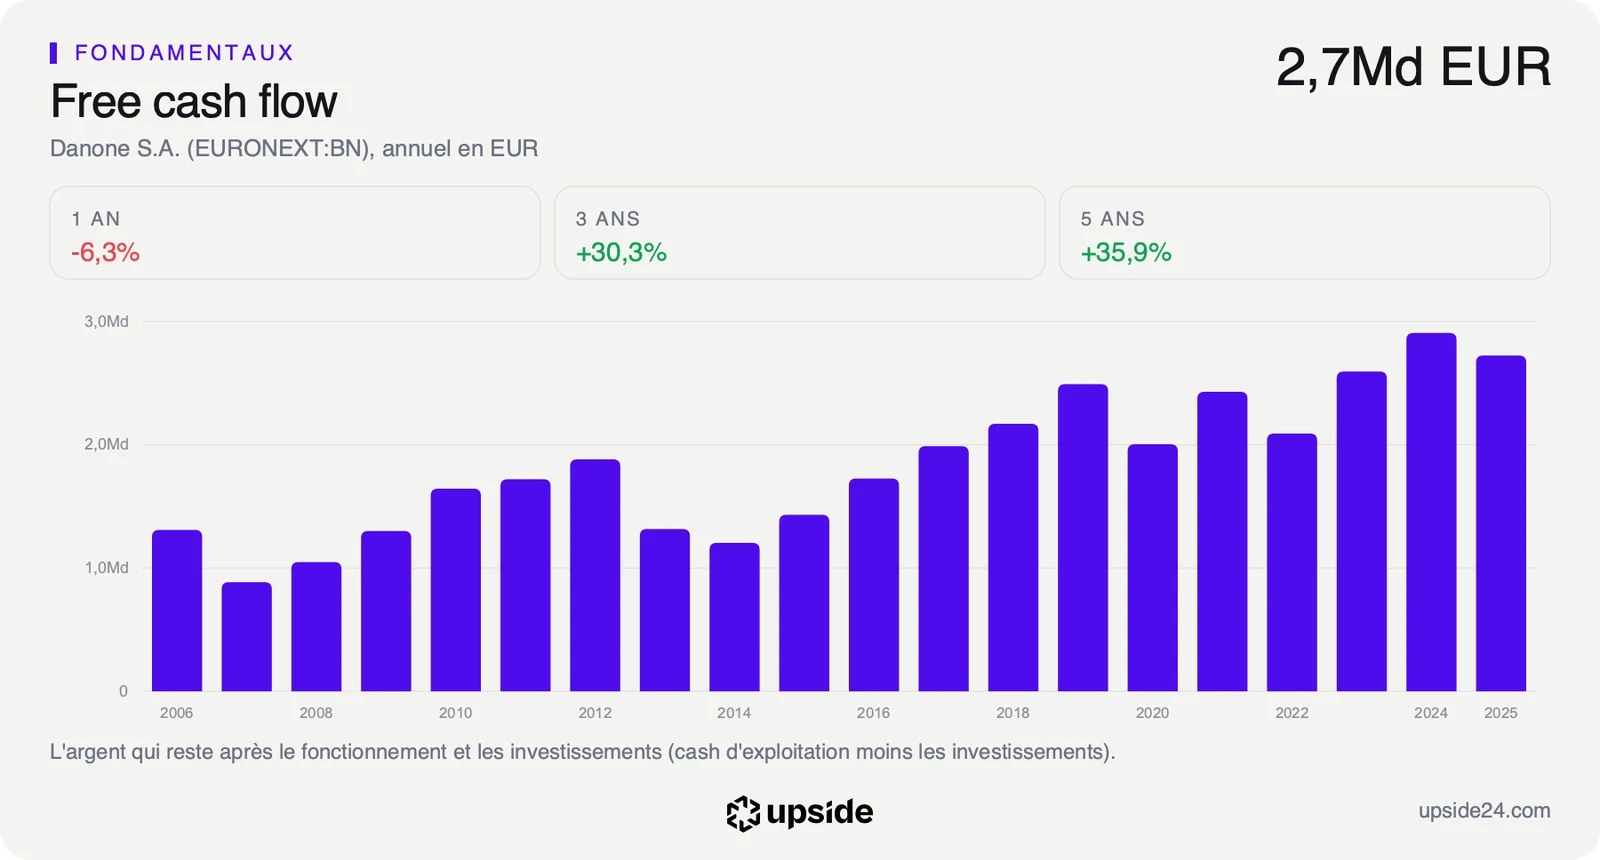
La capacité à payer se lit surtout dans le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Il atteint 2 422 millions d'euros sur les douze derniers mois. Il représente 8,81% des ventes, contre 5,41% pour la médiane du sous-secteur, soit près de 9 euros d'argent disponible pour 100 euros vendus, contre un peu plus de 5 chez un concurrent médian.
Au cours de clôture du 12 novembre, le marché intègre une croissance de ce free cash flow d'environ 3,7% par an pendant dix ans. Le bénéfice par action de Danone a pourtant reculé de 1,18% par an sur les cinq dernières années.
Ce calcul part du prix de l'action et remonte à la croissance qu'il faudrait pour le justifier. Il ne dit pas ce que vaut Danone, il dit ce que les acheteurs d'aujourd'hui supposent déjà. Le prix intègre donc une reprise que les comptes ne montrent pas encore.
C'est l'écart que MADE Group doit aider à combler, mais sa taille limite l'effet. Une entreprise qui pèse environ 1% du chiffre d'affaires et grandit à deux chiffres ajoute environ un dixième de point à la croissance annuelle du groupe. Le reste de la reprise doit venir des grandes marques historiques.
La fiche de Danone donne sa note et la liste de ses concurrents.
Ce que la Bourse en fait déjà
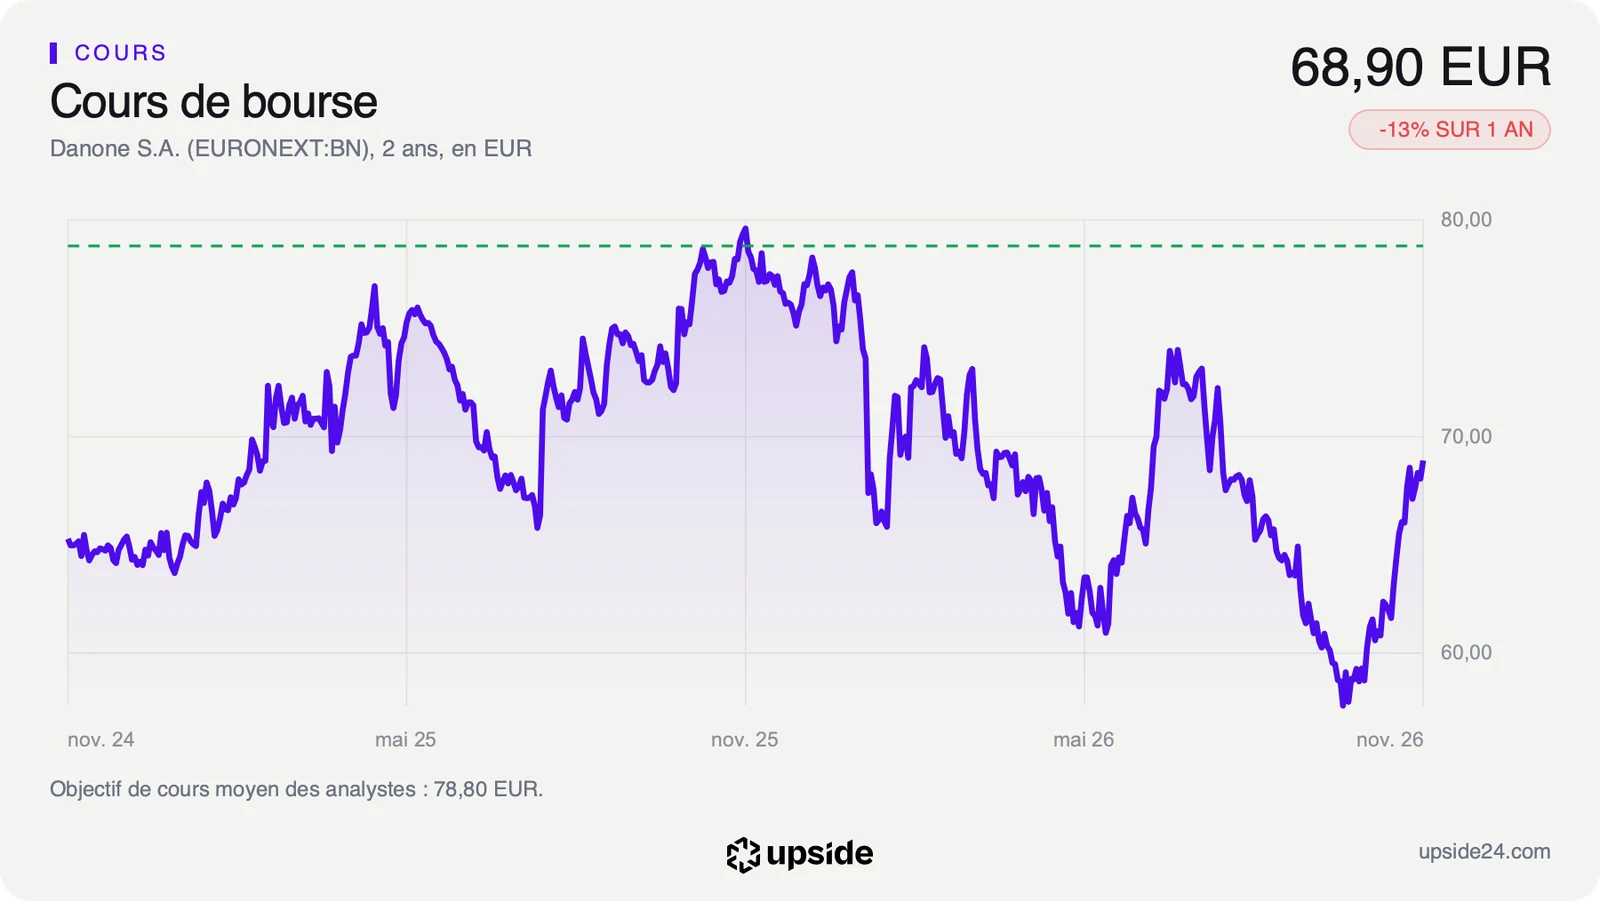
L'action Danone a clôturé à 68,90 euros jeudi 12 novembre, en hausse de 1,23% sur la séance, avant la diffusion du communiqué à 18h00. La réaction au rachat se lira donc à partir de la séance du vendredi 13 novembre.
Le titre reste 14,03% sous son plus haut de l'année à 80,14 euros. Il évolue aussi 20,33% au-dessus de son plus bas de 57,26 euros. Sur un an, l'action a perdu 12,78% quand la médiane du sous-secteur recule de 7,38%. Les investisseurs ont donc sanctionné Danone plus durement que ses concurrents.
Au cours actuel, le dividende de 2,25 euros versé en mai rend 3,27%, contre 2,15% pour la médiane du sous-secteur. Pour 100 euros investis dans l'action, l'actionnaire touche un peu plus de 3 euros par an, ce qui fait de Danone un titre de rendement autant que de croissance.
À ce prix, l'action se paie 22,84 fois ses bénéfices des douze derniers mois, contre 18,67 pour la médiane du sous-secteur, soit environ 22% de plus qu'un concurrent médian. Ce multiple se situe au milieu de son historique, plus cher qu'environ la moitié du temps sur les cinq dernières années. La prime ne vient donc pas d'un emballement récent.
Sur les 22 analystes qui suivent la valeur, 14 sont positifs, 8 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 79 euros, soit un potentiel d'environ 14% par rapport à la clôture de jeudi, selon le consensus. Leurs objectifs vont de 59 à 93 euros, un écart large pour une valeur réputée défensive.
Les analystes attendent une accélération des ventes d'environ 5% en 2027 alors que l'action a reculé sur l'année. Le marché attend visiblement la preuve de cette reprise avant de la payer. Le rachat de MADE Group en est l'un des premiers éléments concrets.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 19 février 2027. Elle dira quelle part de la croissance vient de MADE Group et combien le rachat pèse sur la dette. L'indicateur à suivre est la croissance des ventes hors effet du rachat, celle des marques que Danone possédait déjà. C'est elle qui dira si la reprise attendue par les analystes tient sans l'aide des acquisitions.
Tant que les ventes de Danone progressent autour de 1,40% par an, loin des 5,32% de la médiane du sous-secteur, le multiple de 22,84 fois les bénéfices repose sur la qualité des marges plus que sur la croissance. Une acquisition d'environ 1% du chiffre d'affaires ne suffit pas à changer cette lecture à elle seule.
Si les ventes accélèrent vers les quelque 5% attendus pour 2027 et que la dette nette reste proche de 1,70 fois l'excédent brut d'exploitation, le prix payé aujourd'hui correspondrait à un groupe qui grandit de nouveau. Si la dette monte nettement sans que les ventes suivent, la prime sur le secteur paierait des rachats plutôt qu'une croissance.