
Mercedes-Benz (MBG), le constructeur allemand de voitures haut de gamme, a abaissé mardi 27 octobre ses prévisions pour 2026 à cause de la dégradation du marché chinois. Il devient le troisième grand constructeur allemand à revoir ses objectifs cette année, après BMW et Volkswagen.
L'impact en un coup d'oeil
| Direction | Négative |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario, Rentabilité |
Ce qui a été annoncé
Mercedes-Benz a publié mardi matin un communiqué qui revoit à la baisse ses objectifs annuels. Le groupe attend désormais un résultat d'exploitation stable en 2026, au niveau des 5,8 milliards d'euros de 2025. Il visait jusqu'ici une hausse d'au moins 15%, selon l'AFP.
La division voitures voit sa marge ramenée à 2 à 3%, contre 3 à 5% auparavant. Cette marge mesure la part des ventes qui reste en bénéfice d'exploitation. Sur 100 euros de voitures vendues, il ne resterait donc que 2 à 3 euros une fois payés la fabrication, la recherche et les frais commerciaux. Les objectifs des fourgons et de la filiale de financement restent inchangés.
Mercedes, c'est l'étoile à trois branches posée sur le capot des berlines Classe C, Classe E et Classe S, mais aussi les fourgons Sprinter croisés sur les chantiers.
Le groupe prévoit aussi que l'argent dégagé par son activité industrielle sera nettement inférieur à celui de 2025. Il le voyait jusqu'ici seulement légèrement inférieur. Cet argent est celui qui reste une fois payés les dépenses courantes et les investissements dans les usines.
Le communiqué invoque un marché chinois de plus en plus difficile et des coûts plus élevés au quatrième trimestre, notamment ceux des matières premières. Les livraisons de Mercedes en Chine ont reculé de 29% sur les neuf premiers mois de l'année selon l'AFP. Elles étaient déjà tombées l'an dernier à leur plus bas niveau depuis 2016. Les marques chinoises comme BYD et Xiaomi y gagnent des parts de marché sur les constructeurs allemands.
Le communiqué donne aussi les premiers chiffres du troisième trimestre, avant les comptes complets publiés mercredi 28 octobre. Le résultat d'exploitation du trimestre atteint 1,77 milliard d'euros, au-dessus des 1,6 milliard attendus par les analystes. La marge des voitures ressort à 2,5% sur la période, au milieu de la nouvelle fourchette annuelle. L'argent dégagé par l'activité industrielle tombe en revanche à 172 millions d'euros, contre 422 millions attendus.
Ce que le prix incorpore déjà
Le premier chiffre touché est le bénéfice attendu pour cette année. Avant le communiqué, les analystes attendaient environ 5,5 euros de bénéfice par action en 2026, une prévision déjà réduite de 4,54% en 90 jours. Ce consensus date du 23 octobre et ne tient donc pas encore compte de l'annonce de mardi.
Pour 2027, les analystes prévoient environ 6,6 euros par action, soit un rebond d'environ 20%. L'écart entre leurs estimations atteint 0,50 euro par action pour 2026. La visibilité reste donc faible, ce que confirme l'abandon de la prévision de hausse.
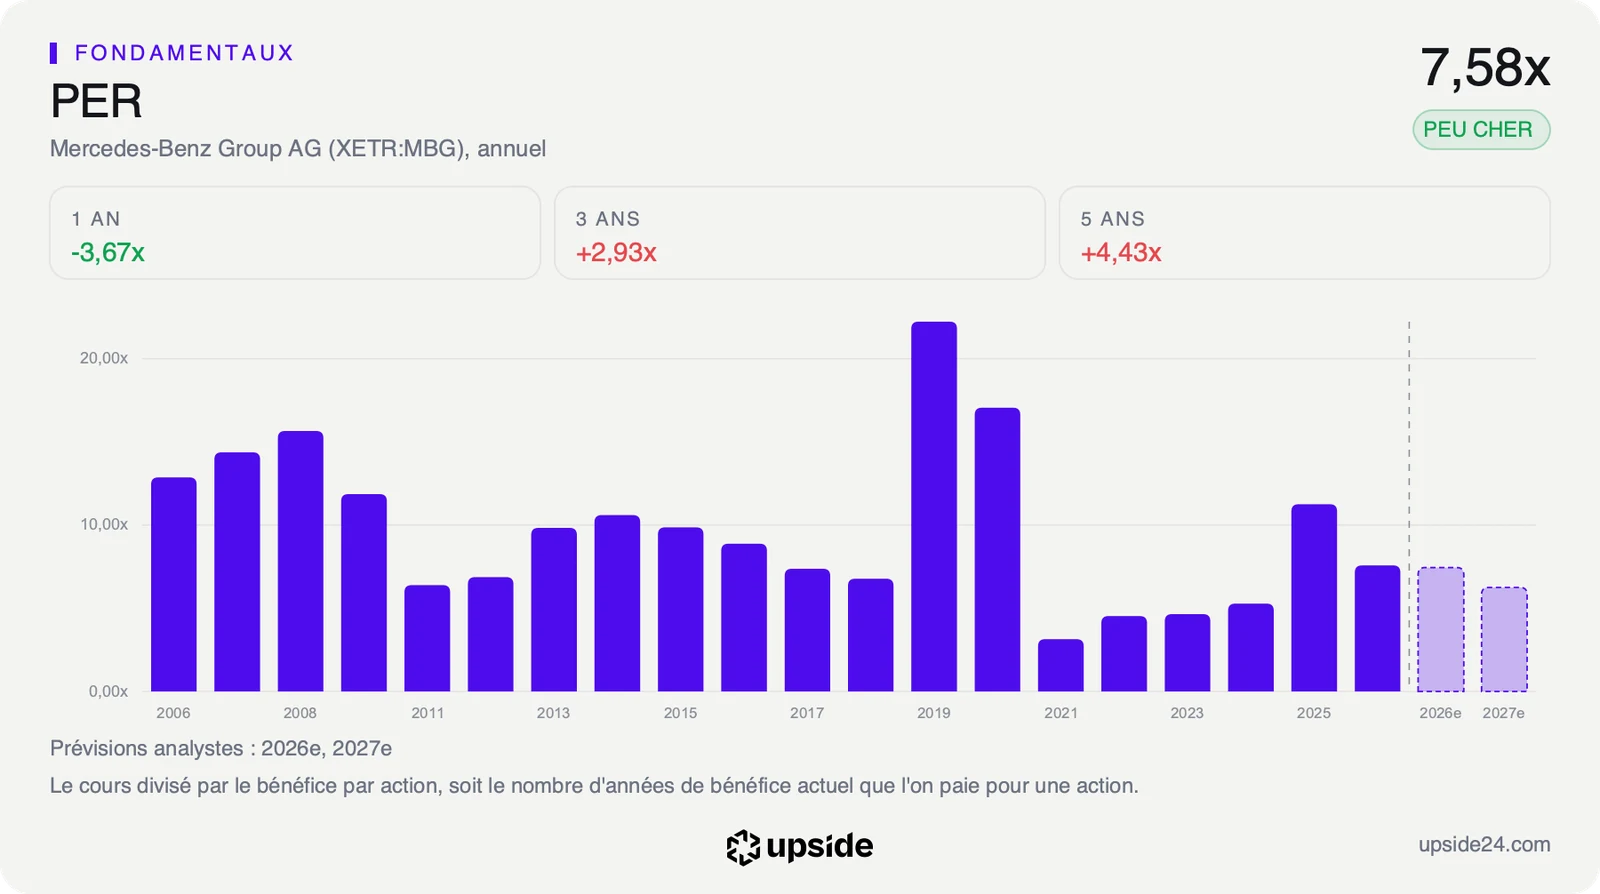
Le prix de l'action intègre déjà une bonne part de cette déception. Elle se paie 7,58 fois ses bénéfices des douze derniers mois, un ratio qu'on appelle le PER. La médiane des 72 constructeurs automobiles comparés atteint 13,18. Un acheteur paie ainsi environ 40% de moins que pour le constructeur type pour chaque euro de bénéfice.
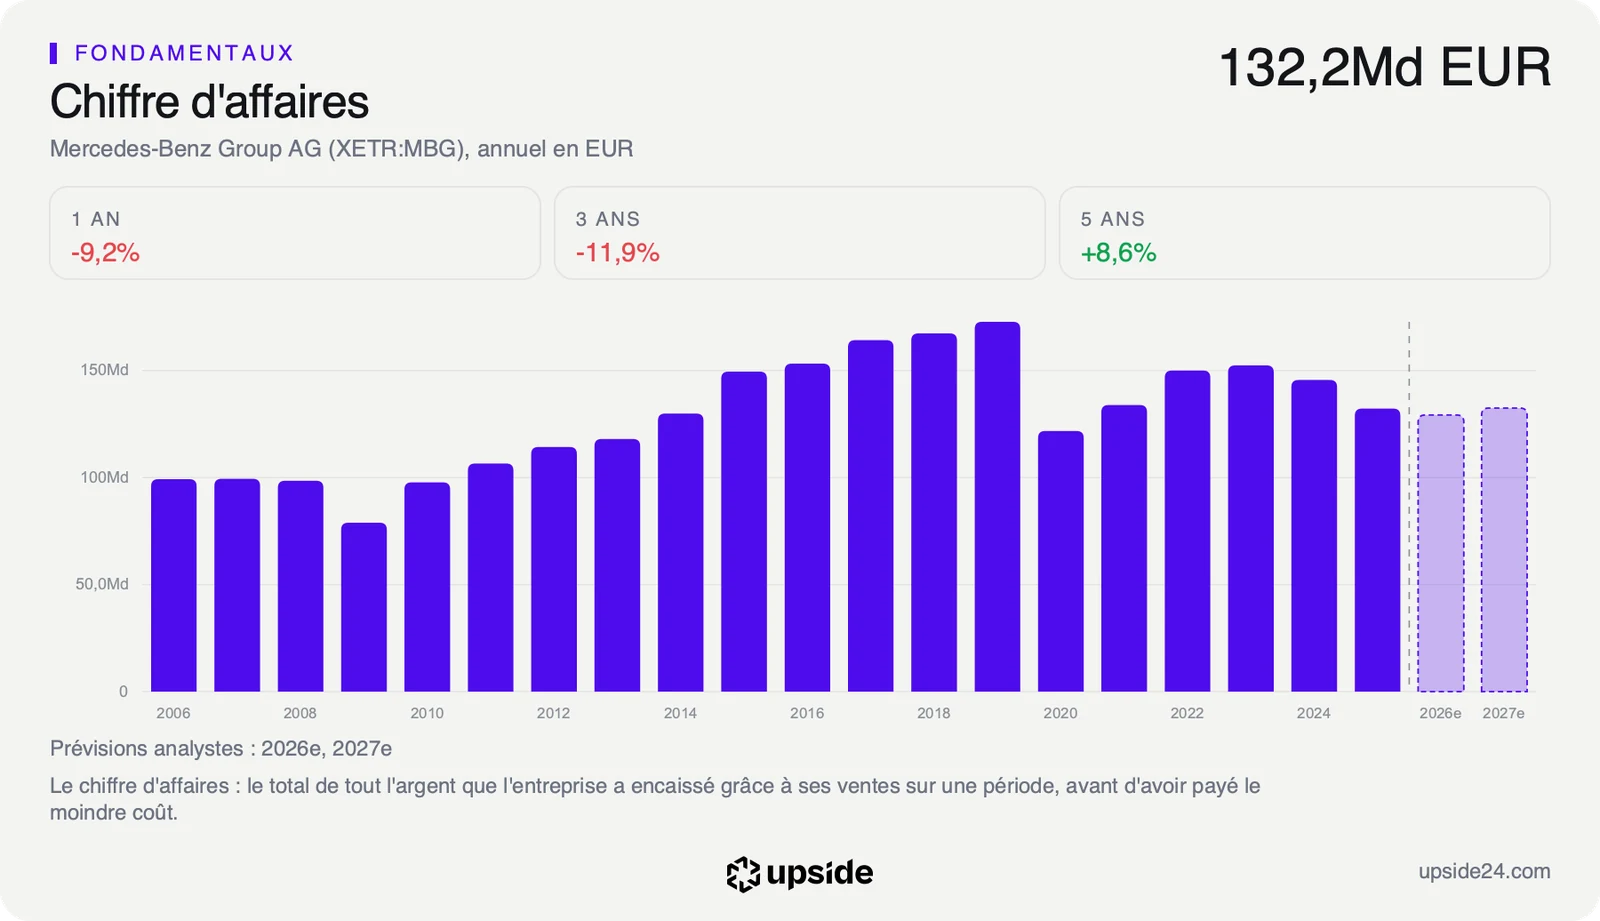
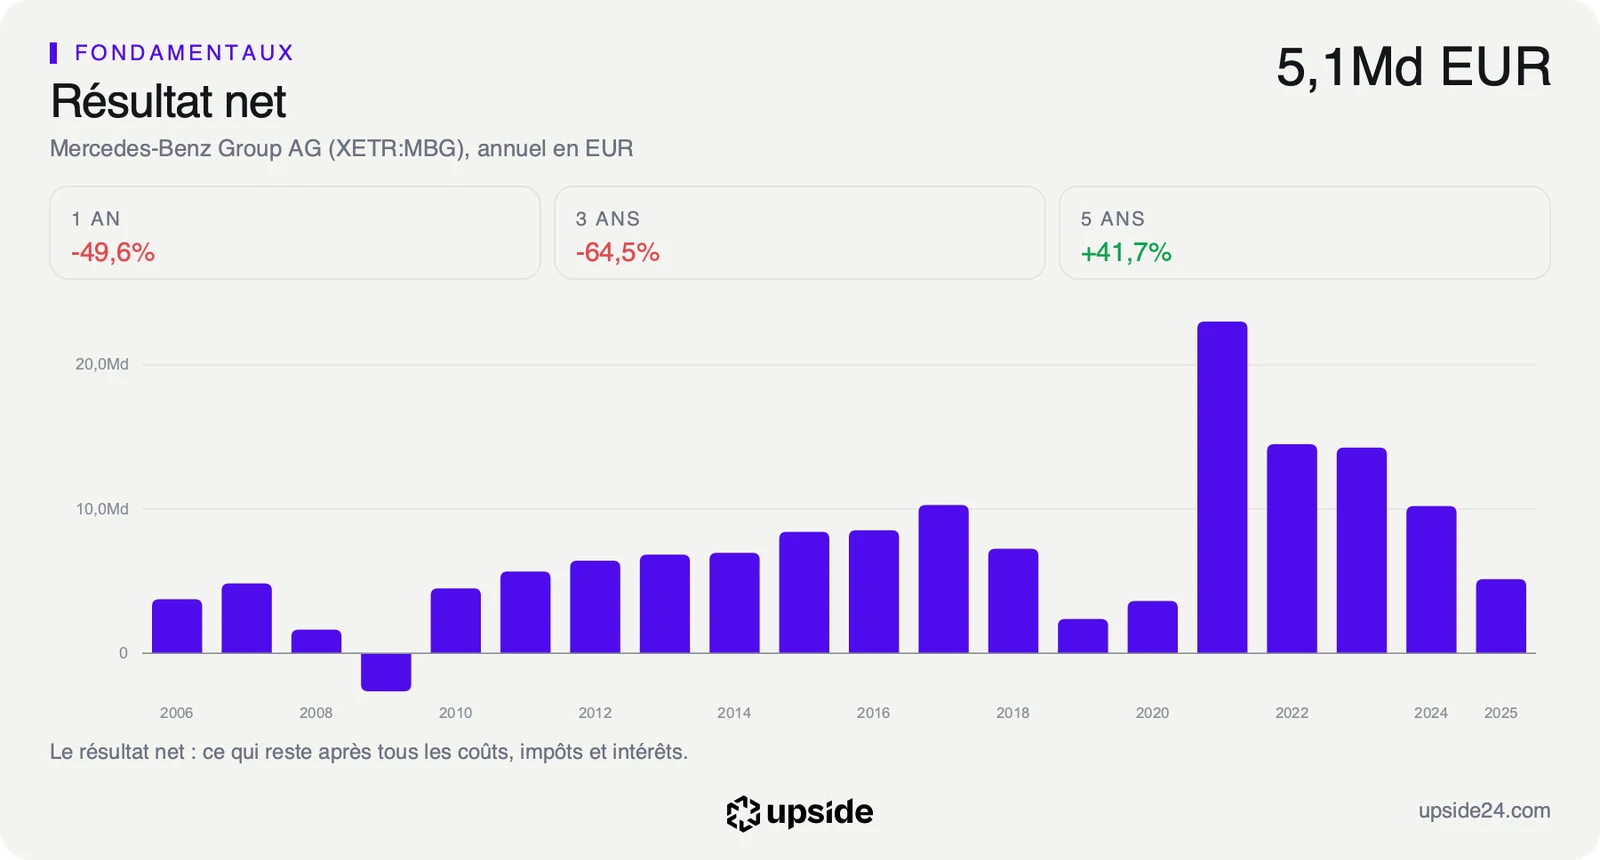
Ce multiple reste pourtant élevé au regard de l'histoire de Mercedes elle-même. Il dépasse 82% des relevés des cinq dernières années, parce que les bénéfices ont baissé plus vite que le cours. Le résultat net du groupe est passé de 14,26 milliards d'euros en 2023 à 5,14 milliards en 2025.
Le rendement du dividende affiche 8,80% du cours, soit 3,50 euros par action versés en avril au titre de 2025. Ce dividende repose sur un bénéfice par action qui a reculé de 47,56% sur un an. Un résultat 2026 sans hausse réduit la marge de manoeuvre pour le prochain versement.
Le bilan affiche une dette nette de 82,24 milliards d'euros, soit 3,74 fois l'EBITDA, le bénéfice d'exploitation avant amortissements. Ce ratio exagère l'endettement de l'activité automobile. Il inclut la dette qui finance les crédits et les locations accordés aux clients de la marque. Le résultat couvre en revanche 54,15 fois les charges d'intérêts du groupe.
La comparaison de Mercedes-Benz avec les 72 constructeurs de son secteur détaille ces écarts, ligne par ligne.
Ce que le marché en fait déjà
L'action Mercedes-Benz a terminé à 39,77 euros mardi 27 octobre à Francfort, en baisse de 3,87% sur la séance de l'annonce. Elle a reculé jusqu'à 5,5% en cours de séance selon Reuters. Le titre a cédé 26,01% sur un an et 33,79% depuis le 1er janvier.
Il se situe 36,20% sous son plus haut des 52 dernières semaines, atteint à 62,34 euros le 5 janvier. Il évolue à moins d'un euro de son plus bas de l'année, touché à 38,89 euros le 8 octobre.
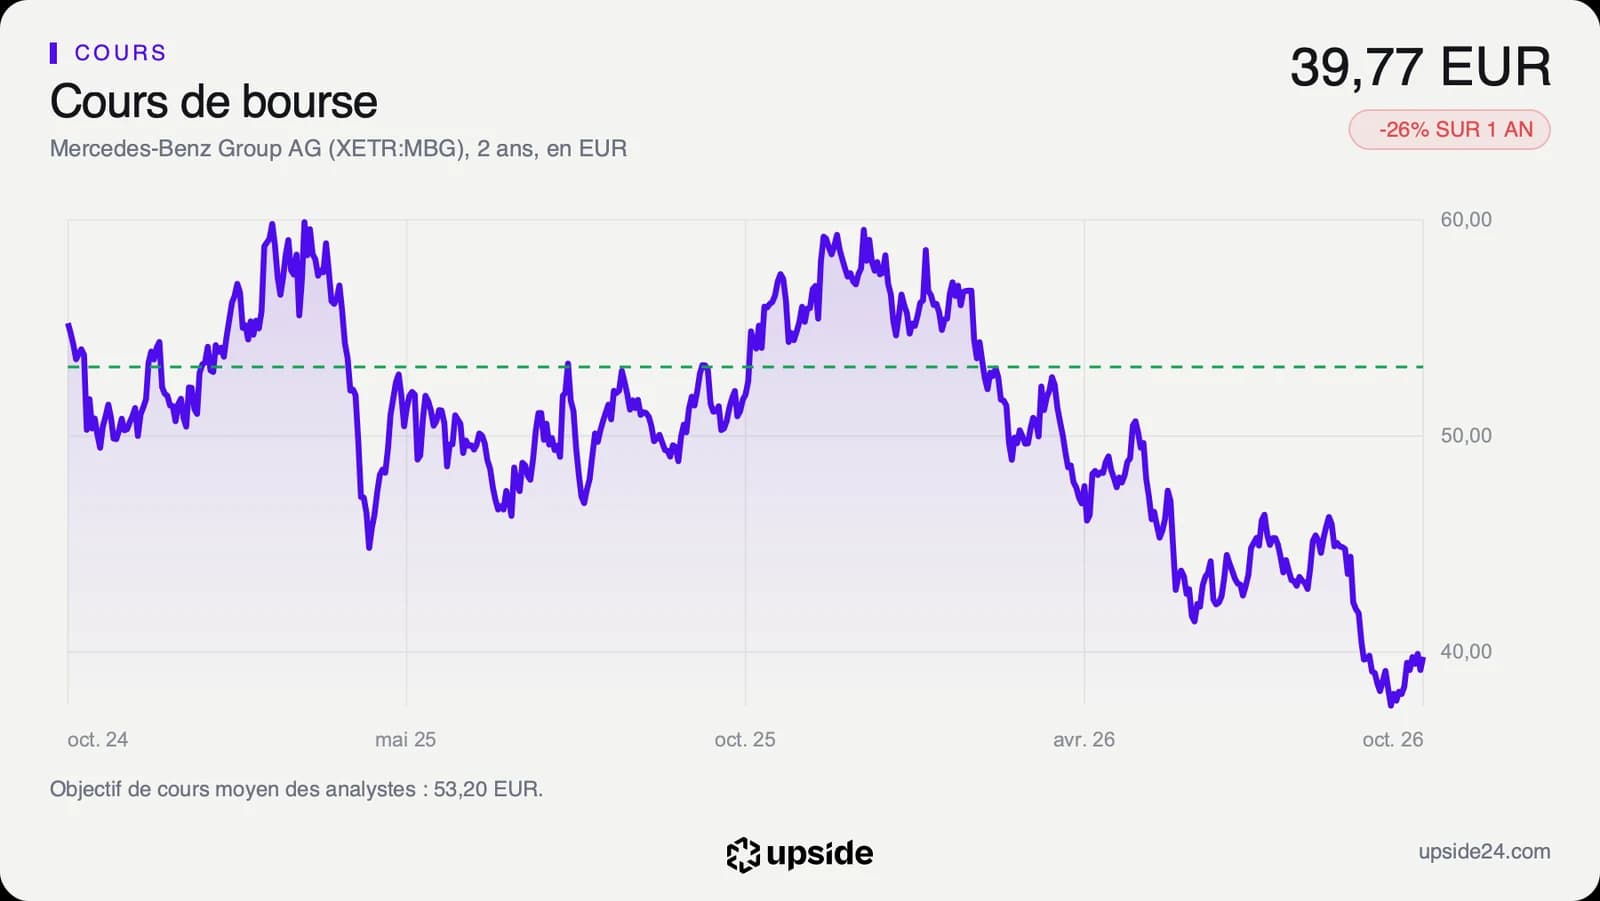
Le cours évolue 19,26% sous sa moyenne des 200 dernières séances, le repère de la tendance de fond. L'écart atteint 8,24% avec la moyenne des 50 dernières séances, qui sert de repère à moyen terme. La tendance reste baissière sur les deux horizons.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements, ressort à 49,25. Il se situe en zone neutre, loin des seuils de 30 et de 70 qui signalent un mouvement excessif.
Sur les 21 analystes qui suivent la valeur, 11 sont positifs, 8 neutres et 2 négatifs. Leur objectif moyen ressort à environ 53 euros, soit environ un tiers au-dessus du cours. Les cibles s'étalent de 36 à 73,80 euros et ne reflètent pas forcément encore le communiqué de mardi. Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera.
La baisse de mardi reste mesurée face à l'ampleur de la révision, parce que le titre avait déjà beaucoup reculé. Le résultat du troisième trimestre a aussi dépassé les attentes des analystes, ce qui a pu amortir le choc.
Le point de bascule
L'indicateur à suivre est la marge des voitures, la part des ventes de la division qui reste en bénéfice d'exploitation. Elle est désormais visée entre 2 et 3% pour l'année, après 2,5% au troisième trimestre. Les comptes complets publiés le 28 octobre diront comment le groupe compte tenir cette fourchette au quatrième trimestre.
Ce dossier est daté du 27 octobre et précède donc ces comptes. Les comptes utilisés ici s'arrêtent au 30 juin. Les chiffres du troisième trimestre viennent du communiqué de mardi. Ils seront à relire après la publication.
Mercedes reste pour l'instant plus rentable que le constructeur type. Sa marge nette atteint 3,88% sur douze mois, contre 1,64% pour la médiane du secteur. Elle était plus de deux fois plus élevée en 2023, avant le recul des ventes en Chine.
Tant que la marge des voitures tient dans la fourchette de 2 à 3% et que les livraisons en Chine cessent de reculer, la prévision d'un résultat stable reste crédible. Le titre se paie alors moins de 8 fois des bénéfices qui ne baissent plus.
Si la Chine continue de reculer au quatrième trimestre, la marge des voitures glisse sous 2% et le bénéfice attendu d'environ 5,5 euros par action devra encore baisser. Un dividende de 3,50 euros, soit 8,80% du cours, reposerait alors sur des bénéfices en recul pour une deuxième année.