
Cerebras Systems (CBRS), le concepteur américain de puces géantes pour l'intelligence artificielle, a relevé jeudi sa prévision annuelle et annoncé un accord cloud avec Microsoft. L'action a bondi de 18,34% après la clôture, mais l'essentiel de son carnet de 26,1 milliards de dollars dépend toujours d'OpenAI.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Une prévision relevée et un troisième géant du cloud
Quand un assistant comme ChatGPT répond en une fraction de seconde, c'est ce type de calcul que vend Cerebras, avec une puce qui occupe une galette de silicium entière et qui rivalise avec les cartes graphiques de Nvidia. La société vend ces machines ou loue leur puissance de calcul à distance.
Selon le communiqué publié jeudi 12 novembre après la clôture de Wall Street, le chiffre d'affaires du troisième trimestre atteint 210,81 millions de dollars, contre 135,71 millions un an plus tôt. La location de puissance de calcul en porte l'essentiel, à 141,9 millions de dollars, quand les ventes de machines reculent à 68,9 millions. Sur sa mesure ajustée, la société affiche 230,9 millions de dollars, au-dessus des 214,7 millions attendus par les analystes.
La direction vise désormais 940 à 960 millions de dollars de chiffre d'affaires ajusté sur 2026, contre 880 à 890 millions annoncés en août. C'est le deuxième relèvement depuis l'introduction en Bourse de mai. Pour le seul quatrième trimestre, elle attend 310 à 330 millions de dollars, quand le consensus tablait sur 271 millions.
Microsoft devient le troisième grand fournisseur de cloud client de Cerebras, après Amazon et Oracle. Le montant n'a pas été publié. Le communiqué ne nomme d'ailleurs pas Microsoft et parle d'un des trois premiers acteurs du cloud, que la direction a identifié pendant la conférence avec les analystes. Les premiers revenus sont attendus en 2027, avec des détails promis au premier semestre.
Le carnet de commandes atteint 26,1 milliards de dollars au 30 septembre, soit près de 28 années de chiffre d'affaires au rythme prévu pour 2026. OpenAI en représente la majorité.
Ce que le prix incorpore déjà
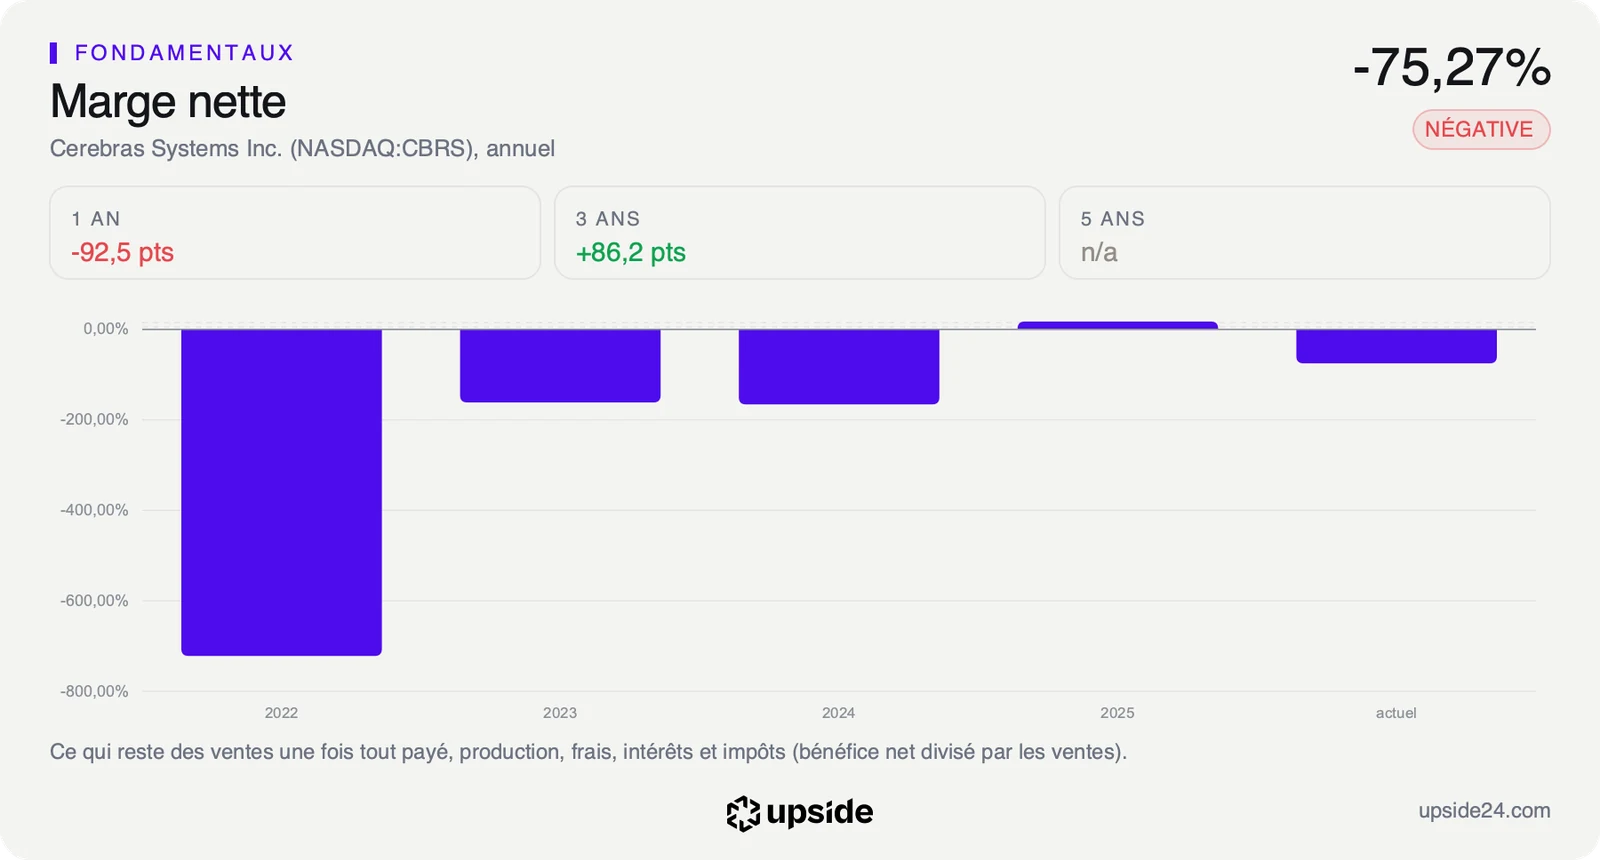
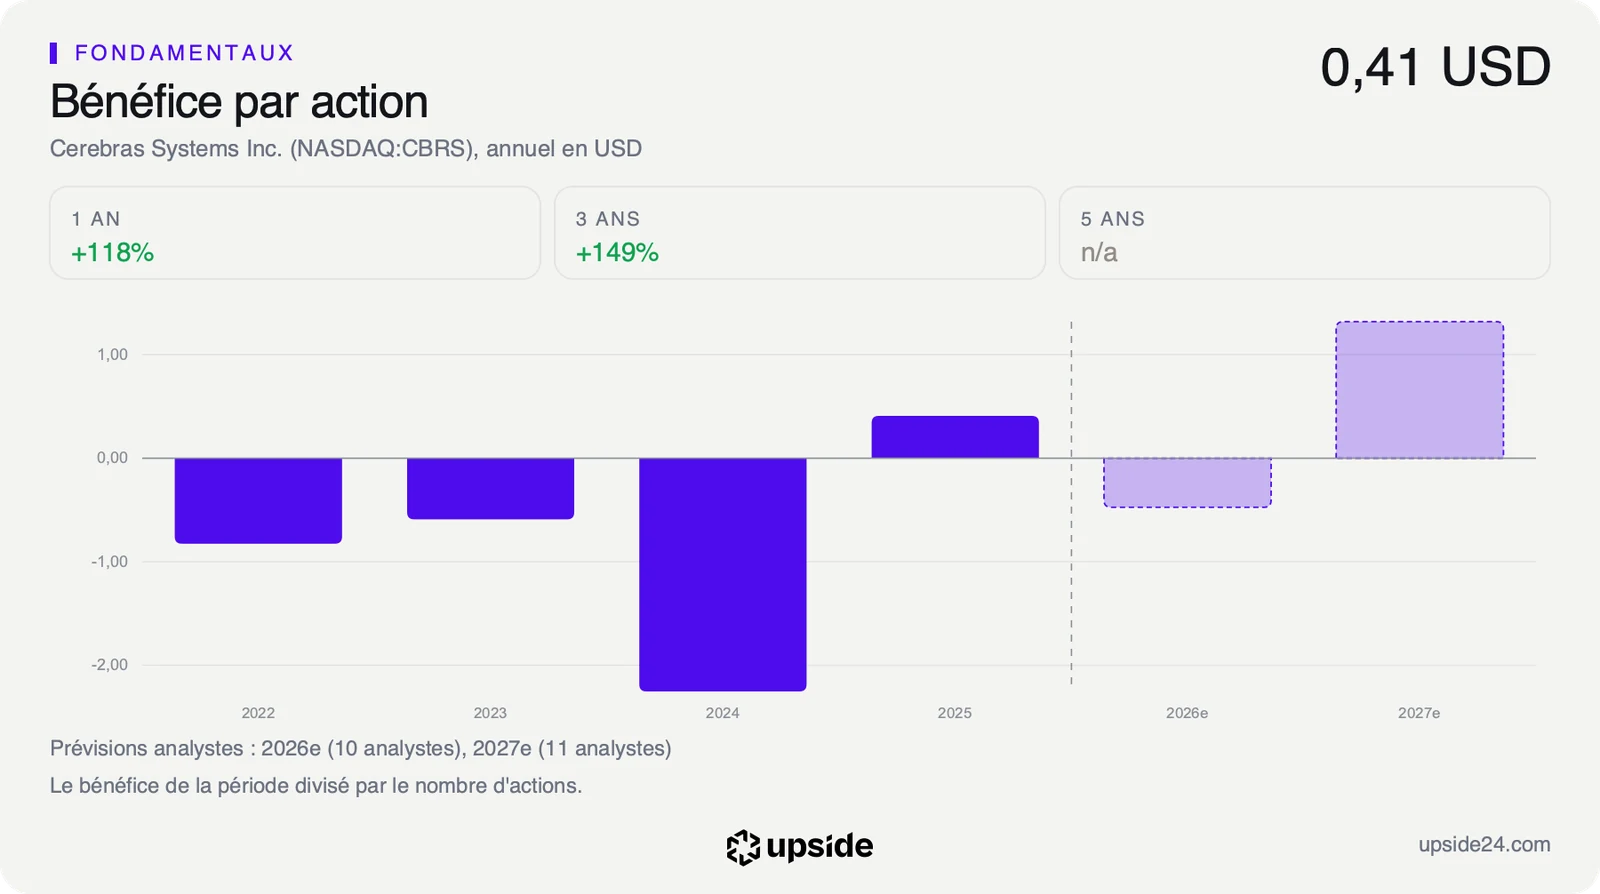
Le relèvement touche les attentes avant les comptes, puisqu'en comptabilité classique Cerebras a perdu 161,22 millions de dollars au troisième trimestre, contre 22,20 millions un an plus tôt. La marge brute, ce qui reste des ventes une fois payé le coût de production, est tombée à 20,0% contre 40,6% un an plus tôt.
Cette chute accompagne la bascule vers la location de calcul, qui oblige à financer d'abord les centres de données. Sur sa mesure ajustée, qui exclut certaines charges comptables, la société dégage un premier bénéfice de 29,8 millions de dollars depuis sa cotation.
La direction attend un net redressement dès le quatrième trimestre, avec une marge brute ajustée de 47% à 49% contre 41,0% au troisième. Ce rebond suppose que les machines de nouvelle génération, en cours de montée en cadence, prennent le relais des anciennes et que les centres de données déjà loués se remplissent.
Le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements, atteint -1 561 millions de dollars sur 12 mois. Rapporté à la capitalisation, cela donne un rendement de -7,14%, soit une consommation d'environ 7 dollars par an pour 100 dollars investis dans l'action. La croissance que le prix suppose ne se calcule donc pas à partir de ce flux, puisqu'il est négatif.
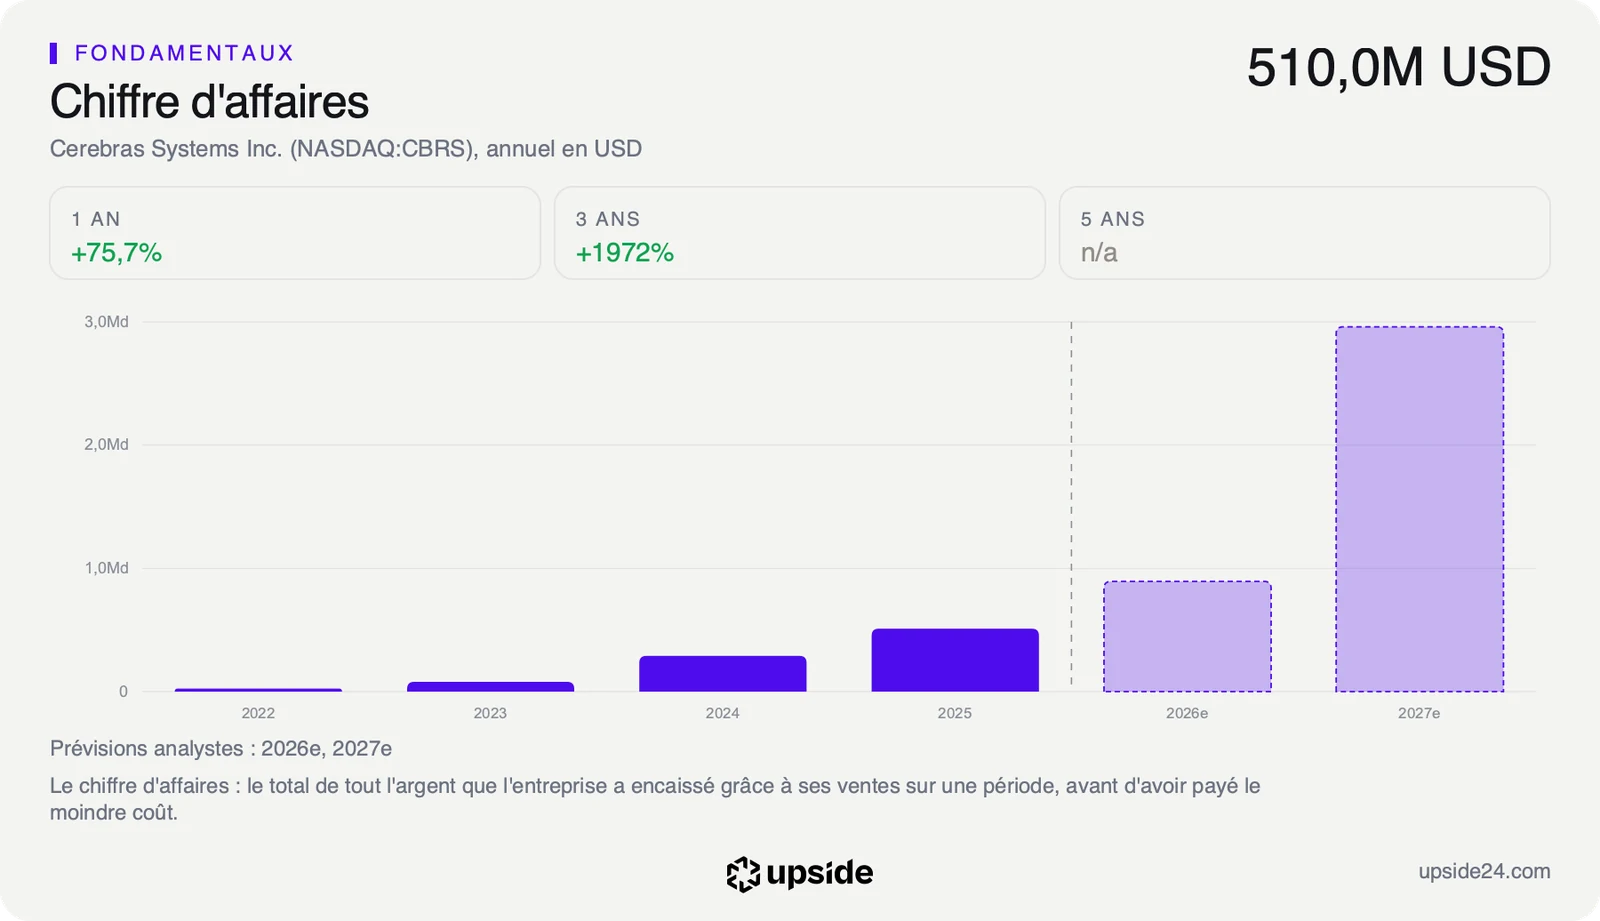
Faute de flux positif, l'ancrage reste le bénéfice attendu. Au cours de clôture de jeudi, l'action se paie 74,14 fois le bénéfice par action que les analystes attendent pour 2027 contre 22,08 fois pour la médiane des 384 sociétés de semi-conducteurs, soit plus de trois fois le prix payé pour un fabricant de puces type. La cotation, ouverte en mai, est trop récente pour comparer ce multiple à l'histoire du titre.
Ce multiple suppose que le chiffre d'affaires passe de près de 0,9 milliard de dollars attendus en 2026 à près de 3 milliards en 2027, l'objectif de triplement que la direction a répété jeudi. Les estimations des analystes pour 2027 vont d'environ 2,6 à 3,6 milliards de dollars, un écart qui dit l'incertitude sur le calendrier. La fiche de Cerebras Systems donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
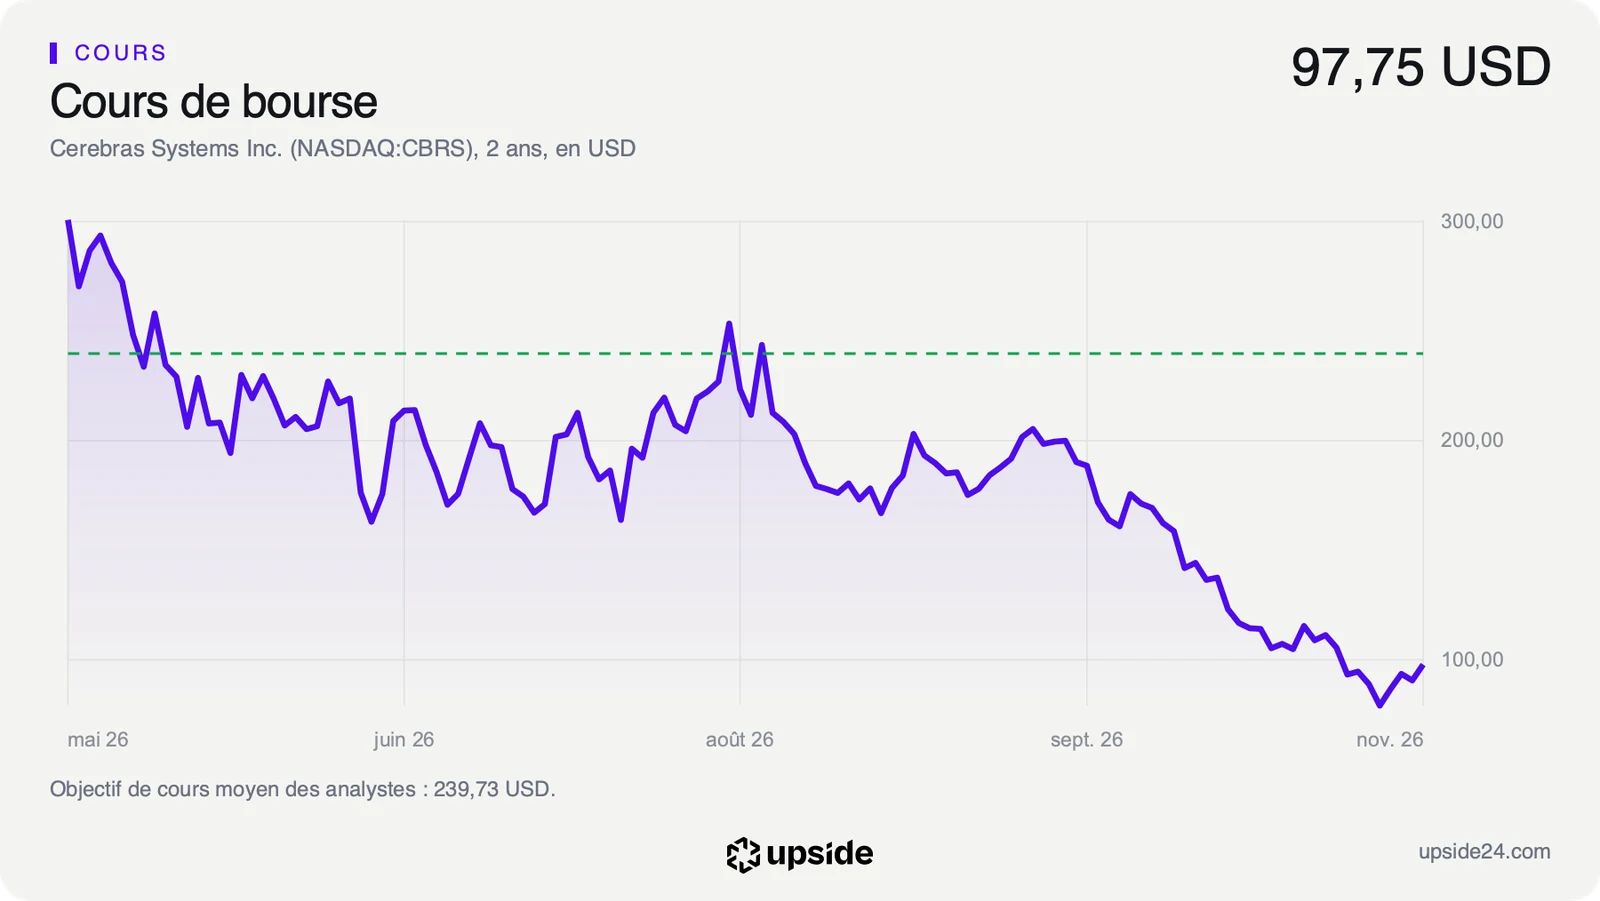
L'action Cerebras avait clôturé jeudi à 97,75 dollars, en baisse de 3,29% sur la séance, avant l'annonce. Dans les échanges après la clôture, elle a bondi de 18,34% à 115,68 dollars. Ces échanges portent sur des volumes réduits et ne garantissent pas le cours d'ouverture de vendredi.
Le rebond part de très bas puisque, depuis sa première clôture de cotation, à 311,07 dollars le 14 mai, l'action a perdu 68,58% jusqu'à jeudi soir. Elle évoluait 36,68% sous sa moyenne des 50 dernières séances, signe d'une baisse encore récente. Avec 21 881 millions de dollars de capitalisation, elle vaut pourtant environ 43 fois les 509,99 millions de dollars de chiffre d'affaires de son dernier exercice complet.
Sur les 11 analystes qui suivent la valeur, les 11 sont positifs et aucun n'est neutre ou négatif. Leur objectif moyen ressort à environ 240 dollars, avec des cibles de 170 à 325 dollars. L'écart entre ces cibles et le cours montre que le consensus a tenu sa lecture pendant toute la chute du titre depuis mai.
Le titre reste aussi peu détenu par les grands gérants, puisque les institutions qui déclarent leurs positions aux autorités américaines ne portaient que 6,81% des actions au 30 septembre, ce qui laisse le cours exposé à des mouvements amples dans les deux sens, comme celui de la nuit.
Même à 115,68 dollars après la clôture, le cours resterait nettement sous la plus basse de leurs cibles. La séance de vendredi dira si le marché commence à suivre leur lecture.
Le point de bascule
Pendant la conférence avec les analystes, la direction a reconnu un retard sur les premières livraisons de capacité pour OpenAI, faute de terrains, d'électricité et de centres de données construits à temps. Un retard d'au moins 90 jours permet à chacune des parties d'annuler la tranche concernée. Le directeur financier estime que moins de 5% des mégawatts engagés pourraient être concernés cette année, aucun n'ayant été annulé à ce jour.
Le prochain rendez-vous est la publication du quatrième trimestre avec les comptes annuels, dont la date n'est pas encore fixée, puis les détails de l'accord Microsoft au premier semestre.
Tant que le chiffre d'affaires ajusté du quatrième trimestre tombe dans la fourchette de 310 à 330 millions de dollars et que les livraisons à OpenAI reviennent au calendrier prévu pour le second semestre 2027, l'objectif de près de 3 milliards de dollars en 2027 reste crédible. Le multiple de 74,14 fois le bénéfice attendu paie alors une croissance qui se matérialise.
Si le retard d'OpenAI dépasse les 90 jours sur une part plus large des mégawatts, ou si la marge brute comptable reste proche de 20%, la marche de 2027 se décale. Le titre se paierait alors plus de trois fois la médiane de son secteur pour des bénéfices repoussés, avec une trésorerie qui finance les centres de données à leur place.