
Marvell Technology (MRVL), le concepteur américain de puces pour les centres de données, a relevé mardi à 20 milliards de dollars son objectif de chiffre d'affaires pour l'exercice 2028. Mais à 287,01 dollars, le titre se paie déjà 68,21 fois ses bénéfices attendus.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Ce que Marvell a promis à ses investisseurs
Lors de sa journée investisseurs du mardi 6 octobre, Marvell a relevé à 20 milliards de dollars son objectif de chiffre d'affaires pour l'exercice 2028, contre 18 milliards annoncés fin août avec ses résultats du deuxième trimestre, selon Reuters et Seeking Alpha. Le consensus des analystes attendait 18,18 milliards, et la plus haute de leurs estimations plafonnait à 19,73 milliards : l'objectif de la direction se place au-dessus de toutes.
Quand un assistant d'intelligence artificielle répond à une question, des milliers de serveurs échangent des données entre eux en une fraction de seconde. Marvell conçoit une partie des puces qui relient ces machines par des signaux électriques et optiques, ainsi que des puces dessinées sur mesure pour de grands opérateurs de centres de données.
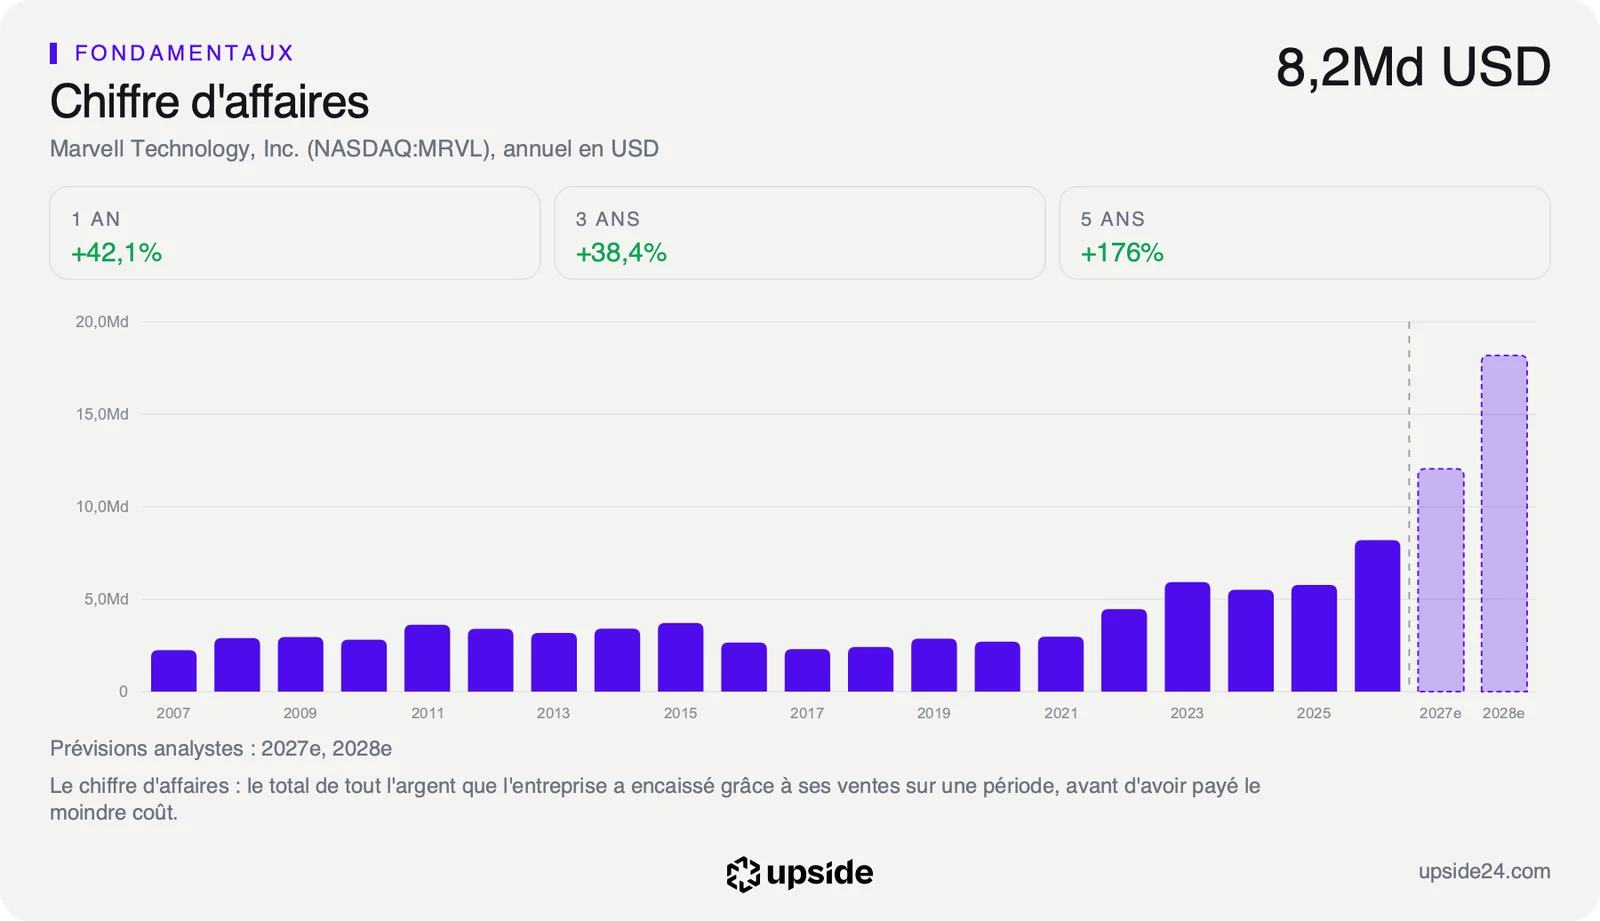
Ces 20 milliards représentent près de deux fois et demie les 8,19 milliards de dollars de ventes de l'exercice 2026, clos fin janvier. Reuters attribue ce relèvement à la forte demande des centres de données dédiés à l'intelligence artificielle. Les centres de données pèseraient environ 18 milliards sur l'exercice 2028, soit environ 90% du total, selon Investing.com. Sur le dernier trimestre, clos début août, cette activité a déjà réalisé 2,17 milliards de dollars, 79% des ventes, en hausse de 45,7% sur un an.
La direction a aussi posé un cadre plus lointain : 70 à 90 milliards de dollars de chiffre d'affaires sur l'exercice 2031, quand le consensus tournait autour de 47 milliards, et un bénéfice par action d'au moins 30 dollars, contre environ 19 pour les analystes, selon Investing.com. Ce sont des objectifs, pas des comptes. L'exercice 2028 court de février 2027 à fin janvier 2028, et la fourchette de 2031 s'étend à elle seule sur 20 milliards de dollars.
Ce que le prix incorpore déjà
Un objectif relevé touche d'abord les attentes. Il ne modifie aucun chiffre déjà publié, mais il déplace le point de départ des analystes, qui vont devoir rapprocher leurs modèles de la nouvelle cible. L'écart est net : 20 milliards, c'est environ 10% de plus que les 18,18 milliards attendus, et la fourchette des estimations, de 17,97 à 19,73 milliards, ne contenait pas ce chiffre.
Ce mécanisme compte parce que les analystes construisent souvent leurs prévisions à partir des objectifs de la direction. Quand une société promet plus que l'estimation la plus optimiste, les prévisions de bénéfice ont tendance à suivre, et c'est sur ces prévisions que se calcule le multiple que le marché accepte de payer. Le relèvement agit donc d'abord sur le bénéfice attendu, pas directement sur le cours.
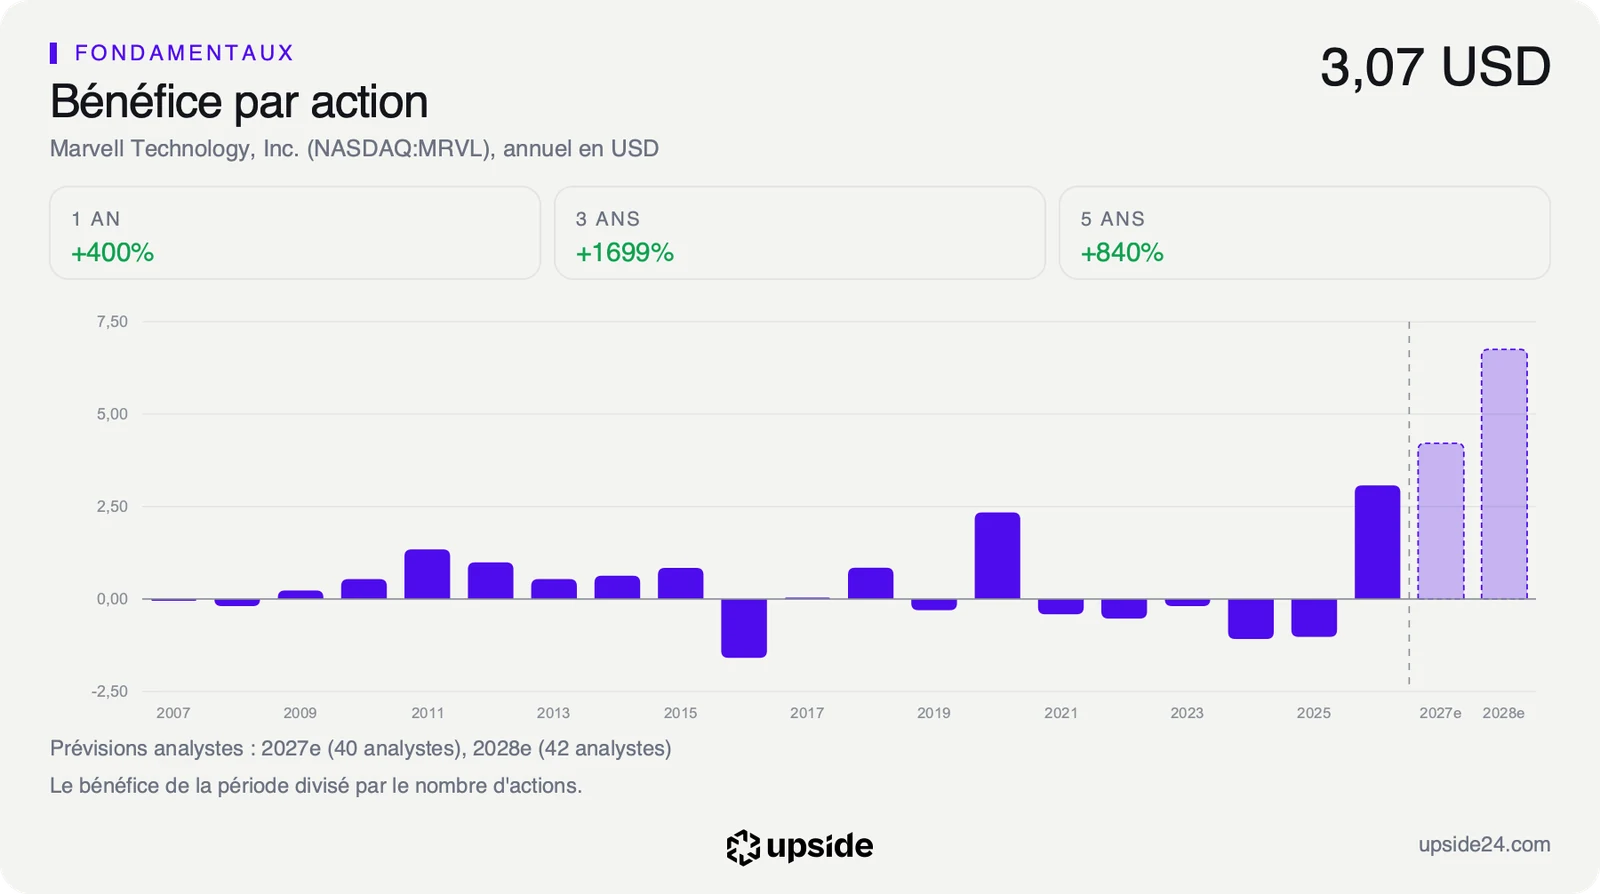
Encore faut-il comparer ce relèvement à ce que le cours payait déjà. Le PER anticipé, le cours divisé par le bénéfice attendu sur l'exercice en cours, ressort à 68,21 fois pour Marvell, contre 30,34 fois pour la médiane des 410 sociétés de semi-conducteurs : pour un dollar de bénéfice attendu, l'investisseur paie plus de deux fois le prix accordé au fabricant de puces médian. Rapporté au bénéfice attendu sur l'exercice 2028, environ 6,7 dollars par action, le multiple descend vers 43 fois, toujours au-dessus de la médiane d'aujourd'hui.
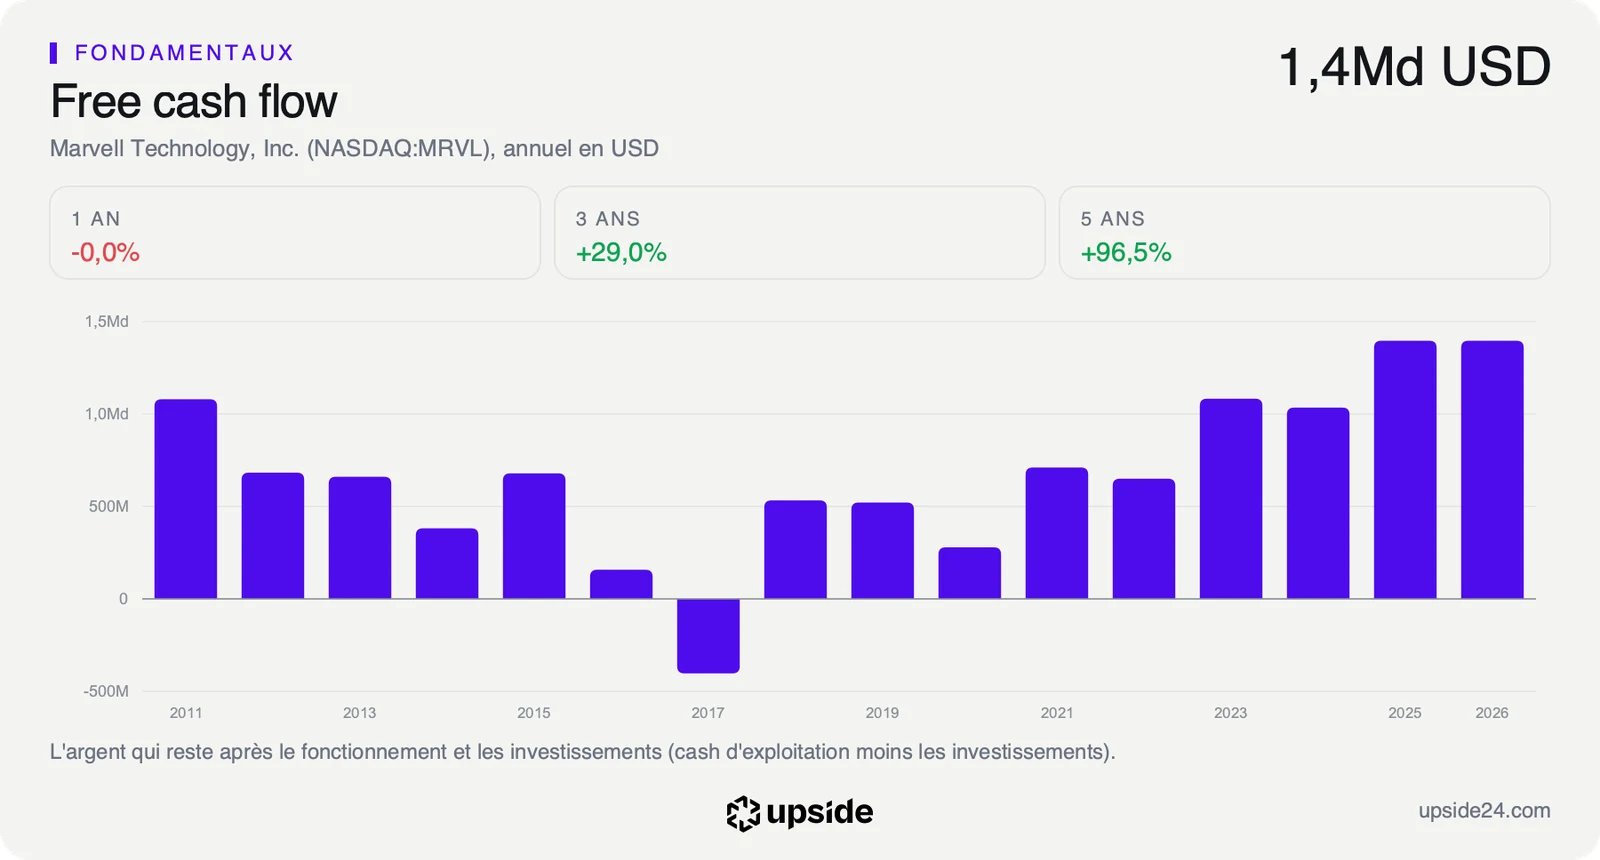
Le prix incorpore une hypothèse plus exigeante encore. Au cours du 6 octobre, le marché suppose que le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, croîtra de près de 32% par an pendant dix ans. Sur les cinq dernières années, le chiffre d'affaires de Marvell a progressé de 22,51% par an, un rythme déjà élevé pour le secteur.
Pour fixer les idées, 32% par an multiplie un montant par environ 15 en dix ans. Appliqué aux 1,73 milliard de dollars de free cash flow des douze derniers mois, ce rythme suppose environ 27 milliards de dollars de trésorerie disponible par an dans dix ans, plus que le chiffre d'affaires total visé pour l'exercice 2028. La comparaison avec les 410 sociétés du sous-secteur situe cet écart.
La journée investisseurs ne change pas cette hypothèse, elle change la probabilité de l'atteindre. Un chiffre d'affaires de 20 milliards dès l'exercice 2028 rend la trajectoire plus plausible, à condition que les ventes se transforment en trésorerie au même rythme.
Ce que le marché en fait déjà
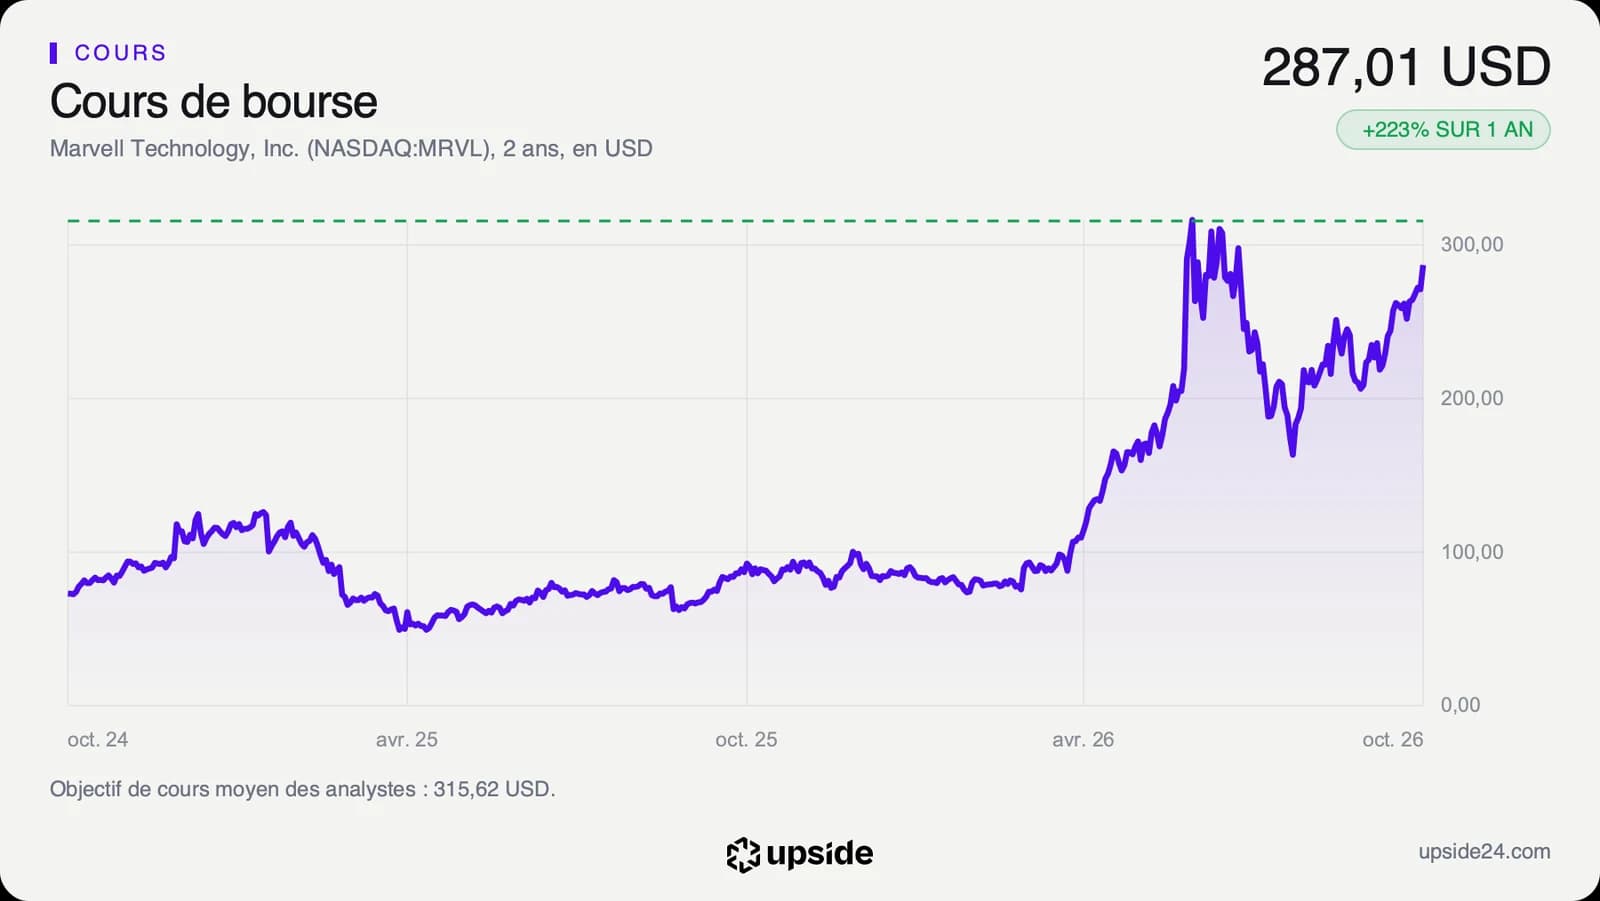
L'action Marvell a clôturé à 287,01 dollars le mardi 6 octobre, en hausse de 5,81% sur la séance, après avoir gagné jusqu'à 10% en cours de journée selon Seeking Alpha. Le titre a donc rendu environ quatre points avant la clôture. À ce cours, Marvell vaut 251,68 milliards de dollars en Bourse, soit environ 12,6 fois le chiffre d'affaires que la direction vise pour l'exercice 2028.
La séance prolonge un parcours hors norme. Le titre a pris 223,05% sur un an et 230,89% depuis le 1er janvier, mais il cote encore 13,00% sous son plus haut des cinquante-deux dernières semaines, 329,88 dollars. Il se situe 69,95% au-dessus de sa moyenne des 200 dernières séances, et son RSI sur 14 séances, un indicateur de vitesse des dernières variations, atteint 69,86, au seuil de 70 que l'analyse technique associe à une hausse excessive.
Les analystes sont très majoritairement favorables. Sur les 46 qui suivent la valeur, la répartition est de 41 positifs, 5 neutres et aucun négatif. Leur objectif moyen, environ 316 dollars pour les 43 qui en publient un, se situe environ 10% au-dessus du cours, dans une fourchette de 210 à 450 dollars. Les derniers mouvements allaient déjà dans ce sens : Piper Sandler a commencé à suivre la valeur le 10 septembre avec un avis positif, Seaport Global le 23 septembre, quand Morgan Stanley a maintenu le 21 septembre un avis neutre. Les révisions des prochains jours diront si les analystes rejoignent l'objectif de la direction.
L'écart entre le pic de séance et la clôture dit l'hésitation. L'objectif dépasse ce qui était attendu, mais le titre partait d'un multiple qui en anticipait déjà une partie, après avoir plus que triplé en un an. La lecture positive de la news porte sur les comptes à venir, pas sur la séance : le cours peut hésiter sans que l'objectif perde sa portée.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue autour du 3 décembre selon une date estimée. Les analystes attendent environ 3,15 milliards de dollars de chiffre d'affaires pour ce trimestre, puis environ 3,72 milliards pour le suivant. Le second indicateur est le free cash flow, resté à 1,40 milliard de dollars sur le dernier exercice comme sur le précédent, alors que les ventes progressaient de 42,1%.
Dans le scénario favorable, Marvell dépasserait ces attentes trimestrielles et la trésorerie dégagée commencerait à suivre les ventes, au-delà des 1,73 milliard des douze derniers mois. Les analystes relèveraient alors leur prévision pour l'exercice 2028 vers l'objectif de la direction.
Dans le scénario défavorable, un trimestre sous les 3,15 milliards attendus ou un free cash flow toujours plat ferait de l'objectif une promesse lointaine, sur un titre payé 68,21 fois ses bénéfices attendus.
Tant que les ventes trimestrielles restent au-dessus des attentes, l'objectif de 20 milliards garde une trajectoire crédible et soutient un multiple élevé. Si le trimestre de décembre ressort sous les 3,15 milliards attendus, le même multiple devient l'un des plus exigeants du sous-secteur pour une croissance qui ralentit.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Marvell : 8,19 milliards de dollars sur l'exercice 2026, clos fin janvier, et 9,45 milliards sur les douze derniers mois.
- Consensus : la moyenne des prévisions publiées par les analystes. Marvell : 18,18 milliards de dollars de chiffre d'affaires attendus sur l'exercice 2028, dans une fourchette de 17,97 à 19,73 milliards, et environ 12 milliards sur l'exercice en cours.
- Centres de données : l'activité qui vend des puces aux opérateurs de serveurs. Marvell : 2,17 milliards de dollars sur le trimestre clos début août, soit 79% des ventes.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Marvell : 68,21 fois, contre 30,34 fois pour la médiane des 410 sociétés de semi-conducteurs, à la clôture du 6 octobre 2026.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. Marvell : 1,73 milliard de dollars sur douze mois, et 1,40 milliard sur l'exercice 2026.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que le cours suppose. Marvell : près de 32% par an au cours du 6 octobre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Marvell : environ 316 dollars pour 43 analystes, de 210 à 450 dollars.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Marvell : 69,86 sur 14 séances.
- Moyenne des 200 dernières séances : la moyenne du cours de clôture sur environ dix mois de Bourse. Marvell : le cours se situe 69,95% au-dessus.