
Advanced Micro Devices (AMD), le concepteur américain de puces pour l'intelligence artificielle, va nettement augmenter son offre en 2027, a annoncé sa PDG Lisa Su le 6 octobre. Mais le consensus attend déjà 88,88 milliards de dollars de ventes l'an prochain.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Croissance long terme, Capacité de production |
Ce que Lisa Su a annoncé à Taipei
De passage à Taipei le mardi 6 octobre, Lisa Su, présidente et directrice générale d'AMD, a déclaré que le groupe avait pu augmenter son offre de puces tout au long de 2026 et qu'il allait l'augmenter « substantiellement » en 2027, selon Reuters. Elle décrit une demande « très, très élevée » pour les prochaines années, qui exige davantage de capacité de gravure de plaquettes de silicium avancées.
AMD, c'est le concepteur des processeurs Ryzen qui équipent une bonne partie des ordinateurs, des cartes graphiques Radeon des joueurs et des puces Instinct qui servent à faire tourner les modèles d'intelligence artificielle dans les centres de données. Le groupe dessine ses puces mais ne les fabrique pas : c'est le taïwanais TSMC qui les grave.
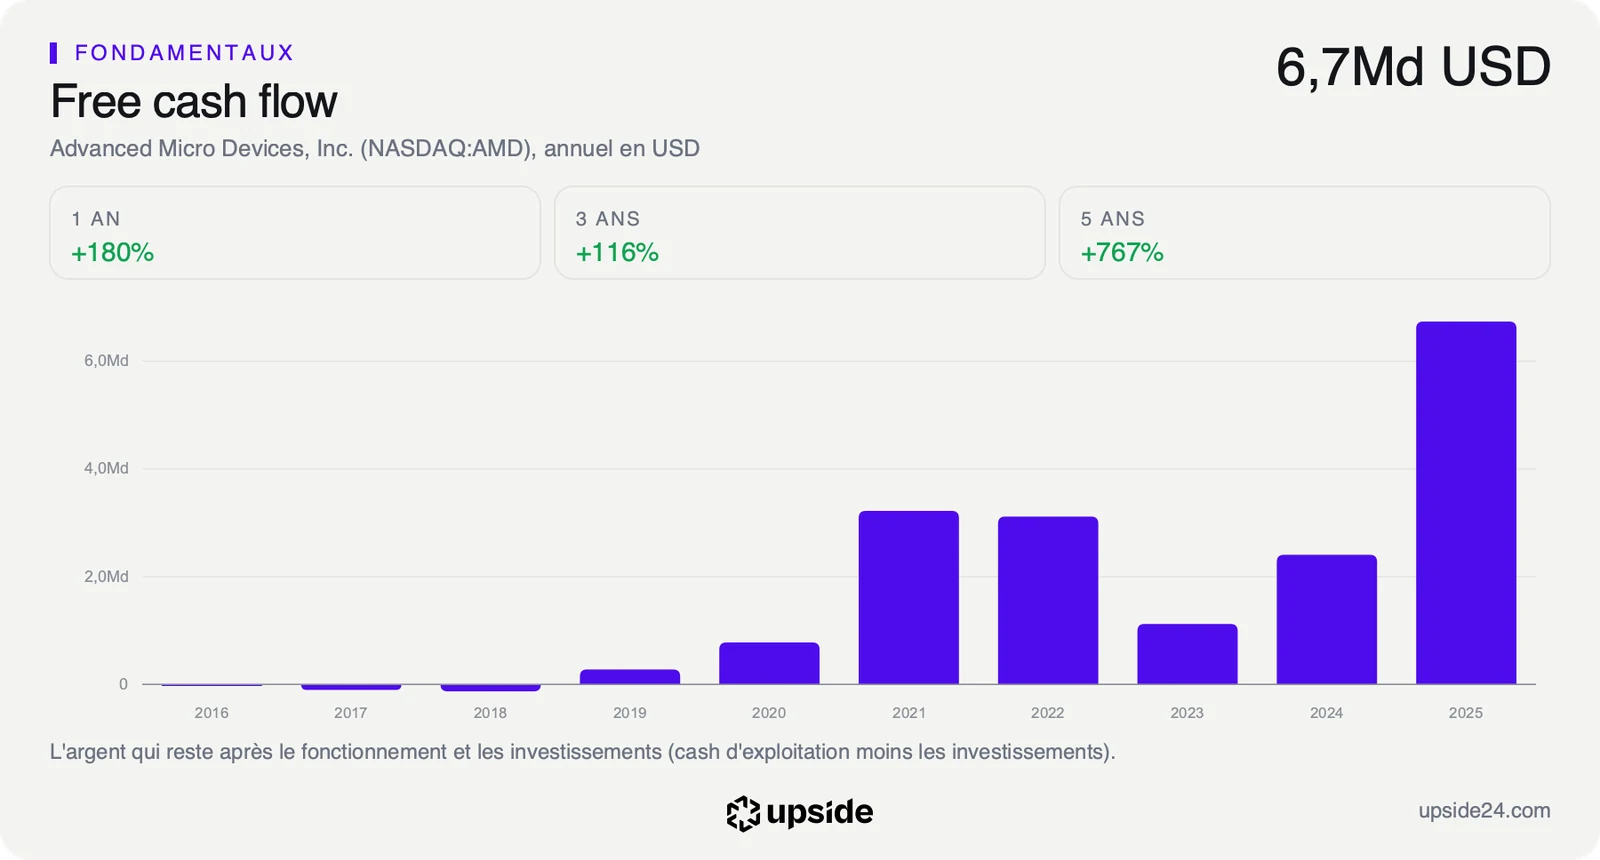
D'où le voyage. Lisa Su a rencontré Foxconn à Taipei, devait voir TSMC à Hsinchu, puis Samsung et SK Hynix en Corée du Sud pour sécuriser la mémoire, selon Reuters. Selon Focus Taiwan, AMD prévoit désormais ses capacités de trois à cinq ans à l'avance avec ses partenaires, contre un à deux ans auparavant, et va relever les 10 milliards de dollars d'investissement dans sa chaîne d'approvisionnement taïwanaise annoncés en mai, sans donner de nouveau montant. Ces 10 milliards dépassent à eux seuls les 8,40 milliards de dollars de trésorerie qu'AMD a dégagés sur douze mois.
La limite de la source tient dans ce qui manque. Aucun volume, aucun nouveau montant d'investissement et aucune prévision de chiffre d'affaires n'accompagne la déclaration. Lisa Su a aussi appelé les entreprises de l'intelligence artificielle à coopérer, selon Bloomberg, et n'a pas répondu directement sur les projets de TSMC au Texas. Elle a en revanche jugé que l'usine de TSMC en Arizona, utilisée par AMD, avait bien fonctionné.
Ce que le prix incorpore déjà
L'offre est le goulot. Quand la demande dépasse ce que les usines sous-traitantes peuvent produire, le chiffre d'affaires d'AMD est plafonné par le nombre de puces livrées, pas par le nombre de clients. Une puce qui ne sort pas d'usine est une commande qui attend, ou qui part chez un concurrent. Augmenter l'offre, c'est relever ce plafond : la déclaration touche la croissance des prochaines années, pas les comptes d'aujourd'hui.
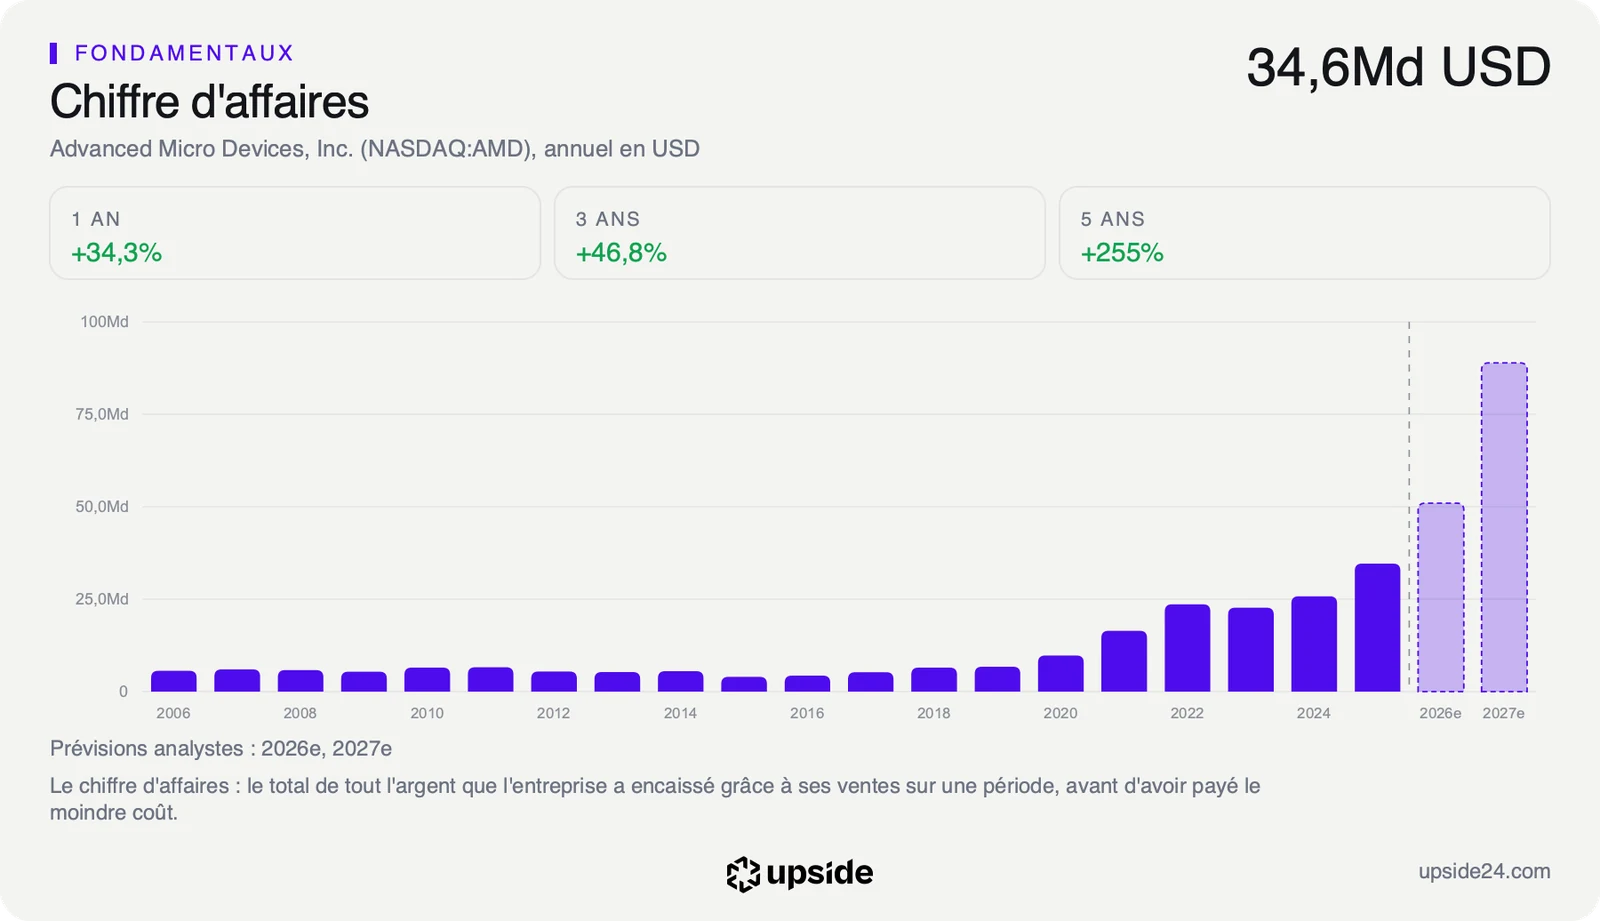
Or le plafond attendu est déjà très haut. Le chiffre d'affaires a progressé de 46,77% au total sur les trois derniers exercices, jusqu'à 34,64 milliards de dollars en 2025. Le consensus des analystes attend environ 51 milliards en 2026, puis environ 89 milliards en 2027, soit près de 75% de hausse en une seule année. C'est cette marche que la capacité de production doit permettre de franchir.
La rentabilité suit. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi, ressort à 9,64%, contre 5,57% pour la médiane des 407 sociétés de semi-conducteurs : AMD tire environ 1,7 fois plus de son capital que le fabricant de puces médian.
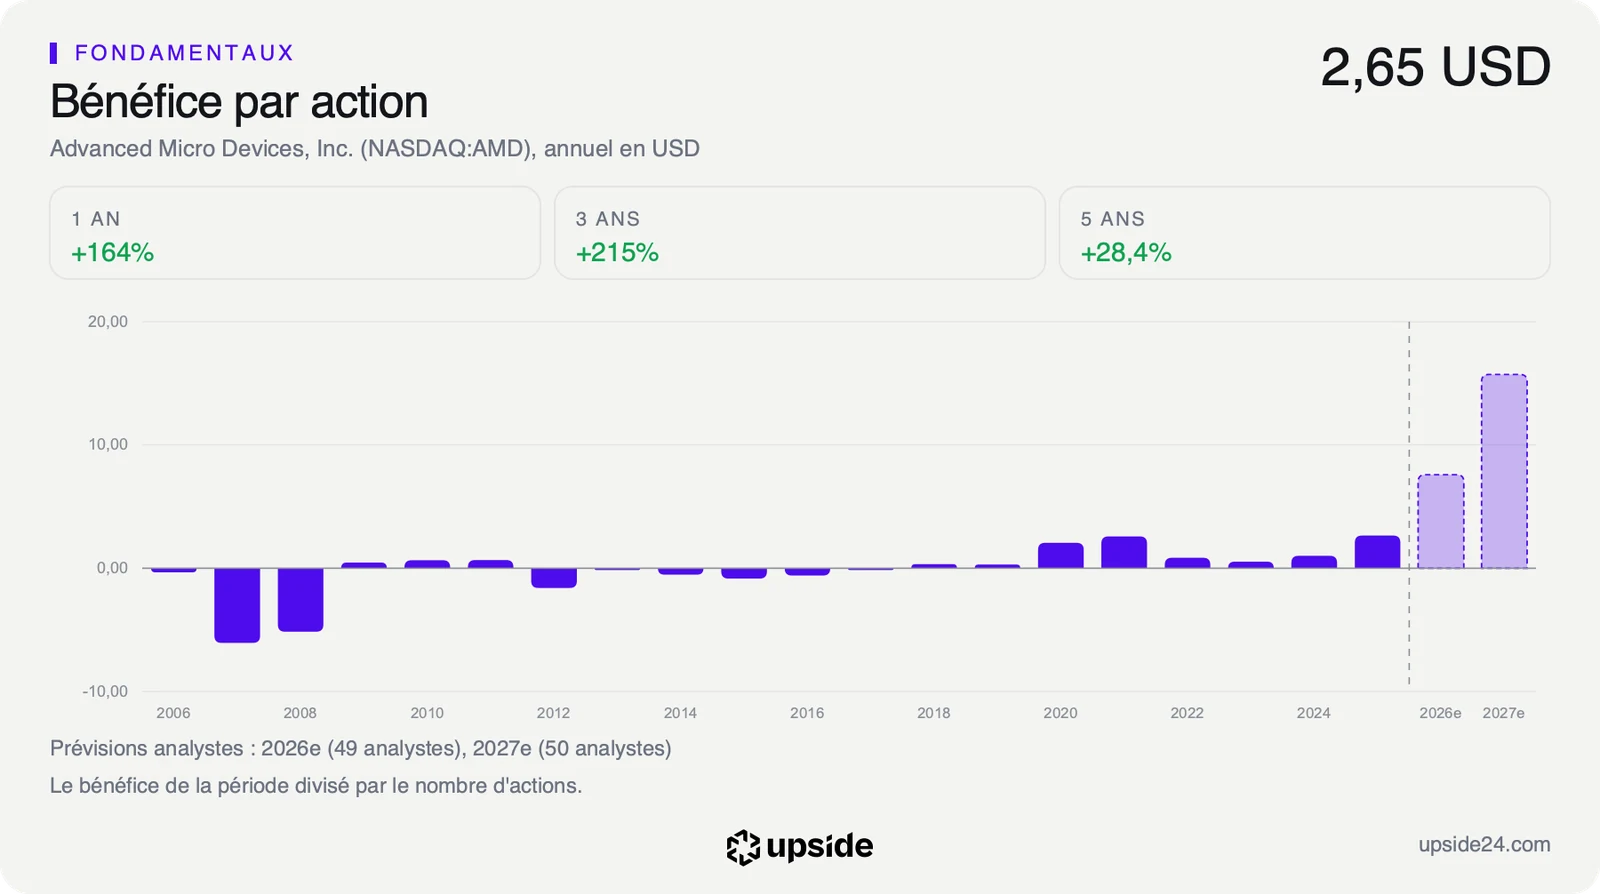
Le prix, lui, a pris de l'avance. Au cours du 5 octobre, le marché suppose que le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, croîtra d'environ 29% par an pendant dix ans. Sur les cinq dernières années, le bénéfice par action n'a progressé que d'environ 5% par an.
Pour donner un ordre de grandeur, 29% de croissance par an multiplie un montant par environ 13 en dix ans. Appliqué aux 8,40 milliards de dollars de free cash flow des douze derniers mois, ce rythme suppose plus de 100 milliards de dollars par an dans dix ans, soit environ trois fois le chiffre d'affaires total de 2025. La comparaison avec les 407 sociétés de semi-conducteurs montre ce que cet écart représente dans le secteur.
La déclaration de Lisa Su ne change pas cette hypothèse. Elle change la probabilité de l'atteindre, en levant le principal frein physique à la croissance attendue. Encore faut-il que le relèvement de l'offre soit à la hauteur des quelque 89 milliards attendus, ce que rien dans les propos tenus à Taipei ne permet de vérifier. C'est la question que la prochaine publication trimestrielle devra trancher, chiffres à l'appui.
Ce que le marché en fait déjà
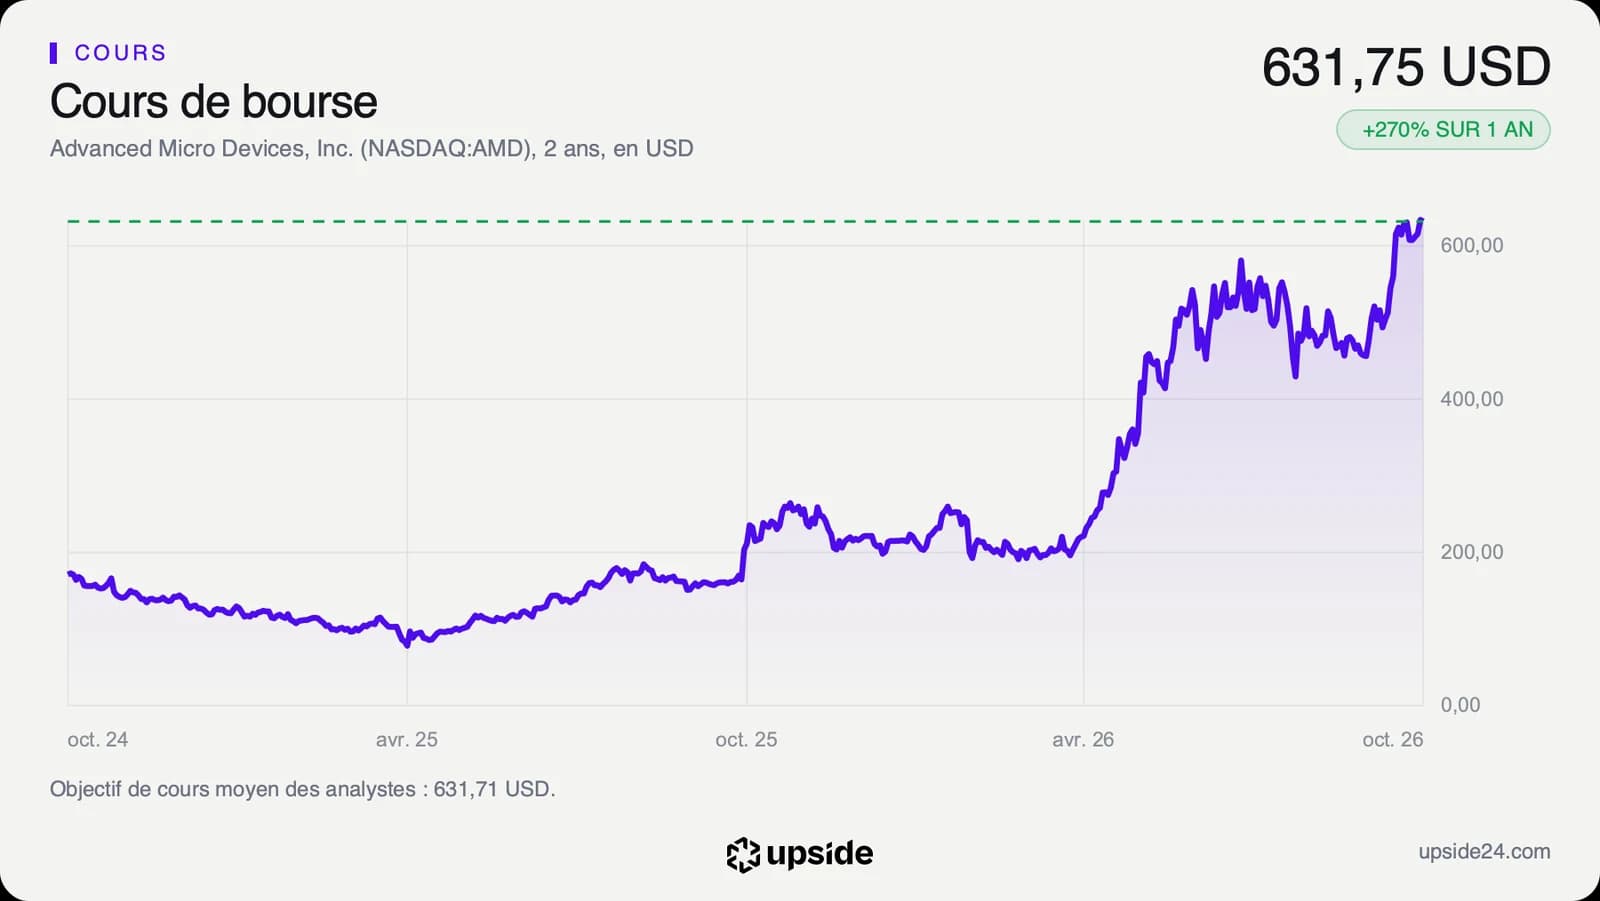
L'action AMD a clôturé à 631,75 dollars le lundi 5 octobre, la veille des déclarations, à 2,12% de son plus haut des cinquante-deux dernières semaines, touché le 2 octobre à 645,46 dollars. Elle a pris 188,60% depuis le 1er janvier et 270,14% sur un an, après un plus bas annuel de 188,22 dollars. À ce cours, AMD vaut 1 031,32 milliards de dollars en Bourse, au-delà du seuil des 1 000 milliards franchi pour la première fois le 21 septembre. Les propos de Lisa Su sont tombés pendant la nuit américaine, avant l'ouverture de Wall Street.
Le cours se situe 67,65% au-dessus de sa moyenne des 200 dernières séances. Le RSI sur 14 séances, un indicateur de vitesse des dernières variations, atteint 69,26, juste sous le seuil de 70 que l'analyse technique associe à une hausse excessive.
Les analystes sont massivement favorables. Sur les 55 qui suivent la valeur, la répartition est de 44 positifs, 11 neutres et aucun négatif. Mais leur objectif moyen, environ 632 dollars pour les 50 qui en publient un, est au niveau exact du cours, dans une fourchette très large de 365 à 1 250 dollars. Autrement dit, le titre a rejoint en Bourse le prix que les analystes lui donnaient en moyenne, et la moitié des cibles publiées se situe même sous le cours, la médiane des objectifs étant de 625,50 dollars.
C'est là que se loge l'enjeu de la déclaration. Le titre a déjà rejoint le scénario moyen : une hausse de l'offre le rend plus crédible, sans encore le dépasser, et l'ouverture de Wall Street du 6 octobre commencera à mesurer ce que le marché en retient. AMD se paie 82,69 fois ses bénéfices attendus sur l'exercice en cours, contre 28,77 fois pour la médiane des semi-conducteurs, et environ 47 fois ceux attendus en 2027.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue le 3 novembre selon une date estimée. L'indicateur à suivre sera la prévision de chiffre d'affaires pour 2027 que la direction voudra bien donner, face aux environ 89 milliards de dollars du consensus, et le détail des capacités réservées chez TSMC et chez les fabricants de mémoire.
Dans le scénario favorable, AMD chiffrerait la hausse de son offre et confirmerait une trajectoire compatible avec le consensus 2027, voire au-dessus. Les analystes relèveraient alors leur prévision de bénéfice par action ajusté, aujourd'hui d'environ 15,7 dollars pour 2027.
Dans le scénario défavorable, l'offre progresserait moins vite que prévu, faute de plaquettes ou de mémoire, et le chiffre d'affaires 2027 se rapprocherait du bas de la fourchette des analystes, environ 61 milliards de dollars. Un multiple de 82,69 fois les bénéfices attendus laisse peu de place à ce décalage.
Tant que la prévision de chiffre d'affaires 2027 reste une promesse non chiffrée par la direction, la déclaration de Taipei soutient un cours déjà aligné sur l'objectif moyen. Si AMD confirme le 3 novembre un niveau proche des 89 milliards de dollars attendus, l'hypothèse de 29% de croissance annuelle inscrite dans le prix gagne un appui dans les comptes.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. AMD : 34,64 milliards de dollars en 2025, 41,31 milliards sur les douze derniers mois, en hausse de 46,77% au total sur les trois derniers exercices.
- Consensus : la moyenne des prévisions publiées par les analystes. AMD : environ 51 milliards de dollars de chiffre d'affaires attendus en 2026 et environ 89 milliards en 2027, dans une fourchette de 61,26 à 118,11 milliards pour 2027.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. AMD : 8,40 milliards de dollars sur douze mois, soit 0,81% de sa capitalisation, contre 0,33% pour la médiane des semi-conducteurs.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que le cours suppose. AMD : environ 29% par an au cours du 5 octobre 2026.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi. AMD : 9,64%, contre 5,57% pour la médiane des 407 sociétés de semi-conducteurs.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. AMD : 82,69 fois, contre 28,77 fois pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. AMD : environ 632 dollars pour 50 analystes, de 365 à 1 250 dollars.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. AMD : 69,26 sur 14 séances.
- Moyenne des 200 dernières séances : la moyenne du cours de clôture sur environ dix mois de Bourse. AMD : le cours se situe 67,65% au-dessus.