
Nvidia (NVDA), le concepteur des puces de l'intelligence artificielle, a fourni les 4 000 processeurs Grace Blackwell sur lesquels Mistral a entraîné Large 4, son nouveau modèle ouvert. Mais pour Nvidia, l'intérêt de cette annonce tient moins à la commande qu'à son type de client : celui-là pèse déjà 40,31 milliards de dollars par trimestre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Qualité de la demande |
Ce qui a été annoncé
Mistral, la start-up française d'intelligence artificielle, a présenté mercredi 7 octobre Large 4, un modèle de 1 000 milliards de paramètres. Selon CNBC, il a été entraîné pendant deux mois sur 4 000 processeurs Nvidia Grace Blackwell, dans les centres de données européens de Mistral. Il sera d'abord ouvert en préversion, avant une diffusion plus large dans le courant du mois. Son patron affirme, selon Reuters, qu'il dépasse les modèles chinois dans certains domaines. Les Echos y voient la sortie attendue depuis des mois qui doit maintenir l'Europe dans la course, et le Wall Street Journal une réponse aux concurrents américains.
Nvidia, ce sont les cartes graphiques des ordinateurs de jeu, mais surtout les processeurs et les systèmes sur lesquels tournent la plupart des centres de calcul d'intelligence artificielle de la planète.
La source a ses limites. Ni Mistral ni Nvidia n'ont donné le montant de la commande, et la comparaison avec les modèles chinois repose sur les tests choisis par Mistral lui-même. Rien n'indique non plus si ces 4 000 processeurs ont été achetés, loués ou déjà comptés dans les ventes passées de Nvidia.
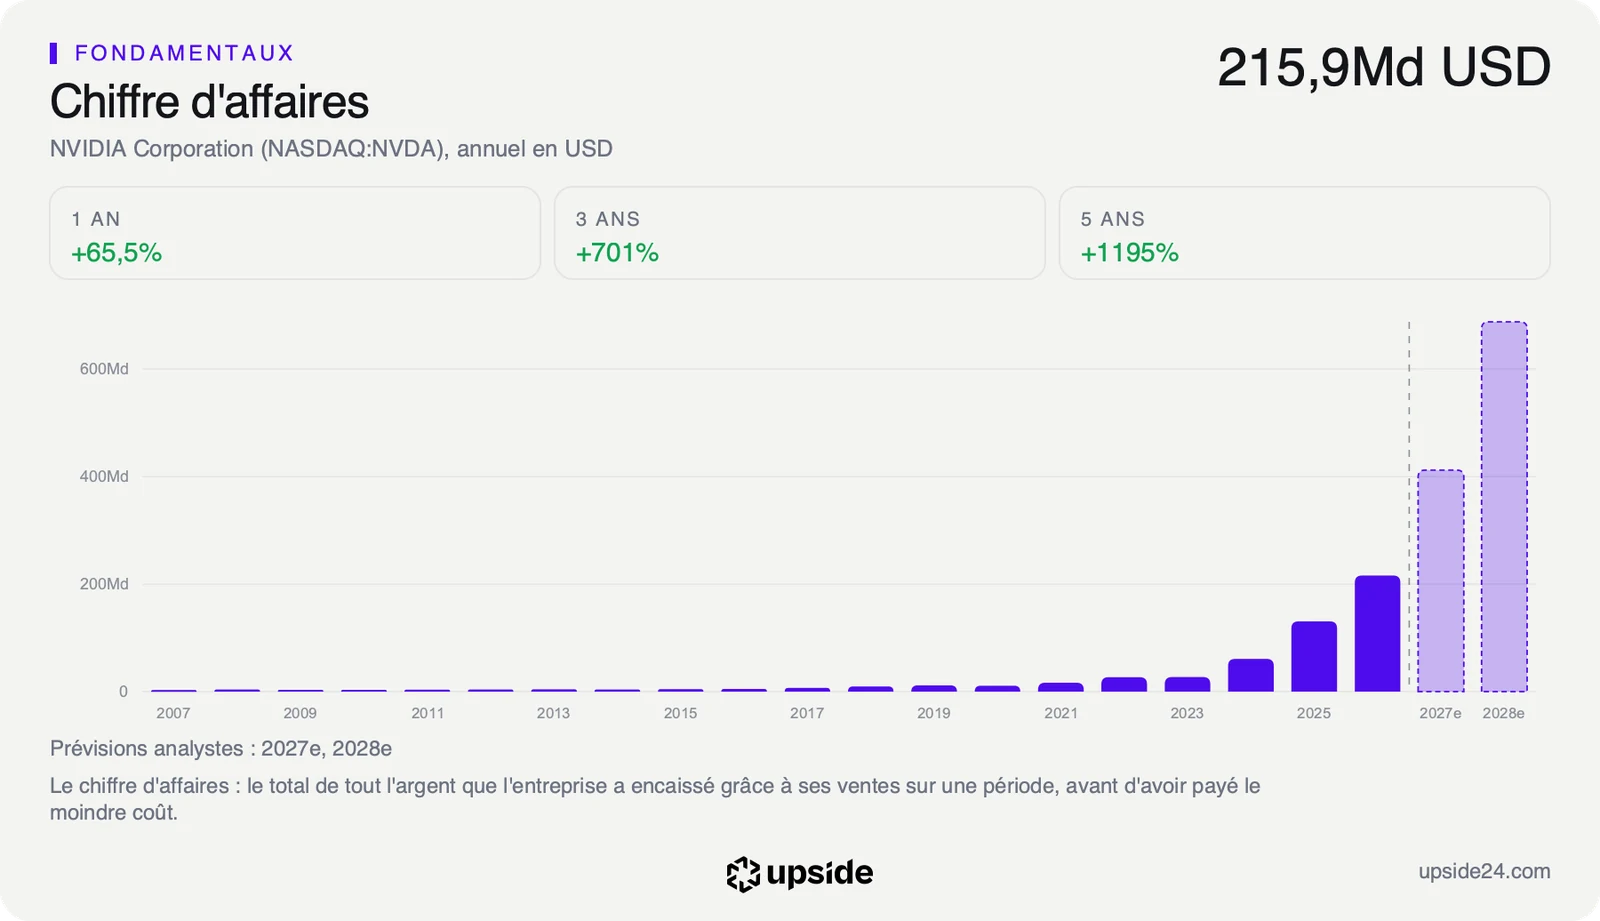
Les ordres de grandeur, eux, sont connus. Mistral a levé 3 milliards d'euros en septembre, soit moins d'une semaine du chiffre d'affaires de Nvidia, qui a encaissé 302,97 milliards de dollars sur douze mois. Sa valorisation de 21 milliards d'euros est plus de deux cents fois inférieure aux 5 765,68 milliards de dollars que vaut Nvidia en Bourse. Quant à la course avec la Chine, elle se joue en partie hors de portée de Nvidia : la Chine ne lui a rapporté que 7,88 milliards de dollars au dernier trimestre, environ 8% de ses ventes, sujet déjà analysé ici.
Le client compte moins que la catégorie
Une commande isolée de quelques milliers de processeurs ne se voit pas dans les comptes de Nvidia. Ce que Mistral illustre se voit, en revanche. Nvidia range désormais ses ventes de centres de calcul en trois familles : les grands hébergeurs, ces géants du numérique qui louent de la puissance de calcul au monde entier, puis les clouds d'intelligence artificielle, l'industrie et les entreprises, et enfin l'informatique en périphérie. Un laboratoire comme Mistral, qui exploite ses propres centres de données, relève a priori de la deuxième famille.
Cette famille a représenté 40,31 milliards de dollars au trimestre clos le 26 juillet, contre 16,93 milliards un an plus tôt. Elle a été multipliée par 2,4, plus vite que les ventes aux grands hébergeurs, passées de 24,17 à 48,71 milliards. Elle pèse désormais près de 42% du chiffre d'affaires trimestriel. C'est la vraie information pour l'actionnaire : la demande ne dépend plus seulement des budgets de quelques géants américains. Une clientèle plus dispersée rend le carnet de commandes moins sensible à la décision d'un seul acheteur de ralentir ses investissements, et elle laisse à Nvidia plus de marge pour défendre ses prix face à des concurrents qui démarchent les mêmes géants.
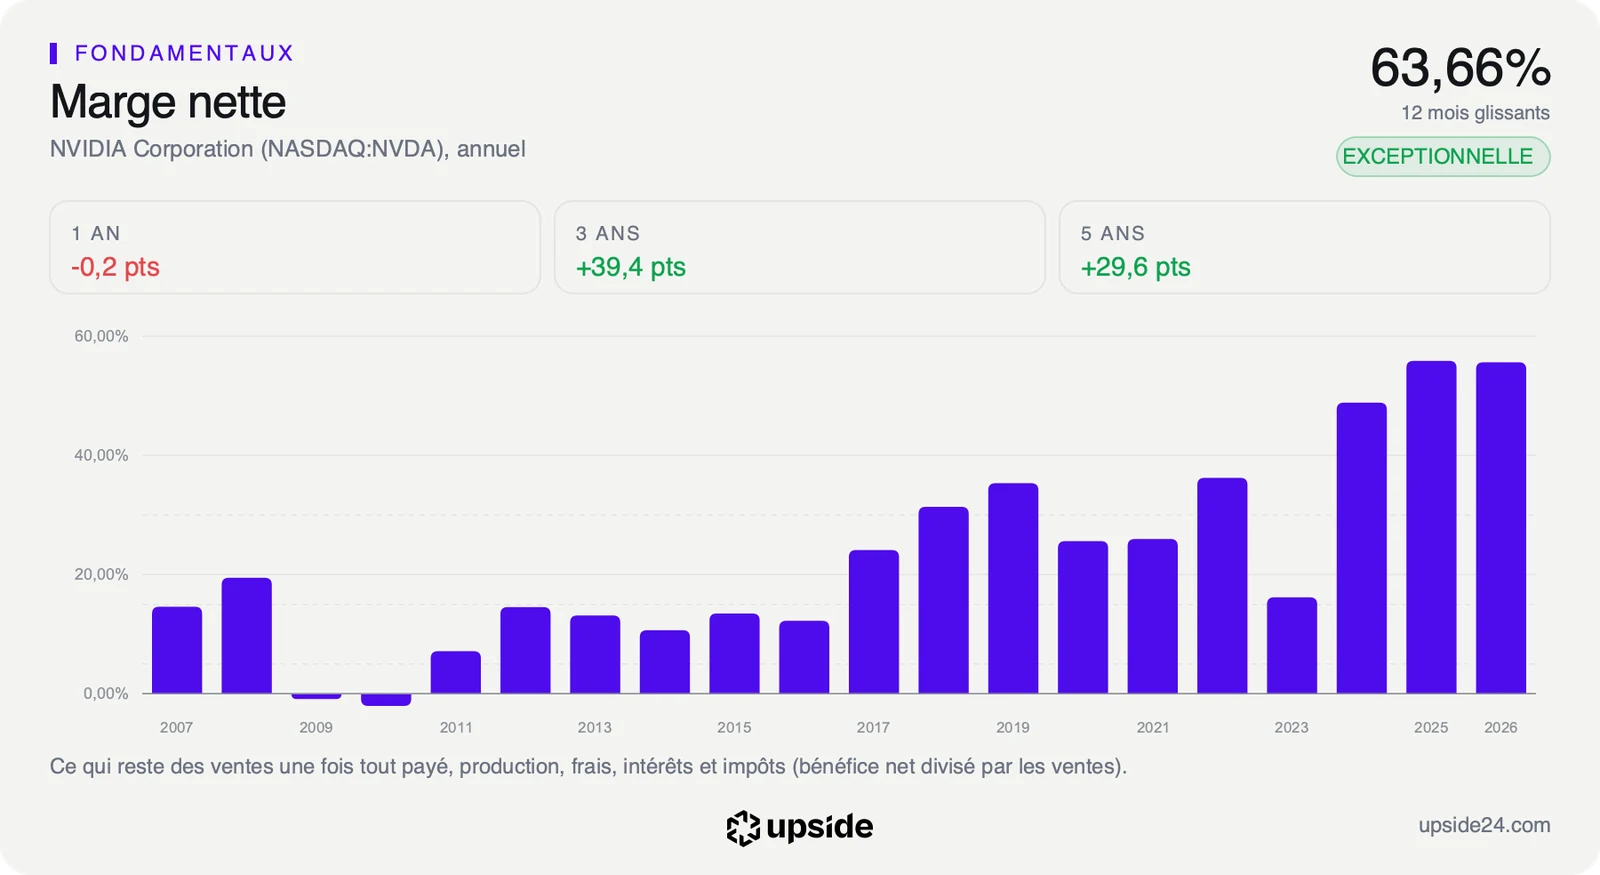
Cette clientèle plus large ne se fait pas au prix de la rentabilité. La marge nette de Nvidia, ce qui reste en bénéfice sur 100 dollars de ventes, atteint 63,66%, contre 8,08% pour la médiane des 410 sociétés de semi-conducteurs : près de huit fois la rentabilité du fabricant moyen du secteur.
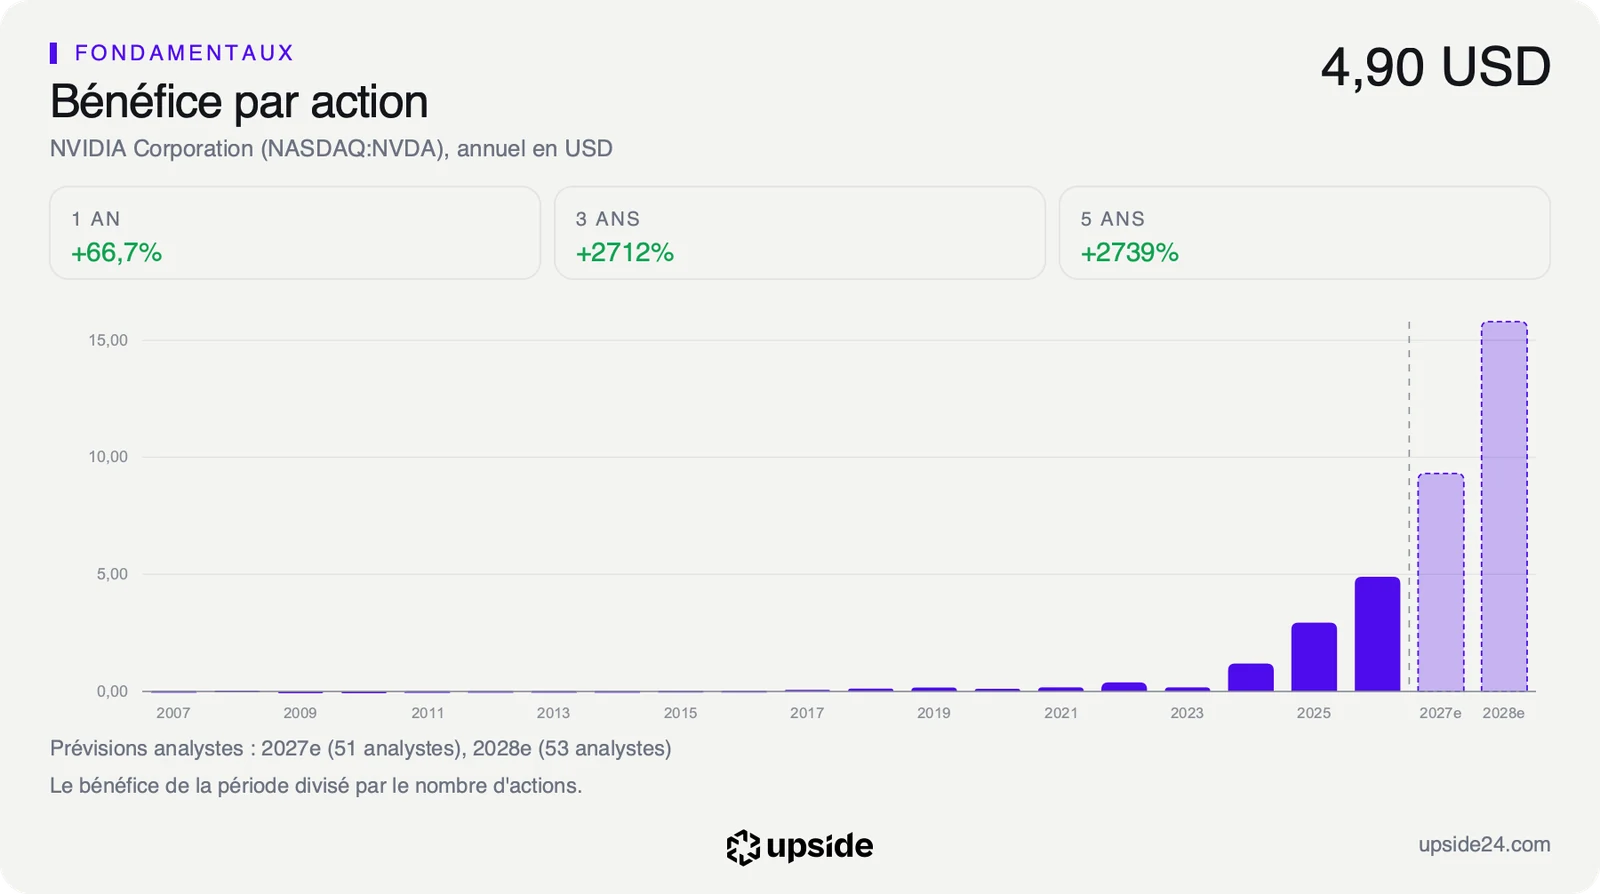
Reste ce que le prix suppose déjà. En partant du cours, il est possible de calculer la croissance qu'il faudrait au free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, pour justifier la valeur actuelle. À la clôture du 6 octobre, le marché suppose une croissance de près de 16% par an pendant dix ans, bien en deçà du rythme récent. Le titre se paie 30,24 fois ses bénéfices des douze derniers mois, contre 51,55 pour la médiane du secteur, et ce multiple se situe dans les 40% les plus faibles de ses cinq dernières années : l'action a rarement coûté aussi peu par dollar de bénéfice. Le détail des multiples, des flux et des comparables reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
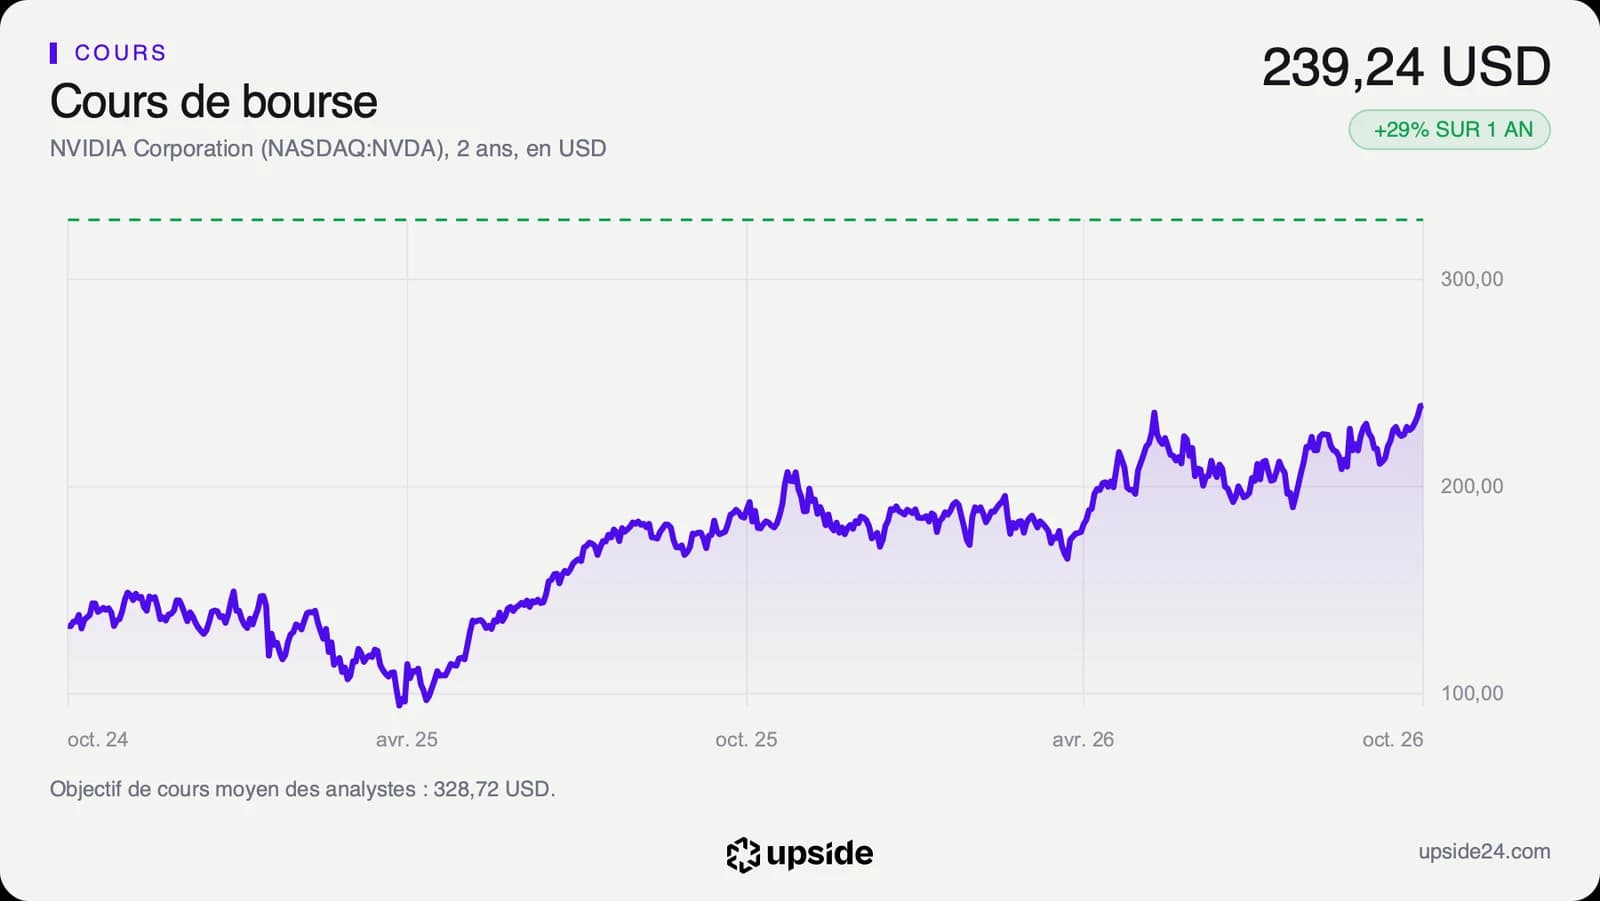
L'action a terminé la séance du mardi 6 octobre à 239,24 dollars à New York, au-dessus de sa clôture record de la veille, 238,90 dollars, après avoir touché un plus haut de séance à 243,37 dollars. Elle progresse de 28,28% depuis le 1er janvier et de 28,97% sur un an, à peine plus que la médiane des semi-conducteurs, à 27,33%. Le sommet de Nvidia reste d'abord celui de tout son secteur. Sur un an, le cours a évolué entre 164,27 et 243,37 dollars : il se trouve tout en haut de cette fourchette, à 1,7% de son sommet.
Le titre cote 18,81% au-dessus de sa moyenne des 200 dernières séances. Son indice de force relative, une mesure de l'élan récent du cours notée de 0 à 100, atteint 67,21 : la tendance est forte, à l'approche du seuil de 70 qui signale une surchauffe. La sortie de Large 4, annoncée mercredi, est postérieure à cette clôture et n'a donc pas encore pu peser sur le cours.
Les analystes restent presque unanimes. Sur les 61 qui suivent la valeur, 58 sont positifs, 2 neutres et 1 négatif. Leur objectif moyen ressort à environ 329 dollars, soit un potentiel d'environ 37% par rapport à la clôture de mardi, avec des cibles qui s'étalent de 180 à 515 dollars. Ce consensus n'a pas attendu Mistral : il repose sur les prévisions de chiffre d'affaires, environ 412 milliards de dollars attendus sur l'exercice en cours.
Une annonce comme celle de Mistral ne change pas ce consensus, elle en confirme une hypothèse : la diversification des acheteurs. C'est précisément ce que le marché paie peu, à 30,24 fois les bénéfices, quand il doute de la durée du cycle d'investissement des grands hébergeurs américains, qui restent ses premiers clients.
Le point de bascule
Le prochain rendez-vous est la publication des résultats trimestriels, attendue en novembre. L'indicateur à suivre est le poids des clouds d'intelligence artificielle, de l'industrie et des entreprises dans les ventes, aujourd'hui 40,31 milliards de dollars par trimestre. Les analystes attendent un chiffre d'affaires total d'environ 109 milliards pour le trimestre en cours.
Dans le scénario favorable, cette famille dépasse de nouveau 40 milliards et garde plus de 40% des ventes. Des laboratoires comme Mistral deviennent alors une base de clients durable, et la dépendance aux grands hébergeurs recule d'un trimestre sur l'autre. Dans le scénario défavorable, elle retombe sous ce seuil pendant que les grands hébergeurs portent seuls la croissance : l'élargissement vanté par chaque lancement de modèle resterait une promesse, et le multiple modéré redeviendrait le prix d'un fournisseur suspendu à quelques budgets.
Tant que cette famille de clients dépasse 40 milliards de dollars par trimestre, le multiple de 30,24 fois reste celui d'une demande qui s'élargit. Si elle repasse sous ce niveau, le même multiple devient celui d'une dépendance qui se resserre. Reste à savoir ce que le cours rémunère déjà : l'analyse complète le chiffre.
Les données, en clair
- Paramètres : les réglages internes qu'un modèle d'intelligence artificielle ajuste pendant son entraînement, un indicateur de sa taille. Mistral Large 4 : 1 000 milliards, selon CNBC.
- Grands hébergeurs : les géants du numérique qui louent de la puissance de calcul à grande échelle. Ventes de Nvidia à ces clients : 48,71 milliards de dollars au trimestre clos le 26 juillet 2026, contre 24,17 milliards un an plus tôt.
- Clouds d'IA, industrie et entreprises : les clients de Nvidia hors grands hébergeurs, dont les laboratoires qui exploitent leurs propres centres de données. Nvidia : 40,31 milliards de dollars au trimestre clos le 26 juillet 2026, contre 16,93 milliards un an plus tôt.
- Marge nette : le bénéfice net rapporté au chiffre d'affaires. Nvidia : 63,66% sur douze mois, contre 8,08% pour la médiane des 410 sociétés de semi-conducteurs.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Nvidia : 127,01 milliards de dollars sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que suppose le cours, sur dix ans. Nvidia : 15,74% au 6 octobre 2026.
- PER : le cours divisé par le bénéfice par action. Nvidia : 30,24 fois les bénéfices des douze derniers mois, contre 51,55 pour la médiane des 410 sociétés de semi-conducteurs, dans les 40% les plus faibles de ses cinq dernières années.
- Indice de force relative : une mesure de l'élan du cours, de 0 à 100, qui signale une surchauffe au-delà de 70. Nvidia : 67,21.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Nvidia : 328,72 dollars pour 61 analystes, de 180 à 515 dollars.