
Pernod Ricard (RI), le groupe français des spiritueux, voit des dizaines de conteneurs de scotch bloqués dans les ports indiens et a reculé de 1,30% mercredi. Or ce scotch en vrac sert à fabriquer les whiskies qui font près d'un dixième de ses ventes.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Prime de risque |
Un litige sur une recette de whisky
Les douanes indiennes retiennent plus de 40 conteneurs de scotch en vrac de Pernod Ricard, autant chez son concurrent Diageo, selon une enquête de Reuters publiée le 11 novembre. Les enquêteurs du fisc indien veulent leur appliquer un droit de douane de 150% au lieu des 75% prévus par l'accord de libre-échange entre l'Inde et le Royaume-Uni, entré en vigueur en juillet.
Pernod Ricard, c'est le pastis Ricard et le champagne Mumm, mais aussi en Inde les whiskies Royal Stag et Blenders Pride, assemblés sur place à partir de scotch importé.
Tout le litige tient dans la nature de ce scotch. Une note du 4 novembre de la direction du renseignement fiscal, rattachée au ministère des Finances, juge que le vrac n'est pas un whisky fini mais une préparation alcoolique composée, une catégorie taxée à 150% depuis le 1er mai. Le ministère du Commerce avait pourtant assuré aux industriels le 2 novembre que le taux réduit de l'accord s'appliquerait. Des agents du fisc ont aussi perquisitionné les bureaux de plusieurs groupes, dont Pernod Ricard et Diageo.
Les deux groupes n'ont pas répondu à Reuters. Une source du ministère des Finances indique seulement que le dossier est en discussion pour trouver une issue. Aucun montant de droits réclamés n'a été publié à ce stade. Le sujet dépasse Pernod Ricard puisque environ 80% du scotch exporté du Royaume-Uni vers l'Inde arrive en vrac selon Reuters. Bacardi compte aussi cinq conteneurs à quai.
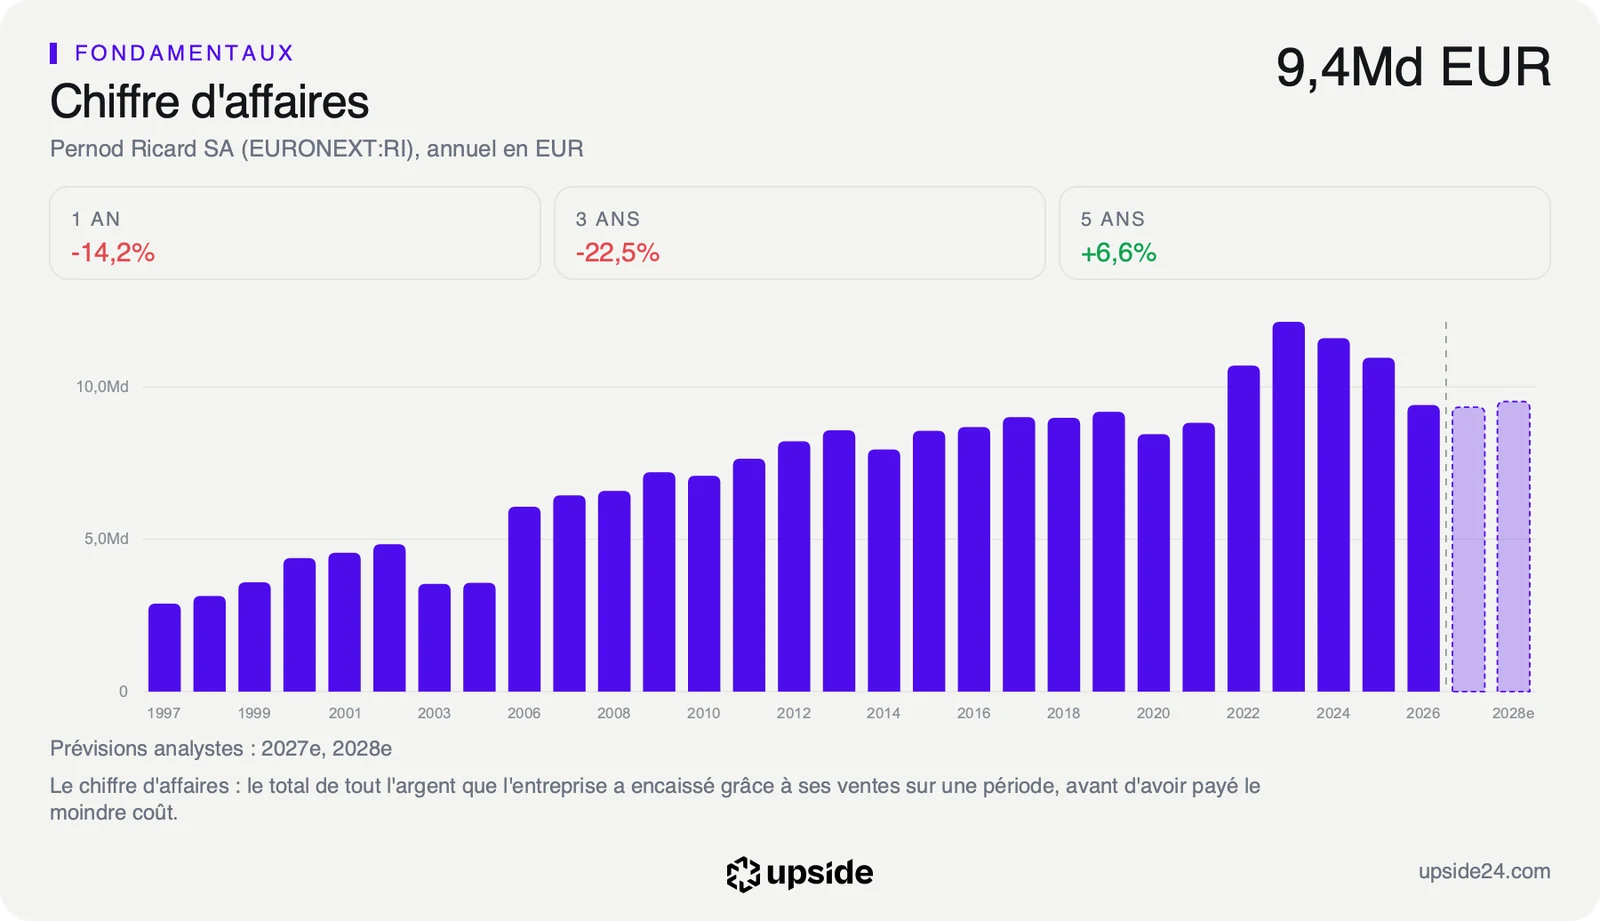
L'enjeu se mesure à la taille de l'Inde chez Pernod Ricard. Le pays pèse 13% du chiffre d'affaires du groupe selon Zonebourse, soit environ 1,2 milliard d'euros sur les 9,40 milliards de l'exercice clos fin juin. Il est son troisième marché mondial. Les analystes de Jefferies estiment que 75% des ventes indiennes du groupe viennent de ces whiskies assemblés avec du scotch en vrac, soit près d'un dixième des ventes totales.
Ce que le prix incorpore déjà
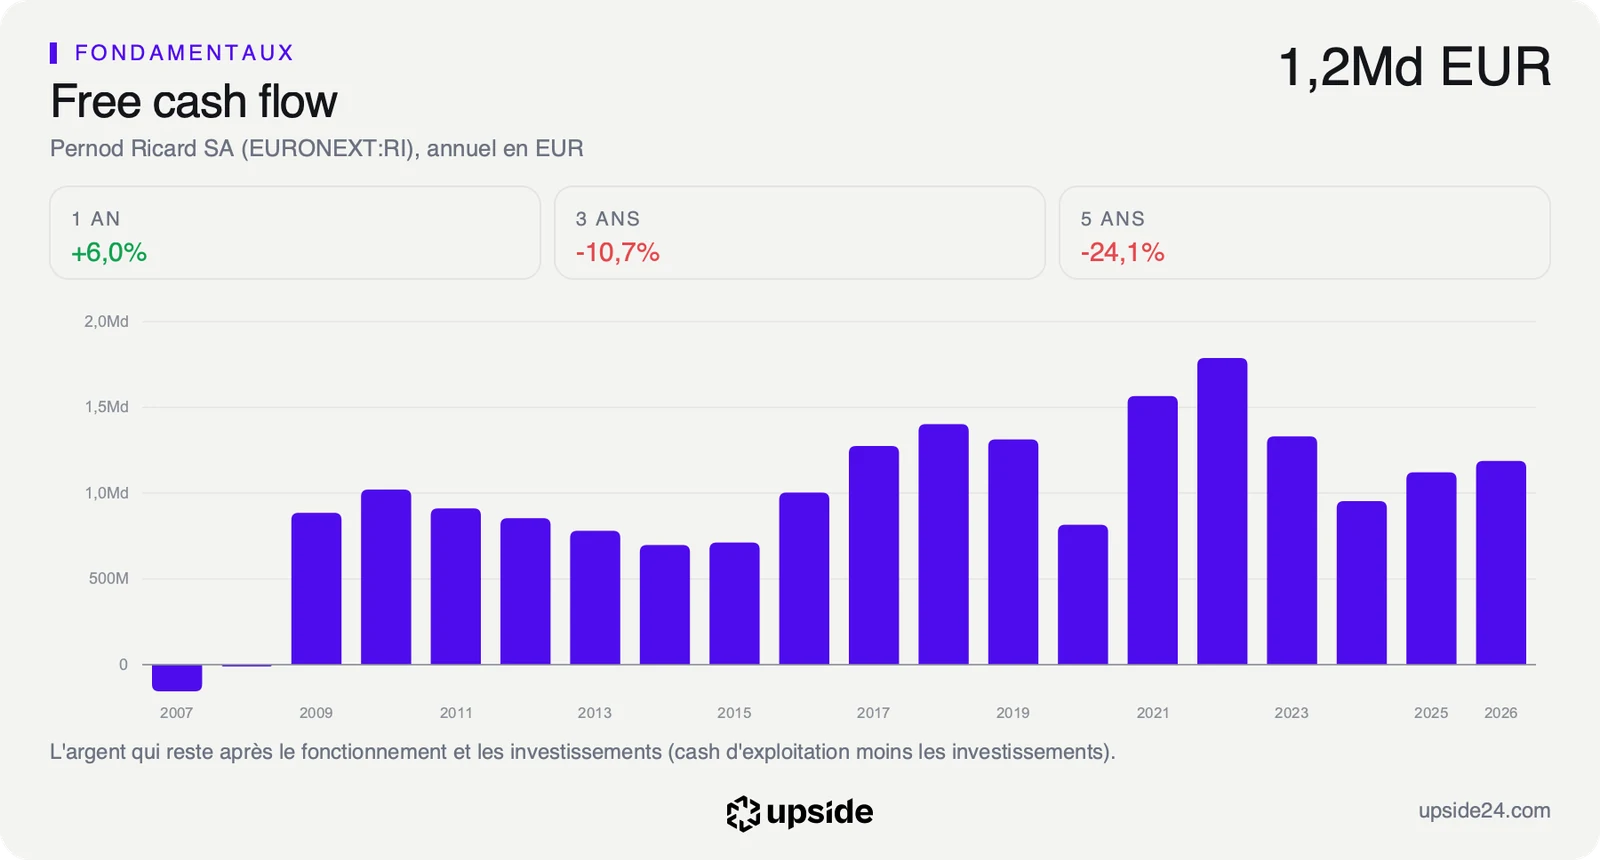
Un droit de douane relevé touche d'abord le coût des produits vendus, puis la trésorerie que le groupe dégage chaque année, celle sur laquelle il a le moins de latitude. Son free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, rapporte 6,55% de sa valeur en Bourse, soit environ 6,55 euros de trésorerie par an pour 100 euros d'actions. La médiane des 53 sociétés de boissons alcoolisées comparables n'en dégage que 1,75%.
Ce rendement élevé est presque entièrement redistribué, puisque le dividende rapporte 6,60% au cours actuel, un peu plus que la trésorerie disponible qui le finance. Chaque euro de droits supplémentaires payé en Inde se prend donc sur une somme déjà promise aux actionnaires, ou s'ajoute à la dette.
Le scotch en vrac n'est qu'un des ingrédients de ces whiskies assemblés en Inde. Un droit doublé sur lui ne double donc pas le prix de revient d'une bouteille. Il renchérit en revanche l'ingrédient qui fait la différence de ces marques face aux whiskies locaux. Le groupe a alors deux options, absorber ce coût et voir sa rentabilité reculer, ou relever ses prix au risque de freiner les volumes qui portaient sa croissance.
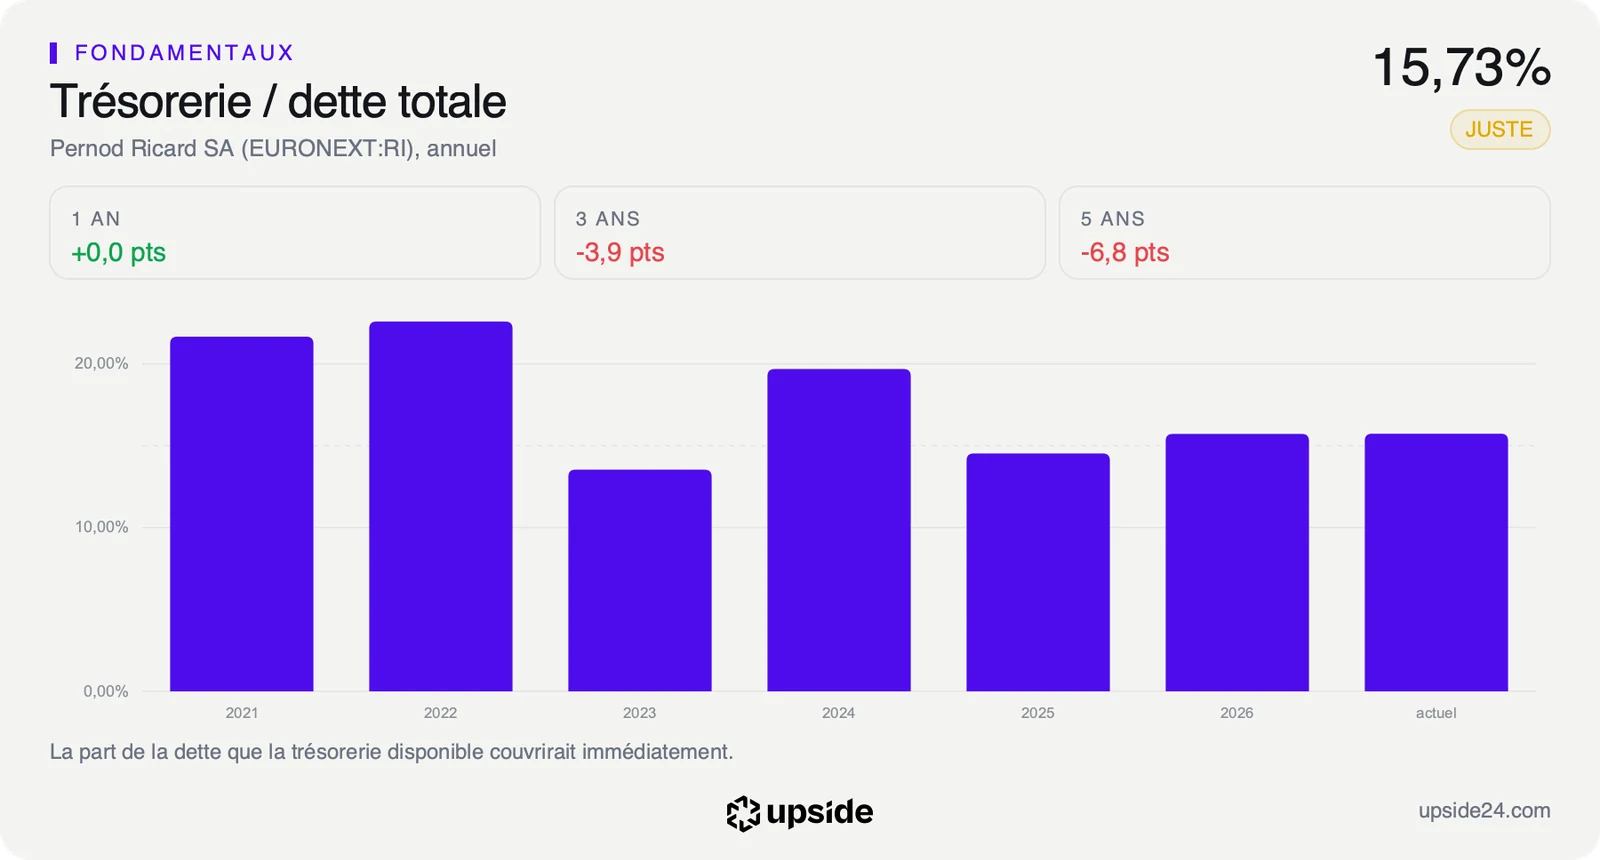
Le bilan laisse peu de place à un imprévu, car la trésorerie ne couvre que 15,73% de la dette totale du groupe. Un coût nouveau se finance donc d'abord par l'emprunt. Il frappe en outre l'un des rares marchés qui progressaient encore.
Au cours du 11 novembre, le prix de l'action suppose une croissance du free cash flow d'environ 1,4% par an pendant dix ans. C'est une hypothèse modeste, qui ne paie presque aucune reprise. Le litige indien ne change pas cette hypothèse, il change la probabilité de l'atteindre, parce qu'il vise précisément le marché censé porter la croissance des prochaines années.
Pour un groupe dont les ventes ont reculé sur trois exercices, cessions comprises, une hypothèse aussi basse n'a rien d'exigeant en soi. Elle suppose pourtant que les marchés en croissance compensent le recul des États-Unis et de la Chine. L'Inde est celui qui progressait le plus au dernier trimestre. C'est précisément lui que vise le fisc.
Le niveau exact de ce que le marché exige et la façon dont il se compare aux autres groupes du secteur se lisent dans l'analyse complète de Pernod Ricard, ligne par ligne.
Ce que le marché en fait déjà
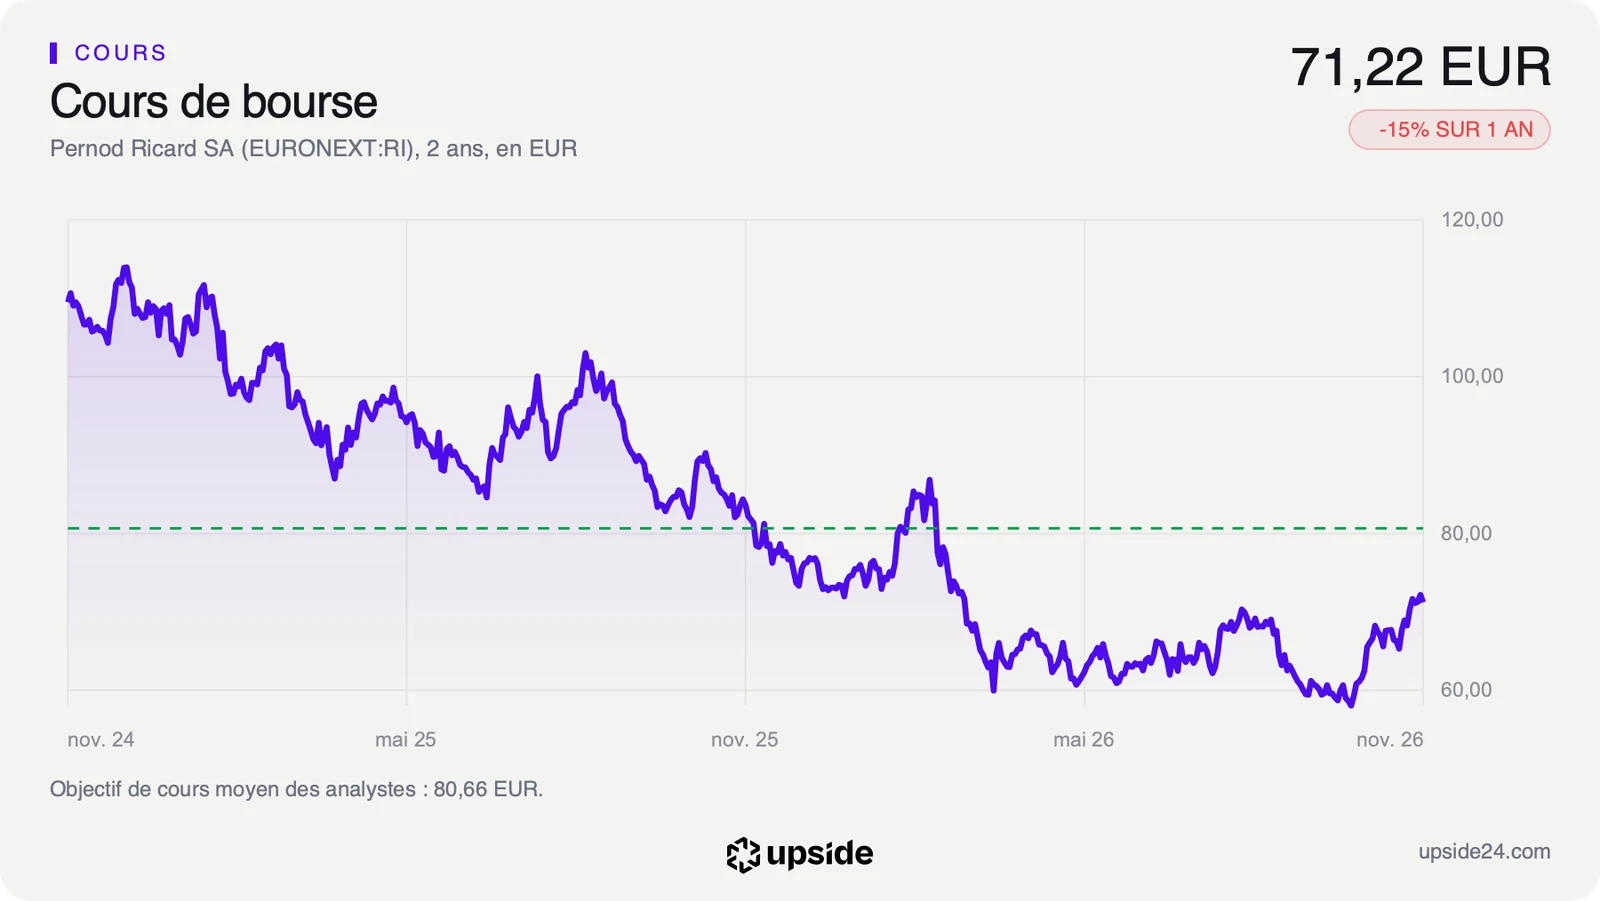
L'action Pernod Ricard a clôturé à 71,22 euros mercredi 11 novembre, en baisse de 1,30% sur la séance. Vers 15h, elle cédait 1,1% quand le CAC 40 gagnait environ 0,3%. À Londres, Diageo perdait près de 1,6%, avec une exposition moindre puisque l'Inde ne pèse que 7% de ses ventes.
Une baisse de 1,30% reste faible face à l'enjeu, qui touche près d'un dixième des ventes. Le marché traite pour l'instant le litige comme provisoire, tant que le ministère du Commerce défend le taux réduit de l'accord.
Ce recul interrompt la remontée du titre, qui avait repris 24,33% entre le 5 octobre et le 10 novembre grâce à des ventes trimestrielles où l'Inde progressait de 19%. Il reste 18,75% sous son plus haut des douze derniers mois, à 87,66 euros, loin aussi de son plus bas de 57,86 euros. Il a perdu 15,21% sur un an.
Le cours évolue 6,88% au-dessus de sa moyenne des 200 dernières séances, mais cette moyenne recule encore. L'indicateur de force relative, qui mesure la vigueur des hausses récentes sur quatorze séances, atteint 65,21, près du seuil de 70 au-delà duquel un titre est jugé très acheté.
Les 20 analystes qui suivent la valeur visent en moyenne environ 81 euros. Leurs prévisions vont de 60 à 122 euros. La médiane s'établit à 74 euros, à peine au-dessus du cours. L'écart entre la moyenne et la médiane montre que quelques objectifs élevés tirent la moyenne vers le haut, alors que la moitié des analystes voient peu de hausse possible. Le bénéfice par action attendu pour l'exercice en cours a été révisé de 2,81% en baisse sur quatre-vingt-dix jours, avant que le litige indien ne soit connu.
Le point de bascule
Le prochain rendez-vous est la publication des résultats semestriels, prévue le 18 février 2027. D'ici là, l'indicateur à surveiller est la décision des autorités indiennes sur le taux appliqué au scotch en vrac, puis sa trace dans la marge brute, aujourd'hui de 58,43% contre 57,06% pour la médiane du secteur. Ces résultats diront aussi ce que le blocage a coûté, notamment s'il a fallu payer pour libérer les conteneurs en attendant la décision.
Tant que le taux réduit de 75% prévu par l'accord s'applique aux cargaisons en vrac, l'Inde reste le relais de croissance que le marché suppose. Les 1,19 milliard d'euros de free cash flow de l'exercice suffisent alors presque à financer le dividende. L'hypothèse d'environ 1,4% de croissance par an reste elle aussi à portée.
Si le droit de 150% s'impose, surtout s'il s'applique aux cargaisons déjà livrées, le coût d'un ingrédient de près d'un dixième des ventes du groupe augmente d'un coup. La faible avance de la marge brute sur le secteur se réduirait. L'écart entre le dividende et la trésorerie dégagée, déjà défavorable, se creuserait.