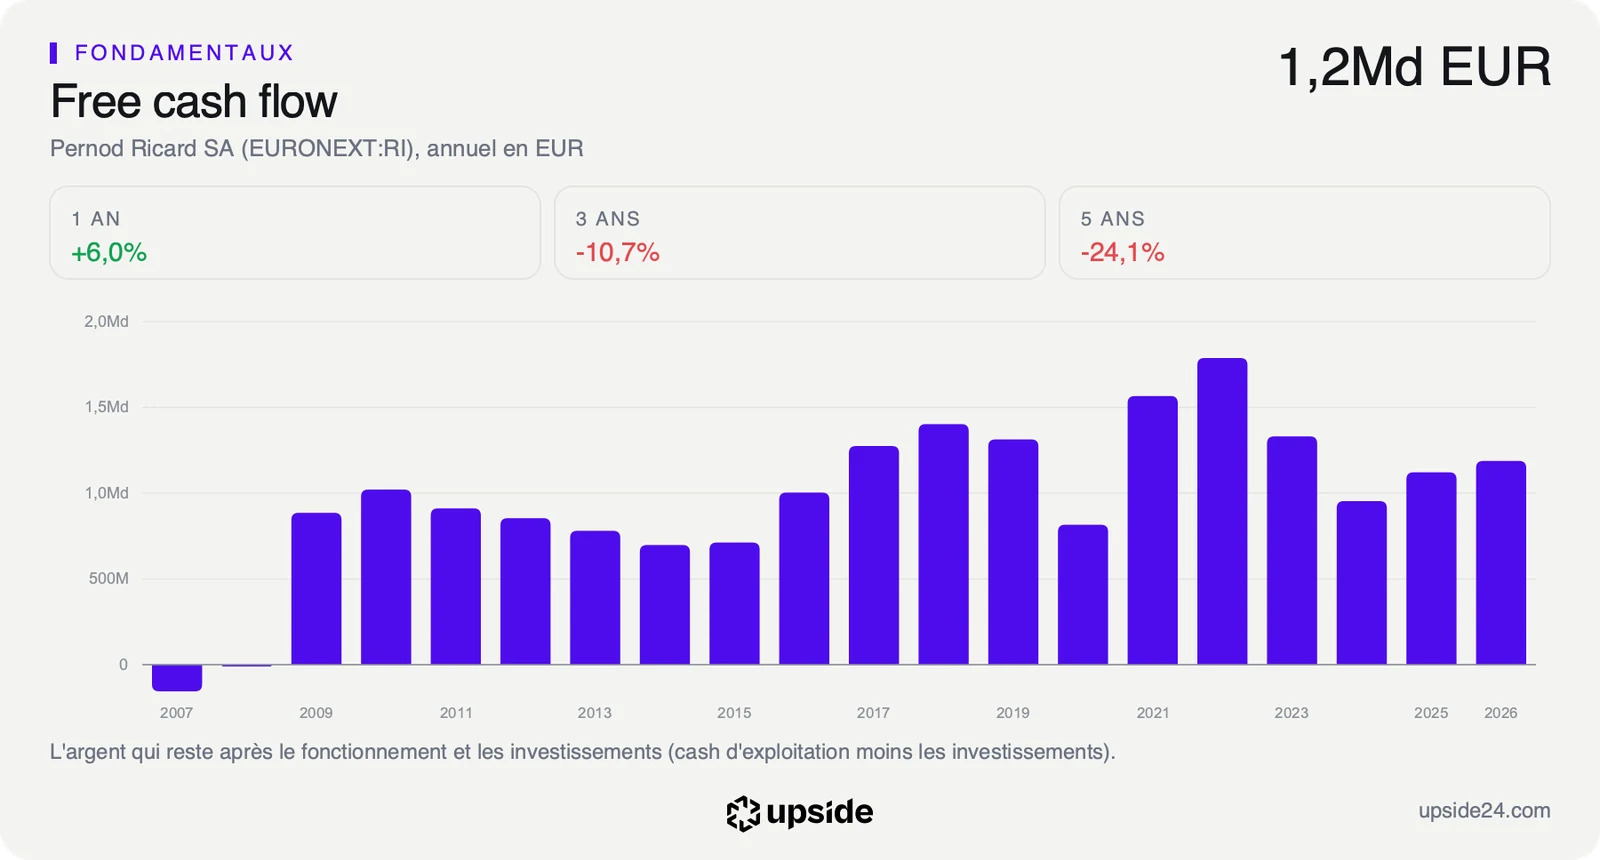

Pernod Ricard (RI), le groupe français de spiritueux, a gagné 14,75% en 8 séances de hausse d'affilée après la publication de ses ventes trimestrielles. Mais son cours ne suppose toujours qu'environ 0,4% de croissance par an de sa trésorerie disponible.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Qualité de la demande |
Un trimestre en recul, porté par l'Inde
Pernod Ricard a publié le 15 octobre à 7h30 un chiffre d'affaires de 2 234 millions d'euros pour le premier trimestre de son exercice 2026-27, de juillet à septembre. Les ventes reculent de 0,9% en données organiques, c'est-à-dire hors cessions et effets de change, et de 6,3% en données publiées. L'écart vient surtout de la cession de la marque Imperial Blue et des vins, qui retire 127 millions d'euros au trimestre.
Pernod Ricard, c'est le groupe du pastis Ricard, mais aussi d'un large portefeuille de whiskies, de vodkas et de champagnes vendus dans le monde entier.
Aux États-Unis, les ventes reculent de 10% parce que les distributeurs ont réduit leurs stocks au lieu de commander. La Chine plonge de 25% pour la même raison, même si les ventes aux distributeurs y ont renoué avec la croissance selon le groupe. L'Europe cède 6%, freinée par les bars et les restaurants et par des négociations commerciales en Pologne.
À l'inverse, l'Inde bondit de 19% grâce à des consommateurs qui montent en gamme. Elle porte la zone Asie et reste du monde à +9%. Les ventes en boutiques d'aéroport reculent de 4%. Au total, les volumes vendus progressent de 6% selon Zonebourse, alors que les ventes en valeur reculent.
La direction confirme viser un chiffre d'affaires organique globalement stable sur l'exercice, sans le chiffrer davantage. Pour les exercices 2026-27 à 2028-29, elle table toujours sur une croissance organique moyenne proche du bas de sa fourchette de 3% à 6% par an. C'est l'objectif qu'elle avait revu à la baisse fin août, comme le détaille l'analyse publiée à l'époque.
Pour tenir sa rentabilité, le groupe entend préserver sa marge opérationnelle par un strict contrôle des coûts. Ses dépenses de publicité et de promotion resteront autour de 16% du chiffre d'affaires. Un plan d'économies de 1 milliard d'euros d'ici 2027-28, soit environ un dixième des ventes annuelles, doit soutenir la marge. Les investissements stratégiques sont budgétés à environ 700 millions d'euros, plus de la moitié du free cash flow d'un exercice.
Ce que le prix incorpore déjà
Une publication de ventes agit sur la première ligne des comptes, le chiffre d'affaires, et sur ce qu'elle dit de la demande à venir. En données publiées, les 2 234 millions d'euros du trimestre restent sous les 2 254 millions attendus en moyenne par les analystes, dans le bas de leur fourchette. Deutsche Bank juge pourtant que les ventes organiques ont dépassé le consensus, tirées par l'Asie, quand l'Amérique et l'Europe sont restées sous les attentes.
Le déstockage pèse sur les ventes de Pernod Ricard sans dire tout de suite ce que boivent les consommateurs. Un distributeur qui vide ses entrepôts commande moins au producteur pendant quelques trimestres, puis reprend ses achats quand ses stocks sont revenus à la normale. Tout l'enjeu du trimestre est de savoir si le recul mesure une baisse de la consommation ou une purge des stocks, qui finira par s'arrêter.
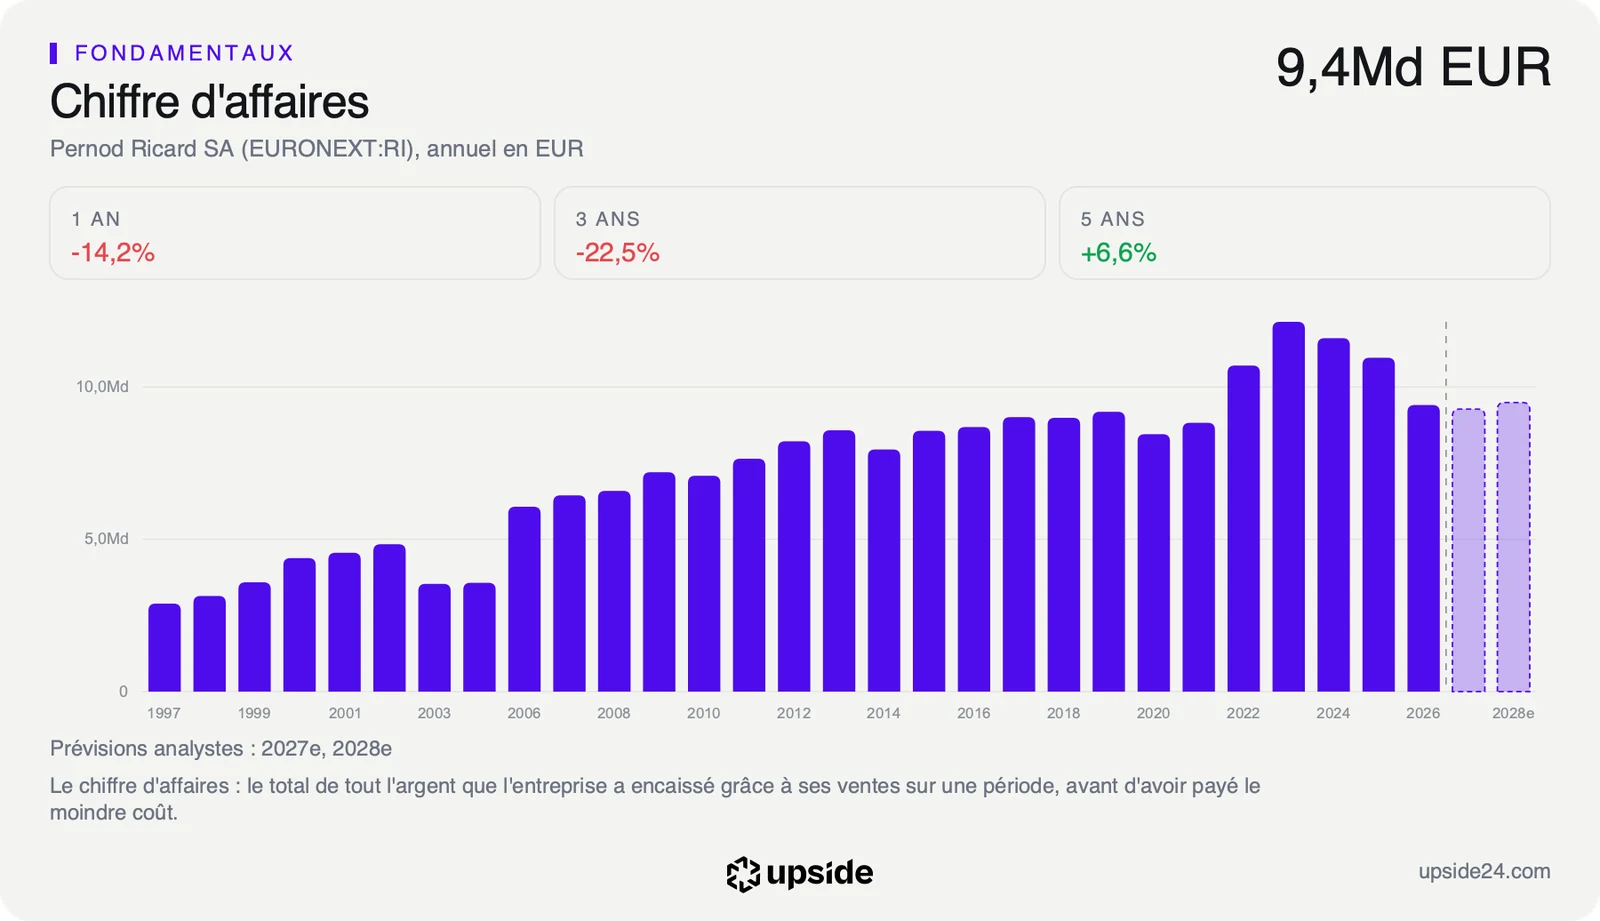
Le trimestre prolonge une trajectoire en recul, à un rythme moins sévère que prévu. Sur 3 exercices, le chiffre d'affaires a fondu de 22,52% cessions comprises. Les analystes attendent encore un léger repli sur l'exercice en cours, puis une reprise modeste l'année suivante.
Au cours du 16 octobre, le prix de l'action suppose que le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, progresse d'environ 0,4% par an pendant 10 ans. Le prix ne paie donc presque aucune reprise. C'est ce qui rend le cours si sensible à un trimestre simplement moins mauvais que prévu.
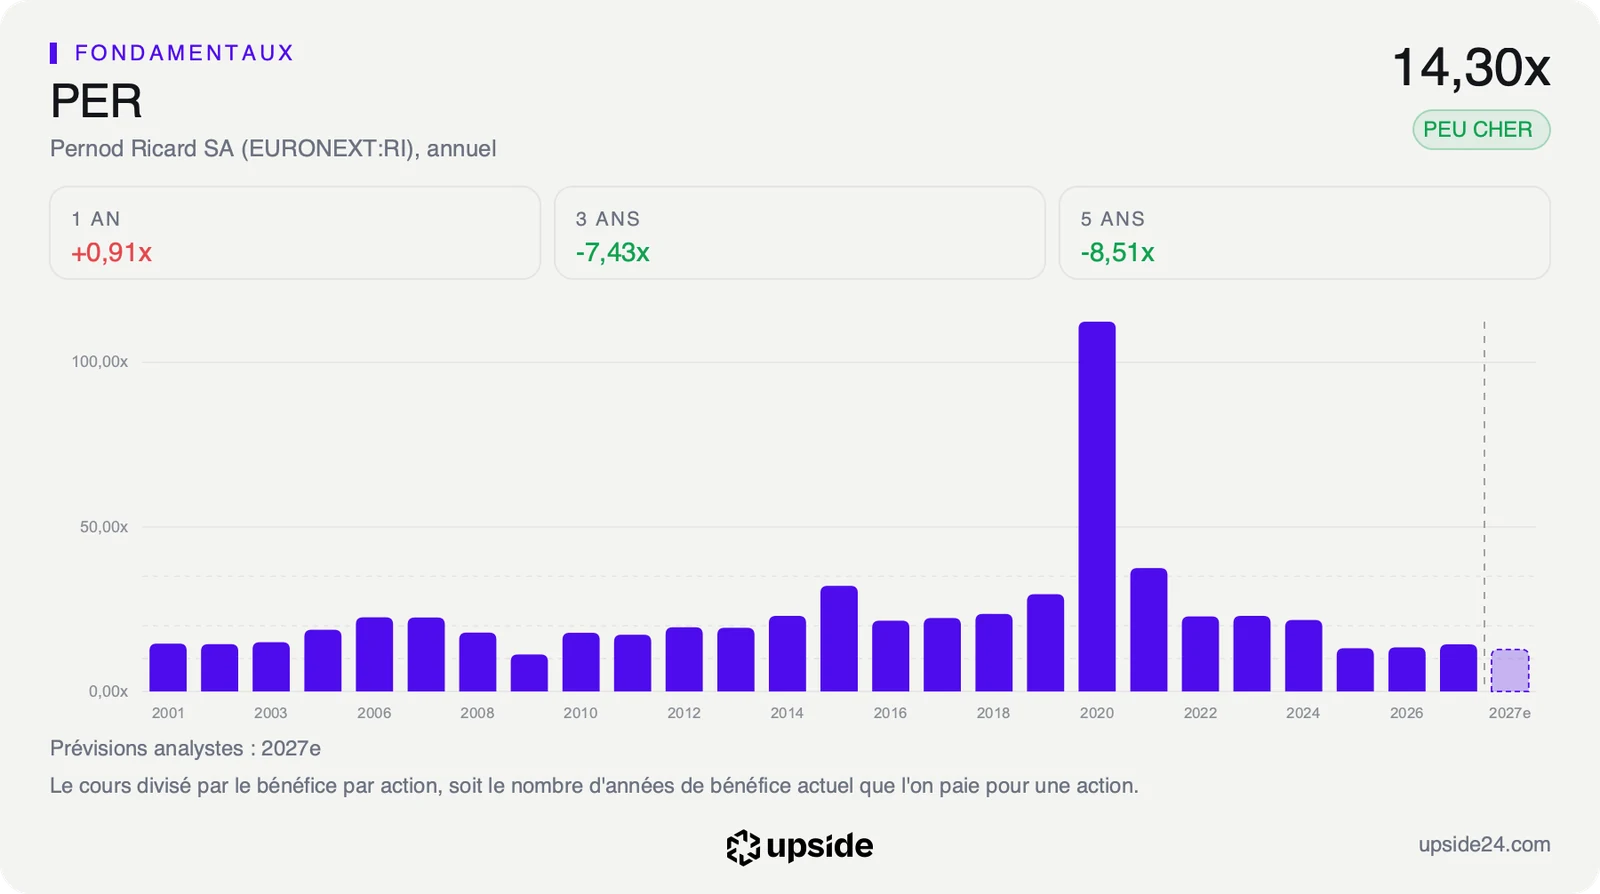
Le PER, le prix de l'action divisé par le bénéfice par action, raconte la même prudence. Sur les bénéfices attendus cette année, Pernod Ricard se paie 12,06 fois, contre 10,92 fois pour la médiane des 52 sociétés de son sous-secteur des producteurs de vins et spiritueux. Un euro de bénéfice futur coûte donc un peu plus cher que chez un concurrent moyen.
Cette légère prime rémunère une rentabilité supérieure à celle du secteur, celle d'un portefeuille de marques qui garde le pouvoir de fixer ses prix. Calculé sur les 12 derniers mois, le même multiple se situe parmi les plus bas de ses 5 dernières années.
La note de Pernod Ricard et son prix face à ses concurrents se lisent dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
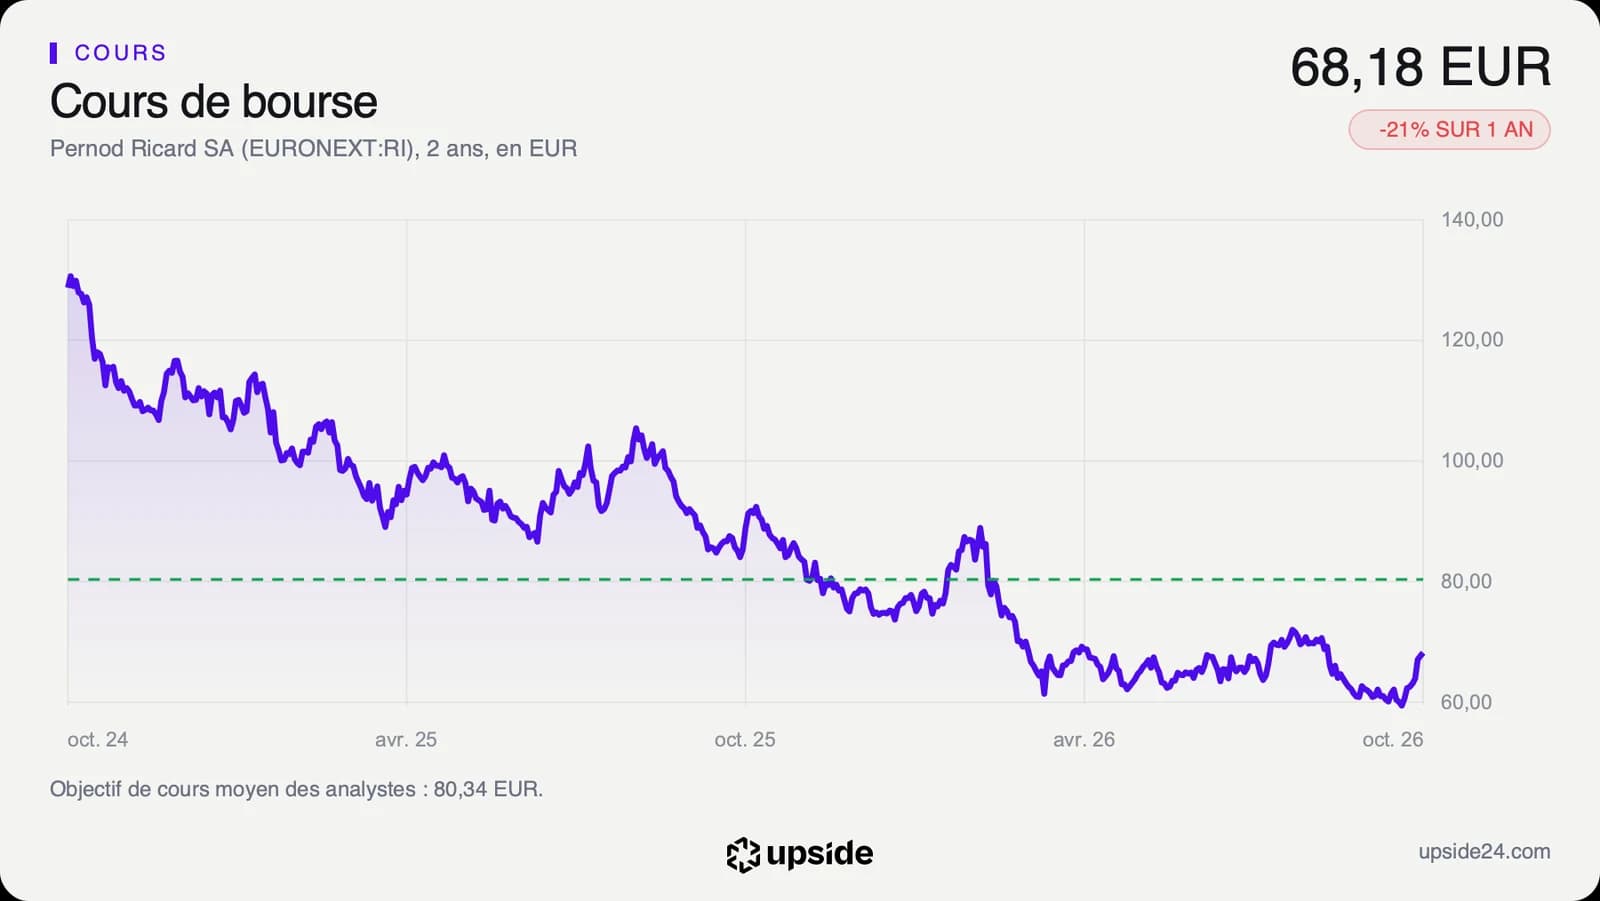
L'action Pernod Ricard cotait 68,18 euros vers 16h30 le 16 octobre, en hausse de 2,37% sur la clôture de la veille. Elle sortait de 8 séances de hausse d'affilée, de 58,04 euros à la clôture du 5 octobre jusqu'à 66,60 euros le 15, soit un gain de 14,75% sur la période.
Ce rebond part du plus bas annuel, touché à 57,86 euros. Le cours reste 24,53% sous son plus haut de 90,34 euros, et l'action a perdu 21,49% en un an.
Le cours repasse 1,43% au-dessus de sa moyenne des 200 dernières séances. Cette moyenne recule pourtant encore de 7,23% sur 3 mois, signe d'une tendance de fond toujours baissière. Le RSI, un indicateur de 0 à 100 qui mesure la vigueur des mouvements récents, atteint 69,99, tout près du seuil de 70 au-delà duquel un titre est jugé suracheté.
Sur les 20 analystes qui suivent la valeur, 8 sont positifs, 10 neutres et 2 négatifs. Leurs objectifs vont de 60 à 122 euros, pour une moyenne d'environ 80 euros et une médiane de 74 euros. L'écart entre les deux montre que quelques objectifs élevés tirent la moyenne vers le haut. Ces objectifs sont ceux des analystes, pas une estimation de la publication.
Après la publication, Deutsche Bank maintient un objectif de 63 euros, sous le cours. Jefferies vise 90 euros et voit l'exercice 2027 stabiliser l'activité avant une reprise en 2028. Plusieurs analystes estiment que ce premier trimestre marque le point bas, grâce à des bases de comparaison plus faciles et à un déstockage moins lourd.
Le cours a pris de l'avance sur les chiffres. Les prévisions de bénéfice par action pour l'exercice ont été révisées de 3,60% en baisse sur 3 mois. Le rebond repose sur l'idée d'un creux plutôt que sur des ventes déjà reparties.
Le point de bascule
Le prochain rendez-vous est fixé au 18 février 2027, avec les résultats du premier semestre. Ils intégreront le trimestre d'octobre à décembre, le plus lourd de l'année en ventes. Les 2 indicateurs à suivre sont la croissance organique aux États-Unis et en Chine, et la trésorerie dégagée face au dividende.
Le dividende de 4,70 euros par action rapporte 6,89% au cours actuel, quand le free cash flow rapporte 7,09% de la valeur en Bourse. Le groupe verse donc presque tout ce qu'il dégage. Sa dette nette atteint 3,76 fois son excédent brut d'exploitation, le bénéfice avant intérêts, impôts et amortissements, contre 0,62 fois pour la médiane de son sous-secteur. La direction vise moins de 3 fois d'ici 2028-29.
Tant que les ventes organiques restent négatives aux États-Unis et en Chine, le free cash flow d'environ 1,2 milliard d'euros par an suffit à peine à payer le dividende. Le multiple de 12,06 fois reste alors celui d'un groupe qui rend sa trésorerie sans pouvoir réduire sa dette.
Si le semestre confirme le point bas, avec des ventes organiques revenues au-dessus de zéro, la trésorerie supplémentaire irait d'abord à la dette. Le levier pourrait alors redescendre vers les 3 fois visés. Le prix, qui ne suppose aujourd'hui que 0,4% de croissance par an, aurait de la marge pour intégrer une reprise.