
La compagnie à bas prix irlandaise Ryanair (RYA) n'a pas obtenu la majorité requise pour le plan d'options de son directeur général. Mais ce plan ne paie que si l'action presque double, au moment où les bénéfices attendus reculent sous l'effet du kérosène.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Gouvernance, prime de risque |
Un vote qui ne passe pas
Selon le Financial Times, repris par BFM Business, 40% des actionnaires ont voté contre le nouveau contrat de Michael O'Leary. Le plan devait réunir 75% de voix favorables pour être adopté, et la compagnie doit donc consulter à nouveau ses actionnaires.
Le contrat prévoit une option sur 10 millions d'actions, c'est-à-dire le droit de les acheter à 26,70 euros, le cours d'avant la guerre en Iran. Pour l'exercer, le dirigeant doit rester en poste jusqu'en avril 2032 et l'action doit dépasser 42 euros pendant 28 jours d'affilée avant fin mars 2032. Le gain est évalué à 153 millions d'euros.
Michael O'Leary a répondu aux opposants par une formule, « Qu'ils grandissent un peu ! ». Le décompte du vote cité provient du quotidien britannique.
Une rentabilité rare, un prix qui n'y croit plus
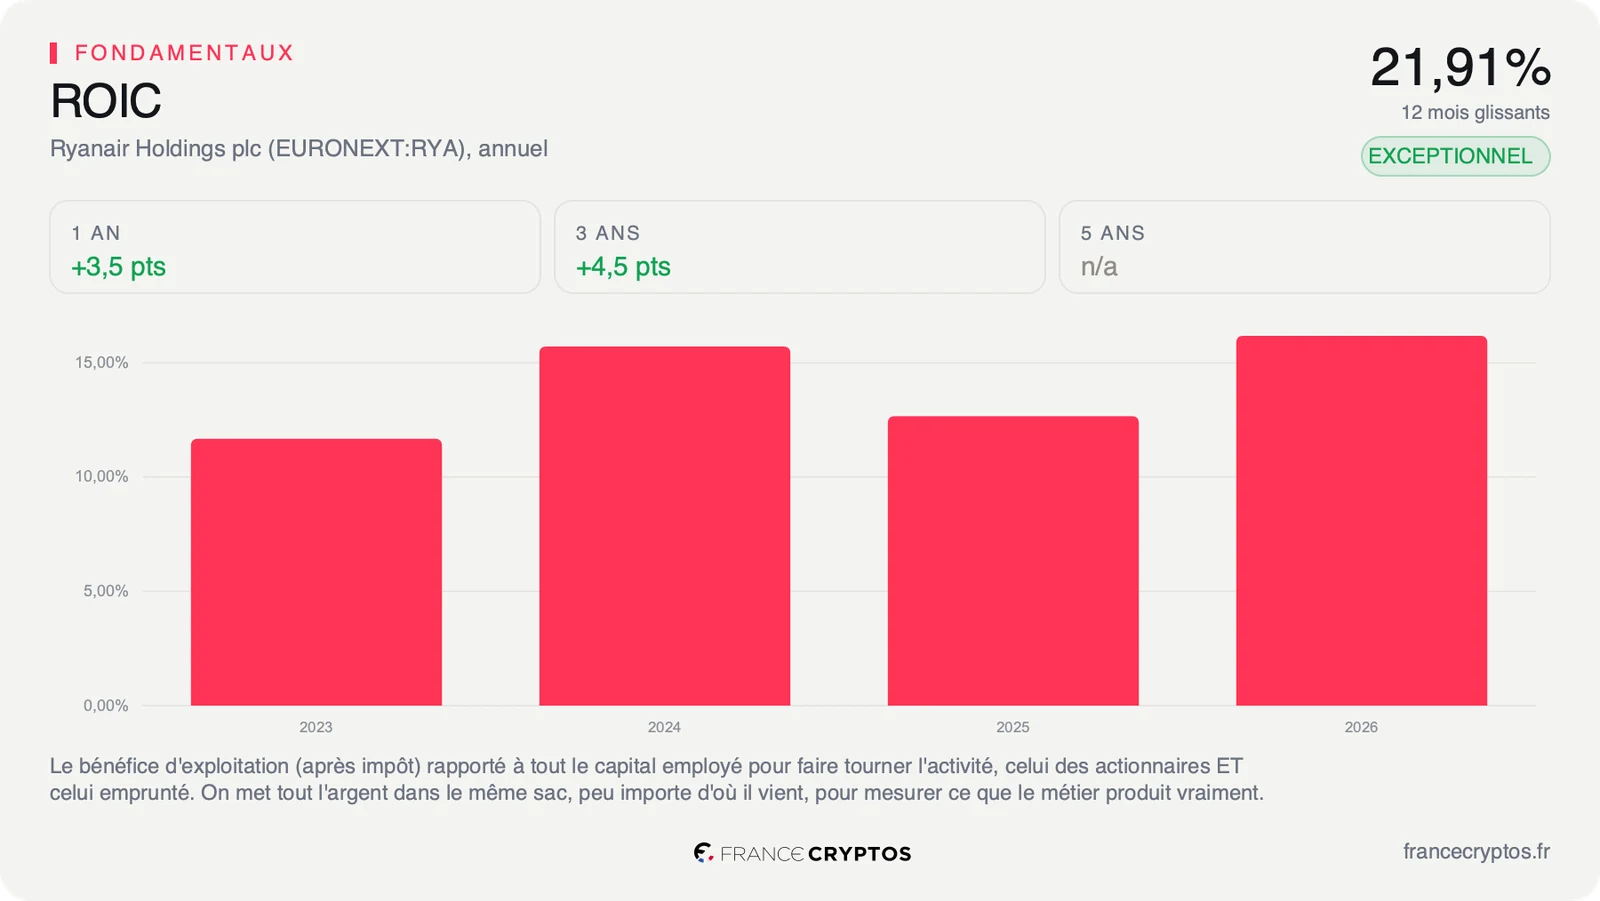
Le vote touche la gouvernance et la prime de risque que les investisseurs exigent, pas le compte de résultat. Le plan s'appuie d'ailleurs sur une machine très rentable. Le ROIC, ce que l'entreprise gagne pour chaque euro investi dans son activité, ressort à 21,91% sur douze mois, contre 5,28% pour la médiane des 57 compagnies aériennes de son sous-secteur. Cet écart vient d'un modèle de coûts plus bas que celui des concurrents, qui laisse une marge là où la plupart des compagnies gagnent peu sur chaque billet vendu.
Le prix raconte pourtant une autre histoire. Au cours du 29 septembre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, de seulement 0,56% par an sur dix ans. Le seuil de 42 euros suppose donc que les investisseurs révisent nettement leurs attentes.
Le PER, le cours divisé par le bénéfice par action des douze derniers mois, atteint 13,24 fois contre 10,61 fois pour la médiane du sous-secteur. Il se situe toutefois parmi les 30% les plus faibles de son propre historique sur cinq ans. L'analyse complète de Ryanair reprend le dossier dimension par dimension.
La réaction du marché
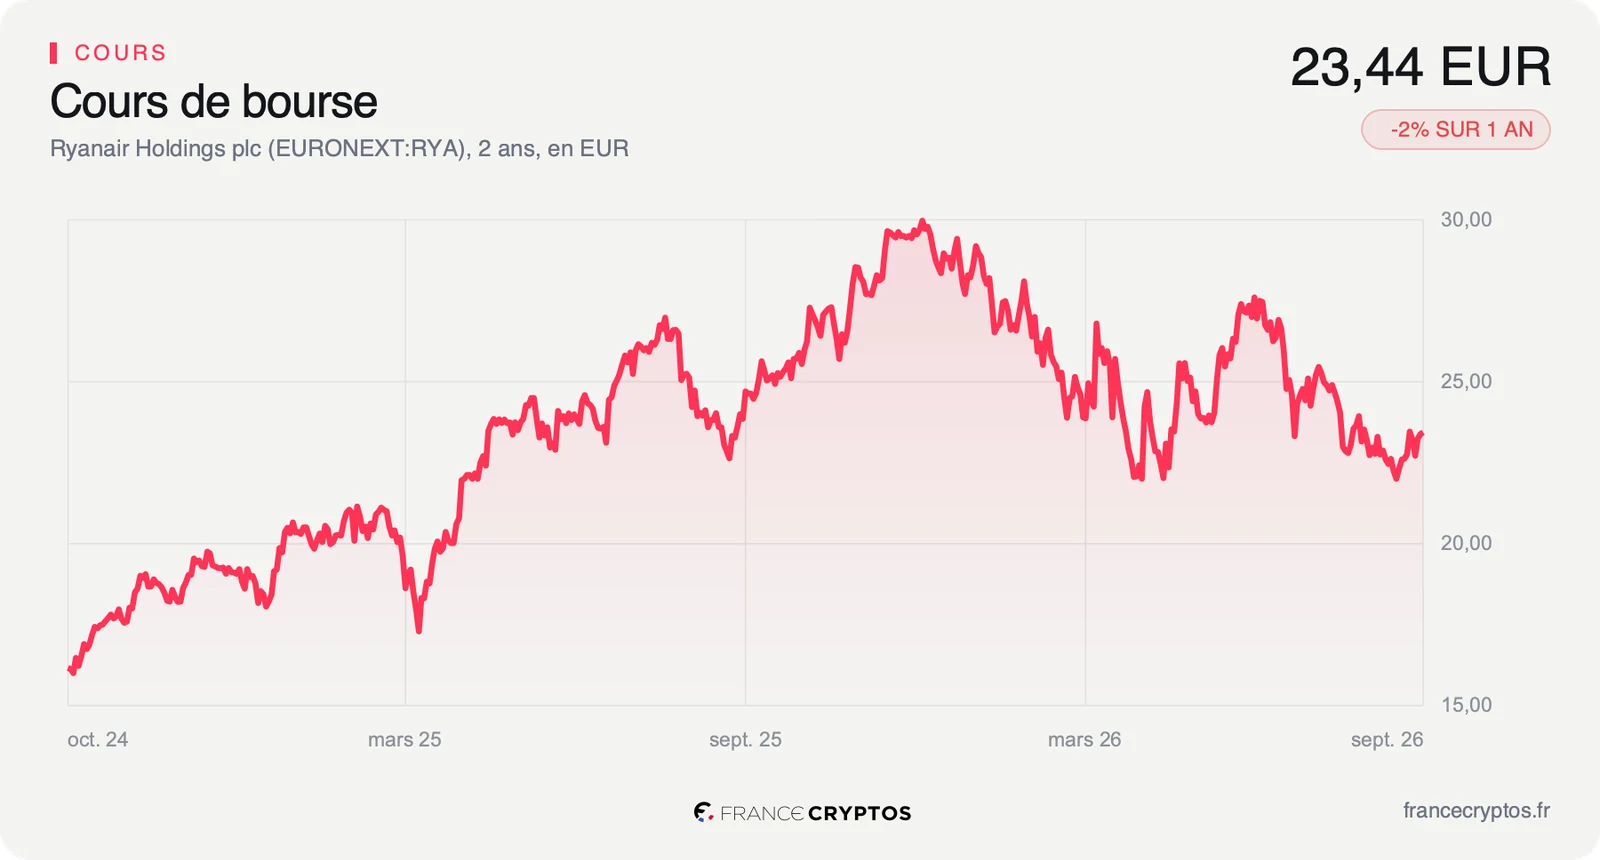
L'action Ryanair a clôturé à 23,44 euros mardi 29 septembre, à Dublin. Elle a perdu 20,68% depuis le début de l'année et cote 22,26% sous son plus haut des douze derniers mois, à 30,15 euros. Elle reste aussi 8,40% sous sa moyenne des 200 dernières séances.
Les 6 analystes qui suivent la valeur sont tous positifs, 4 à l'achat fort et 2 à l'achat. Leur prévision de bénéfice a pourtant baissé. Le consensus attend 1,69 euro par action pour l'exercice clos en mars 2027, contre 1,77 euro sur les douze derniers mois, une attente abaissée de 11,79% en 90 jours avec la flambée du kérosène. Le cours suit donc la baisse des bénéfices plutôt que l'optimisme des analystes, et c'est ce décalage que le plan du dirigeant parie de combler.
Le point de bascule
Le premier rendez-vous est la publication des résultats du 2 novembre, face à un bénéfice par action attendu à 1,53 euro pour le trimestre en cours. Le second est la nouvelle consultation des actionnaires sur le plan.
Tant que le kérosène pèse sur les prévisions, le seuil de 42 euros reste lointain et le vote pèse peu. Si les bénéfices se redressent, le plan redevient un pari partagé entre le dirigeant et les actionnaires. Reste à mesurer si le prix actuel rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Plan d'options : le droit, accordé à un dirigeant, d'acheter plus tard des actions à un prix fixé à l'avance. Michael O'Leary : 10 millions d'actions à 26,70 euros.
- ROIC : ce que l'entreprise gagne pour chaque euro investi dans son activité. Ryanair : 21,91%, contre 5,28% pour la médiane de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Ryanair : 1,696 Md EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. Ryanair : 0,56% par an sur dix ans.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Ryanair : 13,24 fois, contre 10,61 fois pour la médiane de son sous-secteur.
- Consensus : la moyenne des prévisions publiées par les analystes qui suivent la valeur. Ryanair : 1,69 euro de bénéfice par action attendu pour l'exercice 2027.