
Euronext (ENX), l'opérateur de la Bourse de Paris et de sept autres places européennes, a publié le meilleur trimestre de son histoire avec 547,4 millions d'euros de revenus et un nouveau rachat d'actions. Mais le titre a reculé de 2,47% le lendemain, trois fois plus que le CAC 40.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie, Diversification des revenus |
Un trimestre record, un rachat à 350 millions
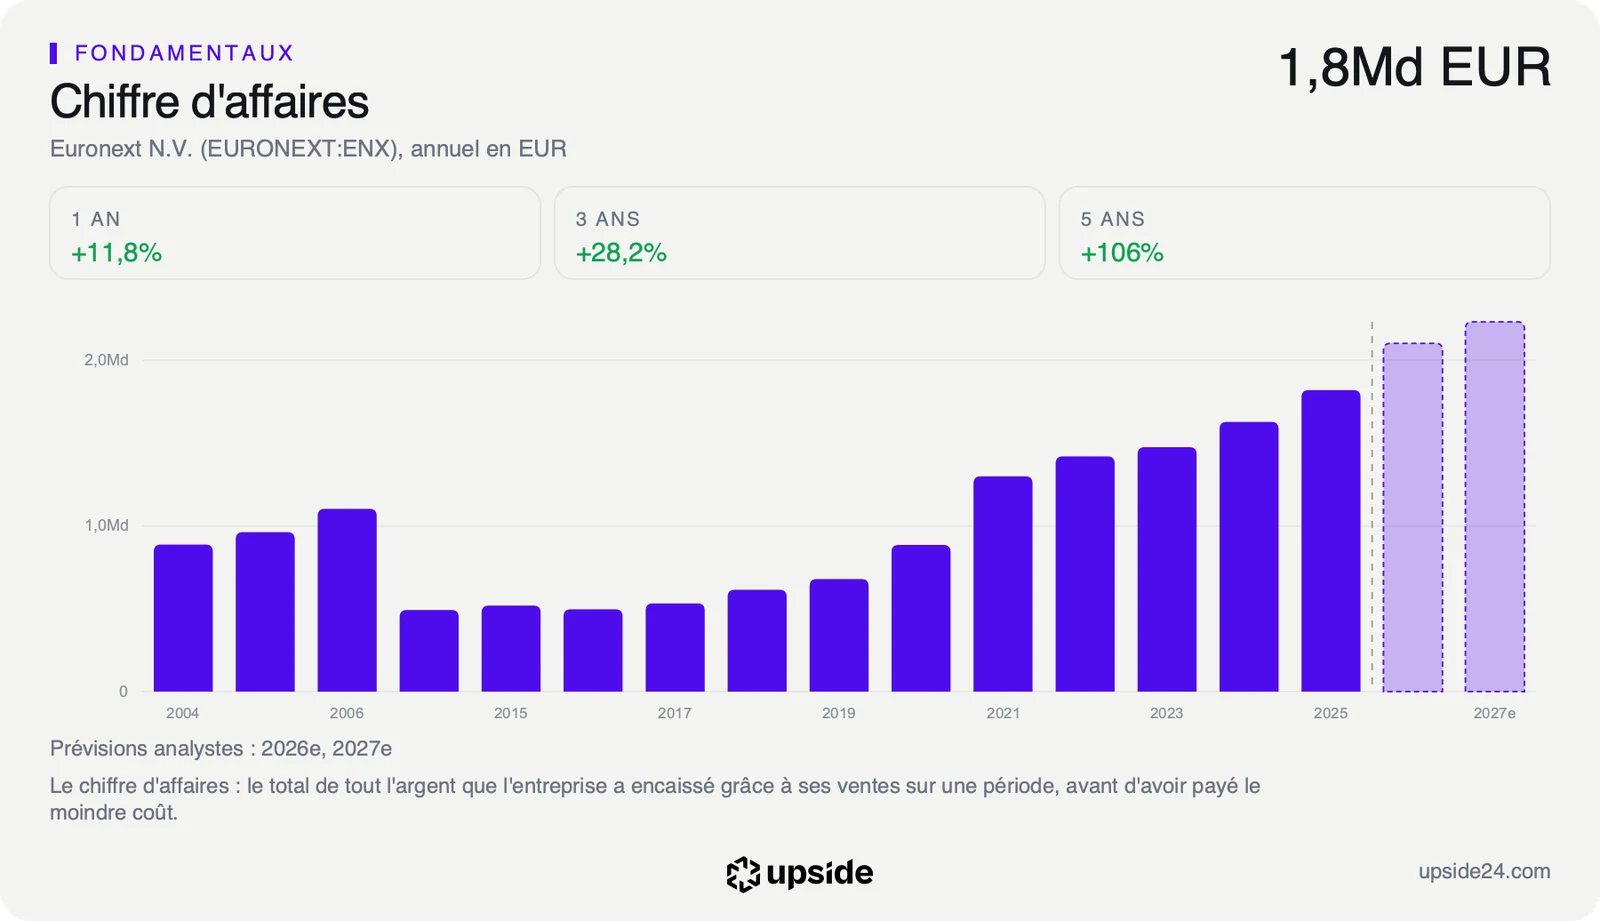
Euronext a publié le jeudi 5 novembre ses comptes du troisième trimestre, des chiffres relayés par Les Echos. Ses revenus atteignent 547,4 millions d'euros, contre 438,1 millions un an plus tôt, soit une hausse de 24,9%. Le groupe parle de sa meilleure performance trimestrielle depuis son introduction en Bourse et de son dixième trimestre consécutif de croissance à deux chiffres.
Euronext, c'est l'entreprise qui fait fonctionner la Bourse de Paris, celle où s'échangent les actions du CAC 40 achetées depuis une application de courtage. Le groupe exploite aussi sept autres Bourses européennes, d'Amsterdam à Athènes en passant par Milan et Oslo.
La hausse vient de plusieurs activités à la fois, à commencer par les marchés obligataires, des matières premières et des devises, dont les revenus bondissent de 48,1% à 121,3 millions d'euros. Cette envolée tient à des volumes records sur la dette et sur les contrats d'électricité. Les marchés actions progressent de 33,0%, à 124,6 millions, grâce à la volatilité, aux ETF et à la Bourse d'Athènes.
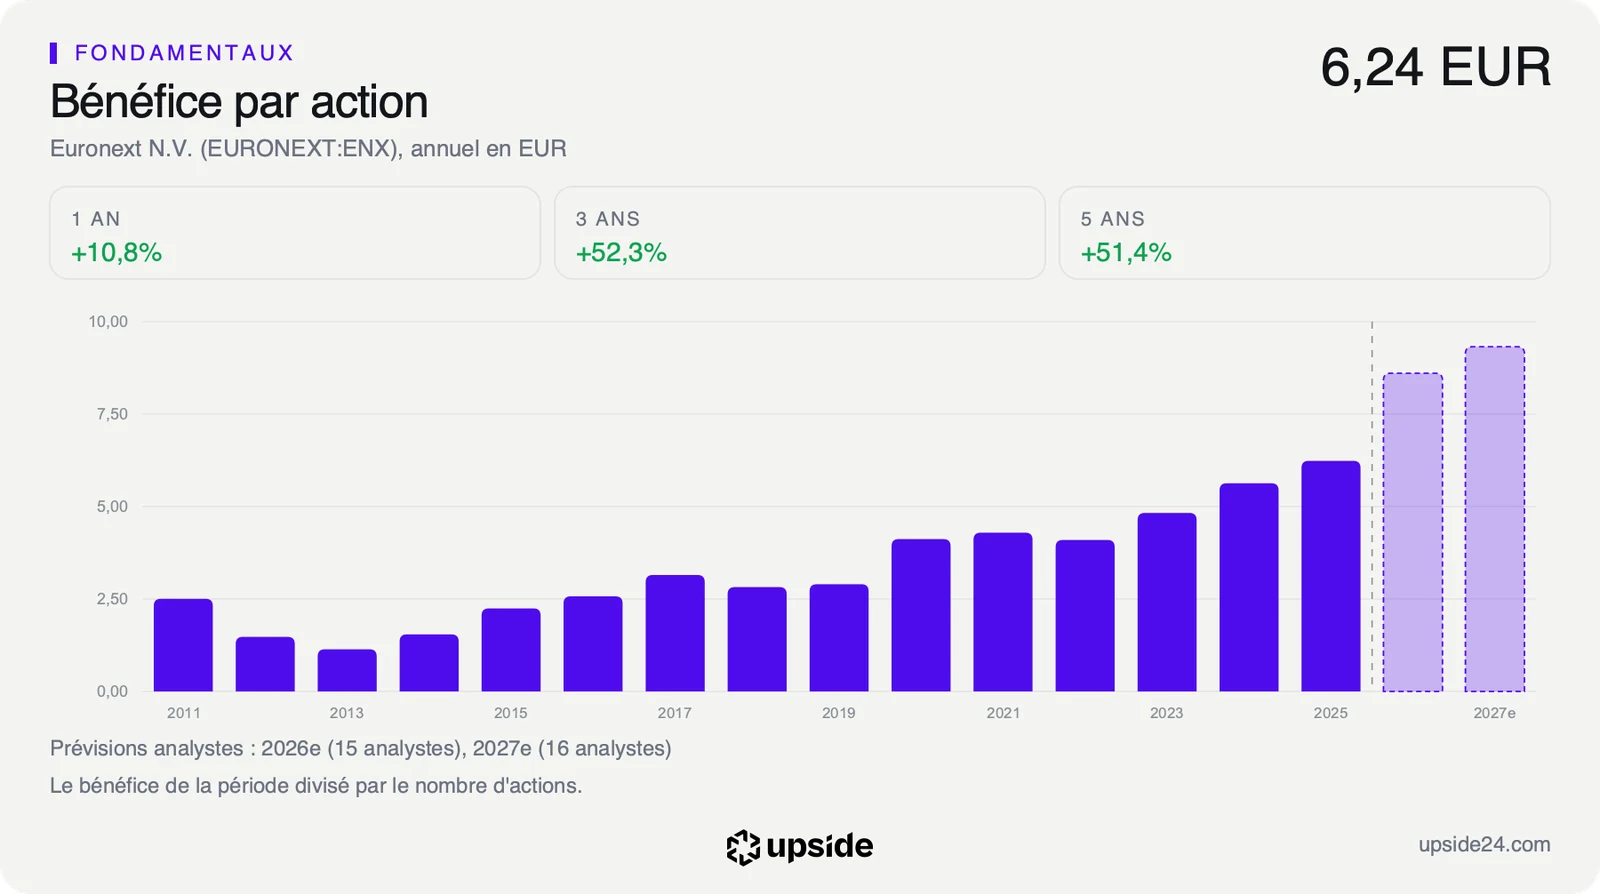
Ce dernier point compte, puisque la Bourse grecque ne faisait pas encore partie du groupe il y a un an. À périmètre et change constants, la croissance tombe à 17,6%, un rythme toujours élevé mais nettement en dessous des 24,9% affichés. Le résultat net publié atteint 194,9 millions d'euros et le bénéfice par action 1,92 euro, en hausse de 28,9%.
Les revenus ont ainsi progressé près de deux fois plus vite que les charges courantes, en hausse de 13,5%. La marge d'EBITDA ajustée, le résultat d'exploitation avant amortissements rapporté aux revenus, atteint un record de 66,5% contre 63,2% un an plus tôt.
Le groupe a aussi resserré son objectif de charges courantes pour 2026, à 760 millions d'euros contre 770 millions auparavant. Il lance enfin un programme de rachat d'actions de 350 millions d'euros au plus, sur douze mois à partir du 9 novembre. Le montant représente environ 2% du capital et un peu moins d'un tiers des 1,18 milliard d'euros de trésorerie disponible dégagés en douze mois.
Le bilan permet cet effort, avec une dette nette égale à 1,1 fois l'EBITDA annuel fin septembre selon le groupe. Le résultat d'exploitation couvre par ailleurs plus de 40 fois les intérêts de sa dette.
Un prix qui demande peu à un bénéfice solide
Sur douze mois, la marge nette d'Euronext, la part du chiffre d'affaires qui reste en bénéfice une fois tout payé, atteint 35,90%. La médiane des 59 Bourses et fournisseurs de données financières cotés de son sous-secteur s'établit à 28,46%, soit plus de 7 points de moins.
Les analystes avaient suivi le mouvement avant même la publication, leur estimation de bénéfice par action pour 2026 ayant été relevée de 1,94% en trois mois à environ 8,6 euros. Ils en attendent environ 9,3 euros en 2027, une hausse bien plus modeste après une année portée par des marchés très agités.
Le free cash flow, l'argent qui reste une fois payés l'exploitation et les investissements, atteint 1,18 milliard d'euros sur douze mois. Au cours de clôture du 6 novembre, le prix de l'action suppose une croissance de ce flux de moins de 1% par an sur dix ans, alors que le bénéfice par action a progressé de 8,65% par an sur les cinq dernières années.
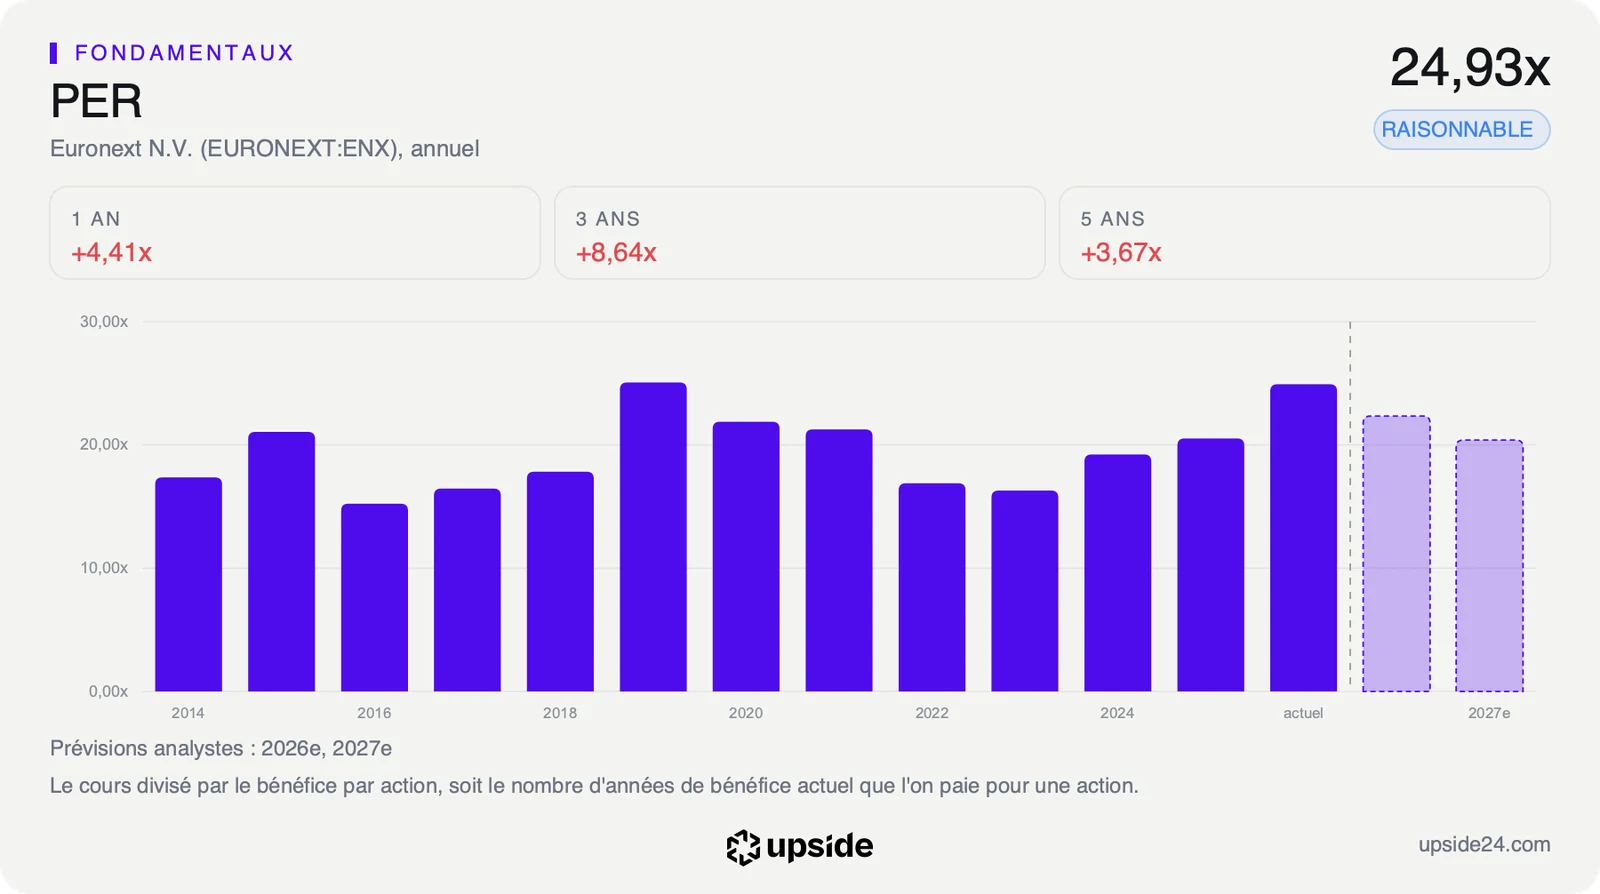
À 24,93 fois ses bénéfices des douze derniers mois, l'action se paie à peu près comme la médiane de son sous-secteur, à 24,10 fois. Ce PER, le nombre d'années de bénéfice que coûte une action, se situe pourtant au plus haut de ses cinq dernières années, plus cher que 98% du temps sur la période.
Cet écart entre les deux mesures tient en partie à la nature de la trésorerie d'une Bourse. Les dépôts qui transitent par les chambres de compensation du groupe, chargées de garantir la bonne fin des échanges, font varier ses flux d'un trimestre à l'autre. Ils ont pesé sur la trésorerie d'exploitation du trimestre, tombée à 208,2 millions d'euros contre 401,0 millions un an plus tôt. Les 1,18 milliard d'euros des douze derniers mois dépassent d'ailleurs les quelque 955 millions que les analystes attendent pour toute l'année 2026.
La fiche d'Euronext donne sa note et la liste de ses concurrents.
Un repli plus fort que celui de la place
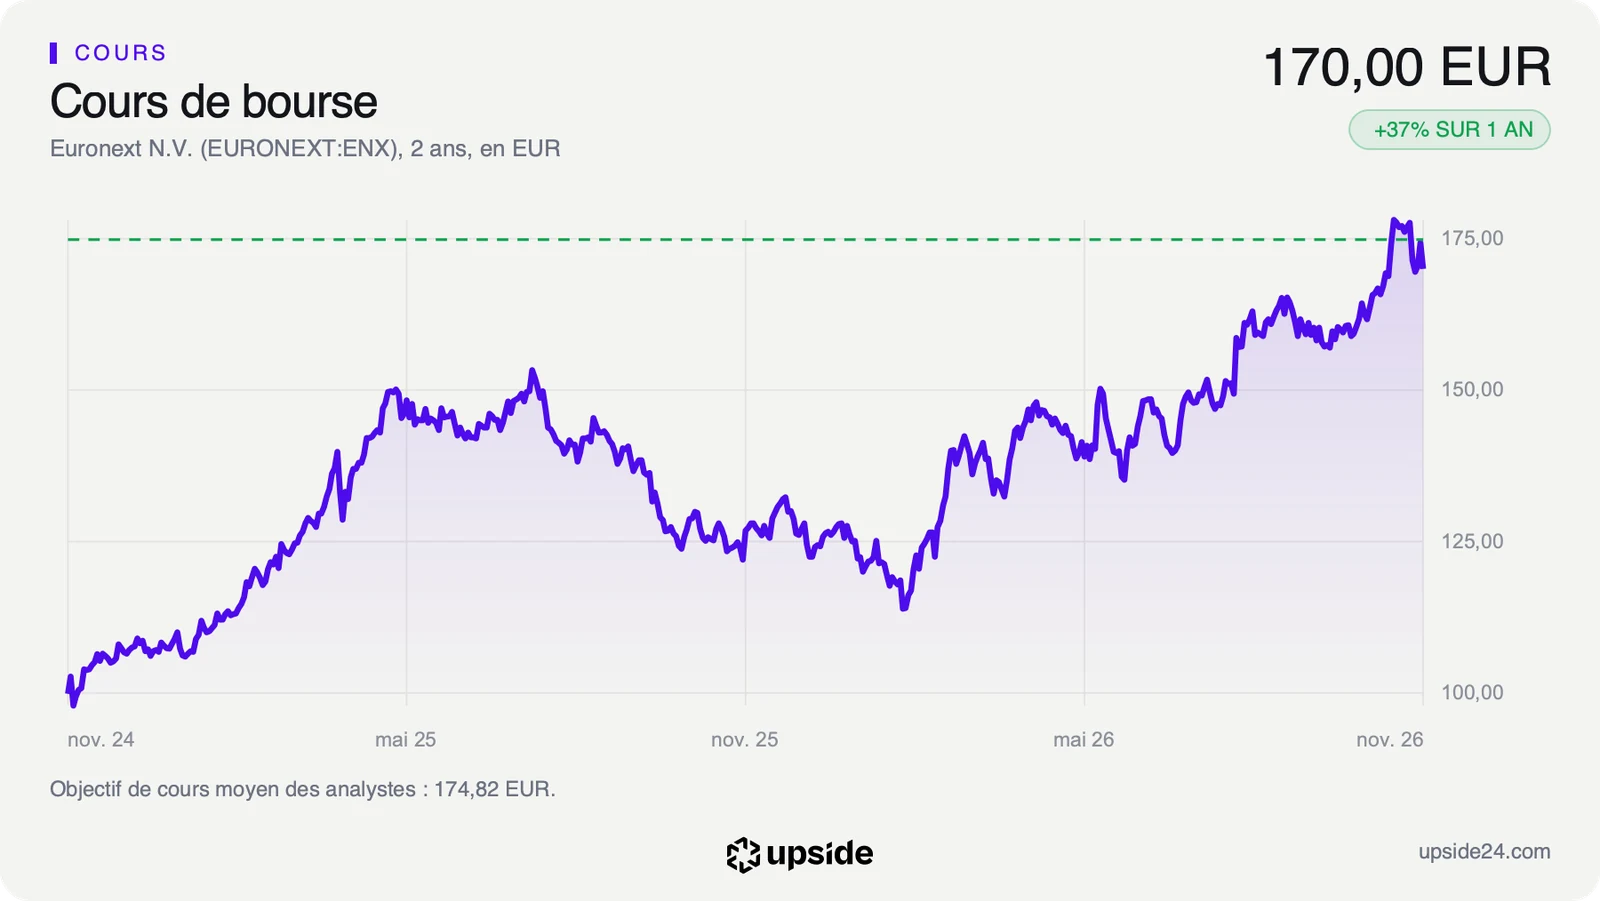
L'action Euronext a terminé la séance du vendredi 6 novembre à 170 euros, en recul de 2,47%, contre 174,30 euros la veille. Elle avait pourtant ouvert en hausse à 177,60 euros, tout près de son plus haut annuel de 178,50 euros. Le CAC 40 a cédé 0,81% le même jour et l'indice européen Stoxx 600 1,00%.
La baisse générale du marché n'explique donc qu'une partie du repli, le reste ressemblant à des prises de bénéfices sur un titre qui a beaucoup monté. L'action a gagné 37,10% en un an quand la médiane de son sous-secteur ne prenait que 5,58%. Elle ne se trouve qu'à 4,76% de son plus haut sur un an.
Le RSI, un indicateur qui compare la force des hausses et des baisses des 14 dernières séances, s'établit à 50,18. Ce niveau neutre signale un titre ni acheté ni vendu dans l'excès, après le repli de vendredi.
Sur les 17 analystes qui suivent la valeur, 10 sont positifs, 5 neutres et 2 négatifs. Leur objectif moyen d'environ 175 euros ne laisse qu'une faible marge au-dessus du cours, dans une fourchette de 136 à 200 euros. Une partie de ces objectifs date d'avant la publication et pourrait encore bouger dans les prochains jours.
Le point de bascule
Le prochain rendez-vous tombe le 18 février 2027 avec les résultats annuels. Ils diront si l'activité record de l'été tient dans un marché plus calme. Le chiffre à suivre est la part des revenus qui ne dépend pas des volumes échangés, 55% du total ce trimestre selon le groupe.
Tant que le bénéfice par action progresse vers les quelque 9,3 euros attendus en 2027, le PER de 24,93 fois redescend de lui-même sous la médiane du sous-secteur et le rachat d'actions renforce ce mouvement. Le prix actuel ne demande alors qu'une croissance déjà largement dépassée par le groupe sur cinq ans.
Si les volumes sur la dette, l'électricité et les actions retombent après un trimestre exceptionnel, ce même bénéfice reculerait avec eux. Le multiple, déjà au plus haut de ses cinq dernières années, deviendrait alors celui d'une année qui ne se répète pas.