
Dassault Systèmes (DSY), l'éditeur français de logiciels de conception 3D, a gagné 2,7% en séance le 14 septembre, porté par le rebond des valeurs jugées perdantes de l'intelligence artificielle. Mais l'action cote toujours 33,47% sous son plus haut des douze derniers mois, et son prix ne suppose plus qu'environ 3% de croissance par an.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Une séance portée par le débat sur l'IA
Le lundi 14 septembre, la Bourse de Paris a assisté à un chassé-croisé inhabituel. Les valeurs liées à l'intelligence artificielle ont reculé après un message publié le week-end par Dario Amodei, le directeur général d'Anthropic, qui appelait à « temporiser » l'amélioration de l'IA. Elon Musk et Sam Altman ont ensuite affiché leur accord. STMicroelectronics a abandonné 6%, Legrand 5,5% et Schneider Electric 5,4%. À l'inverse, les sociétés que le marché considère comme menacées par l'IA ont remonté la pente : selon BFM Bourse, Dassault Systèmes s'adjugeait 2,7% en séance et Publicis 2,6%. Le titre a terminé la journée à 21,25 euros, contre 20,24 euros le vendredi.
Dassault Systèmes, c'est l'éditeur de CATIA et de SOLIDWORKS, les logiciels avec lesquels les ingénieurs dessinent et simulent en 3D des avions, des voitures ou des machines avant de les fabriquer.
Les limites de la nouvelle sont claires. La société n'a rien annoncé ni commenté ce jour-là. Le mouvement repose sur des déclarations de dirigeants d'autres entreprises, publiées sur un site personnel et sur X, sans lien direct avec l'activité de l'éditeur. Il s'agit donc d'un mouvement de perception, pas d'un fait nouveau sur la société.
Ce mouvement dit pourtant quelque chose d'utile. Depuis plusieurs mois, une partie du marché parie que les assistants d'IA pourraient remplacer une partie des logiciels vendus aujourd'hui sous licence ou par abonnement. Chaque nouvelle qui ralentit, même en paroles, la course à l'IA profite donc mécaniquement aux éditeurs que ce pari pénalise. Le rebond du 14 septembre mesure moins la santé de Dassault Systèmes que la sensibilité de son cours à ce débat. Capgemini et Teleperformance, rangés dans la même catégorie, ont profité du même mouvement ce jour-là, selon Zonebourse.
Ce que le prix incorpore déjà
Le canal de cette nouvelle est la valorisation, pas les comptes. Savoir si le rebond change quelque chose suppose de regarder ce que le prix de l'action suppose déjà sur l'avenir de la société.
Au cours du 1er octobre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, d'environ 3% par an sur dix ans. Ce chiffre se compare à l'histoire récente de la société : son bénéfice par action a progressé de 19,35% par an sur les cinq dernières années. Le prix actuel suppose donc une entreprise qui grandirait six fois moins vite qu'elle ne l'a fait depuis cinq ans.
En clair, l'acheteur d'aujourd'hui ne paie presque plus rien pour la croissance future. Il achète surtout la trésorerie que la société produit déjà, en supposant qu'elle stagne ou presque pendant une décennie.
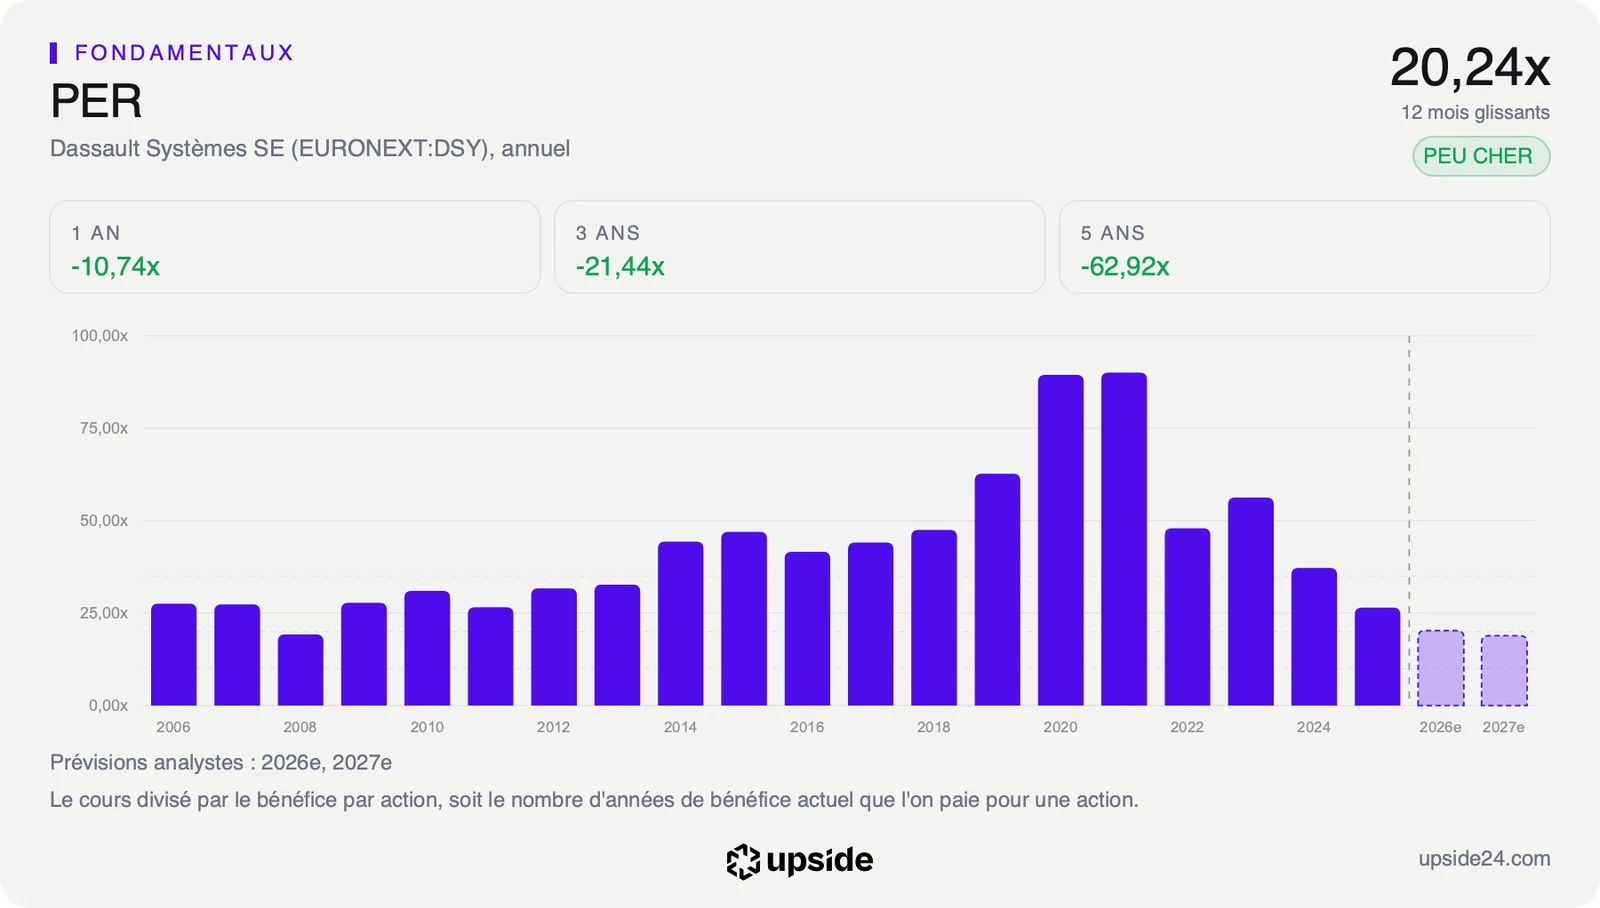
Le multiple de bénéfices raconte la même histoire. L'action se paie 20,24 fois ses bénéfices des douze derniers mois, contre 37,66 fois pour la médiane des 333 éditeurs de logiciels d'application de son sous-secteur. Un investisseur paie donc à peu près la moitié du prix demandé en moyenne pour un euro de bénéfice dans ce secteur. Face à sa propre histoire, l'écart est tout aussi net : ce PER est plus bas que 88% des valeurs observées sur les cinq dernières années.
Cette décote a une raison identifiable, et elle n'a rien à voir avec la rentabilité, qui reste très élevée pour le secteur. Elle tient à la croissance : les ventes progressent désormais nettement moins vite que celles de la plupart des éditeurs du secteur. Le marché ne doute pas de la capacité de la société à gagner de l'argent, il doute de sa capacité à en gagner davantage chaque année, et la menace de l'IA est la forme la plus visible de ce doute.
C'est pourquoi une séance comme celle du 14 septembre ne déplace pas l'ancrage. Elle modifie un instant la probabilité que le marché attribue au scénario le plus sombre pour les éditeurs de logiciels : une affaire de perception, que seuls les comptes pourront trancher. La comparaison détaillée avec les 333 sociétés du sous-secteur montre si cette décote est méritée face aux autres éditeurs.
Un rebond déjà effacé
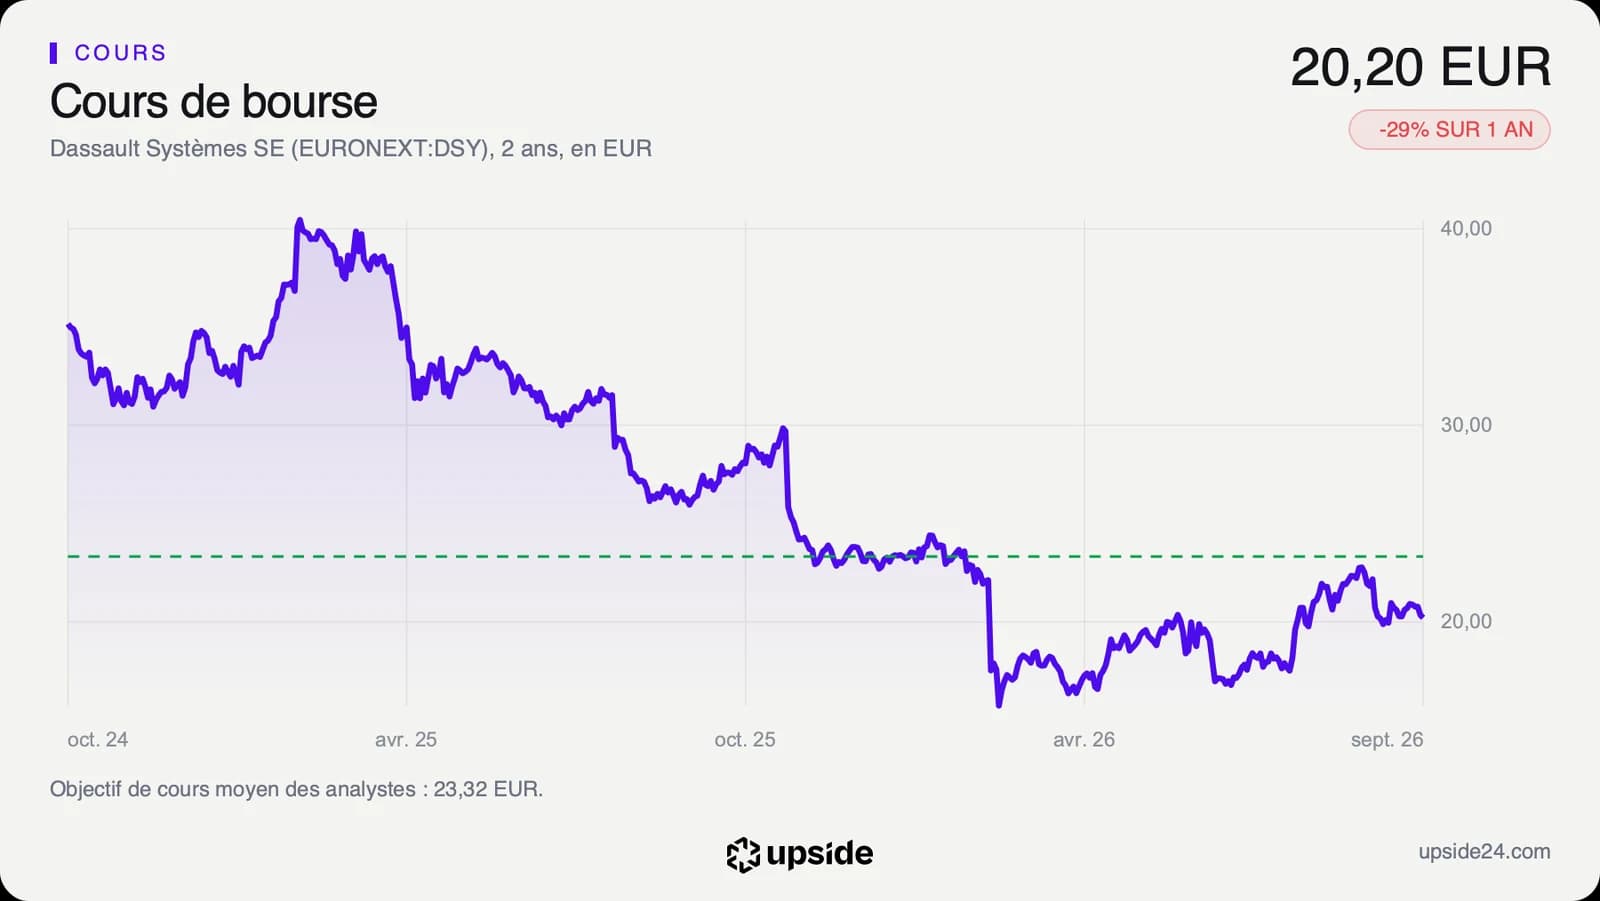
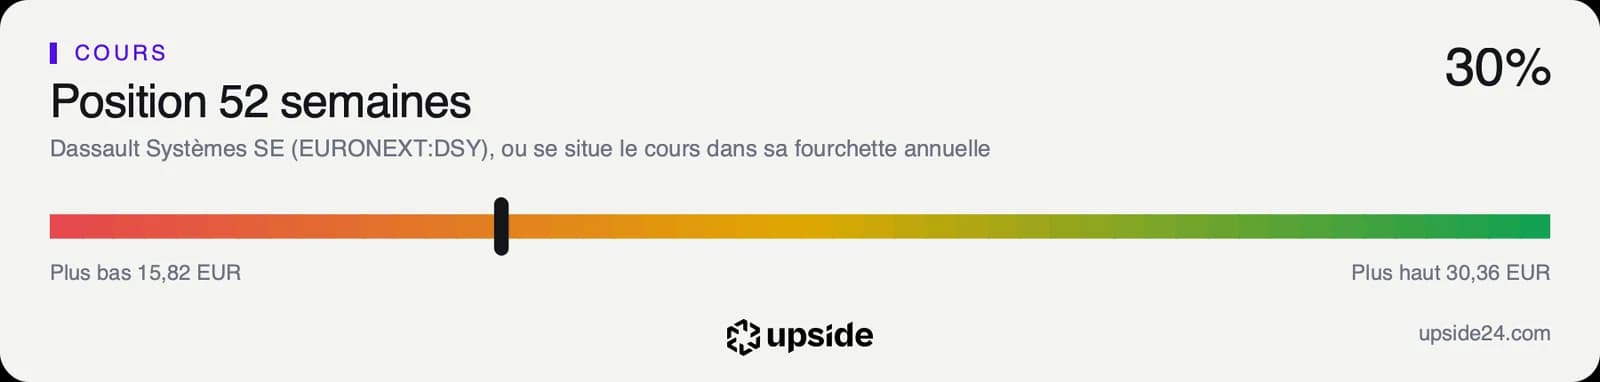
Le mouvement du 14 septembre n'a pas tenu. L'action cotait 20,20 euros le 1er octobre vers 12h50 à la Bourse de Paris, après une clôture à 20,49 euros la veille. Le titre a donc rendu l'essentiel de son gain de la mi-septembre. Il se situe à 30% de sa fourchette des douze derniers mois, plus près de son plus bas de 15,82 euros, touché en février, que de son plus haut de 30,36 euros, atteint en octobre 2025.
Sur un an, le recul atteint 28,91%, et l'action cote 5,18% sous sa moyenne des 50 dernières séances. Son RSI, un indicateur qui mesure la vitesse des dernières variations du cours sur une échelle de 0 à 100, s'établit à 42,01 , loin des seuils qui signalent une baisse ou une hausse excessive. Le graphique dessine plutôt une stabilisation depuis le plus bas de février, ponctuée de rebonds qui ne durent pas.
Les analystes sont partagés. Sur 21 analystes qui suivent la valeur, 7 sont positifs, 11 neutres et 3 négatifs. Leur objectif de cours moyen ressort à environ 23 euros, selon le consensus, avec des estimations qui vont d'environ 16 à 33 euros. L'objectif le plus bas se situe sous le cours actuel, signe que le débat sur la croissance divise aussi les professionnels.
Le décalage le plus intéressant se situe entre le cours et les comptes. Le prix se comporte comme celui d'une société en déclin, alors que la marge nette atteint 21,33%, contre 4,75% pour la médiane du sous-secteur, et que la société dispose de plus de trésorerie que de dette. Autrement dit, sur 100 euros de ventes, l'éditeur garde plus de 21 euros de bénéfice, quand l'éditeur médian du secteur en garde moins de 5. Le marché ne réagit pas à ces chiffres, il réagit aux nouvelles sur l'IA, dans un sens puis dans l'autre.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 28 octobre 2026. L'indicateur à suivre est la croissance du chiffre d'affaires, et non une nouvelle déclaration sur l'IA. Le consensus attend environ 6,4 milliards d'euros de ventes en 2026, soit près de 2% de hausse, puis environ 6,8 milliards en 2027, soit près de 6%.
Dans le scénario favorable, le trimestre confirme une reprise des ventes vers le rythme attendu pour 2027. Le doute sur la menace de l'IA reculerait alors au profit des chiffres, et un cours qui ne suppose qu'environ 3% de croissance aurait de la marge.
Dans le scénario défavorable, la croissance reste proche des 2,25% du dernier trimestre, loin des 11,38% de la médiane du sous-secteur, ou ralentit encore. Le marché lirait alors ce chiffre comme une première preuve que l'IA grignote la demande, et le multiple bas resterait justifié.
Tant que la croissance du chiffre d'affaires reste proche de 2%, le PER de 20,24 fois reste le prix d'une entreprise dont la croissance est mise en doute, et chaque nouvelle sur l'IA fera bouger le cours dans un sens ou dans l'autre. Si elle se rapproche des 6% attendus pour 2027, le même multiple deviendra difficile à justifier face aux 37,66 fois du sous-secteur.
Les données, en clair
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Dassault Systèmes : 1,59 milliard d'euros sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. Dassault Systèmes : 3,07% par an sur dix ans, au 1er octobre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Dassault Systèmes : en hausse de 19,35% par an sur cinq ans, contre 8,90% pour la médiane de son sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Dassault Systèmes : 20,24 fois, contre 37,66 pour la médiane de son sous-secteur (333 sociétés), et plus bas que 88% des valeurs observées sur cinq ans.
- Chiffre d'affaires : le total des ventes sur une période. Dassault Systèmes : 6,21 milliards d'euros sur douze mois, en hausse de 2,25% sur un an au dernier trimestre, contre 11,38% pour la médiane de son sous-secteur.
- Marge nette : le bénéfice net divisé par le chiffre d'affaires. Dassault Systèmes : 21,33% sur douze mois, contre 4,75% pour la médiane de son sous-secteur.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Dassault Systèmes : 42,01 au 1er octobre 2026.