
Sodexo (SW), le spécialiste français de la restauration collective, a gagné 6,29% vendredi 23 octobre après une croissance interne de 2% sur son exercice 2026, au-dessus de son objectif. Mais sa marge d'exploitation recule à 3,4% et le dividende proposé baisse de plus d'un tiers.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Ce que Sodexo a publié
Sodexo a publié vendredi 23 octobre à 7h00, avant l'ouverture de la Bourse, un chiffre d'affaires de 23,963 milliards d'euros pour son exercice clos le 31 août. Il recule de 0,5% en données publiées, la baisse du dollar pesant pour 3%. Hors effets de change et d'acquisitions, la croissance interne atteint 2% contre un objectif de 1,2% à 1,5%.
Sodexo, c'est l'entreprise qui fait tourner la cantine d'un siège social, le self d'un hôpital ou les buvettes d'un stade, et qui entretient souvent les bâtiments autour. Ses clients sont des entreprises, des écoles, des hôpitaux et des enceintes sportives.
Les hausses de tarifs apportent environ 2,4% de croissance, les volumes sur les sites existants 0,6%. Le reclassement d'un contrat en Amérique du Nord retire environ 0,7%. L'Amérique du Nord recule ainsi de 1%, quand l'Europe progresse de 2,1% et le reste du monde de 9,7%. Par métier, la restauration gagne 1,6% et les services aux bâtiments 2,9%. Le groupe a gardé 94,4% de ses clients sur l'exercice.
Le résultat d'exploitation, le bénéfice tiré de l'activité avant éléments exceptionnels, intérêts et impôts, recule de 28,9% à 810 millions d'euros. La marge d'exploitation passe de 4,7% à 3,4% des ventes. Le résultat net est divisé par plus de deux, à 304 millions d'euros contre 695 millions un an plus tôt.
Sodexo explique ce recul par des charges liées à la revue de certains contrats et actifs, et par des investissements accélérés. Les liquidités générées par les opérations reculent à 379 millions d'euros contre 459 millions. La dette nette atteint 2,9 milliards d'euros, soit 2,4 fois l'EBITDA (le bénéfice avant intérêts, impôts et amortissements) contre 1,8 fois un an plus tôt.
Le dividende proposé tombe à 1,74 euro par action contre 2,70 euros l'an dernier, le groupe distribuant la moitié de son bénéfice net ajusté. Au cours de clôture, ce nouveau dividende rapporte environ 2,9% par an. Thierry Delaporte, directeur général, parle d'« une année de refondation et de passage à l'action ».
Ce que les prix ont acheté
Dans la restauration collective, chaque contrat se renégocie avec le client. Augmenter ses tarifs au rythme de l'inflation des denrées et des salaires est le premier levier pour protéger une marge très fine. Sodexo a obtenu ces hausses sans faire fuir ses clients. Mais le groupe a aussi accéléré ses dépenses pour renforcer ses équipes et ses outils, et ces dépenses passent avant le bénéfice.
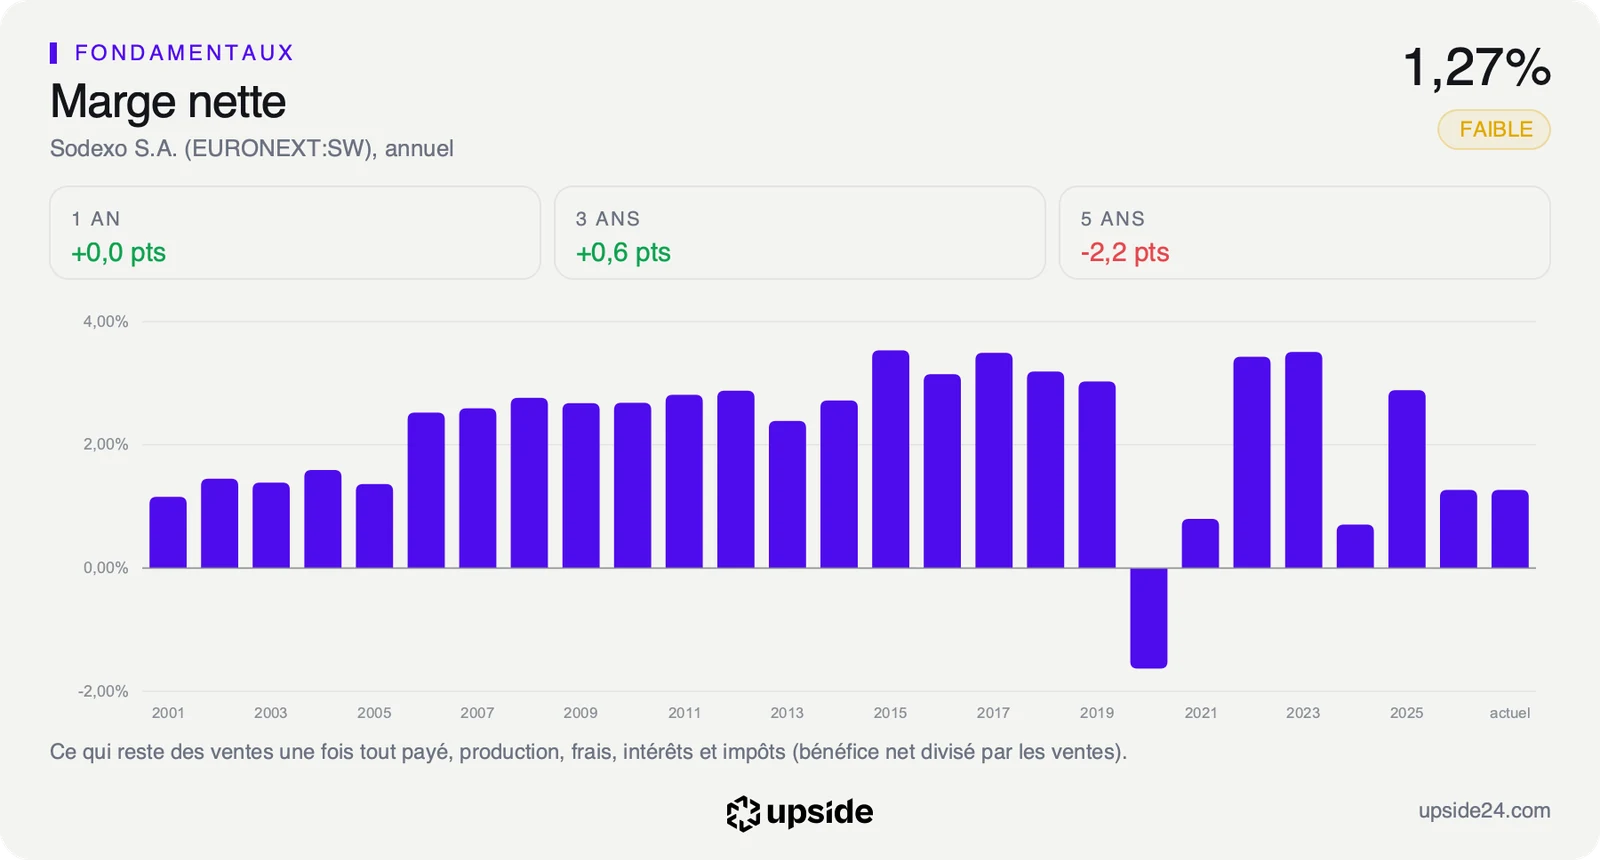
Sur 100 euros de ventes, il ne reste pourtant au groupe qu'environ 1,3 euro de bénéfice net. Sa marge nette ressort à 1,27% contre 4,45% pour la médiane des 129 sociétés de son sous-secteur de la restauration. La croissance obtenue par les prix ne s'est donc pas encore transformée en bénéfice.
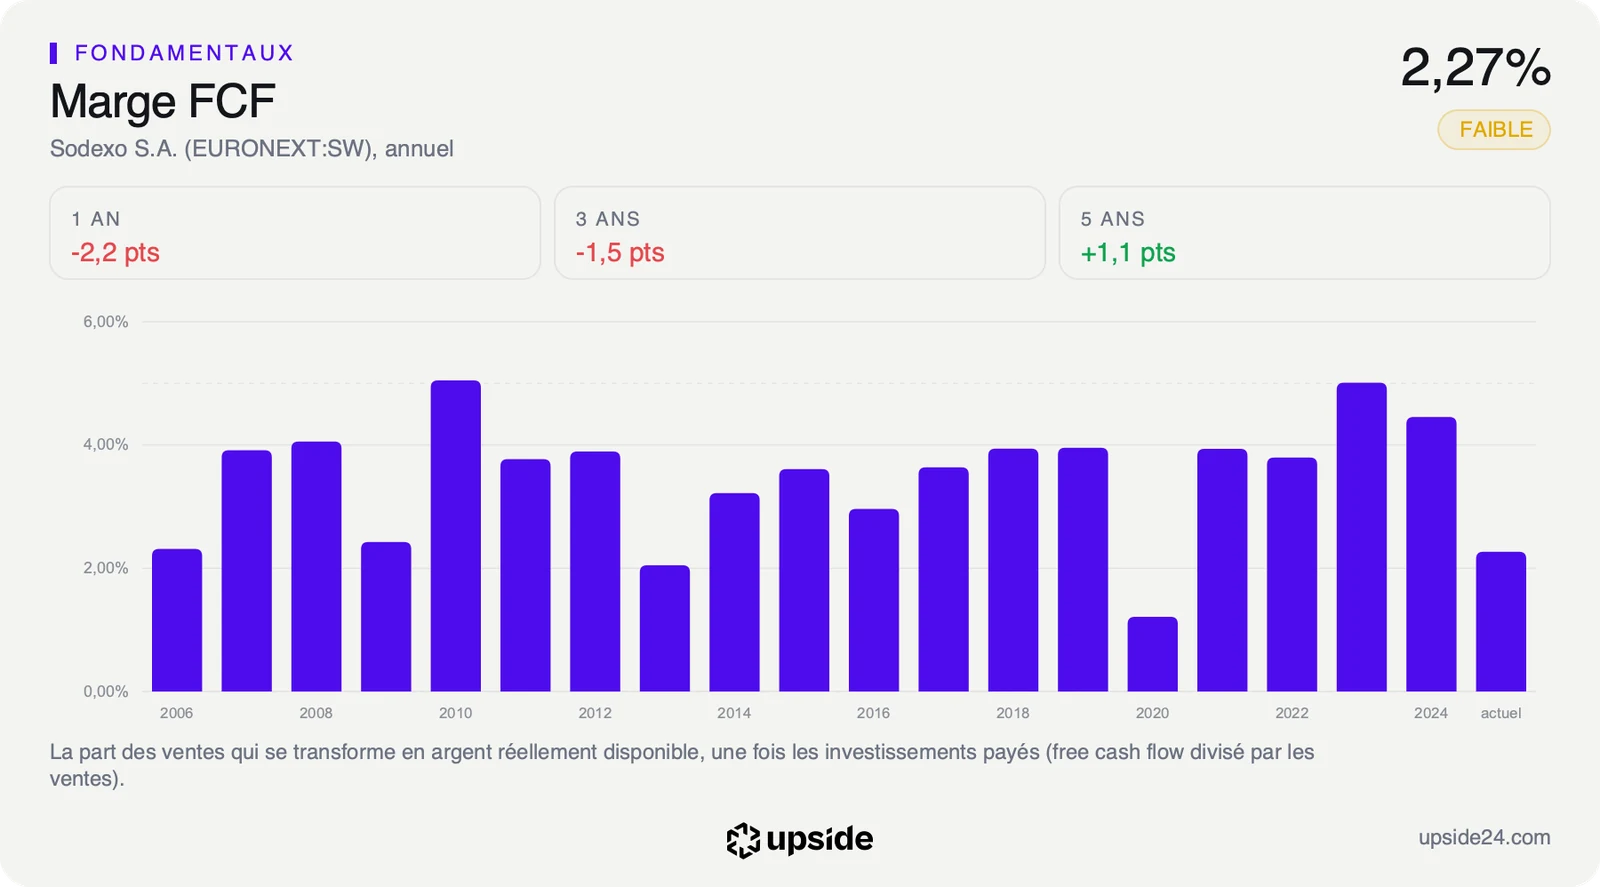
La trésorerie disponible (le free cash flow), c'est-à-dire l'argent qui reste une fois payées les dépenses d'exploitation et les investissements, rapporte 6,18% de la valeur en Bourse. C'est presque exactement la médiane du sous-secteur, à 6,27%, soit environ 6 euros de trésorerie par an pour 100 euros d'actions.
Au cours du 23 octobre, le marché suppose une croissance de cette trésorerie d'environ 2% par an pendant dix ans. C'est le bas de la fourchette de croissance interne que Sodexo vise pour l'exercice 2027, entre 2% et 3%. Le prix ne parie donc pas sur un redressement rapide des marges. Une marge plus basse laisse aussi moins d'argent pour réduire la dette, ce qui explique en partie la baisse du dividende. Le groupe garde la même règle de distribution, appliquée à un bénéfice plus petit.
Le titre se paie 18 fois les bénéfices attendus pour l'exercice 2027, contre 21,80 pour la médiane de son sous-secteur. Rapporté aux bénéfices des douze derniers mois, plombés par les charges, le multiple monte à 28,96 fois. Il se situe dans les 30% les plus élevés de ses cinq dernières années. Le premier chiffre compare le cours aux bénéfices que les analystes attendent, le second aux bénéfices déjà publiés, amputés cette année par des charges ponctuelles. L'écart entre les deux dit que le marché regarde déjà au-delà de l'exercice difficile.
La valorisation de Sodexo face aux 129 sociétés de son sous-secteur est détaillée dans son rapport.
Une séance à +6,29%
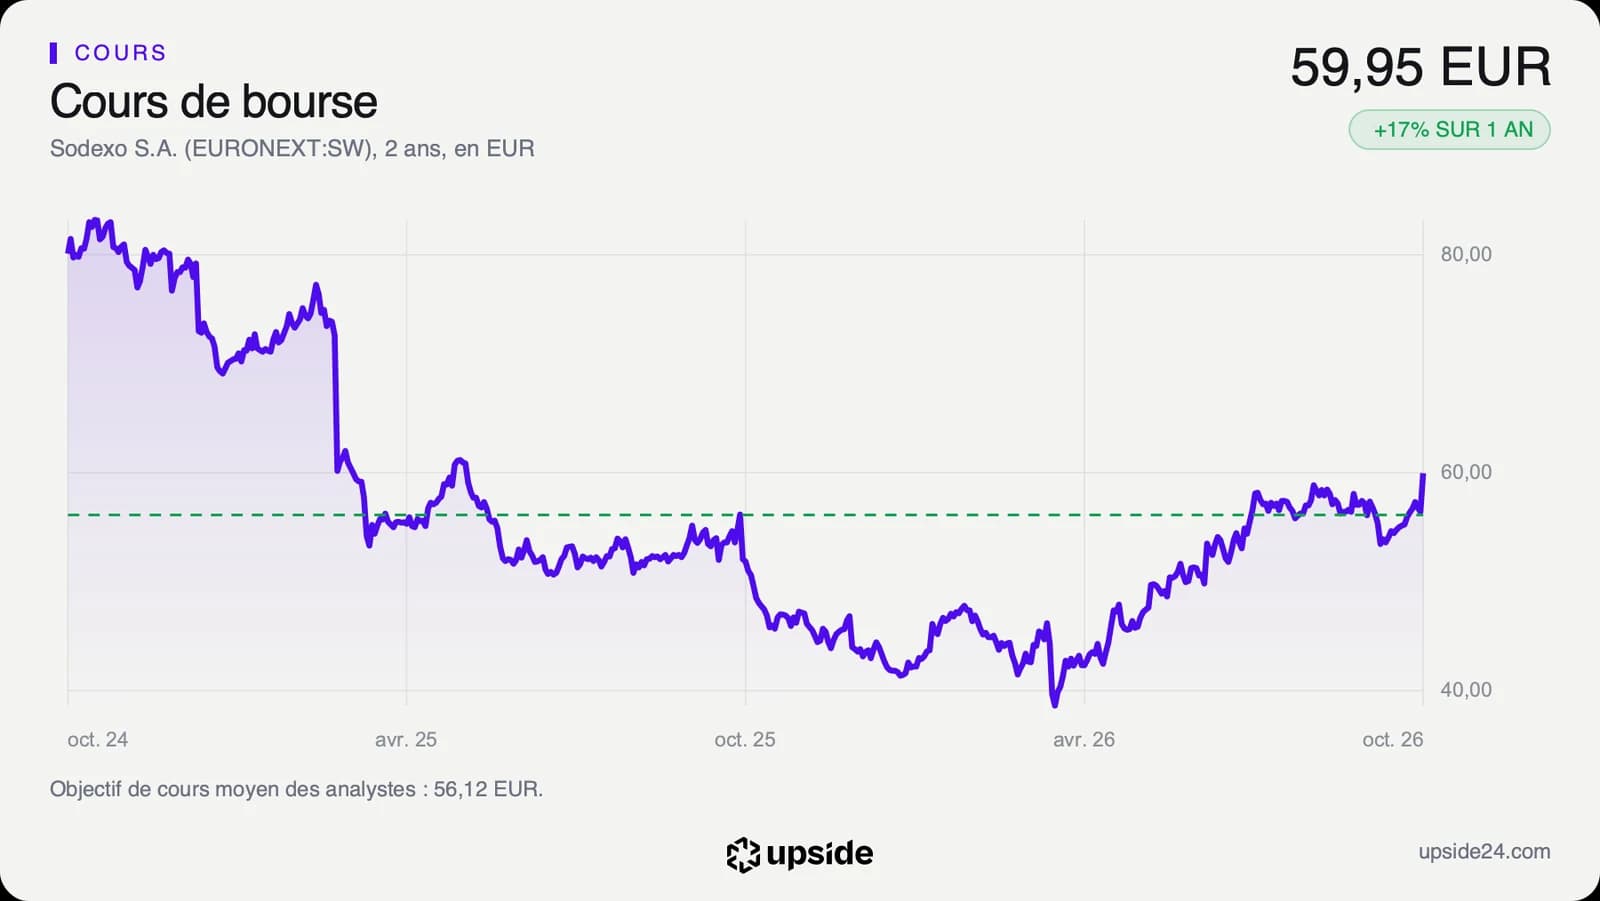
L'action Sodexo a clôturé vendredi 23 octobre à 59,95 euros sur Euronext Paris, contre 56,40 euros la veille. Elle a touché 60,65 euros en séance, son plus haut des douze derniers mois. Environ 713 000 titres ont changé de mains, près d'une fois et demie le volume de la veille.
Le titre progresse de plus de 37% depuis le 1er janvier et évolue 20,57% au-dessus de sa moyenne des 200 dernières séances, à 49,72 euros. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 69,98. Il frôle ainsi le seuil de 70 au-delà duquel un titre est jugé suracheté.
Sur les 18 analystes qui suivent la valeur, 4 sont positifs, 11 neutres et 3 négatifs. Leur objectif de cours moyen d'environ 56 euros se situe désormais sous le cours, dans une fourchette de 46 à 70 euros. Jefferies juge que la marge dans le haut de la fourchette « devrait rassurer », et que le flux de trésorerie disponible s'est révélé supérieur aux prévisions. Le marché a surtout salué la confirmation des perspectives de l'exercice 2027.
Sur deux ans, le titre reste loin de son niveau de l'automne 2024, au-dessus de 80 euros en clôture. Il avait touché un plus bas de 38,62 euros le 13 avril 2026, avant de remonter de plus de moitié depuis.
Le cours a donc dépassé ce que la moyenne des analystes jugeait atteignable avant la publication. Leur prévision de bénéfice par action pour l'exercice 2027 a été relevée de 2,14% en sept jours, à 3,42 euros, après une baisse de 2,51% en 90 jours.
Le point de bascule
Le prochain rendez-vous est la publication des résultats semestriels, prévue le 2 avril 2027. Elle dira si la croissance interne tient dans la fourchette de 2% à 3% visée pour l'exercice 2027. Thierry Delaporte a prévenu que la croissance devrait d'abord se situer en dessous de cette fourchette, avant de s'améliorer progressivement. Au-delà, le plan Shift & Grow 2030 présenté en juillet vise une croissance interne supérieure à 5% et une marge supérieure à 5% à l'horizon de l'exercice 2030.
Tant que la croissance interne revient vers 2% à 3% et que la marge d'exploitation se maintient autour de 3,4%, le cours repose sur une hypothèse modeste, environ 2% de trésorerie en plus chaque année. Les hausses de prix continueraient alors de soutenir un groupe qui reconstruit sa rentabilité.
Si la croissance du premier semestre reste sous 2% et que la marge glisse sous 3,4%, la prévision de 3,42 euros de bénéfice par action pour l'exercice 2027 serait à revoir. Le multiple de 18 fois les bénéfices attendus reposerait alors sur des bénéfices plus bas, avec un cours déjà au-dessus de l'objectif moyen des analystes.