
JCDecaux (DEC), le numéro un mondial de la publicité extérieure, a réalisé 1 010,5 millions d'euros de chiffre d'affaires au troisième trimestre, au-dessus de son propre objectif. Mais son action avait déjà gagné 63,44% depuis janvier avant ces comptes.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Croissance de l'activité, Rentabilité |
Un trimestre tiré par les écrans
JCDecaux a publié ses ventes du troisième trimestre mercredi 4 novembre, après la clôture de la Bourse de Paris. Le chiffre d'affaires atteint 1 010,5 millions d'euros contre 926,1 millions un an plus tôt, en hausse de 9,1%. Hors effets de change et de périmètre, la croissance dite organique ressort à 6,6% quand la direction visait environ 5% en juillet, selon Reuters.
Les abribus, les colonnes d'information et les écrans du métro ou des aéroports sont le métier de JCDecaux, qui les installe et les entretient en échange du droit d'y vendre de la publicité.
Les écrans digitaux portent l'essentiel de la hausse, avec des ventes en progression de 15,3% en organique qui pèsent désormais 45,4% du chiffre d'affaires. La vente programmatique, ces espaces achetés automatiquement par logiciel au moment de la diffusion, a bondi de 37,5% et représente 13,3% des ventes digitales.
Le mobilier urbain gagne 7,3% en organique et le transport 7,7%, porté par le Royaume-Uni et l'Amérique du Nord. L'affichage sur grands panneaux ne prend que 1,4%, avec une légère baisse en France. La société cite aussi la Coupe du monde de football de l'été parmi les soutiens du trimestre, et elle prévoit désormais une croissance organique autour de 6% au quatrième.
Le trimestre pèse à lui seul près d'un quart des 4,2 milliards d'euros de ventes que les analystes attendent sur l'année. Le communiqué ne donne en revanche ni marge ni trésorerie, qui viendront avec les comptes annuels. Ses montants intègrent la part des sociétés détenues avec des partenaires, ce qui les place au-dessus des 935,9 millions d'euros du chiffre d'affaires comptable. Le transport recule enfin dans le reste du monde, touché par le conflit au Moyen-Orient.
Des écrans qui rapportent plus que des affiches
Un écran digital diffuse plusieurs annonces à tour de rôle sur un même emplacement, quand une affiche papier n'en porte qu'une. Chaque euro de vente gagné sur un écran déjà installé coûte donc peu au groupe, dont une partie des redevances versées aux villes et aux aéroports reste fixe. C'est par ce canal que le digital remonte jusqu'au bénéfice.
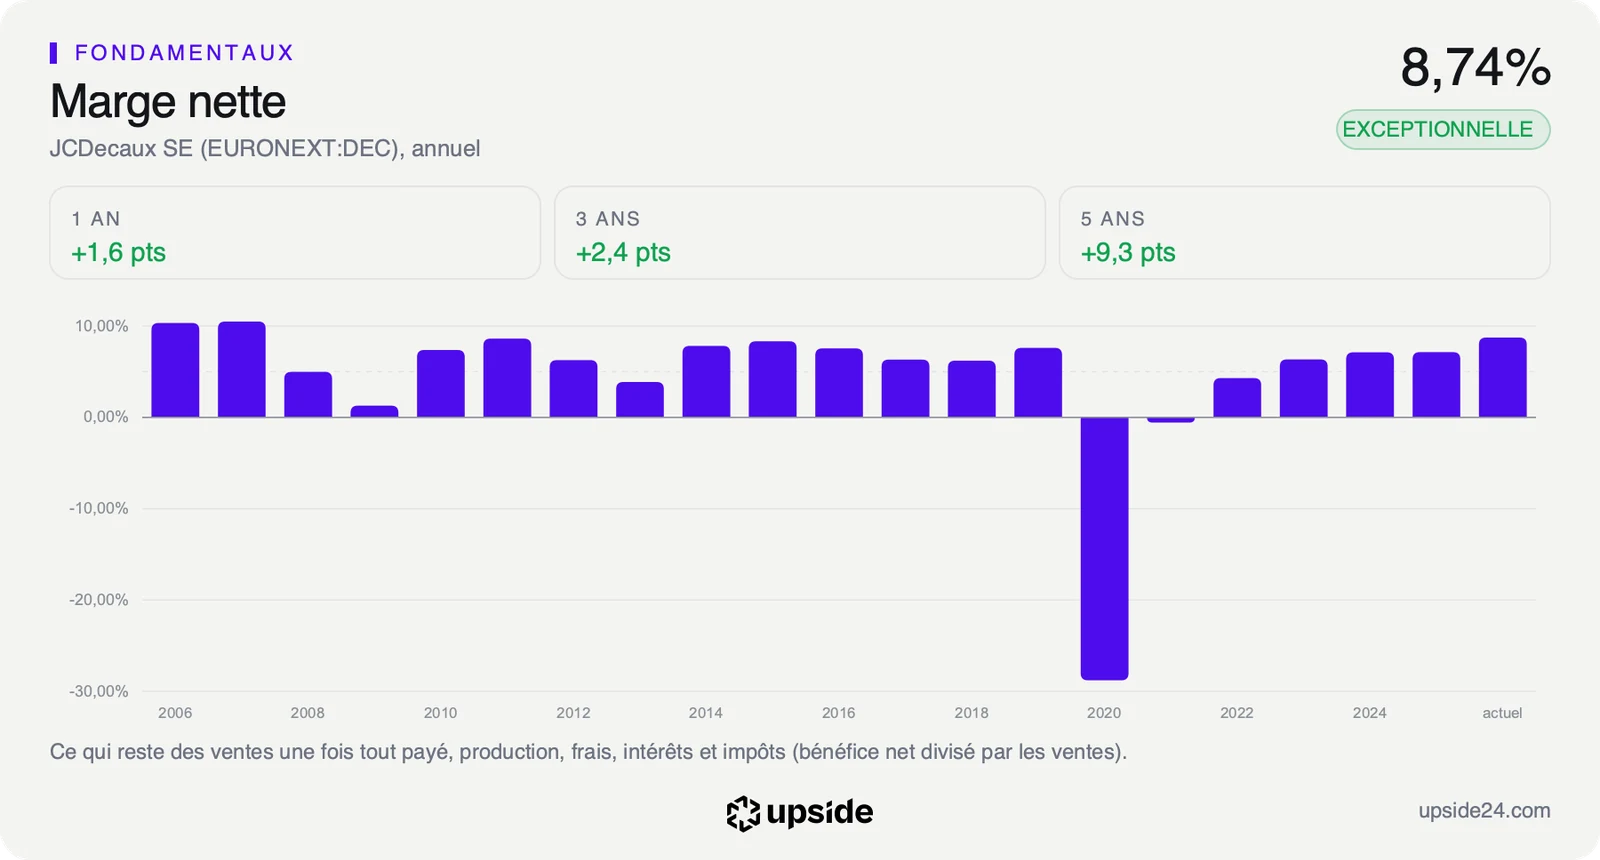
La marge nette atteint 8,74% sur les douze derniers mois, contre 1,44% pour la médiane des 80 sociétés de son sous-secteur publicité. Elle mesure la part des ventes qui reste en bénéfice une fois tout payé, soit près de 9 euros pour 100 euros de ventes chez JCDecaux.
La vente programmatique pousse le même levier plus loin, puisqu'en ouvrant ses écrans aux plateformes qui achètent déjà la publicité sur internet JCDecaux peut toucher des annonceurs habitués à acheter en ligne et vendre chaque créneau au moment où la demande est la plus forte. Ces budgets arrivent sans nouveau mobilier à installer, donc sans nouvelle redevance à verser aux villes.
Au cours de clôture de mercredi, l'action se paie 17,63 fois les bénéfices attendus pour 2026 contre 15,24 pour la médiane de son sous-secteur, ce qui place chaque euro de bénéfice espéré un peu au-dessus du prix moyen du secteur. Face à sa propre histoire, le multiple des bénéfices passés se situe au 72e centile de ses cinq dernières années, c'est-à-dire plus cher que 72% du temps sur la période.
Le free cash flow, l'argent qui reste une fois payées les dépenses et les investissements, se lit mal chez JCDecaux. Les redevances versées aux concédants y sont traitées comme des loyers et sortent du calcul, si bien que les bases de données affichent 878,2 millions d'euros pour 2025. Les analystes, eux, attendent 334 millions d'euros pour 2026, une mesure bien plus prudente de ce qui reste réellement au groupe une fois ces sommes versées.
Rapporté au cours, le chiffre des bases de données donnerait une image bien trop flatteuse de la capacité de JCDecaux à rémunérer ses actionnaires, alors que c'est la trésorerie attendue par les analystes qui finance à la fois le dividende et le remboursement de la dette. La note de JCDecaux face aux 80 sociétés de son sous-secteur détaille où se situe le groupe sur chaque dimension.
Une action qui accélère encore
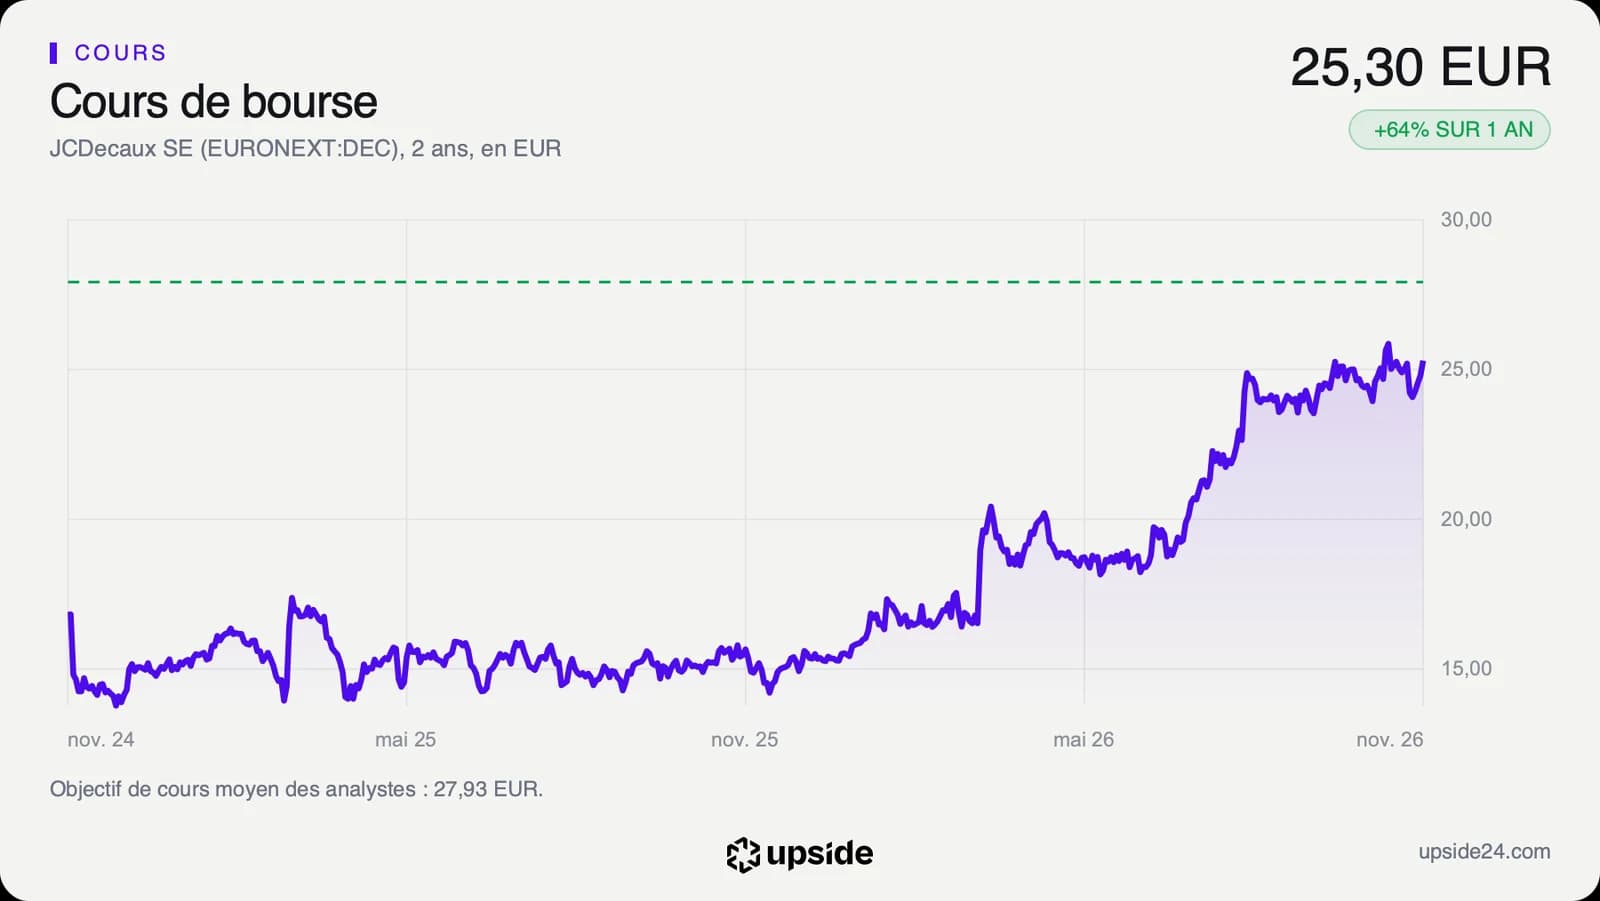
L'action JCDecaux avait clôturé mercredi à 25,30 euros, en hausse de 2,02%, quelques heures avant la publication. Jeudi matin, elle a ouvert à 26,58 euros et cotait 27,40 euros vers 9h20, en hausse de 8,30%, après un plus haut de séance à 27,44 euros.
Ce parcours tranche avec celui de son sous-secteur, dont l'action médiane a reculé de 0,78% sur un an. Le titre a monté par paliers au rythme des publications, avec un gain de 14,77% en une séance le 12 mars au lendemain des comptes annuels. Il est ensuite passé de 19,24 à 24,88 euros entre fin juin et début août, autour de la publication du semestre. Jeudi matin, il a dépassé son plus haut de l'année, 26,06 euros atteints le 16 octobre en séance.
À la clôture de mercredi, le cours évoluait 21,82% au-dessus de sa moyenne des 200 dernières séances. L'indicateur RSI, qui mesure la vitesse des dernières variations sur 14 séances, ressortait à 56,87, loin du seuil de 70 au-delà duquel un titre est jugé en surchauffe.
Sur les 12 analystes qui suivent la valeur, 9 sont positifs, 3 neutres et aucun n'est négatif. Les avis les plus favorables sont passés de 3 à 6 en un mois. Leur objectif moyen ressort à environ 28 euros, avec des cibles qui vont de 20,90 à 34 euros. Le cours du matin se situe ainsi à moins de 2% de cet objectif moyen.
La séance montre que le marché n'avait pas tout payé d'avance malgré la hausse de l'année. La prévision du quatrième trimestre compte autant que le trimestre publié, puisqu'elle annonce une croissance qui se maintient sans l'appui de la Coupe du monde. Au cours du matin, l'action se paie environ 19 fois ses bénéfices attendus pour 2026, contre 17,63 fois à la clôture de mercredi.
Le point de bascule
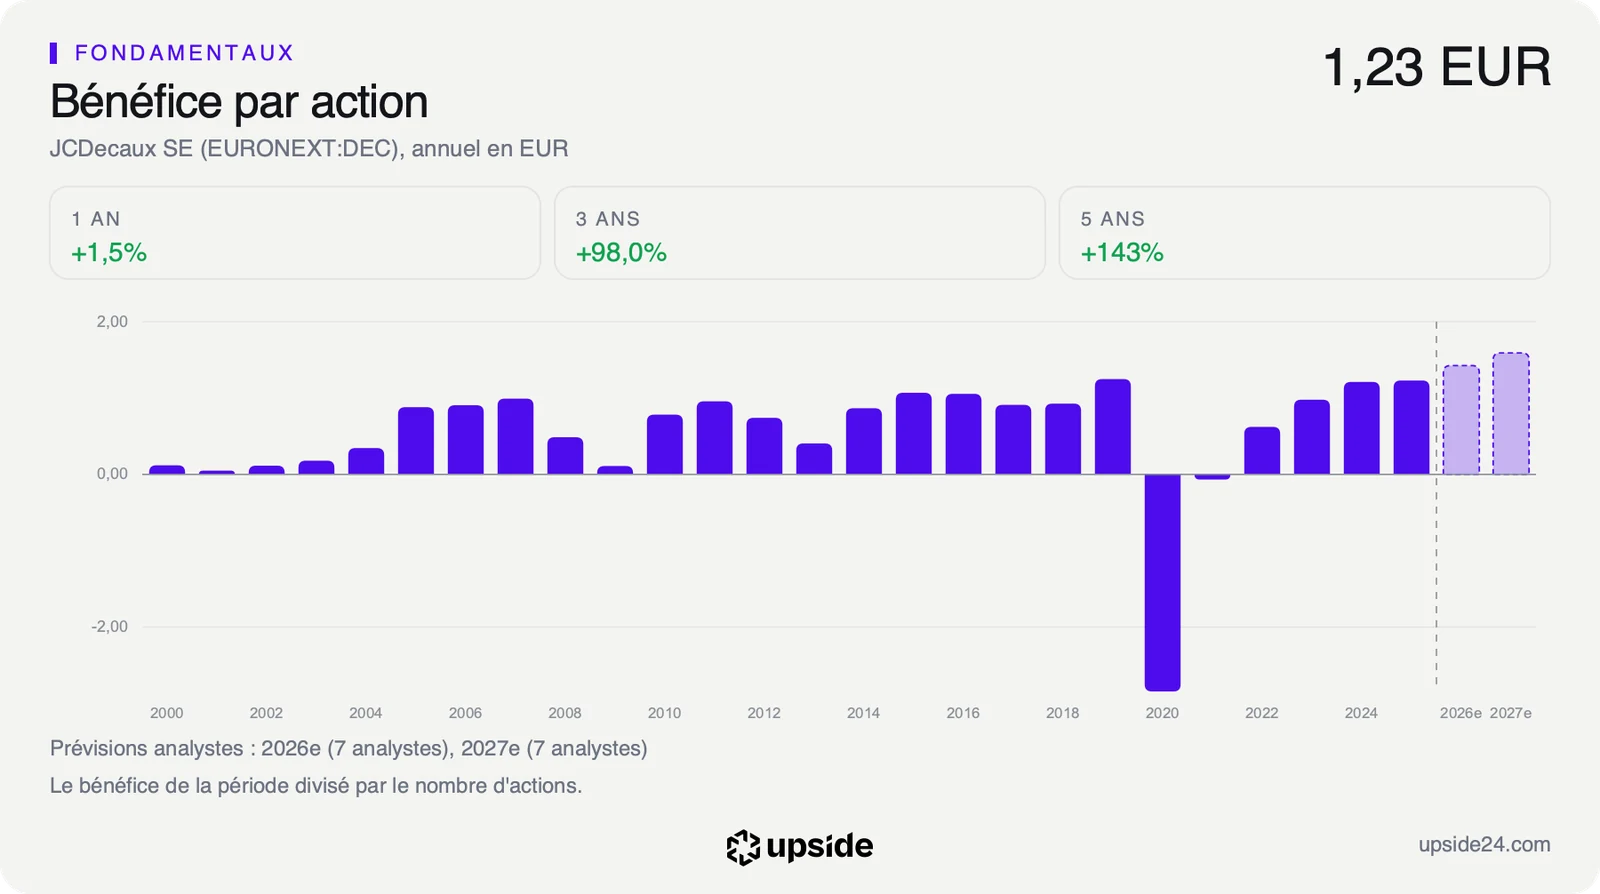
Le prochain rendez-vous est fixé au 11 mars 2027, avec les comptes annuels. L'indicateur à suivre est le bénéfice par action, la part du bénéfice qui revient à chaque action, parce qu'il dira si la croissance du digital remonte jusqu'à l'actionnaire. Les analystes l'attendent en moyenne à environ 1,43 euro pour 2026, contre 1,23 euro publié en 2025, puis à environ 1,59 euro en 2027.
Tant que la croissance organique tient autour de 6% au quatrième trimestre et que le bénéfice par action de 2026 approche 1,43 euro, le multiple de 17,63 fois paie une croissance qui se transforme en bénéfice. La part croissante des écrans soutient alors la marge d'une année sur l'autre.
Si la croissance retombe sous les 5% visés en juillet une fois l'effet de la Coupe du monde passé, ou si la marge ne suit pas les ventes, l'action paie un prix supérieur à son secteur pour une croissance redevenue ordinaire. La dette nette, à 2,04 années d'excédent brut d'exploitation, c'est-à-dire de ce que l'activité dégage avant intérêts et impôts, laisse alors peu de marge de manœuvre.