
Kering (KER), le groupe de luxe propriétaire de Gucci, a perdu 16,57% en Bourse vendredi 23 octobre au lendemain de ses ventes du troisième trimestre. Mais le groupe ne recule que de 1% à périmètre comparable, et c'est la chute de 9% de Gucci dans ses propres boutiques qui a fait plonger le titre.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, attentes |
Ce que Kering a publié
Kering a publié jeudi 22 octobre à 17h40, après la clôture de la Bourse, un chiffre d'affaires de 3,345 milliards d'euros pour le troisième trimestre, soit environ un quart de ses ventes annuelles. Il est stable en données publiées et recule de 1% à périmètre comparable, c'est-à-dire hors effets de change et de cessions.
Gucci, c'est la maison italienne de maroquinerie, de chaussures et de prêt-à-porter dont le logo aux deux G entrelacés s'affiche dans toutes les grandes avenues commerçantes du monde. C'est aussi, de loin, la plus grosse maison du groupe.
Gucci a réalisé 1,291 milliard d'euros de ventes sur le trimestre, en recul de 4% en données publiées et de 6% à périmètre comparable. Dans ses propres boutiques, sans les ventes aux grands magasins, la baisse atteint 9% contre 6% attendus par JPMorgan selon ABC Bourse. Kering cite une fréquentation en baisse en Asie et au Japon, l'Amérique du Nord tenant mieux.
Ces ventes représentent près de 39% du chiffre d'affaires du groupe sur le trimestre. Le poids de Gucci est encore plus lourd dans les bénéfices, avec 59% du résultat opérationnel de 2025, le bénéfice tiré de l'activité avant intérêts et impôts.
Kering Jewelry, le pôle joaillerie de Boucheron et Pomellato, a mieux tenu avec une hausse de 11% à périmètre comparable, et les lunettes progressent de 4%. Kering ne chiffre ni Saint Laurent ni Bottega Veneta, qu'il décrit en progression sur leurs principaux marchés.
Luca de Meo, directeur général du groupe, évoque un trimestre conforme au calendrier prévu dans un environnement économique moins porteur. Il fait du redressement de Gucci sa première priorité. La directrice financière a ajouté que ce redressement serait « graduel », selon Boursorama.
Ce que Gucci pèse dans les comptes
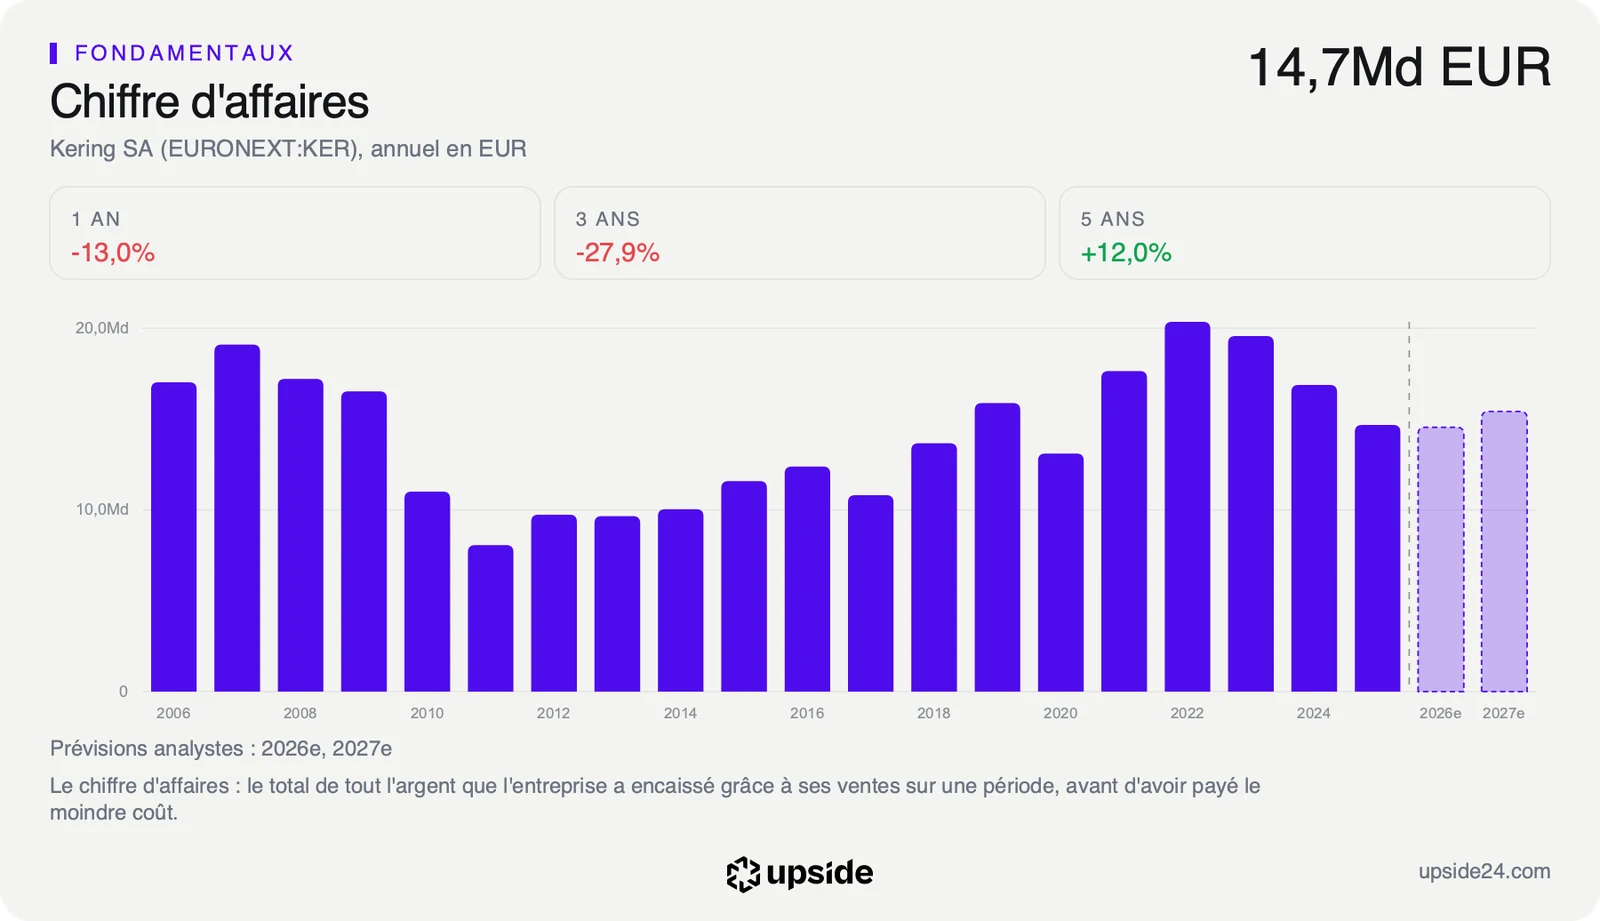
Un recul des ventes de Gucci touche d'abord la rentabilité du groupe. Une maison de luxe paie des boutiques, des équipes et de la publicité qui ne baissent pas au rythme des ventes. Chaque euro de ventes perdu chez Gucci se retrouve donc en grande partie dans le résultat.
Cet effet est plus fort chez Gucci que dans le reste du groupe. Au premier semestre, la maison dégageait une marge opérationnelle courante de 17%, contre 12,8% pour Kering dans son ensemble. Cette marge mesure le bénéfice tiré de l'activité avant éléments exceptionnels, intérêts et impôts, rapporté aux ventes. Une vente perdue chez Gucci coûte donc plus de bénéfice qu'une vente perdue ailleurs dans le groupe.
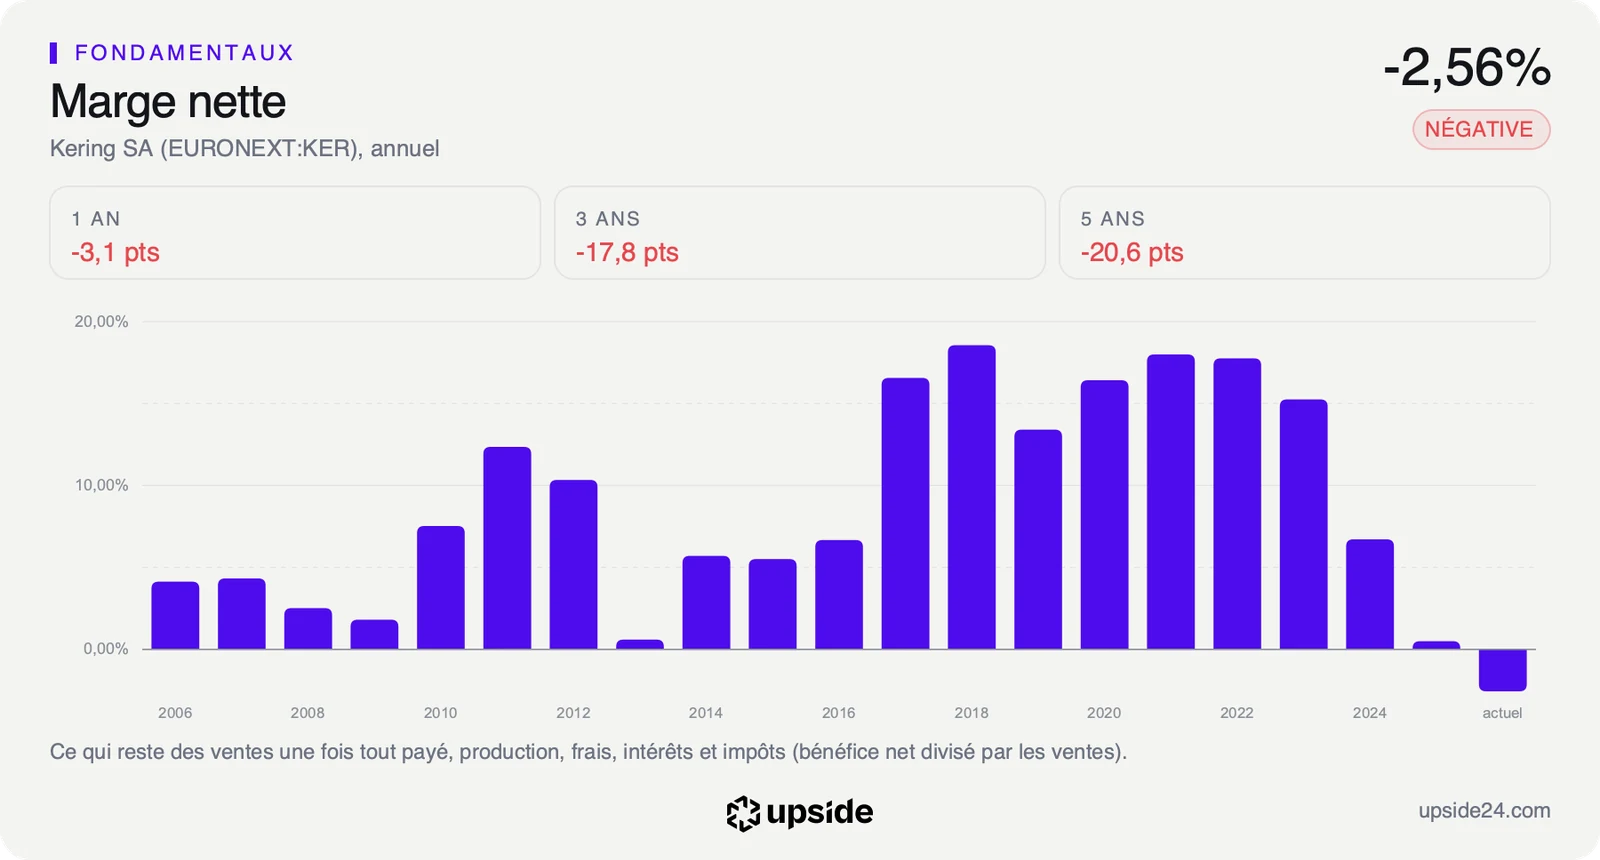
La marge nette de Kering, ce qui reste des ventes une fois toutes les charges payées, ressort à -2,56% sur douze mois contre 6,16% pour la médiane des 140 sociétés de son sous-secteur de l'habillement et du luxe. Le groupe perd de l'argent quand la société type de son secteur gagne environ 6 euros pour 100 euros de ventes.
Le cours de 178,12 euros incorpore pourtant déjà un scénario dur. Au prix du 23 octobre, le marché suppose une baisse d'environ 7% par an pendant dix ans de la trésorerie disponible (le free cash flow), c'est-à-dire l'argent qui reste une fois payées les dépenses d'exploitation et les investissements. À ce rythme, la trésorerie annuelle serait réduite environ de moitié au bout de dix ans, une baisse plus rapide que celle des ventes de Gucci au troisième trimestre.
Kering en a dégagé 2,75 milliards d'euros sur douze mois. Rapporté à sa valeur en Bourse, ce flux rend 12,57% par an contre 7,18% pour la médiane de son sous-secteur, soit environ 12,6 euros de trésorerie pour 100 euros d'actions.
Ce rendement est flatté par des recettes ponctuelles. Le flux du premier semestre comprenait près de 0,8 milliard d'euros de ventes d'immeubles et de paiement lié à la licence beauté de Gucci, qui ne se répéteront pas. Hors ces éléments, Kering annonçait 1,8 milliard d'euros sur le semestre.
La trésorerie et la valorisation de Kering face aux 140 sociétés de son sous-secteur sont détaillées dans son rapport.
Une séance à -16,57%
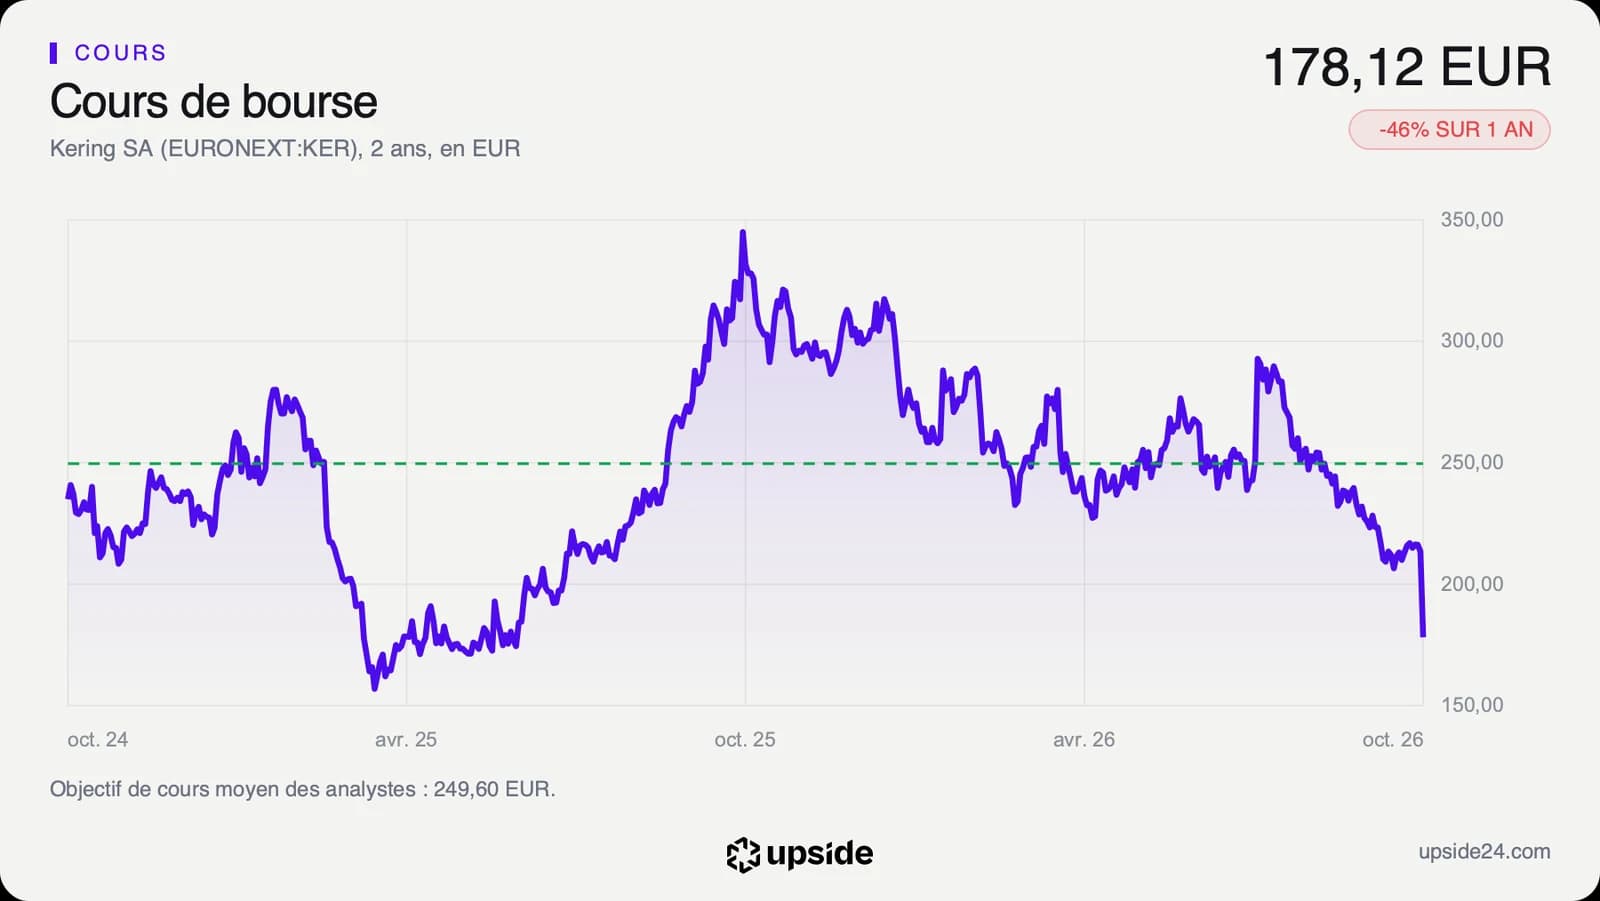
L'action Kering a clôturé vendredi 23 octobre à 178,12 euros sur Euronext Paris, contre 213,50 euros la veille. Elle a ouvert à 190 euros puis touché 176,46 euros, son plus bas des douze derniers mois. En début d'après-midi, BFM Business relevait encore une baisse de 12%.
Près de 1,38 million de titres ont changé de mains, environ trois fois plus que la veille. Vers 13h, LVMH et Hermès ne cédaient qu'entre 1% et 1,5% selon Boursorama. La sanction vise donc Kering en propre.
Le titre recule de 40,79% depuis le 1er janvier et cote 47,84% sous son plus haut des douze derniers mois, à 341,50 euros. Il évolue 29,45% sous sa moyenne des 200 dernières séances, à 252,49 euros. Son RSI ressort à 21,15. Cet indicateur de 0 à 100 mesure la vitesse des dernières variations, et sous 30 il signale un titre survendu sans dire quand un rebond viendrait.
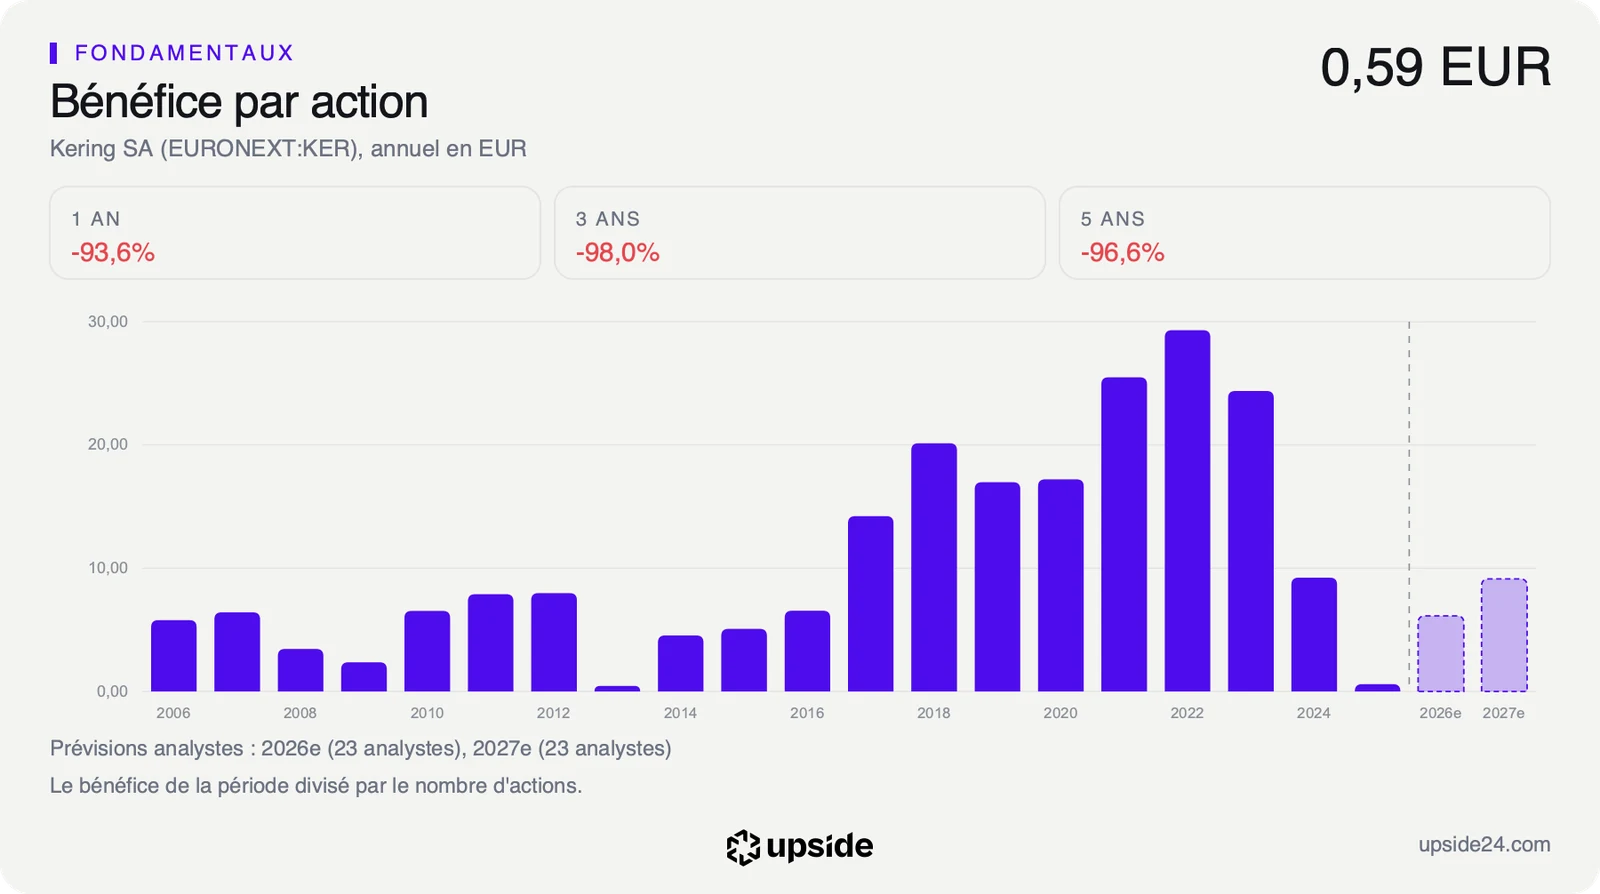
Sur les 25 analystes qui suivent la valeur, 5 sont positifs, 16 neutres et 4 négatifs. Ils avaient commencé à réduire leurs attentes avant même la publication. Leur prévision moyenne de bénéfice par action pour 2026 a reculé de 4,51% en 90 jours, dont 2,66% sur les sept derniers jours, à 6,13 euros.
Leur objectif de cours moyen d'environ 250 euros a été fixé avant la séance et pourrait être revu. Le cours est revenu au niveau du printemps 2025, quand le titre avait clôturé au plus bas à 156,92 euros le 9 avril.
La chute de vendredi dépasse de loin le recul de 1% des ventes du groupe, parce que le marché juge la trajectoire de Gucci plus que le trimestre. En juillet, Kering visait encore un retour à la croissance. Le communiqué d'octobre ne le mentionne plus, ce que relève Bernstein, et ne garde que l'objectif d'améliorer la marge en 2026.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels 2026, attendue en février 2027. Kering y chiffrera sa marge opérationnelle courante sur l'année. Elle atteignait 12,8% au premier semestre contre 12,4% un an plus tôt, et le groupe s'est engagé à l'améliorer sur l'année. Les fermetures de boutiques en sont le levier le plus visible, avec 105 fermetures nettes en neuf mois pour un objectif relevé à au moins 125 sur l'année.
Tant que cette marge progresse et que la prévision de bénéfice par action pour 2026 tient autour de 6 euros, le prix repose sur une hypothèse plus sévère que les comptes, avec environ 7% de trésorerie en moins chaque année. Le recul de Gucci pèserait alors sur les ventes sans remettre en cause la rentabilité promise.
Si les ventes de Gucci continuent de reculer au rythme du troisième trimestre et que la prévision passe sous la plus basse des estimations actuelles, 4,92 euros, la baisse de trésorerie que suppose le cours deviendrait un scénario réaliste. Les attentes pour 2027, autour de 9 euros par action, perdraient alors leur point d'appui.