
easyJet (EZJ), la compagnie aérienne à bas prix britannique, a obtenu mercredi le feu vert de ses actionnaires pour son rachat par le fonds américain Apollo à 7,15 livres par action. Mais l'action cote déjà 6,89 livres, si bien qu'il ne reste presque plus rien à gagner d'ici la sortie de la Bourse.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Structure de financement, bilan |
Ce qui a été voté
Les actionnaires d'easyJet ont approuvé mercredi 11 novembre le rachat de la compagnie par Eagle Bidco, la société créée par les fonds d'Apollo, rapportent Reuters et Travel Weekly. Lors de l'assemblée convoquée par le tribunal, 97,07% des actions votantes se sont prononcées pour. L'assemblée générale a ensuite adopté avec 96,67% des voix la résolution qui met l'opération en oeuvre.
easyJet, ce sont les avions orange à bas prix qui relient les capitales et les plages d'Europe, avec des séjours organisés vendus en complément du billet.
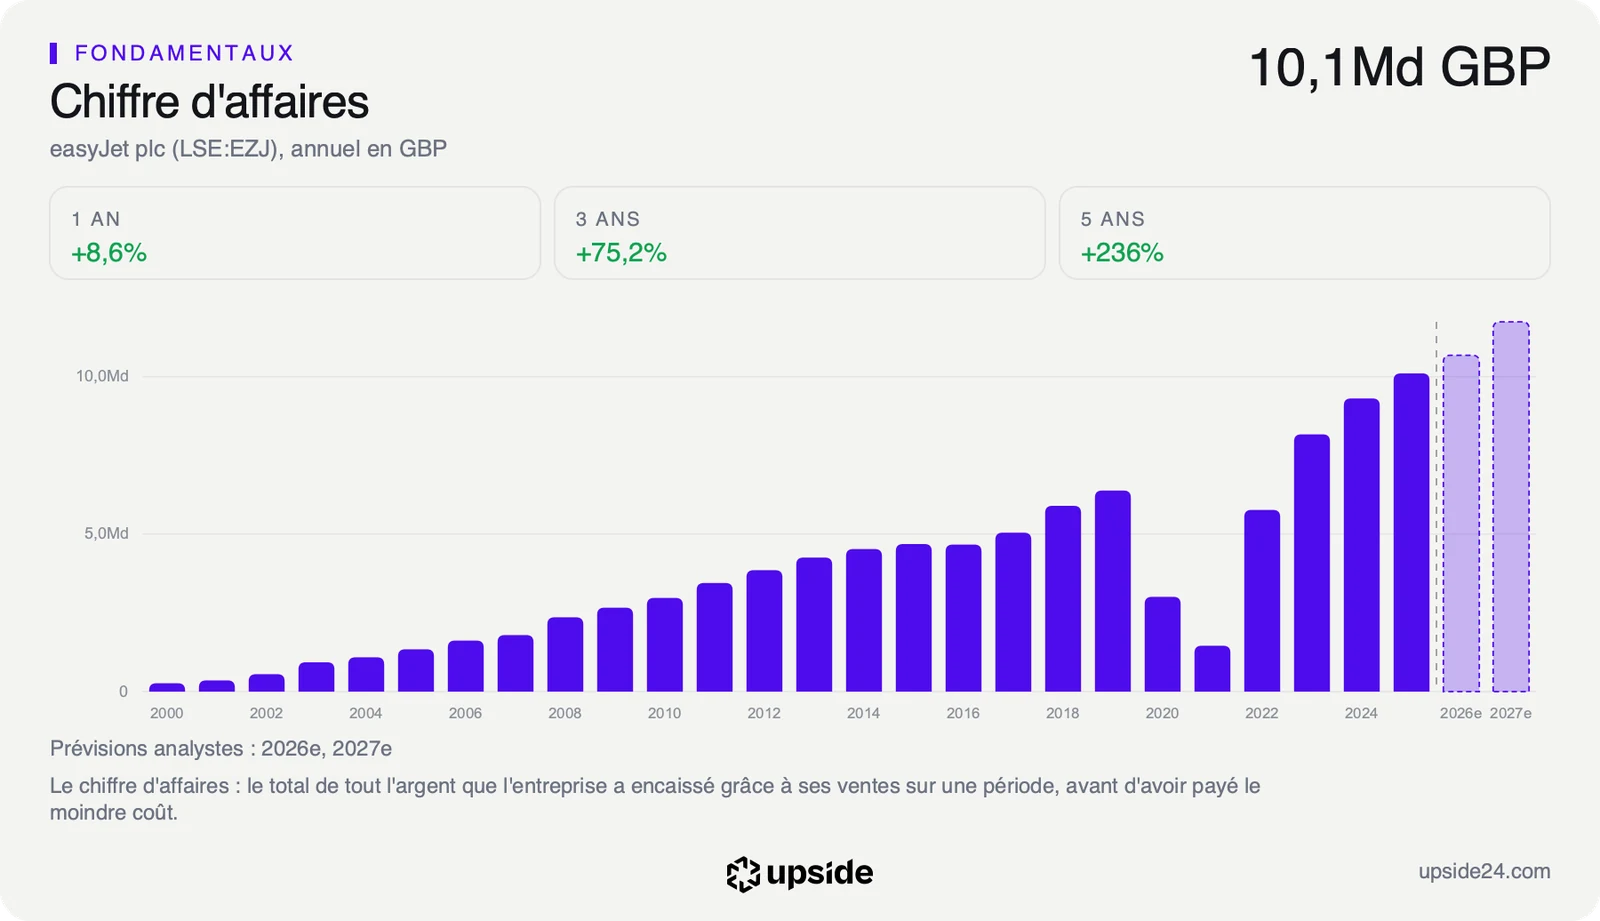
Apollo paie 7,15 livres par action en numéraire, c'est-à-dire en argent et non en titres, soit environ 5,7 milliards de livres pour l'ensemble du capital. Le montant représente un peu plus de la moitié du chiffre d'affaires de la compagnie sur douze mois, 10,53 Md GBP. Le conseil d'administration avait recommandé l'offre à l'unanimité le 6 août, le jour même où le fonds Castlelake s'est retiré de la course.
Le vote s'est tenu sous une contrainte propre au transport aérien. Pour garder le droit de voler librement entre les pays de l'Union, easyJet doit rester contrôlée par des investisseurs européens. Le conseil a donc suspendu les droits de vote de 233,9 millions d'actions détenues hors de l'Union, dont une partie par des Britanniques. Pour la même raison, les fonds d'Apollo ne détiendront pas plus de 49,9% de la nouvelle société mère.
La famille du fondateur Stelios Haji-Ioannou détient environ 15,3% du capital. Elle a choisi de garder sa participation sous forme d'actions non cotées de la nouvelle société mère plutôt que d'encaisser le prix. Restent l'homologation de l'opération par la High Court de Londres et les autorisations des régulateurs, attendues avant la fin du premier trimestre 2027. Les comptes rendus du vote ne donnent pas de date plus précise.
Ce qu'Apollo rachète vraiment
Un rachat touche d'abord le bilan, c'est-à-dire ce que la compagnie possède et ce qu'elle doit. Celui d'easyJet sort de l'ordinaire dans un sous-secteur où la plupart des compagnies sont endettées. La compagnie détient 3,39 Md GBP de trésorerie, l'équivalent de 64,93% de sa valeur en Bourse au cours actuel.
Cet argent dépasse toute la dette de la compagnie. Sa dette nette, ce qui resterait dû une fois la caisse vidée, est donc négative à -0,42 fois l'EBITDA, le résultat d'exploitation avant amortissements. La médiane des 65 compagnies aériennes du même sous-secteur porte au contraire une dette nette de 2,29 fois ce résultat. easyJet pourrait rembourser tous ses prêts demain et garder de l'argent en caisse.
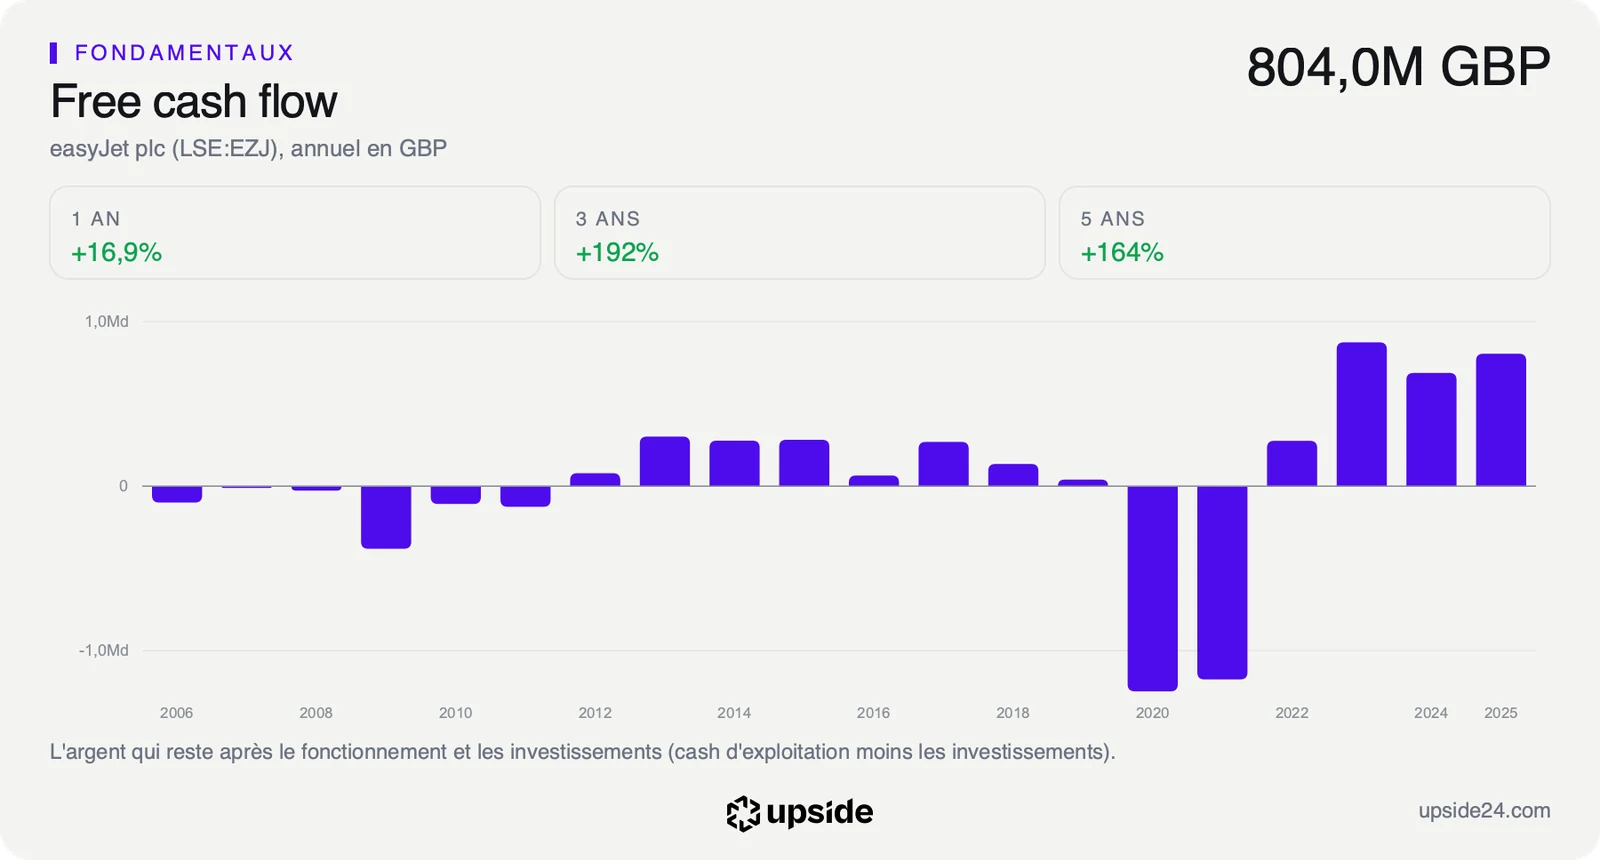
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, va dans le même sens. Sur douze mois, il représente 10,04% de la valeur en Bourse, soit environ 10 livres d'argent disponible par an pour 100 livres d'actions. La médiane du sous-secteur n'en dégage que 4,33%, moins de la moitié, alors que les compagnies aériennes vivent toutes du même carburant et des mêmes saisons.
Au cours de 6,89 livres, le marché intègre même un recul de ce free cash flow d'environ 4,2% par an pendant dix ans. Ce calcul suppose un prix fixé librement par les acheteurs et les vendeurs, alors que celui d'easyJet suit désormais l'offre d'Apollo. Le prix de rachat repose donc sur des flux supposés en léger recul, sans croissance à payer d'avance pour l'acheteur.
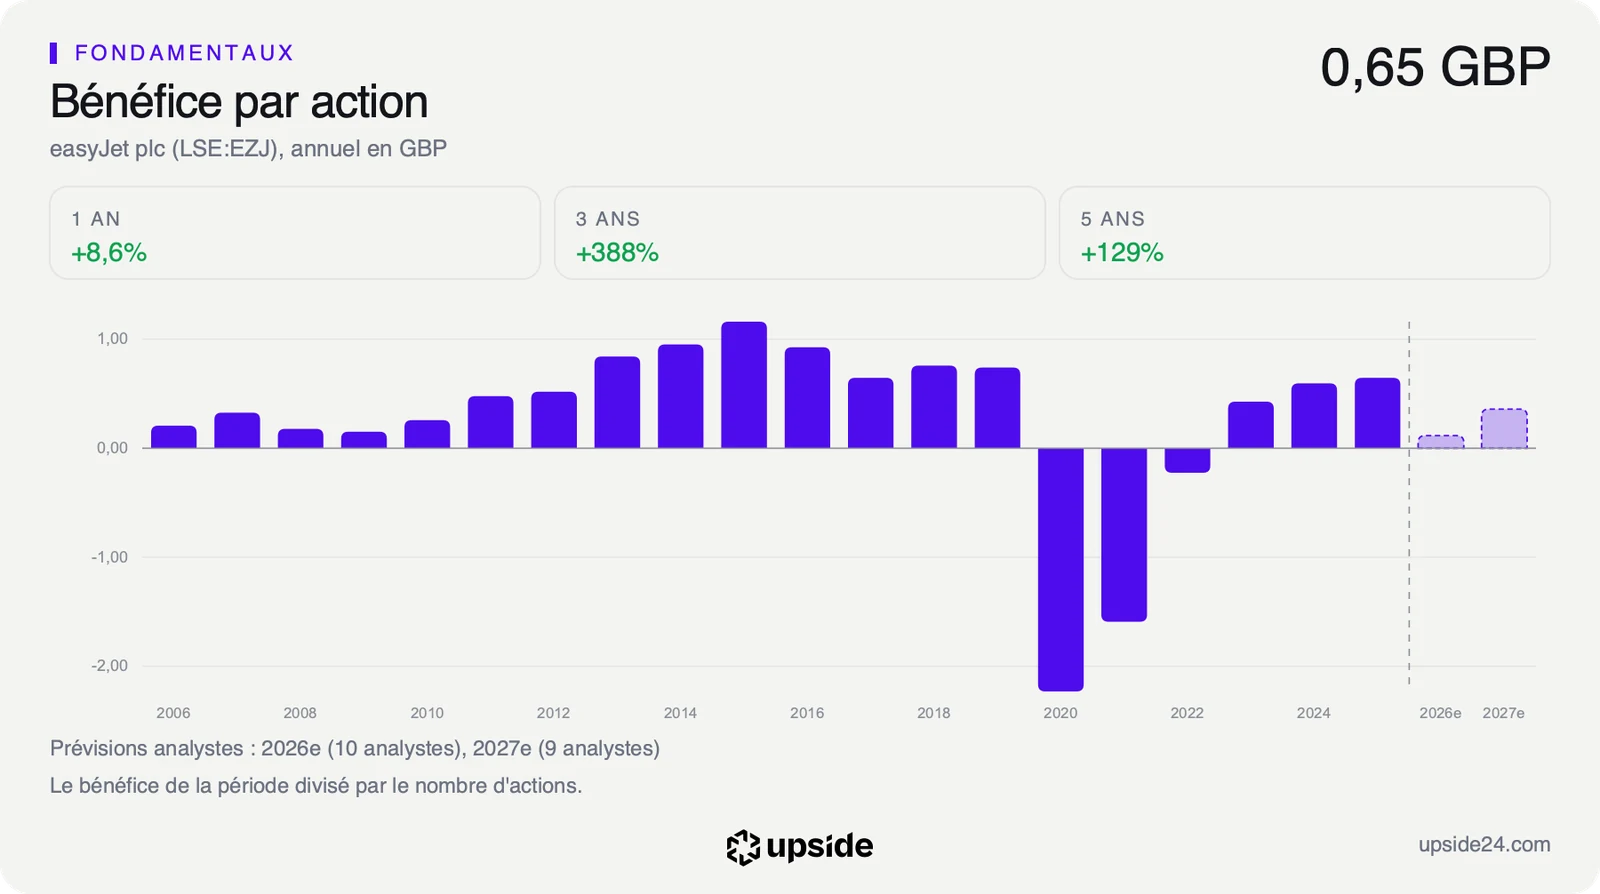
Ce coussin a été reconstitué après la crise sanitaire. En 2020 et 2021, quand les avions sont restés au sol, la compagnie a perdu de l'argent deux années de suite, comme le montre le graphique ci-dessous. Elle a rempli de nouveau sa caisse depuis. C'est cette réserve qu'Apollo reprend au moment où le prix du kérosène pèse sur les marges des compagnies européennes.
Pour un fonds, une compagnie qui encaisse plus qu'elle ne doit offre une marge de manoeuvre rare dans l'aérien. Une fois la compagnie sortie de la Bourse, l'usage de cette trésorerie se décidera entre Apollo, la famille du fondateur et les autres porteurs d'actions non cotées. La fiche d'easyJet donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
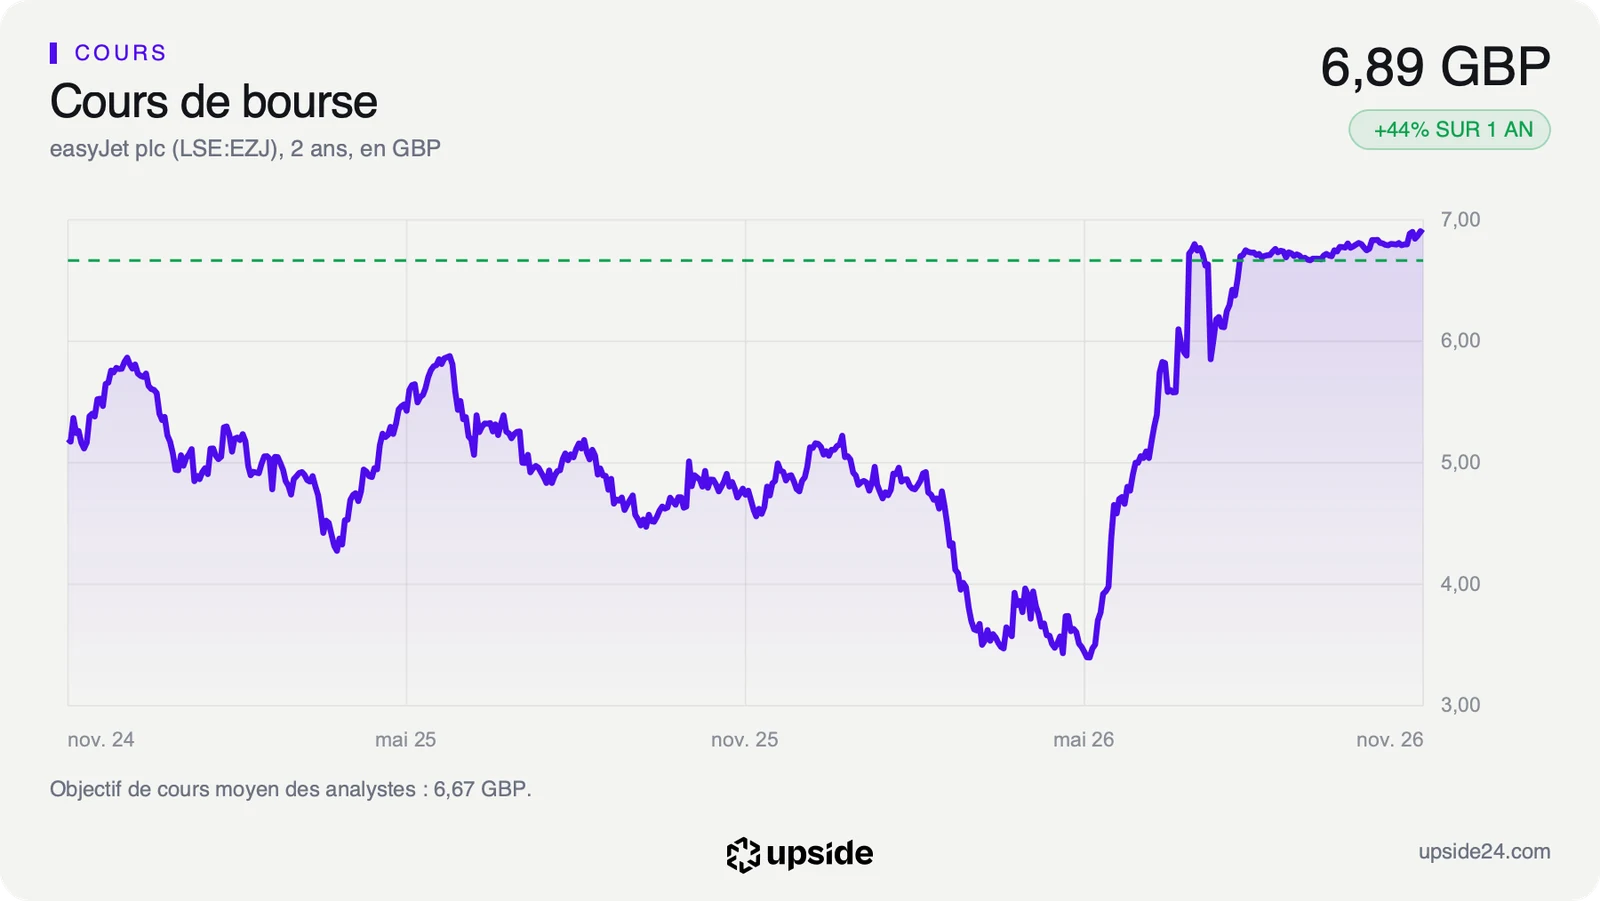
L'action easyJet a terminé la séance du mercredi 11 novembre à 6,89 livres, en recul de 0,23% le jour même du vote. Elle a gagné 34,94% depuis le 1er janvier et 43,96% en un an. Le 29 mai, avant les premières rumeurs de rachat, elle valait encore 3,98 livres.
Le cours se situe désormais 26 pence sous le prix de l'offre. Pour qui achète l'action aujourd'hui et la garde jusqu'à la clôture, l'écart représente un gain de 3,77%. Il rémunère l'attente jusqu'à la fin du premier trimestre 2027 et le risque que l'opération échoue. Le 8 octobre, avant le vote, le cours se tenait encore 4,64% sous l'offre.
Le vote est une bonne nouvelle pour l'actionnaire, puisqu'il lève l'une des dernières conditions d'un paiement en argent. Le titre a pourtant peu réagi, car le marché tenait ce vote pour acquis depuis l'engagement de la famille du fondateur en août. Le resserrement de l'écart en un mois dit la même chose, les investisseurs ne paient plus que le temps qui reste.
L'actionnaire qui garde ses titres jusqu'à la clôture recevra 7,15 livres par action. Celui qui vend en Bourse encaisse 6,89 livres tout de suite et laisse la différence à l'acheteur. L'offre prévoit aussi une option en actions non cotées de la nouvelle société mère, celle qu'a retenue la famille du fondateur. Elle se paie d'une part qui ne se revend plus en Bourse.
Sur les 13 analystes qui suivent la valeur, le consensus compte 1 positif, 12 neutres et aucun négatif. Leur objectif moyen ressort à environ 6,67 livres, sous le cours actuel. Le plus haut, 7,15 livres, correspond exactement au prix de l'offre, quand le plus bas tombe à 4,50 livres. Ces objectifs sont ceux des analystes et pas une estimation de la publication.
Le point de bascule
Deux rendez-vous restent avant la sortie de la Bourse. Les comptes annuels tombent le 25 novembre, avec un bénéfice par action attendu à environ 0,12 livre par le consensus de 10 analystes, contre 0,65 livre un an plus tôt. Vient ensuite l'audience de la High Court qui doit homologuer l'opération, attendue avant la fin du premier trimestre 2027 avec les feux verts des régulateurs.
Tant que le calendrier tient et que les régulateurs valident le contrôle européen de la compagnie, l'actionnaire recevra 7,15 livres par action quel que soit le bénéfice publié le 25 novembre. Les 26 pence d'écart restent alors le seul gain à attendre. Un bénéfice en recul devient l'affaire d'Apollo.
Si l'homologation ou une autorisation venait à manquer avant la date butoir du 6 août 2027, le titre retrouverait des fondamentaux bien plus faibles. Il se paie aujourd'hui 69,36 fois le bénéfice attendu sur l'exercice clos fin septembre, environ cinq fois plus cher que la médiane de 13,72 fois pour son sous-secteur. L'objectif le plus bas des analystes, 4,50 livres, donne la mesure de la chute possible.