
Hugo Boss (BOSS), le fabricant allemand de costumes, passe sous le contrôle du distributeur britannique Frasers, qui détient désormais 50,08% de son capital. Mais les actionnaires minoritaires ne reçoivent aucune offre nouvelle, et l'action, à 38,41 euros, cote à peine au-dessus des 38 euros refusés en juin.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Structure de détention, gouvernance |
Ce que Frasers a acheté
Frasers, le distributeur britannique contrôlé par Mike Ashley, a acheté vendredi 23 octobre 198 666 actions Hugo Boss supplémentaires pour environ 7,6 millions d'euros, rapporte l'agence Reuters. Sa participation atteint environ 34,5 millions d'actions, soit 50,08% du capital. Le groupe a payé ces titres sur sa trésorerie existante. Selon Reuters, Frasers cherche à monter en gamme vers le premium et le luxe, et poursuit depuis des mois ce créateur allemand dont les performances déçoivent.
Hugo Boss, c'est la maison allemande connue pour ses costumes d'homme. Elle vend aussi vêtements, chaussures et accessoires sous les marques BOSS et HUGO, en boutique comme en ligne. Le groupe emploie 17 527 personnes.
Le seuil de la moitié change la nature du lien. Frasers va consolider les comptes de Hugo Boss dans les siens, c'est-à-dire intégrer ses résultats, ses actifs et ses dettes comme ceux d'une filiale.
Un porte-parole de Hugo Boss a indiqué que la société avait pris note de cet achat et que franchir ce seuil n'aurait pas d'implications majeures. Les actionnaires minoritaires, c'est-à-dire tous les autres porteurs de titres, pèsent désormais moins de la moitié du capital face à un seul actionnaire. Concrètement, Frasers peut désormais peser seul sur les votes en assemblée générale, à commencer par la nomination des membres du conseil de surveillance.
En juin, Frasers avait proposé de racheter le groupe pour 2 milliards d'euros, à 38 euros par action en numéraire. Hugo Boss avait jugé l'offre « financièrement inadéquate ». Depuis, le président du conseil de Hugo Boss a quitté son poste. Michael Murray, directeur général de Frasers, préside désormais le conseil de surveillance. Frasers a ensuite augmenté sa participation pas à pas. Vendredi, son action a gagné 0,3% à Londres, quand celle de Hugo Boss perdait 0,8% selon Reuters.
Rapporté au groupe, le dernier achat est minuscule, environ 7,6 millions d'euros pour une valeur en Bourse de 2,6 milliards d'euros. Il a pourtant fait basculer le contrôle. La participation de Frasers vaut désormais environ 1,3 milliard d'euros au cours actuel. Le prix payé vendredi, environ 38 euros par action, reste au niveau de l'offre de juin.
Ce que le prix incorpore déjà
Un changement de contrôle ne déplace aucune ligne des comptes de l'année. Il change qui décide de la stratégie, du dividende et des investissements, et à quel prix un actionnaire minoritaire pourra un jour sortir. Sans offre de rachat sur la table, le cours ne porte plus de prime spéculative et redevient le reflet des résultats.
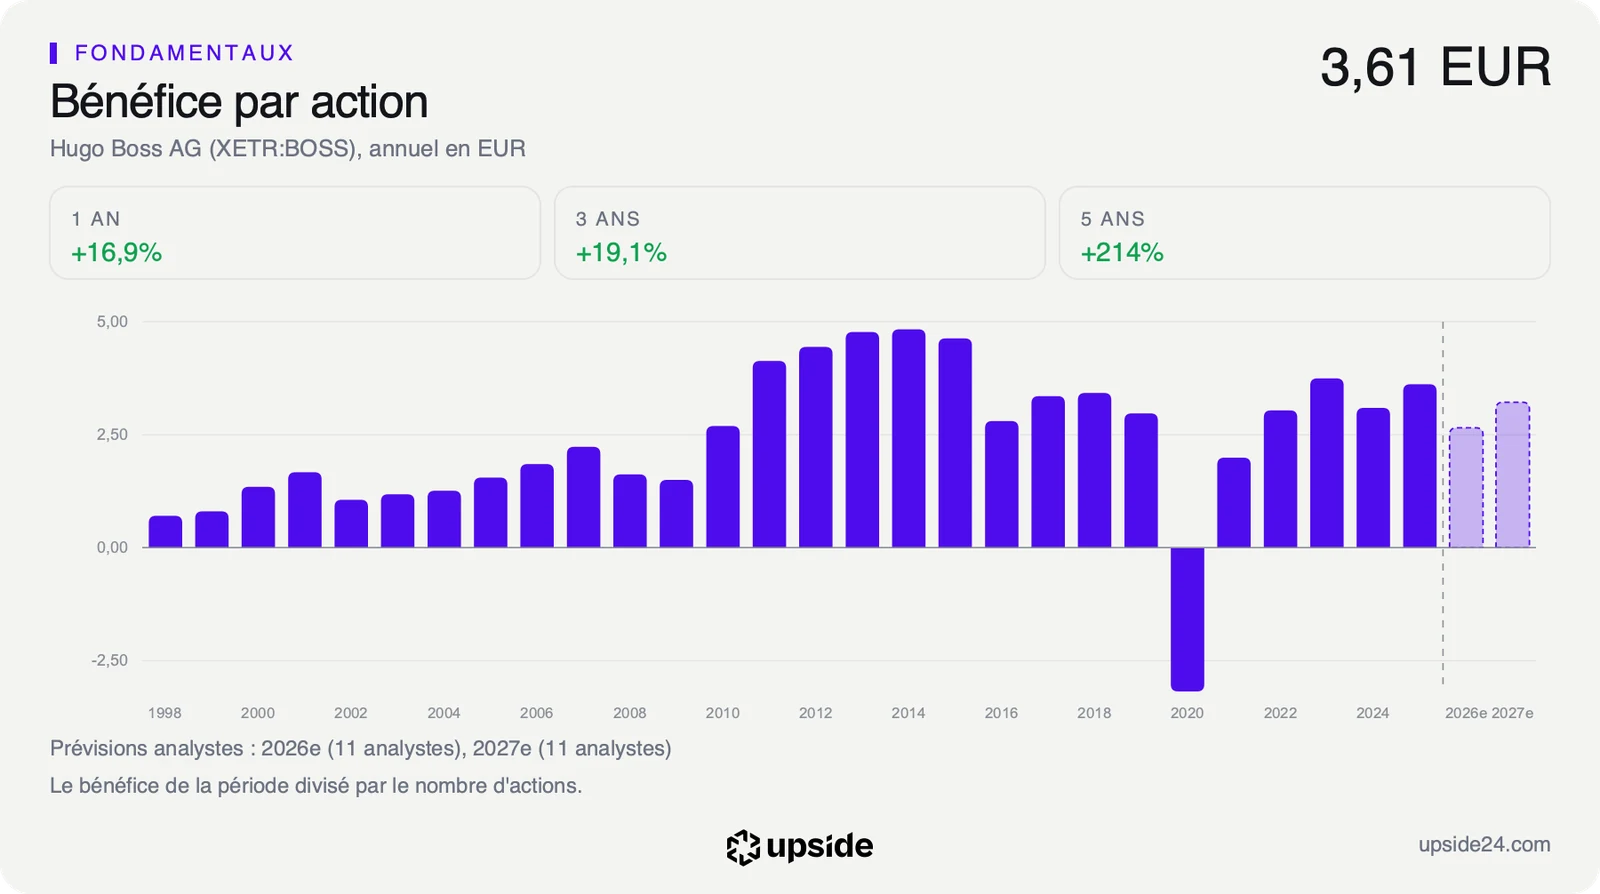
Or ces résultats se dégradent, et le chiffre d'affaires a reculé de 9,59% sur le dernier trimestre face au même trimestre un an plus tôt, quand la médiane des 140 sociétés de son sous-secteur du textile et du luxe progressait de 5,46%. Les analystes attendent un bénéfice par action en recul d'environ 27% sur l'année.
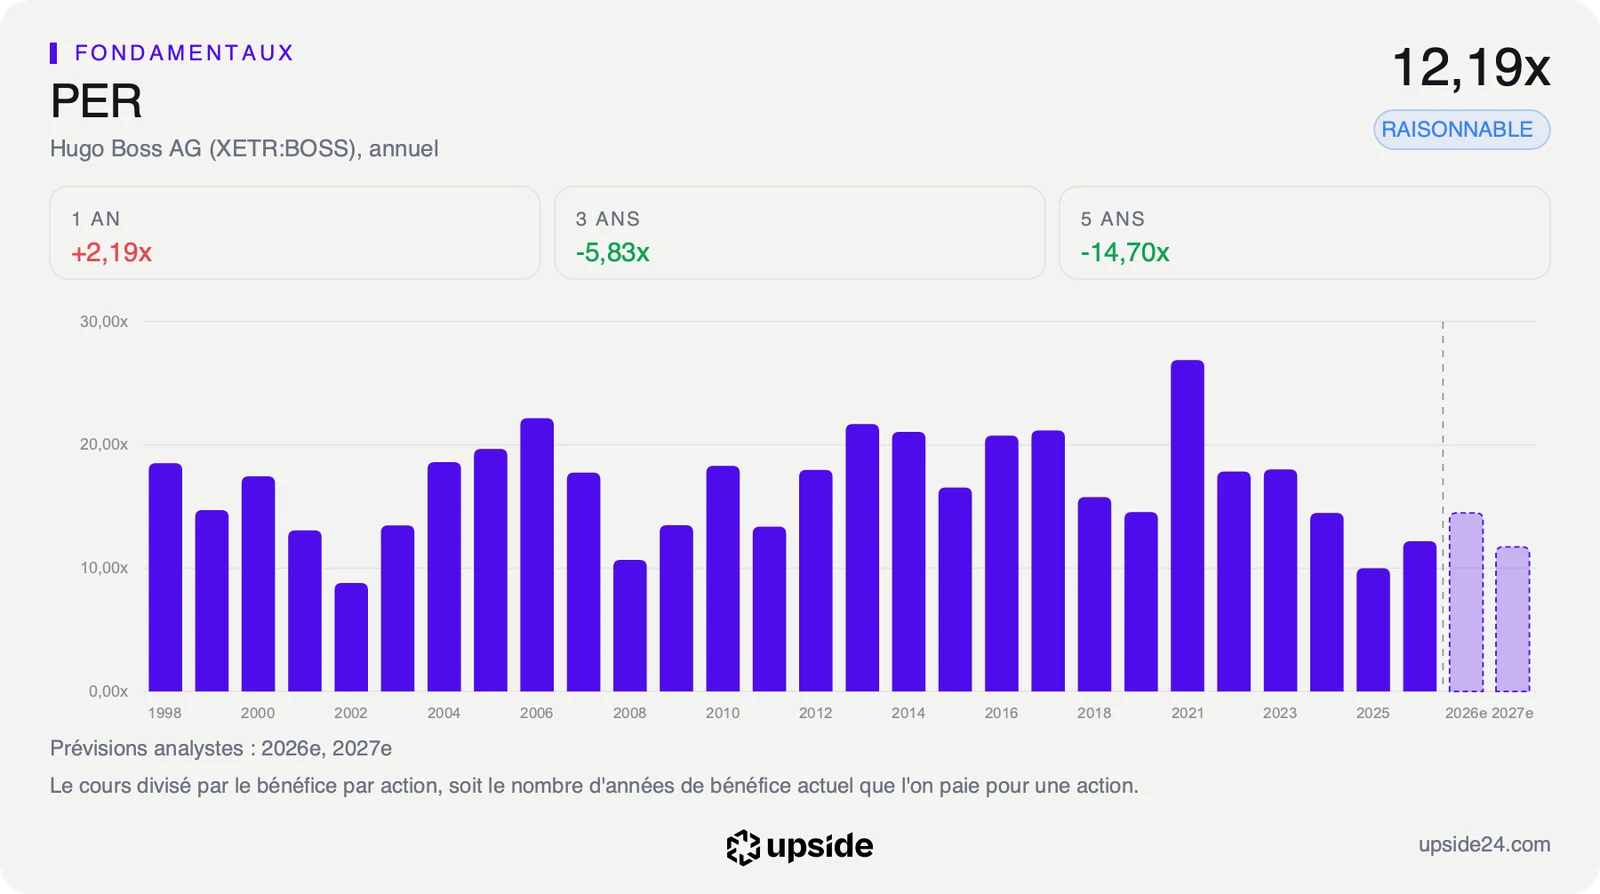
L'action paraît pourtant bon marché, puisqu'elle se paie 12,19 fois ses bénéfices, contre 17,45 fois pour la médiane du sous-secteur. Face à sa propre histoire, ce multiple se situe dans les 20% les plus bas de ses cinq dernières années, c'est-à-dire moins cher que 80% du temps.
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, atteint 431 millions d'euros sur douze mois. Il représente 16,61% de la valeur en Bourse, soit environ 17 euros de trésorerie par an pour 100 euros d'actions.
Au cours du 23 octobre, le marché suppose même que ce flux recule d'environ 11% par an pendant dix ans.
Ce calcul part du prix actuel et remonte à la croissance de trésorerie qu'il faudrait pour le justifier. Un chiffre négatif signifie que le marché paie aujourd'hui pour une entreprise dont la trésorerie fondrait année après année. Ce pessimisme s'explique en partie par la nature du flux, qui vaut près de deux fois le bénéfice net et pourrait ne pas se répéter si l'activité exige de nouveau plus de stocks ou d'investissements.
La valorisation de Hugo Boss face aux 140 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
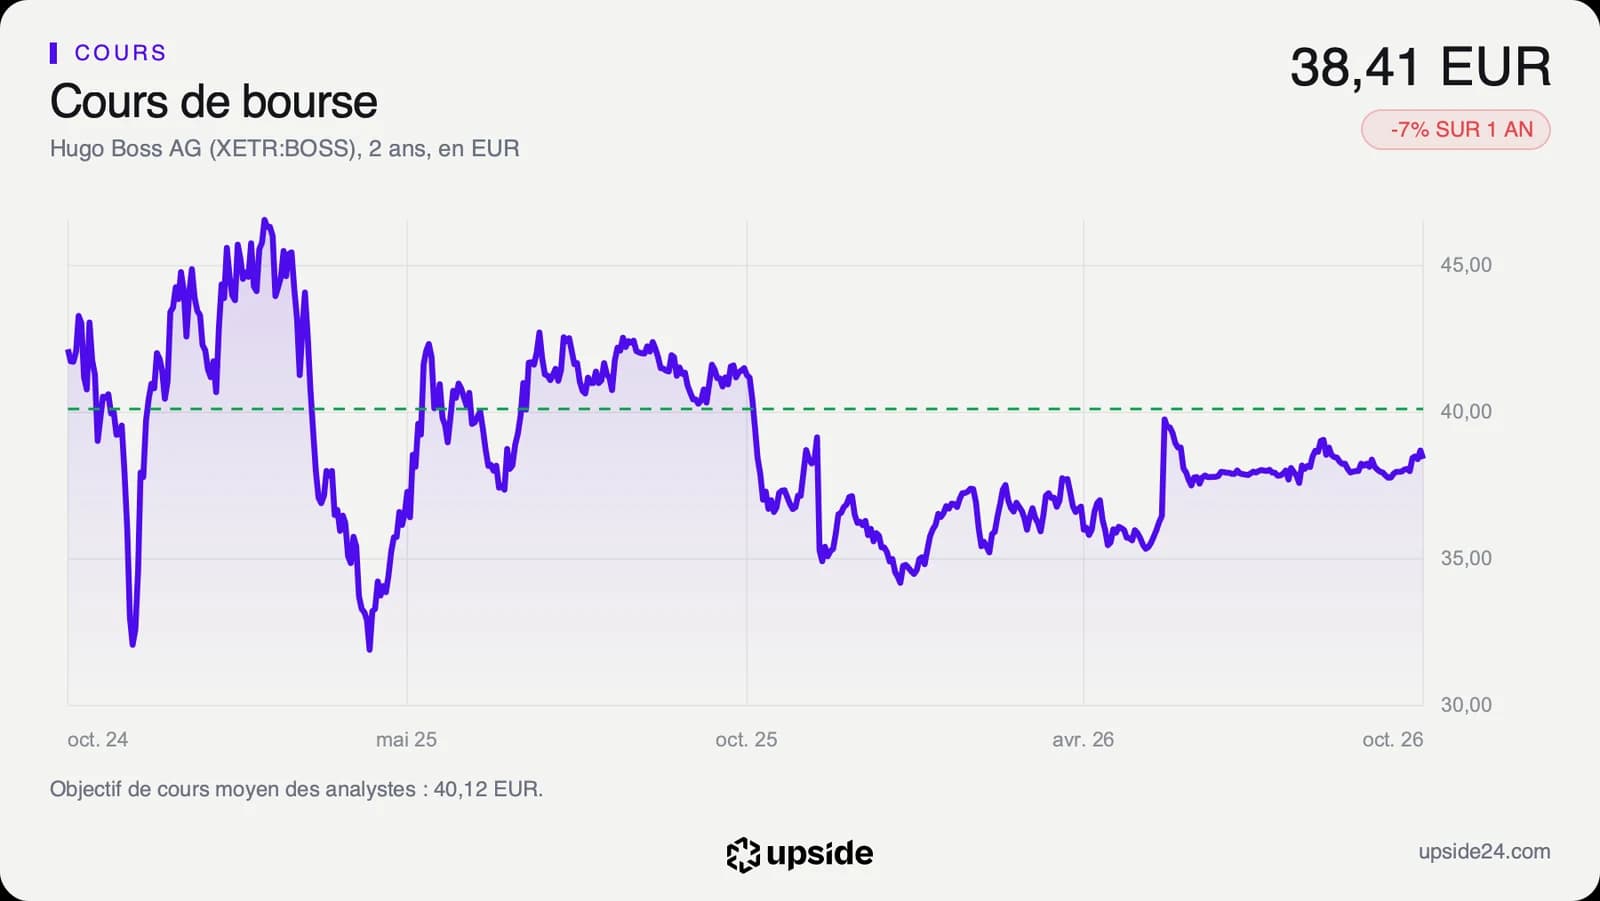
L'action Hugo Boss a clôturé vendredi 23 octobre à 38,41 euros à la Bourse de Francfort, en recul de 0,75% sur la séance où Frasers annonçait le franchissement du seuil. Elle se situe entre son plus bas des douze derniers mois, 33,85 euros, et son plus haut, 41,85 euros. Son plus haut de clôture, 41,60 euros, remonte au 20 octobre 2025.
Le parcours de l'année est resté collé à l'offre de juin. Le 11 juin, le titre a gagné 9,05% en une séance, à 39,76 euros, puis il a glissé vers 37,57 euros à la fin du mois. Il recule de 7,29% sur un an et progresse de 6,25% depuis le 1er janvier.
Sur les 13 analystes qui suivent la valeur, 3 sont positifs, 10 neutres et aucun n'est négatif. Leur objectif de cours moyen, environ 40 euros, ne dépasse le cours que de 4,44%, dans une fourchette de 36 à 50,5 euros. Ils parient sur un rebond du bénéfice par action d'environ 21% l'année suivante, après le creux attendu cette année. Sur les bénéfices attendus pour l'année, le titre se paie déjà 14,43 fois, un niveau proche de la médiane du sous-secteur à 13,87.
L'actionnaire de contrôle a payé environ 38 euros par action, les minoritaires peuvent vendre à 38,41 euros en Bourse, et les analystes ne voient guère plus haut tant que les ventes reculent. Au cours actuel, les titres qui restent entre les mains des autres actionnaires valent eux aussi environ 1,3 milliard d'euros, sans acheteur désigné pour les reprendre avec une prime.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 3 novembre. Ce sera la première sous le contrôle de Frasers. Les analystes y attendent un nouveau recul des ventes, d'environ 6% sur un an, et un bénéfice par action en baisse d'environ 25%. La politique de dividende et les choix d'investissement diront aussi comment le nouvel actionnaire de contrôle entend piloter le groupe. La dette nette, 766,23 millions d'euros, vaut déjà 1,07 fois l'excédent brut d'exploitation annuel, contre 0,07 fois pour la médiane du sous-secteur.
Tant que les ventes se stabilisent et que la trésorerie disponible reste proche de 431 millions d'euros, un titre payé 12,19 fois ses bénéfices offre plus que ce que suppose le cours, qui intègre un recul de ce flux d'environ 11% par an. La direction garde alors de quoi financer ses boutiques et ses marques sans alourdir une dette déjà supérieure à celle du secteur.
Si le trimestre confirme une baisse d'environ 25% du bénéfice par action et que le flux de trésorerie se normalise, le multiple remontera mécaniquement. Les minoritaires dépendraient alors des décisions d'un actionnaire qui contrôle plus de la moitié du capital, sans offre de sortie.