
Uniper (UN0), le fournisseur allemand de gaz et d'électricité sauvé par l'État en 2022, a reçu une offre non engageante du fonds Apollo, selon Reuters. Mais la Bourse le valorise déjà 19,33 Md EUR, dont 7,08 Md EUR de simple trésorerie.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Ce qui a été rapporté
Le fonds d'investissement américain Apollo a remis une offre non engageante pour Uniper, rapporte Reuters le 7 octobre en citant des sources proches du dossier. Il rejoint une liste déjà fournie, avec le groupe norvégien Equinor, la holding tchèque EPH de Daniel Kretinsky, le canadien Brookfield associé au fonds de pension CPPIB, et le tandem formé par le fonds KKR et l'électricien RWE. L'information n'est pas confirmée officiellement, et aucun montant n'a filtré.
Le calendrier, lui, est connu. Les offres non engageantes devaient être remises autour du 21 septembre, selon la Börsen-Zeitung, qui cite aussi le britannique Centrica parmi les intéressés. Une offre de ce type sert en général à entrer dans la phase suivante, celle de l'accès aux comptes détaillés, sans engager son auteur sur un prix.
Uniper, c'est l'un des grands fournisseurs de gaz de l'Allemagne. Le groupe de Düsseldorf importe et stocke du gaz naturel qu'il revend aux distributeurs locaux, aux industriels et aux centrales, et produit de l'électricité dans des barrages, des centrales nucléaires et des centrales au gaz.
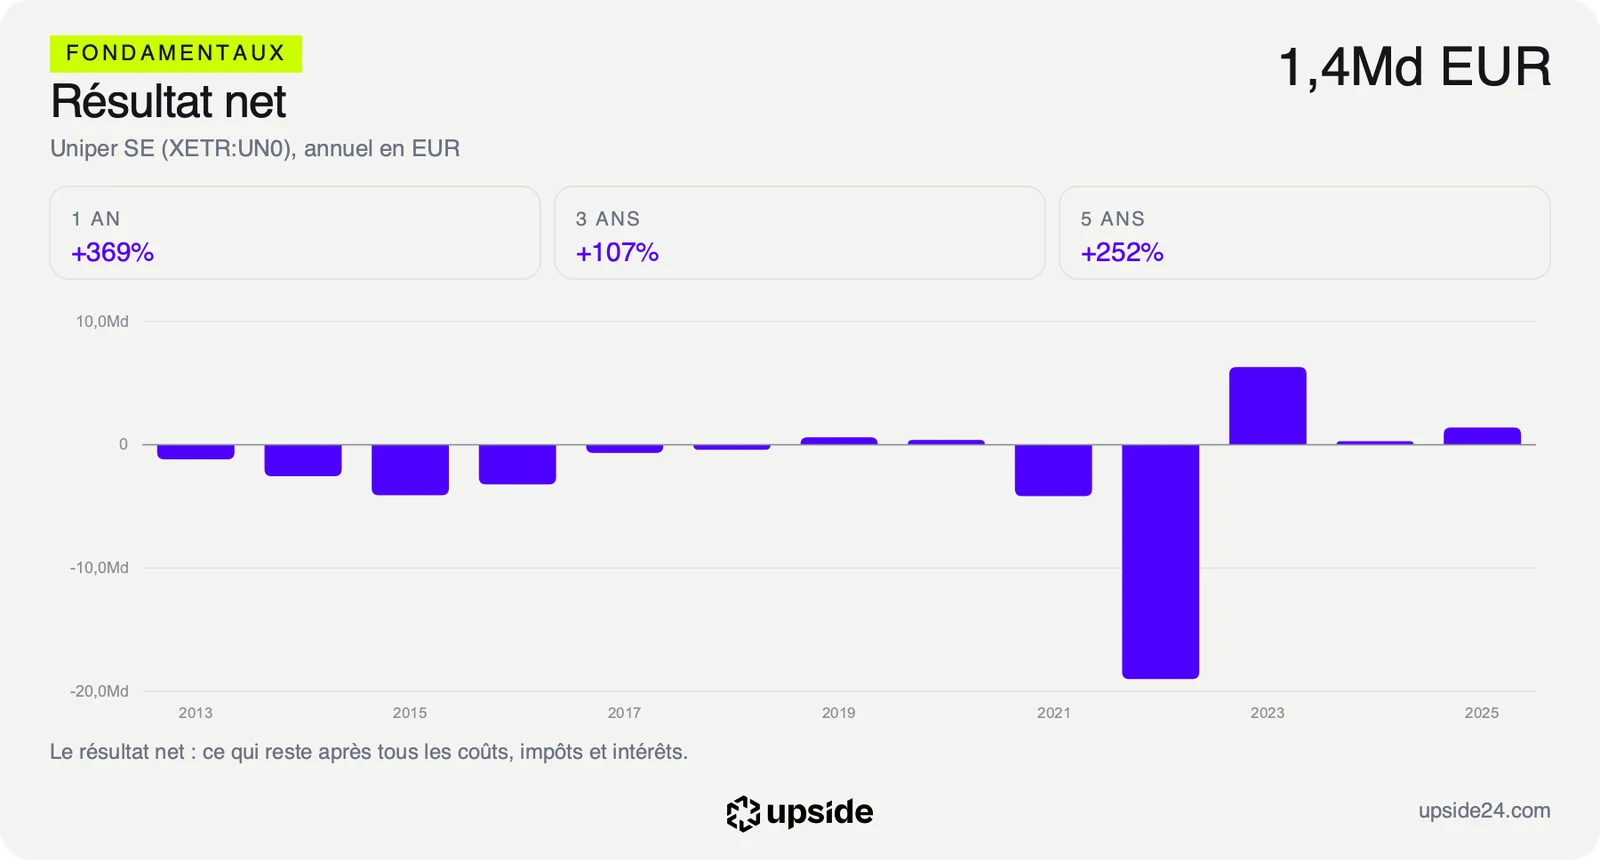
Berlin a pris le contrôle d'Uniper en 2022, quand la crise du gaz a plongé le groupe dans la détresse financière. Cette année-là, il a perdu 19 Md EUR. L'État détient aujourd'hui environ 99% du capital, selon la Börsen-Zeitung, et s'est engagé auprès de la Commission européenne à descendre à une minorité de blocage de 25% plus une action d'ici fin 2028. D'où le plafond de 74,12% du capital proposé aux repreneurs.
Au cours de Bourse, ce bloc pèserait environ 14 Md EUR. Les milieux financiers estiment pourtant la valeur du groupe à 13,5 Md EUR, toujours selon la Börsen-Zeitung, bien en dessous de sa capitalisation de 19,33 Md EUR. L'écart tient en partie à la mécanique de cotation, puisque seul environ 1% des actions circule en Bourse. Un cours formé sur si peu de titres dit ce que paient quelques acheteurs, pas ce que paierait un repreneur du groupe entier.
Ce que le prix incorpore déjà
Une offre de rachat ne modifie pas les comptes d'Uniper, elle modifie le prix auquel quelqu'un est prêt à les reprendre. La question devient donc ce que l'acheteur paierait, et ce qu'il recevrait en échange.
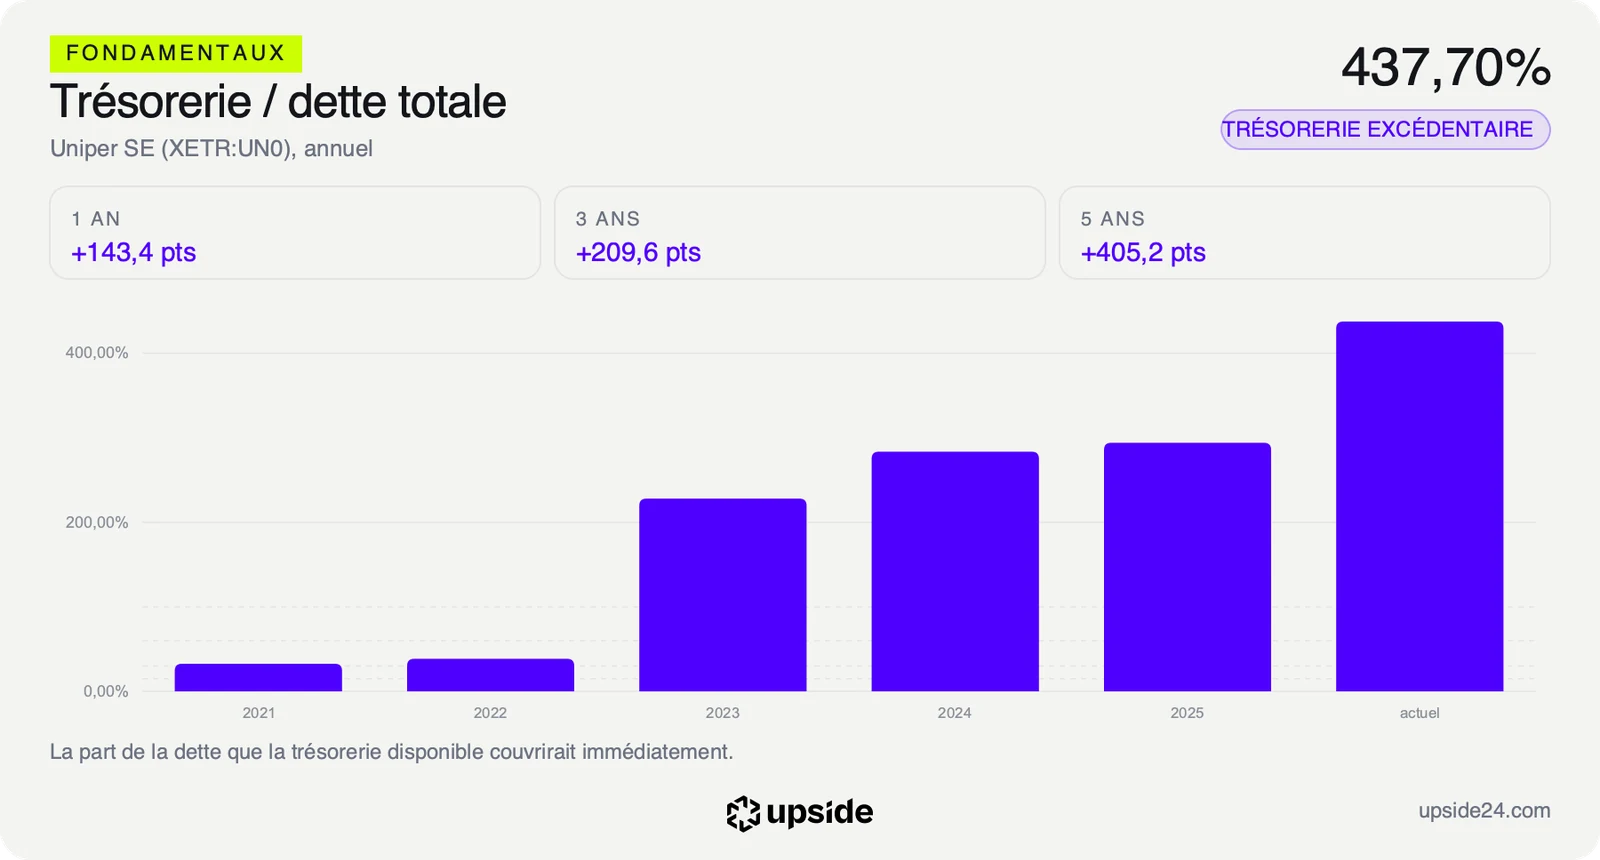
Il recevrait d'abord de l'argent. Uniper dispose de 7,08 Md EUR de trésorerie pour 1,62 Md EUR de dette, une trésorerie qui couvre 437,70% de ses dettes. Retirée de la capitalisation de 19,33 Md EUR, cette trésorerie nette ramène la valeur d'entreprise, le prix de l'activité seule, à 13,87 Md EUR. C'est presque exactement l'estimation de 13,5 Md EUR qui circule dans les milieux financiers.
Il achèterait ensuite des bénéfices en recul. Sur les douze derniers mois, l'action se paie 11,38 fois ses bénéfices, contre 14,74 fois pour la médiane des 87 producteurs indépendants d'électricité et négociants en énergie de son sous-secteur. Mais les trois analystes qui suivent la valeur attendent un bénéfice par action d'environ 1,4 euro en 2026, contre 4,05 euros sur douze mois. Sur ce bénéfice attendu, le multiple grimpe à 34,59 fois, plus du double des 15,62 fois de la médiane. Un acheteur paie donc près de 35 années du bénéfice attendu cette année, quand un concurrent moyen se paie moins de 16 années.
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, atteint 805 M EUR sur douze mois. Rapporté à la capitalisation, il rend 4,17%, soit un peu plus de 4 euros par an pour 100 euros investis, contre 5,90% pour la médiane du sous-secteur. Ce flux reste instable, puisqu'il était négatif de 1,59 Md EUR sur l'exercice 2025.
Faute d'un free cash flow assez régulier pour en tirer la croissance que le cours suppose, la référence la plus solide reste l'histoire du titre. Le PER glissant se situe au 54e centile de ses cinq dernières années, c'est-à-dire plus cher que 54% du temps sur la période, au milieu de sa fourchette habituelle. La fiche d'Uniper compare ces multiples à ceux de ses pairs, ligne par ligne.
Ce que le marché en fait déjà
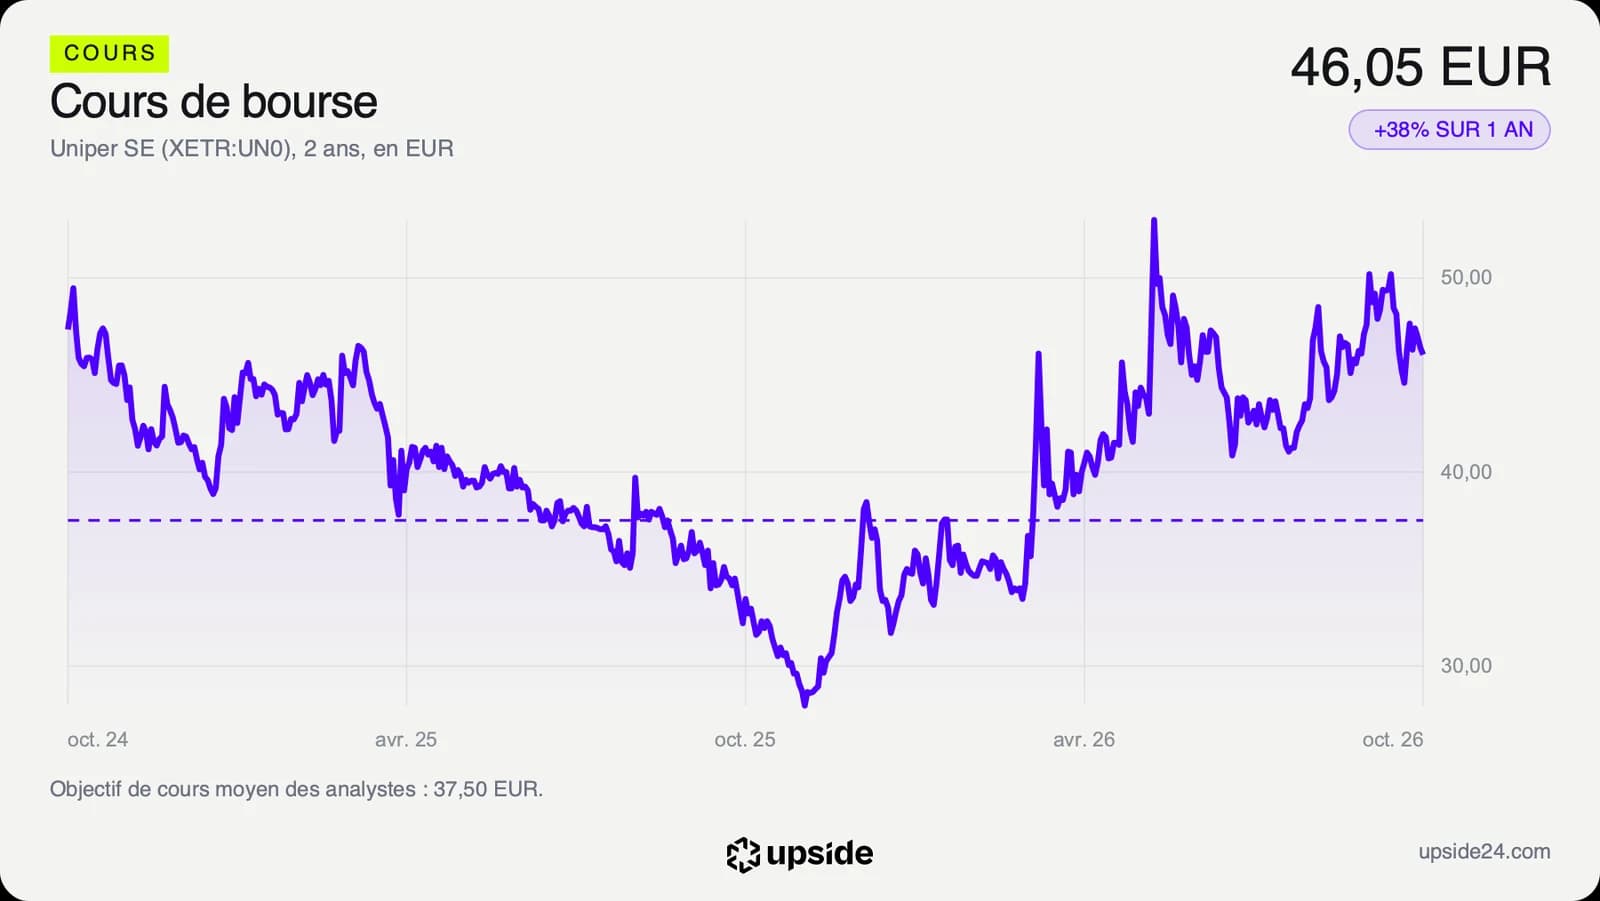
L'action Uniper a terminé la séance du mercredi 7 octobre à 46,05 euros, en repli de 0,75%. Elle a pris 38,29% en un an et évolue 18,06% sous son plus haut des douze derniers mois, à 56,20 euros, loin au-dessus de son plus bas de 27,30 euros. Le cours se tient 10,31% au-dessus de sa moyenne des 200 dernières séances, signe d'une tendance de fond toujours orientée à la hausse.
La nouvelle n'a pas déplacé le titre. La cession est connue depuis le lancement du processus, en mai, et plusieurs candidats avaient déjà été cités avant Apollo. Le marché ne découvre pas un acheteur, il en compte un de plus.
Le titre est aussi très peu suivi. Seuls 3 analystes publient des estimations, trop peu pour former un consensus fiable. Le prix se forme donc entre une poignée d'investisseurs, sur une très petite fraction du capital.
C'est là que tient la divergence du dossier. Avec environ 1% des actions en circulation, chaque ordre pèse sur le cours, et la capitalisation de 19,33 Md EUR applique ce prix à des titres presque tous détenus par l'État. Le repreneur, lui, négociera avec Berlin, de gré à gré, sur la valeur du groupe et non sur le dernier cours de Bourse.
En attendant, l'actionnaire touche un dividende de 0,72 euro par action, versé en mai, soit un rendement de 1,56%, deux fois moins que les 3,00% de la médiane du sous-secteur.
Le point de bascule
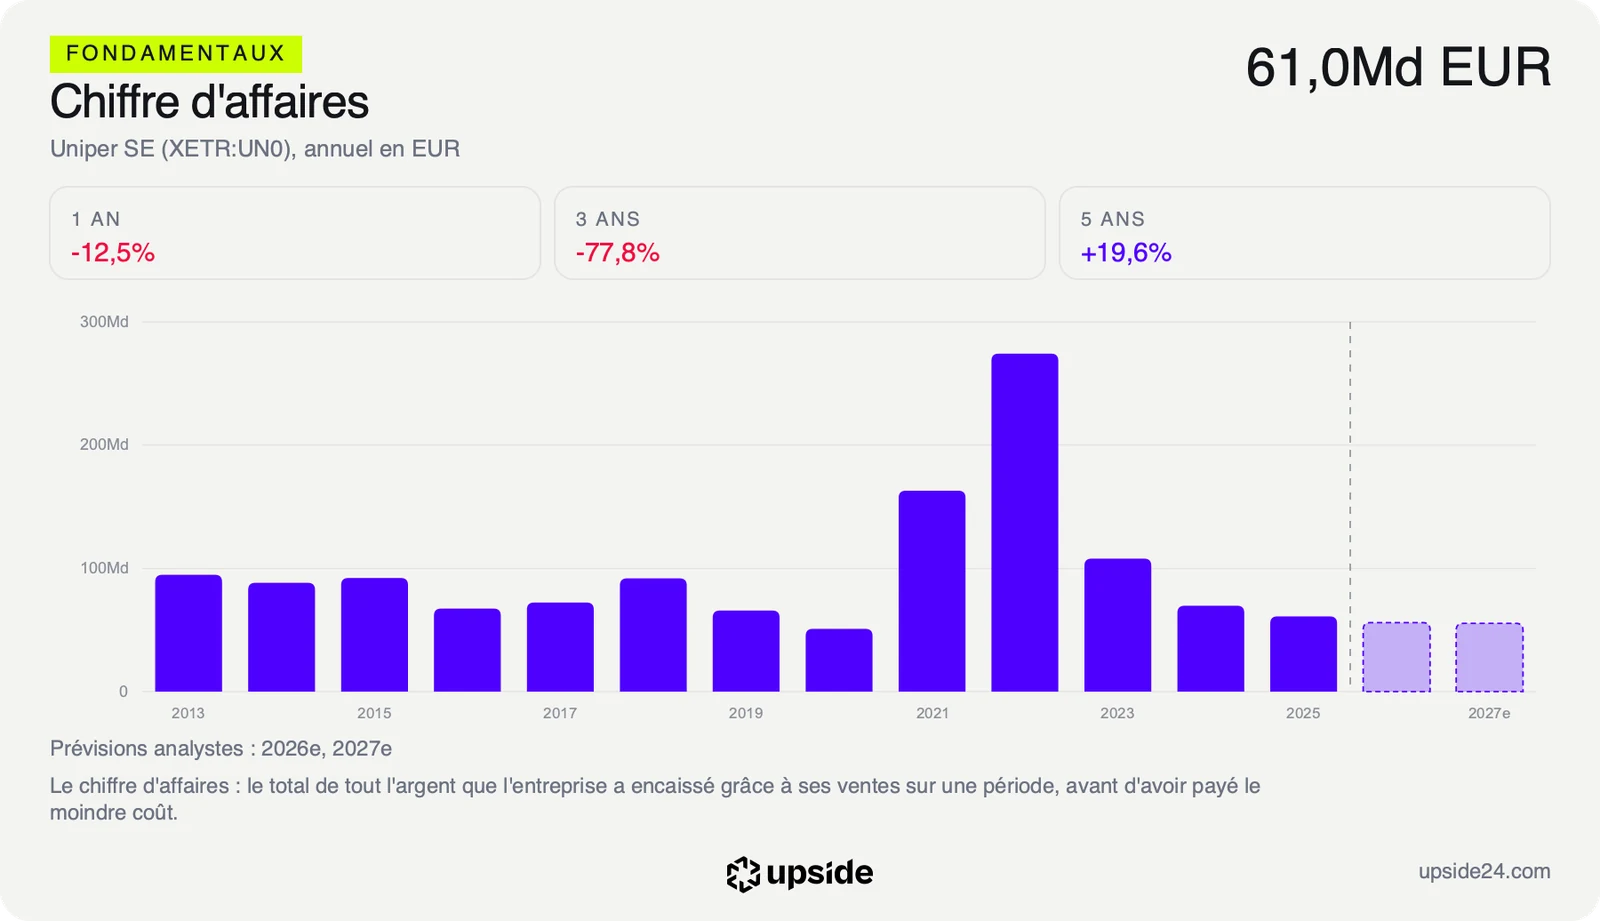
Deux calendriers se croisent. Uniper publie ses comptes des neuf premiers mois le 10 novembre 2026, et l'indicateur à suivre est le bénéfice, que les analystes voient passer d'environ 4 euros par action sur douze mois à environ 1,4 euro sur l'année. En parallèle, Berlin doit trier les offres non engageantes et ouvrir la phase des offres fermes, sans date publique à ce stade. Le recul du bénéfice n'a rien d'une surprise, puisque les mêmes analystes attendent aussi un chiffre d'affaires en baisse d'environ 8% cette année.
Dans le scénario favorable, plusieurs candidats restent en lice et les offres fermes valorisent le groupe près de sa capitalisation de 19,33 Md EUR. La trésorerie de 7,08 Md EUR servirait de matelas au repreneur, et le cours de Bourse trouverait un appui concret.
Dans le scénario défavorable, les offres se rapprochent de l'estimation de 13,5 Md EUR, proche de la valeur d'entreprise, et les comptes du 10 novembre confirment la baisse du bénéfice. Le cours n'aurait plus d'autre appui que ses quelques acheteurs.
**Tant qu'**aucune offre ferme n'est chiffrée, la capitalisation de 19,33 Md EUR reste un prix de Bourse fixé sur environ 1% du capital. Si les offres fermes se fixent près de 13,5 Md EUR, l'écart de près de 6 Md EUR avec la Bourse devient le vrai sujet du dossier.
Les données, en clair
- Capitalisation : le prix de l'ensemble des actions au cours de Bourse. Uniper : 19,33 Md EUR au 7 octobre 2026 (syndicate).
- Trésorerie et dette : l'argent disponible face aux sommes empruntées. Uniper : 7,08 Md EUR de trésorerie pour 1,62 Md EUR de dette, une couverture de 437,70% (syndicate, 7 octobre 2026).
- Valeur d'entreprise : la capitalisation, moins la trésorerie, plus la dette, soit le prix de l'activité seule. Uniper : 13,87 Md EUR au 7 octobre 2026.
- PER glissant : le cours divisé par le bénéfice par action des douze derniers mois. Uniper : 11,38 fois, contre 14,74 pour la médiane de son sous-secteur (87 sociétés).
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Uniper : 34,59 fois, contre 15,62 pour la médiane de son sous-secteur, au 7 octobre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Uniper : 4,05 euros sur douze mois, environ 1,4 euro attendu en 2026 par 3 analystes (Capital IQ).
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés, celui qui peut financer dividendes et désendettement. Uniper : 805 M EUR sur douze mois, après -1,59 Md EUR en 2025.
- Rendement du free cash flow : le free cash flow rapporté à la capitalisation. Uniper : 4,17%, contre 5,90% pour la médiane du sous-secteur.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Uniper : 54e centile, plus cher que 54% du temps sur cinq ans.
- Rendement du dividende : le dividende annuel rapporté au cours. Uniper : 0,72 euro par action, soit 1,56%, contre 3,00% pour la médiane du sous-secteur.
- Flottant : la part des actions qui s'échange réellement en Bourse. Uniper : environ 1%, l'État détenant environ 99% du capital (Börsen-Zeitung, 29 septembre 2026).