
Cerebras Systems (CBRS), le fabricant américain de puces pour l'intelligence artificielle, a rebondi de 9,10% lundi après que Sam Altman, le patron d'OpenAI, l'a qualifié de « partenaire proche ». Mais le message ne dit rien de la place que Nvidia a prise chez son premier client.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Avantage concurrentiel, qualité de la demande |
Un message pour éteindre un doute
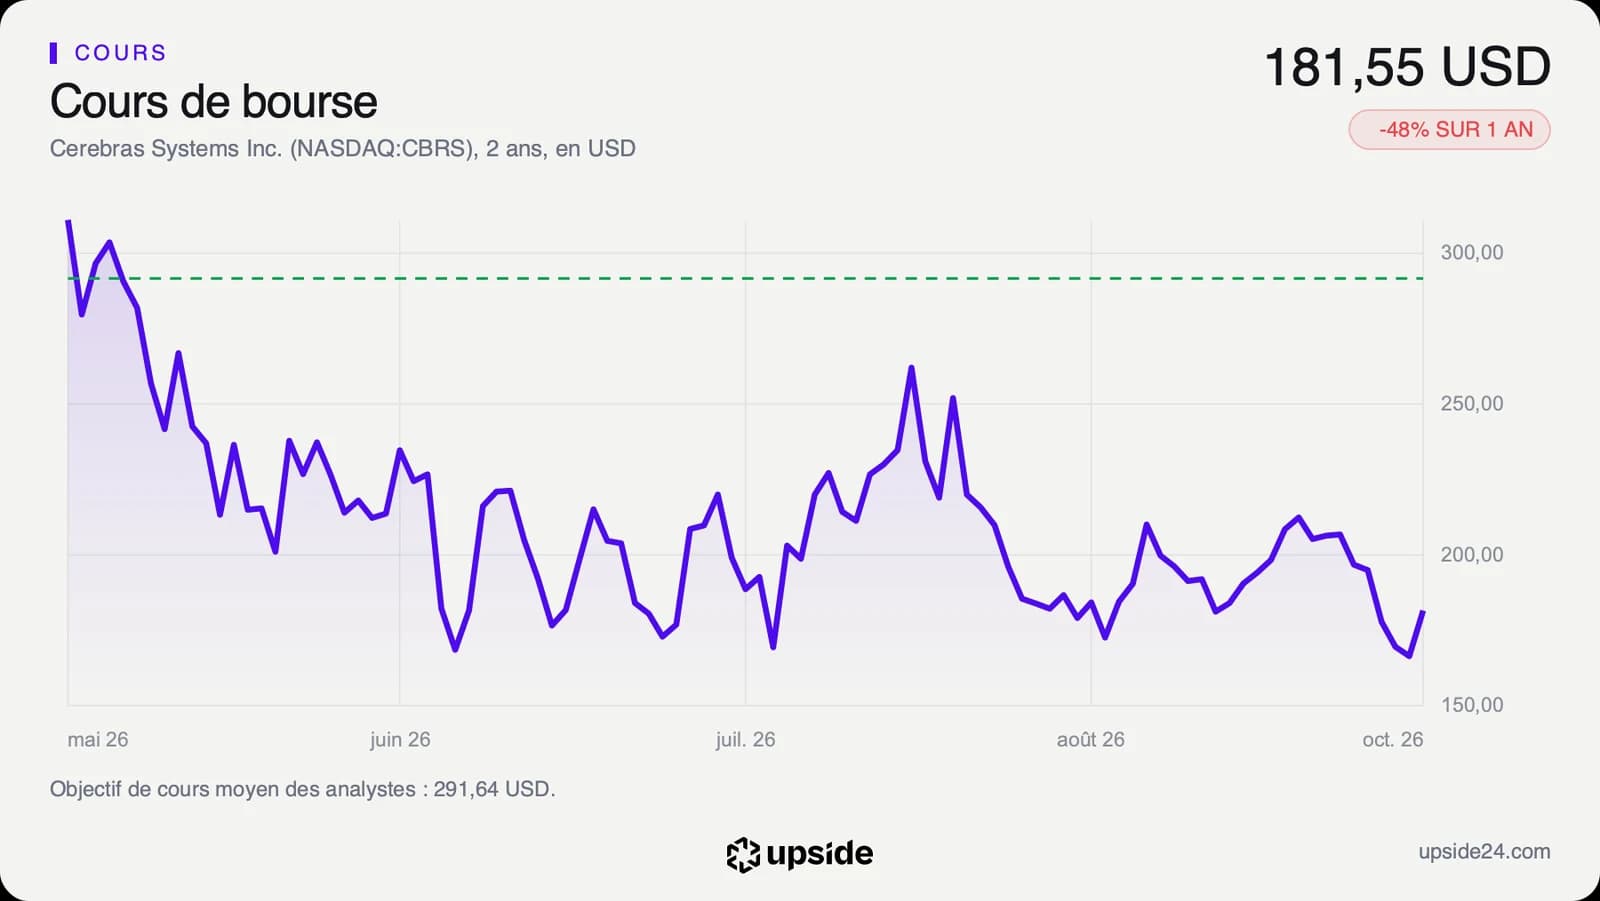
Le mardi 29 septembre, le cabinet d'analyse SemiAnalysis a rapporté que le mode « Ultrafast » de GPT-6.1 Sol, la version la plus rapide du nouveau modèle d'OpenAI, tournait sur des processeurs graphiques de Nvidia, et non sur les puces de Cerebras. Le coup a porté là où il fait mal : la vitesse est précisément l'argument commercial de Cerebras. L'action est passée de 206,75 dollars le 25 septembre à 166,43 dollars le vendredi 2 octobre, soit 19,5% de baisse en une semaine et sa plus basse clôture depuis l'introduction en Bourse de mai.
Cerebras fabrique des ordinateurs pour l'intelligence artificielle construits autour d'une puce unique, gravée sur une galette de silicium entière, là où ses concurrents découpent cette galette en dizaines de processeurs. Elle vend ces machines et loue aussi leur puissance de calcul à distance, à des clients comme OpenAI.
Le vendredi soir, Sam Altman a répondu sur X : « Il y a des spéculations sur notre partenariat avec Cerebras. Cerebras est un partenaire proche, et nous travaillons en profondeur à repousser les limites de la vitesse. » Le titre a gagné 6,3% avant l'ouverture lundi, vers 177 dollars, rapporte CNBC, puis a clôturé à 181,57 dollars, en hausse de 9,10%.
Le message a ses limites. Il ne mentionne ni le mode Ultrafast, ni l'accord signé en janvier, que CNBC évaluait alors à plus de 10 milliards de dollars pour 750 mégawatts de systèmes déployés jusqu'en 2028. Ce contrat représente près de quinze fois le chiffre d'affaires des douze derniers mois de Cerebras, 680,67 millions de dollars : c'est lui qui donne sa taille au dossier, et Sam Altman ne l'a ni confirmé ni remis en cause.
Ce que le prix incorpore déjà
Ce qui se joue ici, c'est la position de Cerebras face à Nvidia chez un client qui pèse sur toute la trajectoire de la société. Les analystes attendent un chiffre d'affaires d'environ 2,95 milliards de dollars sur l'exercice 2027, contre 680,67 millions sur les douze derniers mois : plus de quatre fois plus d'ici la fin de 2027. Une telle marche ne se construit pas avec des petits clients. Elle suppose que les capacités commandées par OpenAI arrivent bien chez Cerebras.
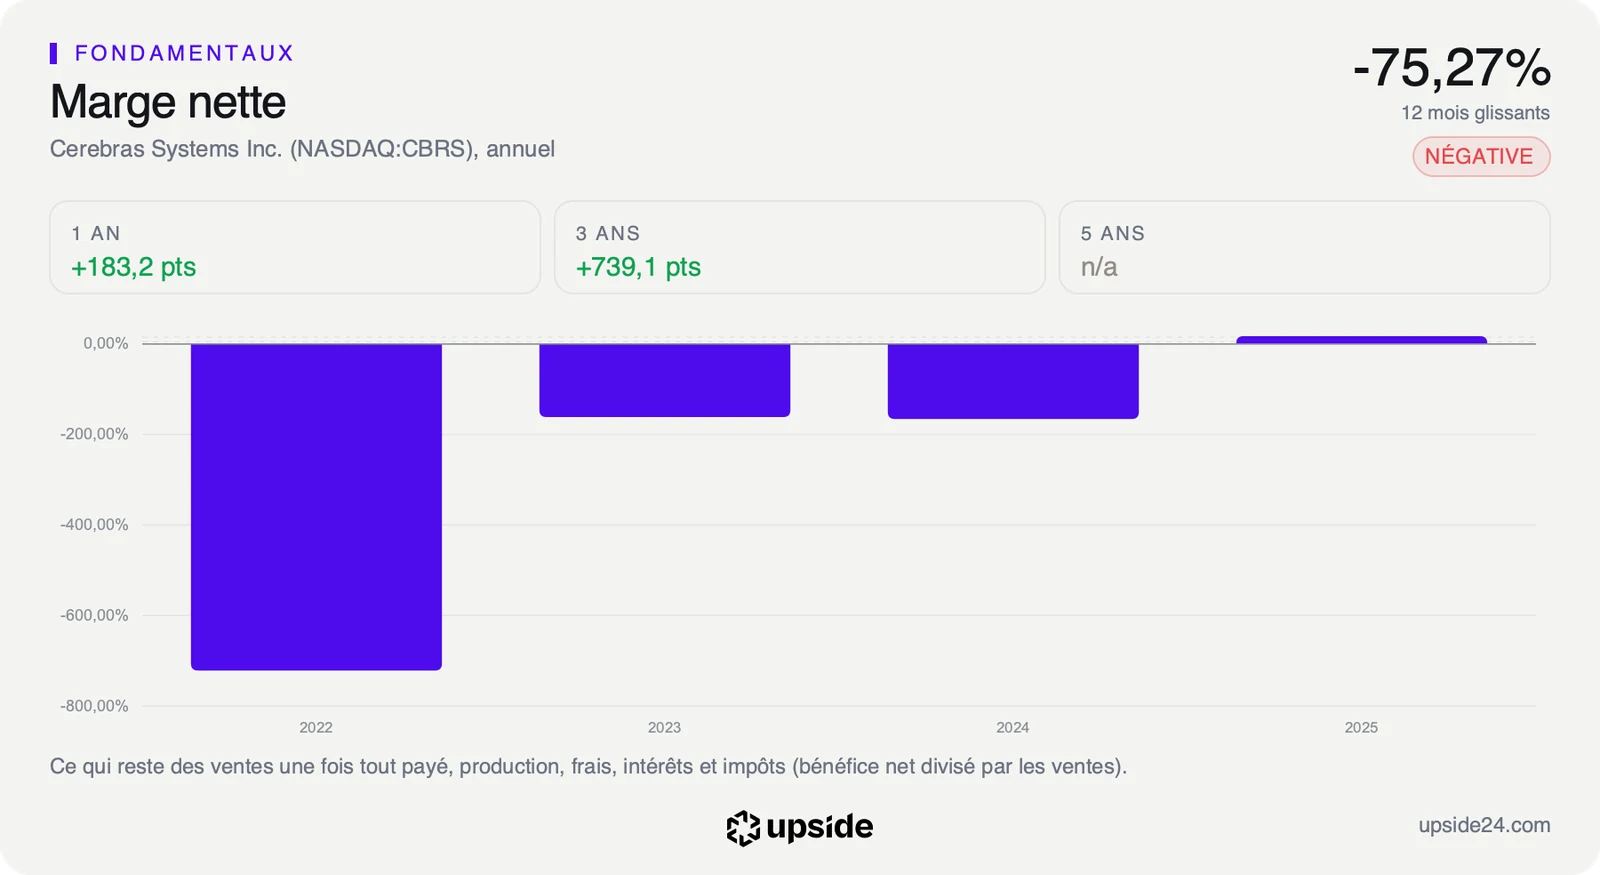
L'avantage technique se lit dans une ligne des comptes. Sur 100 dollars de ventes, il reste 39 dollars à Cerebras une fois ses machines fabriquées : c'est la marge brute, 39,00%, contre 29,30% pour la médiane des 407 sociétés de semi-conducteurs. Le client paie la vitesse plus cher que la moyenne du secteur. Mais une fois les salaires et la recherche payés, la marge nette ressort à -75,27% sur douze mois, contre 8,04% pour cette même médiane : la société perd encore de l'argent sur chaque dollar vendu.
Le marché, lui, paie déjà la réussite. L'action se paie 142,54 fois les bénéfices attendus, contre 29,19 fois pour la médiane des semi-conducteurs : près de cinq fois le prix moyen du secteur pour un dollar de bénéfice futur. Ce multiple ne repose pas sur les bénéfices d'aujourd'hui, qui n'existent pas, mais sur ceux que la marche vers OpenAI doit produire.
Le calcul habituel, qui consiste à déduire du cours la croissance que le marché suppose pour le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, ne s'applique pas ici : ce flux est négatif, à -905 millions de dollars sur douze mois. L'historique de cotation, ouvert en mai, est aussi trop court pour comparer le titre à sa propre histoire. Sans flux positifs ni historique, le prix ne s'ancre que sur une promesse de croissance, et c'est exactement ce qui le rend si sensible à une phrase de Sam Altman. La comparaison avec les 407 sociétés du secteur dit ce que la société devra livrer pour justifier ce prix.
Ce que le marché en fait déjà
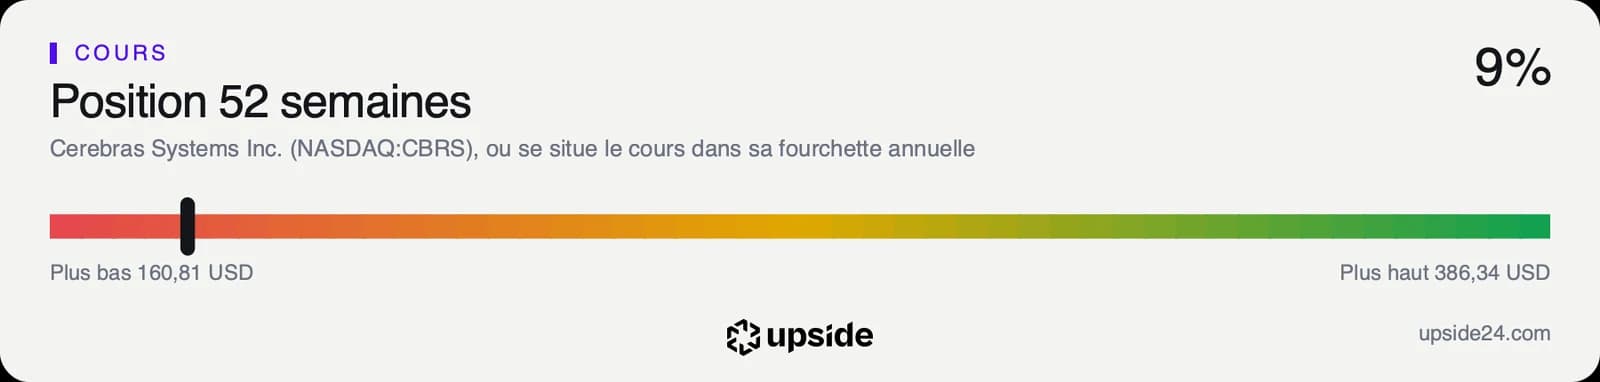
À 181,57 dollars à la clôture du lundi 5 octobre, Cerebras cote sous son prix d'introduction de 185 dollars. Le premier jour de cotation, le 14 mai, l'action avait touché 386,34 dollars : elle en reste 53,01% en dessous. La valeur en Bourse s'établit à 40,64 milliards de dollars, contre environ 95 milliards au moment de l'introduction, selon CNBC. Entre son plus bas de 160,81 dollars, touché fin juin, et son plus haut du premier jour, le titre se situe dans les 10% les plus bas de sa fourchette : le rebond de lundi part du fond, pas d'un niveau de confort.
Le rebond de lundi n'efface qu'un peu plus du tiers de la baisse de la semaine précédente. Le titre évolue encore 9,54% sous sa moyenne des cinquante dernières séances : la séance a rassuré, sans inverser la pente des derniers jours.
Une autre pression s'ajoute, sans lien avec Nvidia. Les actionnaires d'avant l'introduction en Bourse retrouvent le droit de vendre par vagues : environ 19,4 millions d'actions ont été libérées le 30 septembre, et deux vagues de même taille suivent les 14 et 28 octobre. Chacune représente près de 9% des actions en circulation, une offre supplémentaire qui pèse mécaniquement sur le cours.
Les analystes, eux, n'ont pas bougé. Les 11 qui suivent la valeur sont tous positifs, et le nombre des plus enthousiastes est passé de 3 à 8 en un mois. Leur objectif moyen s'établit à environ 292 dollars, soit un potentiel d'environ 61%, avec des cibles allant de 209 à 330 dollars. Un consensus aussi unanime sur une société encore déficitaire dit surtout une chose : tous parient sur la même marche de croissance.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, estimée autour du 12 novembre. Le consensus attend un chiffre d'affaires d'environ 215 millions de dollars, à peine plus que les 209,87 millions du deuxième trimestre, et c'est la direction qui devra dire où en sont les capacités promises à OpenAI.
Le scénario favorable : Cerebras confirme que le déploiement chez OpenAI suit son calendrier, et les ventes accélèrent nettement au-delà du consensus. La marche vers environ 2,95 milliards de dollars en 2027 redevient crédible, et le multiple de 142,54 fois retrouve un appui.
Le scénario défavorable : les ventes restent proches du niveau du deuxième trimestre, et la direction ne chiffre pas la montée en charge chez OpenAI. Le doute ouvert par le mode Ultrafast devient alors un doute sur la marche de 2027, au moment même où la dernière vague d'actions libérées arrive sur le marché.
Tant que le chiffre d'affaires trimestriel dépasse nettement les 209,87 millions de dollars du deuxième trimestre, le message de Sam Altman reste un soutien. Si il stagne sous ce niveau, la phrase aura surtout rassuré pour une séance.
Les données, en clair
- Mode Ultrafast : la version la plus rapide de GPT-6.1 Sol, le modèle d'OpenAI. Selon SemiAnalysis, elle tourne sur des processeurs graphiques de Nvidia, information rapportée le 29 septembre 2026.
- Chiffre d'affaires : le total des ventes sur une période. Cerebras : 680,67 millions de dollars sur douze mois ; 209,87 millions au deuxième trimestre 2026 ; +74,32% sur un an au dernier trimestre clos, contre +21,71% pour la médiane des semi-conducteurs.
- Marge brute : ce qui reste des ventes une fois payé le coût de fabrication. Cerebras : 39,00%, contre 29,30% pour la médiane des semi-conducteurs, 407 sociétés, au 6 octobre 2026.
- Marge nette : ce qui reste des ventes une fois toutes les charges payées. Cerebras : -75,27% sur douze mois, contre 8,04% pour la médiane du secteur.
- PER anticipé : le cours divisé par le bénéfice par action attendu. Cerebras : 142,54 fois, contre 29,19 fois pour la médiane des semi-conducteurs, au 6 octobre 2026.
- Free cash flow : l'argent qui reste à l'entreprise une fois ses dépenses et ses investissements payés. Cerebras : -905 millions de dollars sur douze mois.
- Levée du lockup : la fin de la période pendant laquelle les actionnaires d'avant l'introduction en Bourse n'ont pas le droit de vendre. Cerebras : environ 19,4 millions d'actions par vague, les 30 septembre, 14 et 28 octobre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Cerebras : 291,64 dollars pour 11 analystes, de 209 à 330 dollars.