
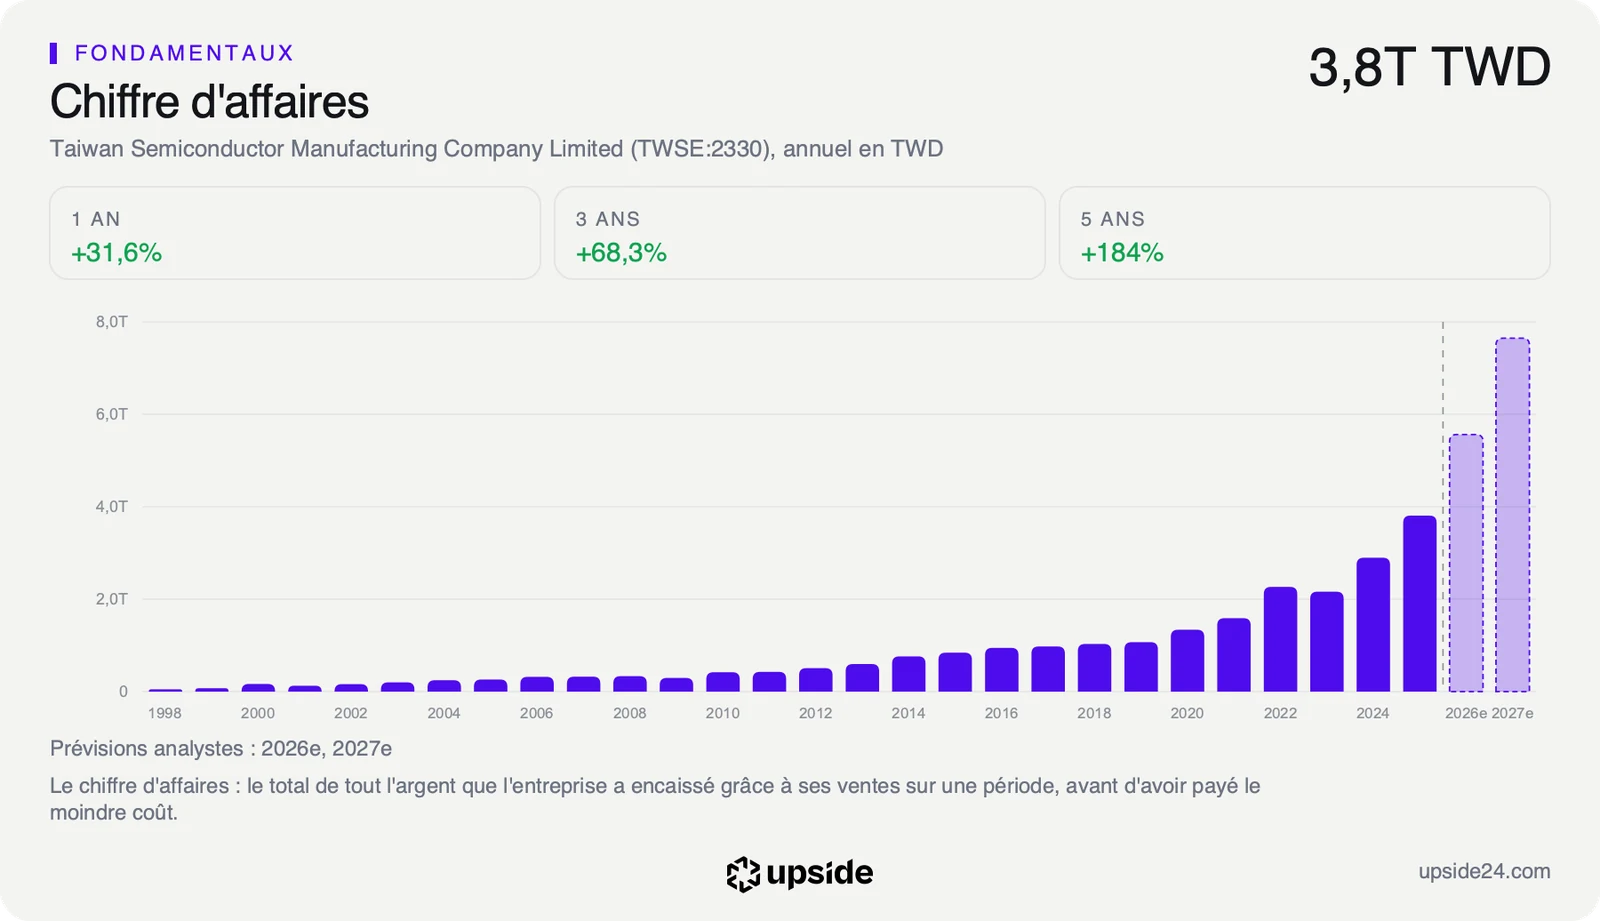
TSMC (2330), le fabricant taïwanais qui grave les puces conçues par d'autres, vise désormais une croissance d'environ 44% de son chiffre d'affaires en 2026, contre un peu plus de 40% annoncés en juillet. Mais son action a reculé de 7,14% depuis son plus haut du 6 octobre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Une prévision relevée pour la deuxième fois de l'année
Lors de la présentation de ses comptes du troisième trimestre, le 15 octobre, le président-directeur général C.C. Wei a annoncé que TSMC attend désormais une croissance d'environ 44% de ses ventes en 2026, mesurée en dollars. En juillet, le groupe visait un peu plus de 40%, et auparavant plus de 30%. Le site américain The Motley Fool a repris ce relèvement le 19 octobre, en le reliant à la demande de puces pour l'intelligence artificielle.
TSMC publie ses comptes en dollars taïwanais mais fixe ses prévisions en dollars américains. Pour le prochain trimestre, la direction retient une hypothèse de 31,8 dollars taïwanais pour un dollar.
TSMC fabrique les puces que d'autres entreprises conçoivent, celles des smartphones, des voitures et des serveurs qui font tourner l'intelligence artificielle.
Pour le quatrième trimestre, la direction vise un chiffre d'affaires de 52,3 à 54,3 milliards de dollars, en hausse de 14% sur le trimestre précédent au milieu de la fourchette. Ce seul trimestre pèserait plus du tiers des 152,15 milliards de dollars de ventes réalisés sur les douze derniers mois. Le troisième trimestre avait déjà atteint 46,7 milliards, au-dessus de la fourchette de 44,6 à 45,8 milliards que le groupe s'était fixée.
La marge brute, la part des ventes qui reste une fois la production payée, est passée à 66,4% au troisième trimestre, en recul de 1,3 point. La direction la vise entre 65% et 67% pour le trimestre suivant. La marge opérationnelle, ce qui reste après les frais de recherche et de structure, a atteint 58,7% et doit se situer entre 56,5% et 58,5%. La direction maintient ses investissements de l'année entre 60 et 64 milliards de dollars.
Interrogé sur la croissance des accélérateurs d'intelligence artificielle, que le groupe estimait à plus de 50% par an de 2024 à 2029, C.C. Wei a répondu qu'elle serait « probablement plus élevée ». Il n'a donné aucun nouveau chiffre.
Ce que le prix incorpore déjà
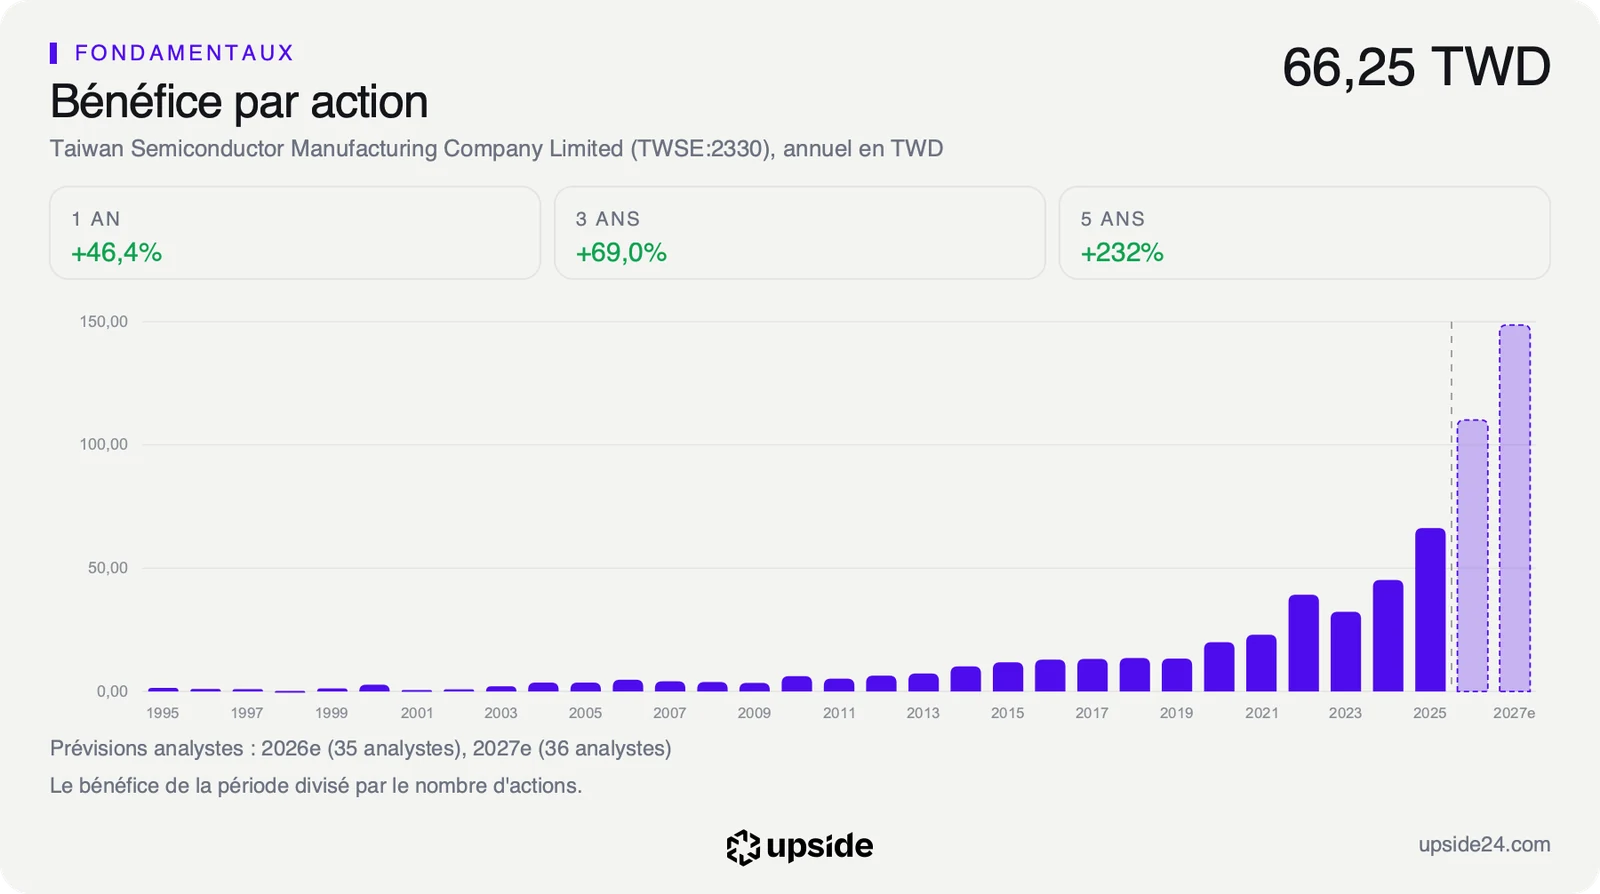
Une prévision relevée agit d'abord sur les bénéfices attendus par les analystes. Ce sont eux qui servent de base au prix de l'action.
Les 36 analystes qui chiffrent l'année prochaine attendent un bénéfice par action d'environ 149 dollars taïwanais en 2027, après environ 110 cette année. Leurs estimations pour 2027 vont d'environ 127 à 167 dollars taïwanais. Cette fourchette mesure le degré d'accord des analystes sur l'année prochaine, quand la croissance du groupe reste très rapide.
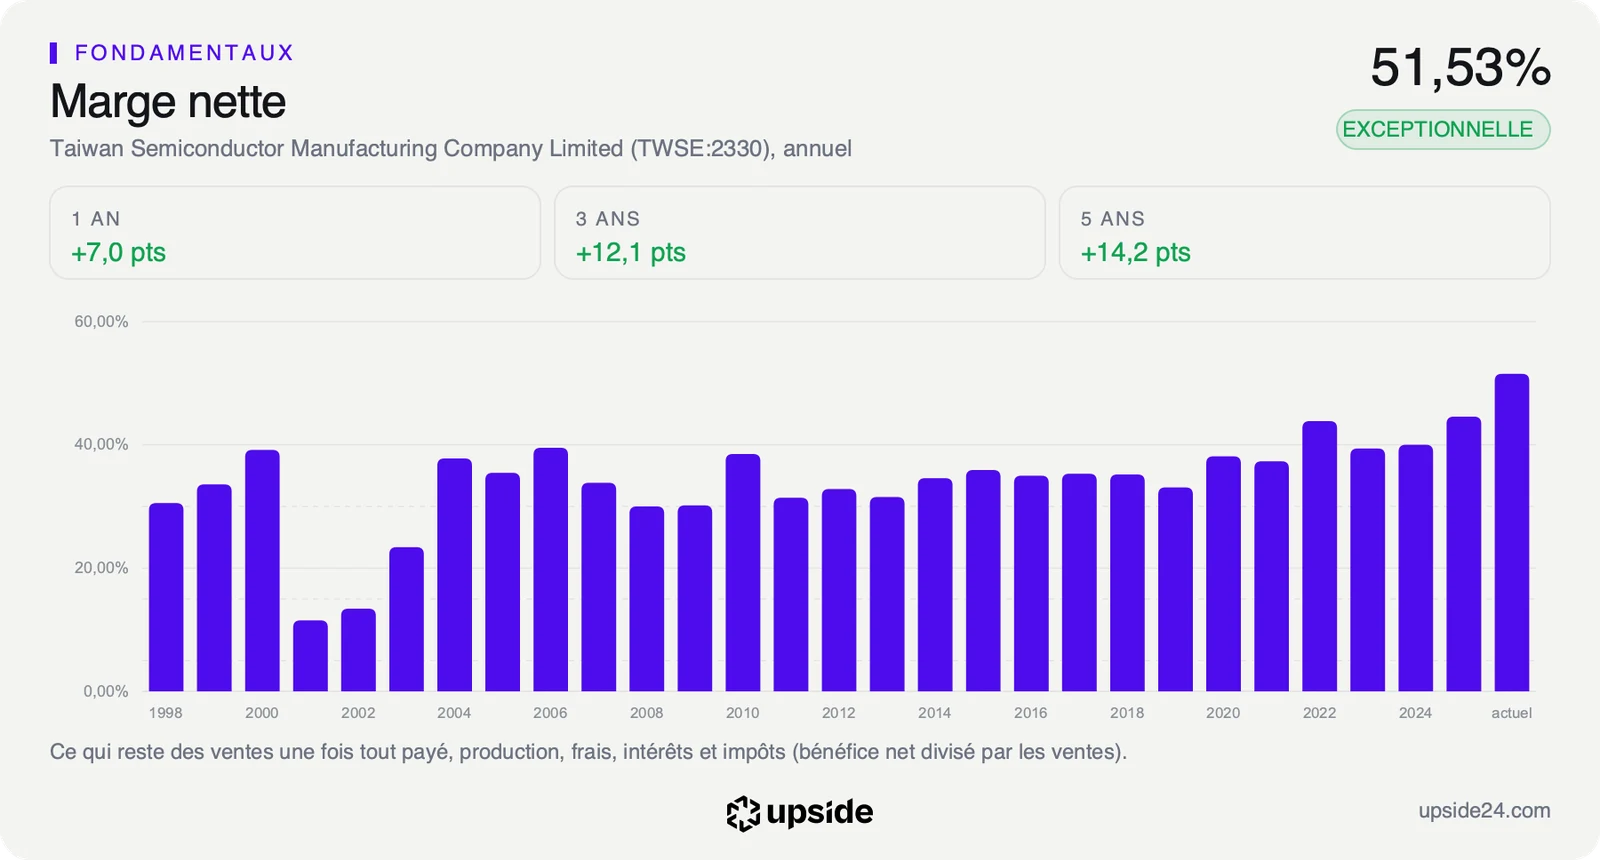
Sur les bénéfices attendus cette année, l'action se paie 21,60 fois, contre 25,32 pour la médiane des 395 sociétés de semi-conducteurs de son sous-secteur. Un acheteur de TSMC paie donc moins cher chaque dollar de bénéfice que pour le fabricant de puces moyen. Le groupe conserve pourtant 51,53% de ses ventes en bénéfice net, quand la médiane de ses concurrents n'en garde que 8,12%.
Face à sa propre histoire, l'action se situe en revanche dans les 10% les plus chers de ses cinq dernières années, rapportée à ses bénéfices déjà publiés. Le cours a monté plus vite que les comptes depuis le début de l'année.
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, donne la dernière lecture. Le calcul part du cours et remonte à la croissance de cette trésorerie qu'un acheteur retient sans le dire. Au cours actuel, le prix suppose qu'elle progresse d'environ 14,6% par an pendant dix ans.
C'est moins que le rythme des cinq dernières années, où le chiffre d'affaires a progressé de 23,25% par an. Le relèvement de la prévision 2026 rend cette hypothèse plus facile à tenir sur les premières années. La comparaison de TSMC avec les 395 sociétés de son sous-secteur détaille cet écart entre valorisation, rentabilité et croissance.
Une prévision en hausse, un cours en baisse
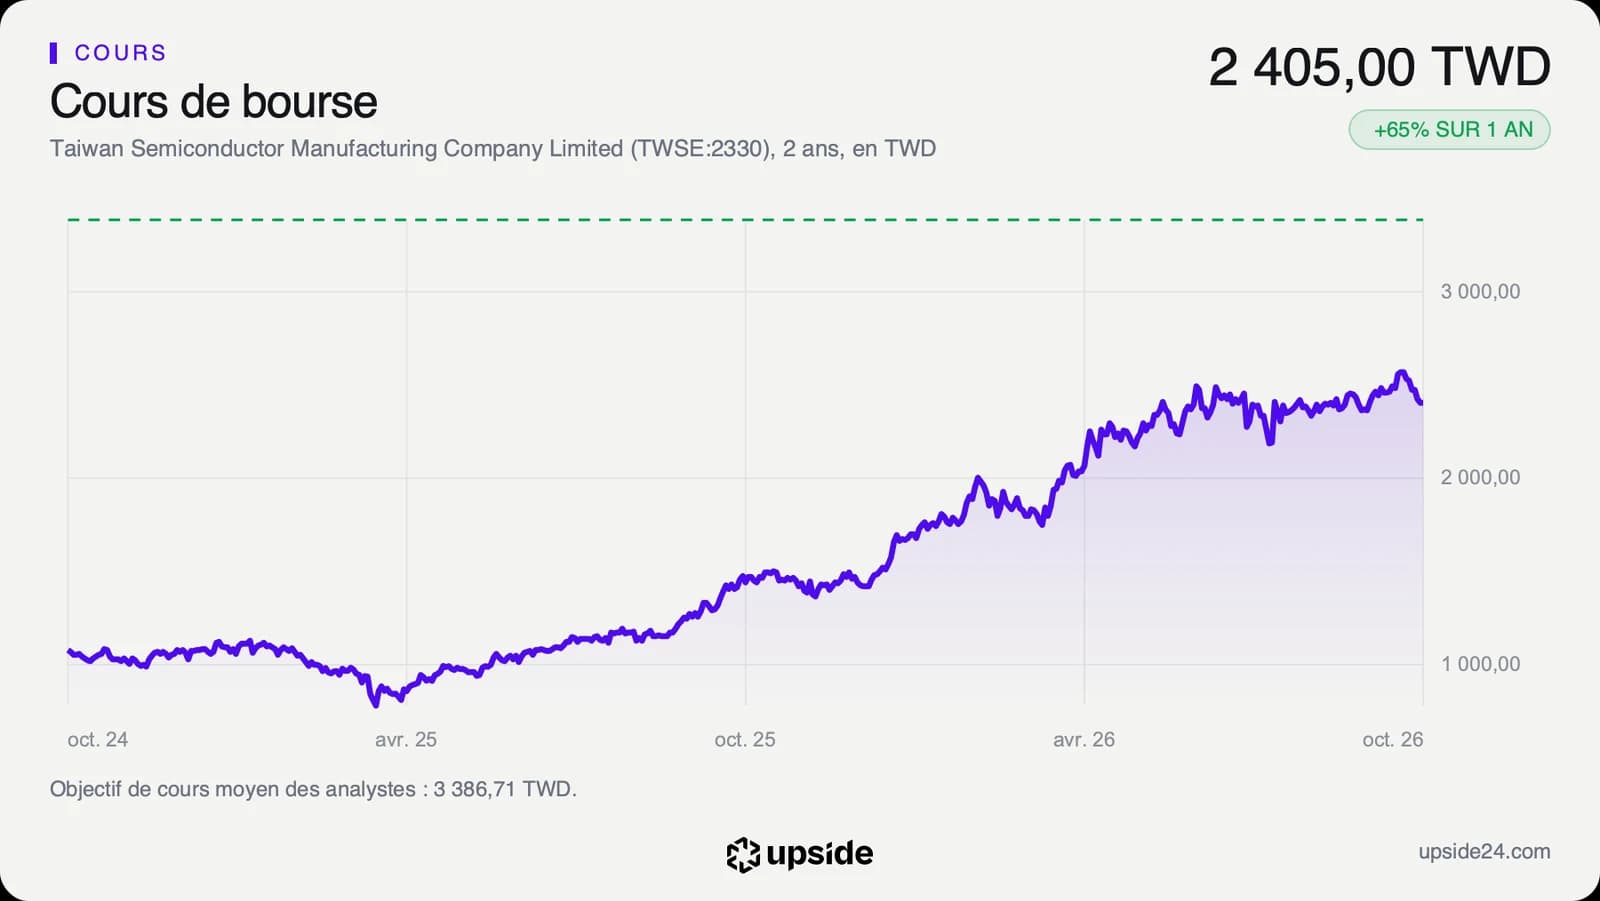
L'action TSMC a clôturé à 2405 dollars taïwanais mardi 20 octobre à Taipei, 7,14% sous son plus haut de 2590 dollars taïwanais touché le 6 octobre. Le jour des résultats, le 15 octobre, elle a reculé de 2490 à 2440 dollars taïwanais. Depuis, elle n'a pas regagné le terrain perdu.
Le titre reste en hausse de 55,16% depuis le 1er janvier, de 1550 dollars taïwanais au 31 décembre. Il évolue 11,71% au-dessus de sa moyenne des 200 dernières séances, le cours moyen des quelque dix derniers mois de Bourse. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 41,45, loin du seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Sur les 35 analystes qui suivent la valeur, 34 sont positifs, 1 neutre et aucun n'est négatif. Leur objectif moyen ressort à environ 3387 dollars taïwanais, soit un écart d'environ 41% avec le cours actuel. Les objectifs individuels vont de 2650 à 5000 dollars taïwanais.
Le groupe a versé le 8 octobre un dividende trimestriel de 7 dollars taïwanais par action. Il rapporte 1,00% par an au cours actuel, contre 0,23% pour la médiane du sous-secteur, et la direction s'est engagée lors de l'appel à un dividende « durable et en hausse régulière », sur l'année comme par trimestre.
Le cours et les comptes envoient ici des signaux opposés. La direction relève ses prévisions alors que l'action recule depuis deux semaines. Les ventes record du trimestre étaient connues depuis le 8 octobre, une semaine avant les comptes complets. Le cours s'ajuste aussi après une hausse bien plus forte que celle du secteur : sur un an, la médiane des semi-conducteurs a pris 11,17%, contre 64,73% pour TSMC selon la même mesure.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du quatrième trimestre, attendue vers le 14 janvier 2027, une date encore estimée. Les 22 analystes qui chiffrent ce trimestre attendent un bénéfice par action de 31,77 à 33,92 dollars taïwanais, avec une moyenne de 32,96. Le chiffre d'affaires du trimestre se comparera à la fourchette de 52,3 à 54,3 milliards de dollars donnée par la direction. Ces comptes diront aussi si les investissements de 60 à 64 milliards de dollars ont été tenus sur l'année.
Tant que le chiffre d'affaires du trimestre atteint au moins le milieu de cette fourchette, soit 53,3 milliards de dollars, avec une marge brute d'au moins 65%, la croissance d'environ 44% de l'année est tenue. Le multiple de 21,60 fois les bénéfices attendus reste alors celui d'un groupe payé moins cher que son secteur pour une rentabilité bien supérieure.
Si les ventes tombent sous le bas de la fourchette, à 52,3 milliards, ou si la marge brute passe sous 65%, le relèvement d'octobre perdrait sa base. Un cours déjà dans les 10% les plus chers de ses cinq dernières années aurait alors peu de marge face à une déception.