
ASML (ASML), le fabricant néerlandais des machines qui gravent les puces d'IA, est présenté le 12 octobre par The Motley Fool comme le pari IA le plus négligé de la Bourse. Mais son action se paie 57,28 fois ses bénéfices, deux fois le multiple de Nvidia.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Ce que soutient la tribune
Le site d'analyse boursière américain The Motley Fool a publié le 12 octobre une tribune signée Patrick Sanders, qui présente ASML comme le pari IA le plus négligé du marché. Selon l'auteur, les investisseurs se concentrent sur Nvidia, Microsoft et Alphabet pour jouer le thème de l'IA, et oublient les fournisseurs d'équipements qui rendent ces puces possibles.
ASML, c'est le fabricant des machines de lithographie qui impriment les circuits sur les plaquettes de silicium. Sans elles, aucun fondeur ne grave les puces les plus avancées, celles qui équipent les serveurs d'IA comme les smartphones récents. Le groupe est le seul au monde à fabriquer les machines EUV, la technologie à ultraviolets extrêmes indispensable aux puces de dernière génération. Ses clients sont une poignée de fondeurs et de fabricants de mémoire, qui commandent ces machines longtemps à l'avance et confient ensuite leur entretien au groupe.
L'argument de la tribune repose sur cette position unique. Chaque nouvelle génération de puces d'IA demande des machines plus précises, et un seul fournisseur peut les livrer. L'auteur en déduit que la valeur d'ASML devrait suivre celle de ses clients, à mesure que les dépenses d'infrastructure liées à l'IA se poursuivent.
La tribune n'apporte aucune information nouvelle sur la société. Elle ne cite ni commande, ni contrat, ni révision de prévisions, et ASML ne l'a pas commentée. Il s'agit d'une opinion de chroniqueur, publiée sans annonce de l'entreprise ni note d'analyste à l'appui.
Elle tombe surtout deux jours avant un vrai rendez-vous. ASML publie les résultats de son troisième trimestre le mercredi 14 octobre avant l'ouverture de la Bourse d'Amsterdam. Les chiffres de cet article sont arrêtés au 12 octobre et ne contiennent donc pas cette publication.
Le prix n'a rien d'oublié
Une tribune agit sur la perception du titre, donc sur le prix que les investisseurs acceptent de payer. Ce prix ne ressemble pourtant pas à celui d'une valeur délaissée.
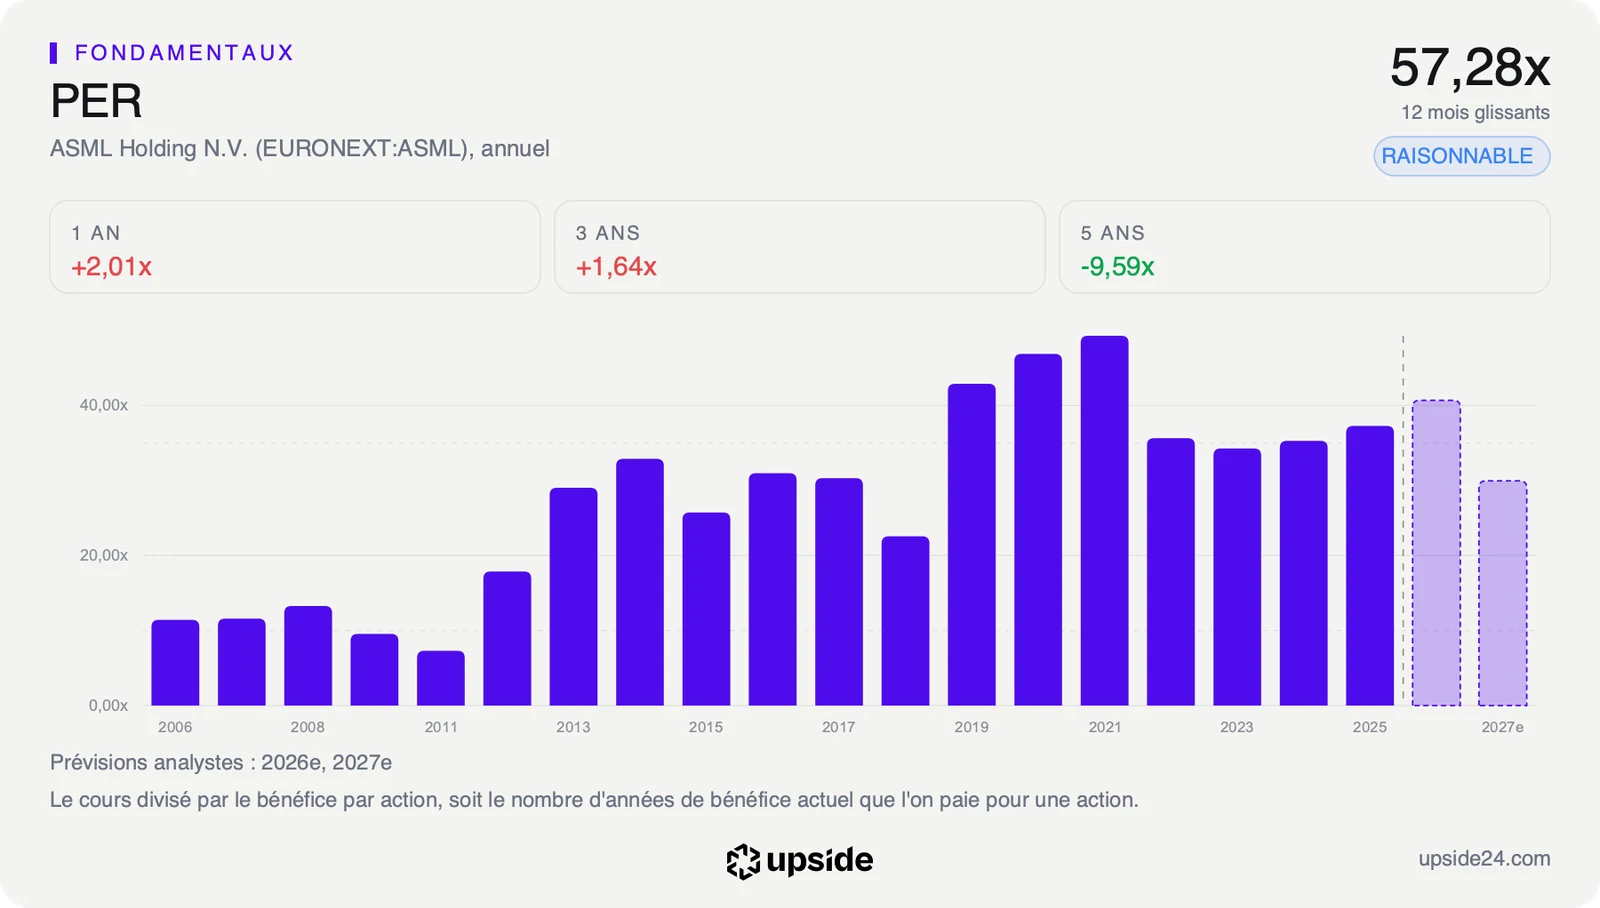
Au cours du 12 octobre, l'action ASML vaut 57,28 fois ses bénéfices des douze derniers mois, contre 28,48 fois pour Nvidia, la valeur vers laquelle se tournent les investisseurs selon la tribune. Pour un même euro de bénéfice, l'acheteur d'ASML paie deux fois plus que celui de Nvidia.
Cet écart tient d'abord au rythme des profits. Les bénéfices de Nvidia ont grandi si vite que ses comptes ont rattrapé son cours, ce qui fait mécaniquement baisser son multiple. Ceux d'ASML progressent plus régulièrement, au rythme des commandes de machines, et le cours a pris de l'avance sur eux.
Sur les bénéfices attendus pour 2026, l'écart avec ses concurrents directs reste net. Le PER anticipé, le cours divisé par le bénéfice par action prévu sur l'exercice, atteint 41,08 fois contre 28,63 fois pour la médiane des 232 sociétés de son sous-secteur des équipements de semi-conducteurs. Les fabricants de machines de gravure, de dépôt ou d'inspection se paient donc environ un tiers de moins pour les mêmes bénéfices attendus.
Le titre est aussi cher face à sa propre histoire. Son multiple se situe dans les 5% les plus élevés de ses cinq dernières années, c'est-à-dire plus cher que 95% du temps depuis 2021.
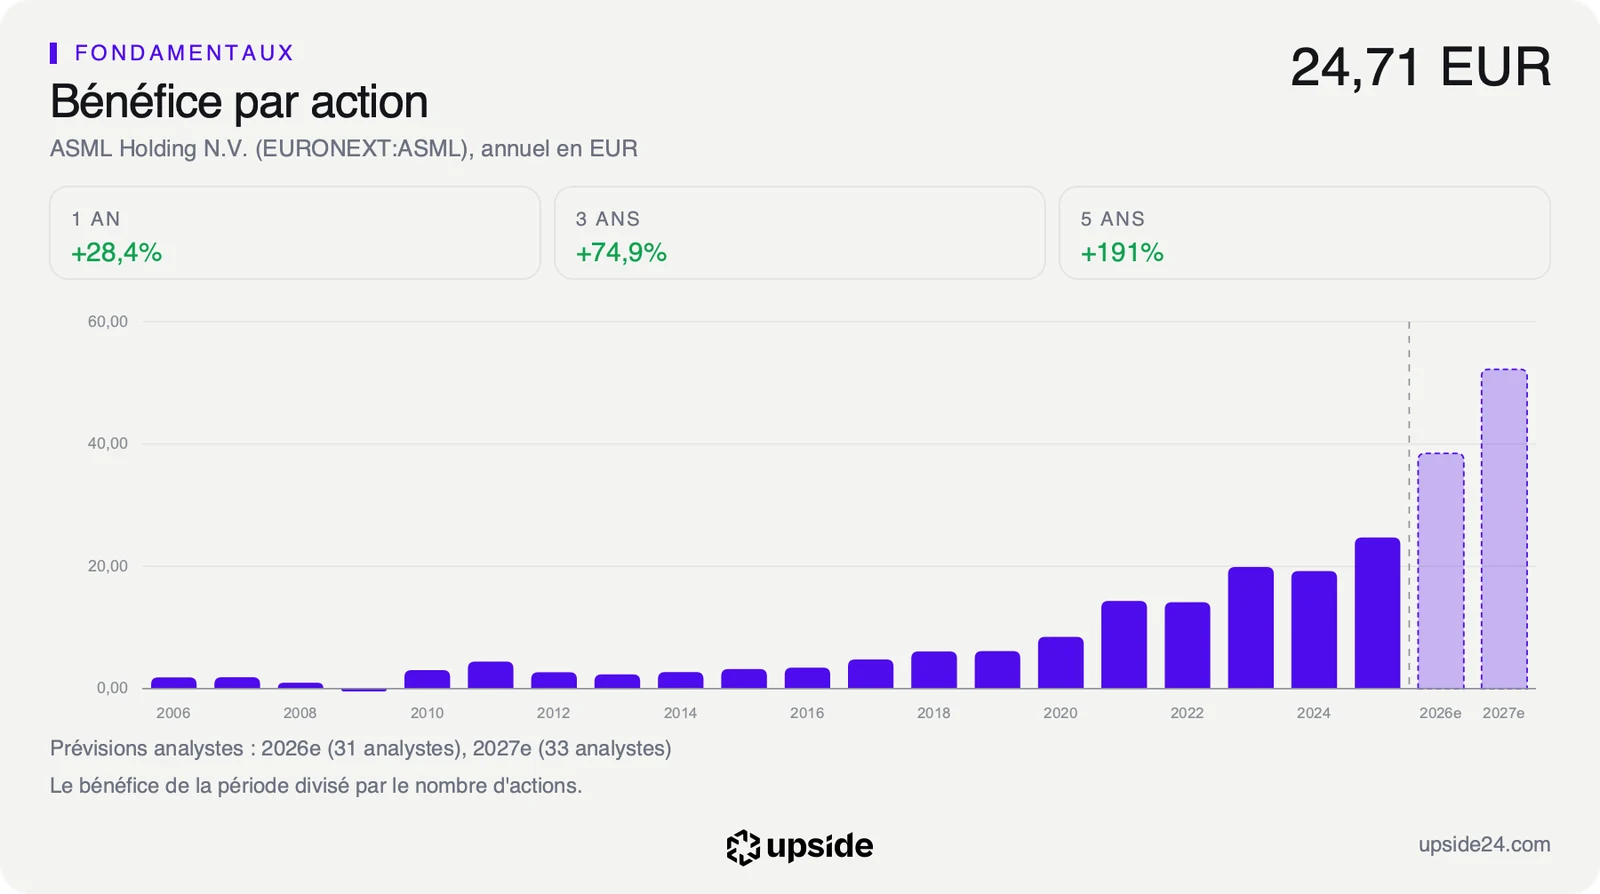
Ce prix s'explique par ce qu'il suppose pour l'avenir. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, doit croître de près de 20% par an pendant dix ans pour justifier le cours actuel. En clair, le cours parie que la décennie à venir ressemblera aux meilleures années récentes du groupe. Sur les cinq dernières années, le bénéfice par action a progressé de 23,85% par an. L'hypothèse n'a rien d'irréaliste, mais elle laisse peu de place à un ralentissement, même passager, des commandes de machines.
La qualité du modèle justifie une partie de la prime. Un fournisseur sans concurrent garde la main sur ses prix, garde une large part de ses ventes en bénéfice et dispose d'une trésorerie supérieure à sa dette. Le marché paie cette rareté, et la comparaison d'ASML avec les 232 sociétés de son sous-secteur montre sur quelles dimensions cette prime se paie.
Ce que le marché en fait déjà
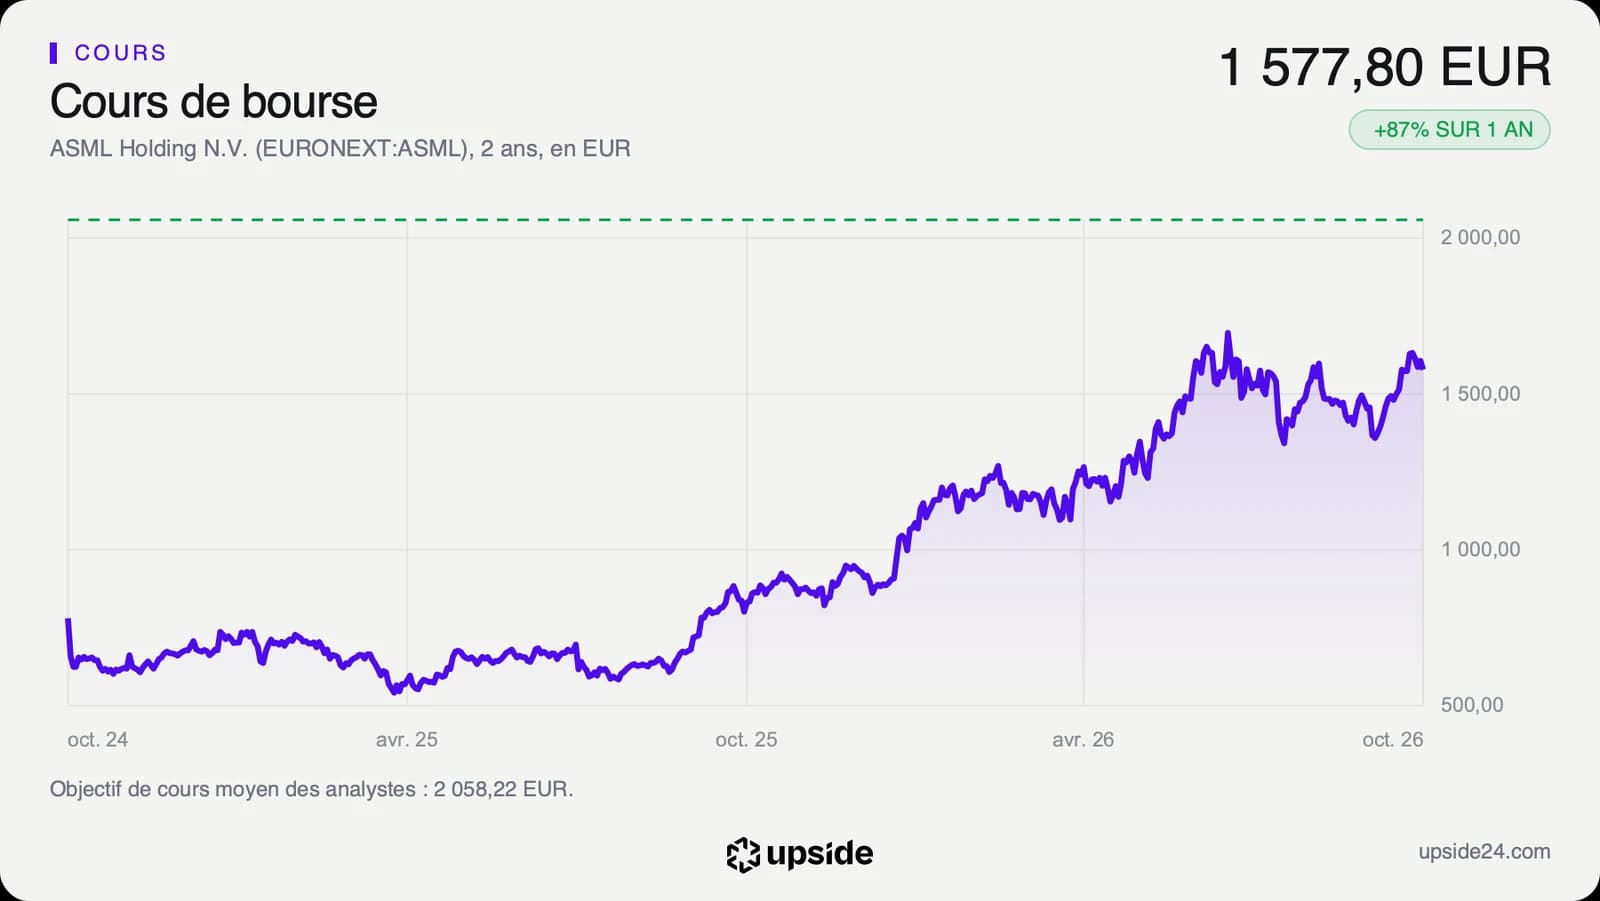
L'action ASML cotait 1 577,80 euros lundi 12 octobre vers 16h30, heure de Paris. Elle a pris 86,7% en un an, contre 16,44% pour Nvidia sur la même période. Le marché n'a donc pas négligé ASML ces douze derniers mois, il l'a nettement préféré à Nvidia.
Le titre évolue 9,37% sous son plus haut des douze derniers mois, à 1 741 euros, et bien au-dessus de son plus bas de 813,80 euros. Le cours se situe 16,00% au-dessus de sa moyenne des 200 dernières séances, signe d'une tendance haussière encore installée. La hausse s'est faite en deux temps, un premier bond à l'automne 2025 puis une seconde accélération au printemps 2026, jusqu'au sommet de fin juin. Le titre a ensuite reculé, puis s'est repris sans retrouver ce record.
Les analystes partagent largement l'enthousiasme de la tribune. Sur les 42 qui suivent la valeur, 37 sont positifs, 4 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 2 060 euros, soit un potentiel d'environ 30% selon le consensus. Les objectifs individuels s'étalent de 1 291 à 2 557 euros, un écart qui dit la difficulté à chiffrer une croissance aussi dépendante des commandes.
Les analystes ont surtout relevé de 19,99% en trois mois leur estimation de bénéfice par action pour 2026, ce qui explique une bonne partie de la hausse du titre. Sur les deux derniers mois, la hausse n'atteint que 1,17%. L'essentiel du relèvement date donc de l'été.
Le cours et les fondamentaux vont donc dans le même sens. Les bénéfices attendus montent, et le prix monte plus vite encore. La tribune décrit une valeur oubliée, alors que les chiffres montrent une valeur déjà recherchée. Pour un investisseur qui arrive aujourd'hui, la question porte moins sur la qualité d'ASML, que personne ne conteste, que sur le prix déjà payé pour elle.
Le point de bascule
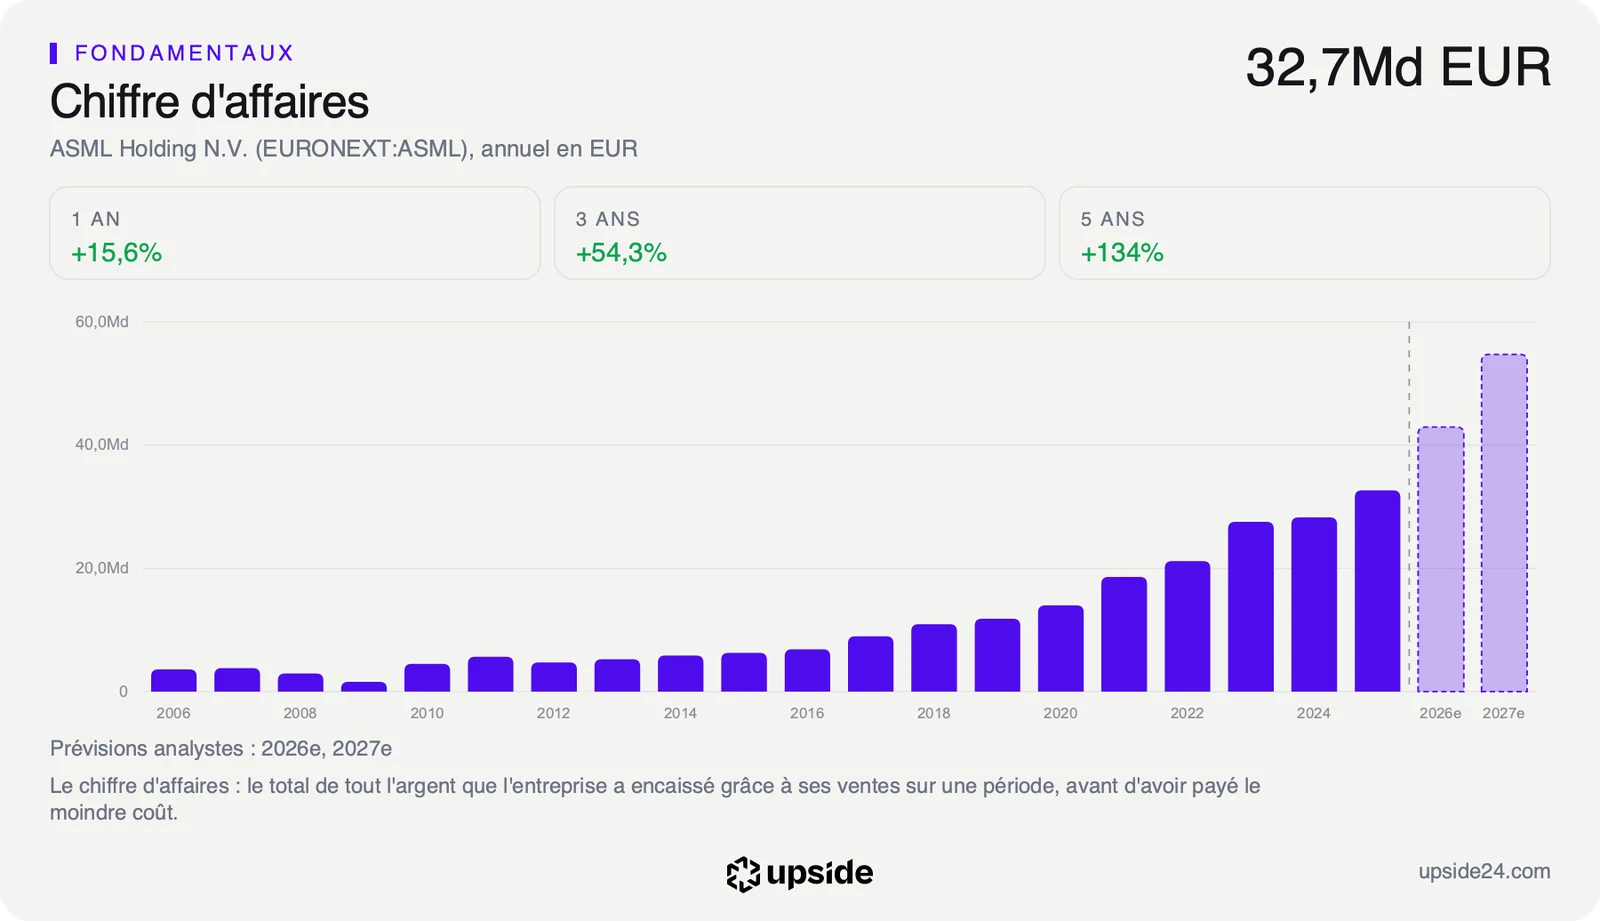
Le rendez-vous est fixé au 14 octobre 2026, avec les résultats du troisième trimestre. Les analystes attendent environ 11,7 milliards d'euros de chiffre d'affaires sur le trimestre, contre 7,52 Md EUR un an plus tôt, et un bénéfice par action proche de 10,8 euros. Le chiffre d'affaires du trimestre et le discours de la direction sur les commandes de 2027 pèseront plus que tout le reste.
Tant que le chiffre d'affaires du trimestre atteint ces 11,7 milliards et que la direction confirme la hausse des commandes, le PER anticipé de 41,08 fois reste le prix d'une croissance des bénéfices attendue à près de 56% en 2026. La prime sur Nvidia se justifierait alors par la rareté d'un fournisseur sans concurrent, et le titre resterait porté par la hausse des estimations.
Si le trimestre se rapproche du bas de la fourchette des analystes, autour de 10,5 milliards d'euros, ce même multiple deviendrait le prix d'une croissance qui ralentit. Avec un titre déjà dans les 5% les plus chers de son histoire récente, l'amortisseur serait mince, et la comparaison avec Nvidia redeviendrait défavorable.