
ASML (ASML), le fabricant néerlandais des machines qui gravent les puces d'IA, a publié ce 14 octobre 11,66 milliards d'euros de ventes trimestrielles et relevé sa prévision 2026. Mais ses capacités prévues pour 2027 et 2028 ne suffiront pas à servir tous ses clients.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre au niveau attendu, un bénéfice au-dessus
ASML a publié ce mercredi 14 octobre, avant l'ouverture de la Bourse d'Amsterdam, les comptes de son troisième trimestre. Le chiffre d'affaires atteint 11,66 milliards d'euros, contre 9,33 milliards au trimestre précédent et 7,52 milliards un an plus tôt. Les analystes en attendaient 11,72 milliards, et les ventes arrivent donc au niveau prévu à 0,5% près.
Les puces les plus avancées, celles des smartphones récents comme celles des serveurs d'intelligence artificielle, sont gravées sur ses machines. Le groupe néerlandais est le seul fabricant au monde des machines à ultraviolet extrême, dites EUV, sans lesquelles ces puces ne se fabriquent pas.
Le bénéfice net atteint 4,96 milliards d'euros, soit 12,95 euros par action contre 10,76 attendus par les analystes et 11,50 pour le plus optimiste d'entre eux. La marge brute, la part des ventes qui reste après le coût de fabrication, monte à 57,5% contre 54,0% au trimestre précédent. La maintenance des machines déjà installées a rapporté à elle seule 3,29 milliards d'euros.
Lors de la conférence avec les analystes, la direction a précisé qu'environ 500 millions d'euros de ce bénéfice viennent de la réévaluation de sa participation dans Mistral AI, la société française d'intelligence artificielle. Ce gain comptable ne se répétera pas et pèse environ 1,30 euro par action. Sans lui, le bénéfice par action ressortirait vers 11,65 euros, toujours au-dessus de toutes les estimations des analystes.
Le fabricant de Veldhoven a aussi racheté environ 4,1 milliards d'euros de ses propres actions sur le trimestre, contre 1,1 milliard au trimestre précédent. Ce montant représente environ 40% de l'argent disponible dégagé sur les douze mois arrêtés au 30 juin, soit 10,04 milliards d'euros. Un acompte sur dividende de 1,88 euro par action sera versé le 4 novembre.
Une prévision relevée au-dessus du consensus
Ces chiffres viennent du communiqué publié par la société le jour même. Les ratios qui suivent sont arrêtés au 30 juin et n'intègrent pas encore ce trimestre.
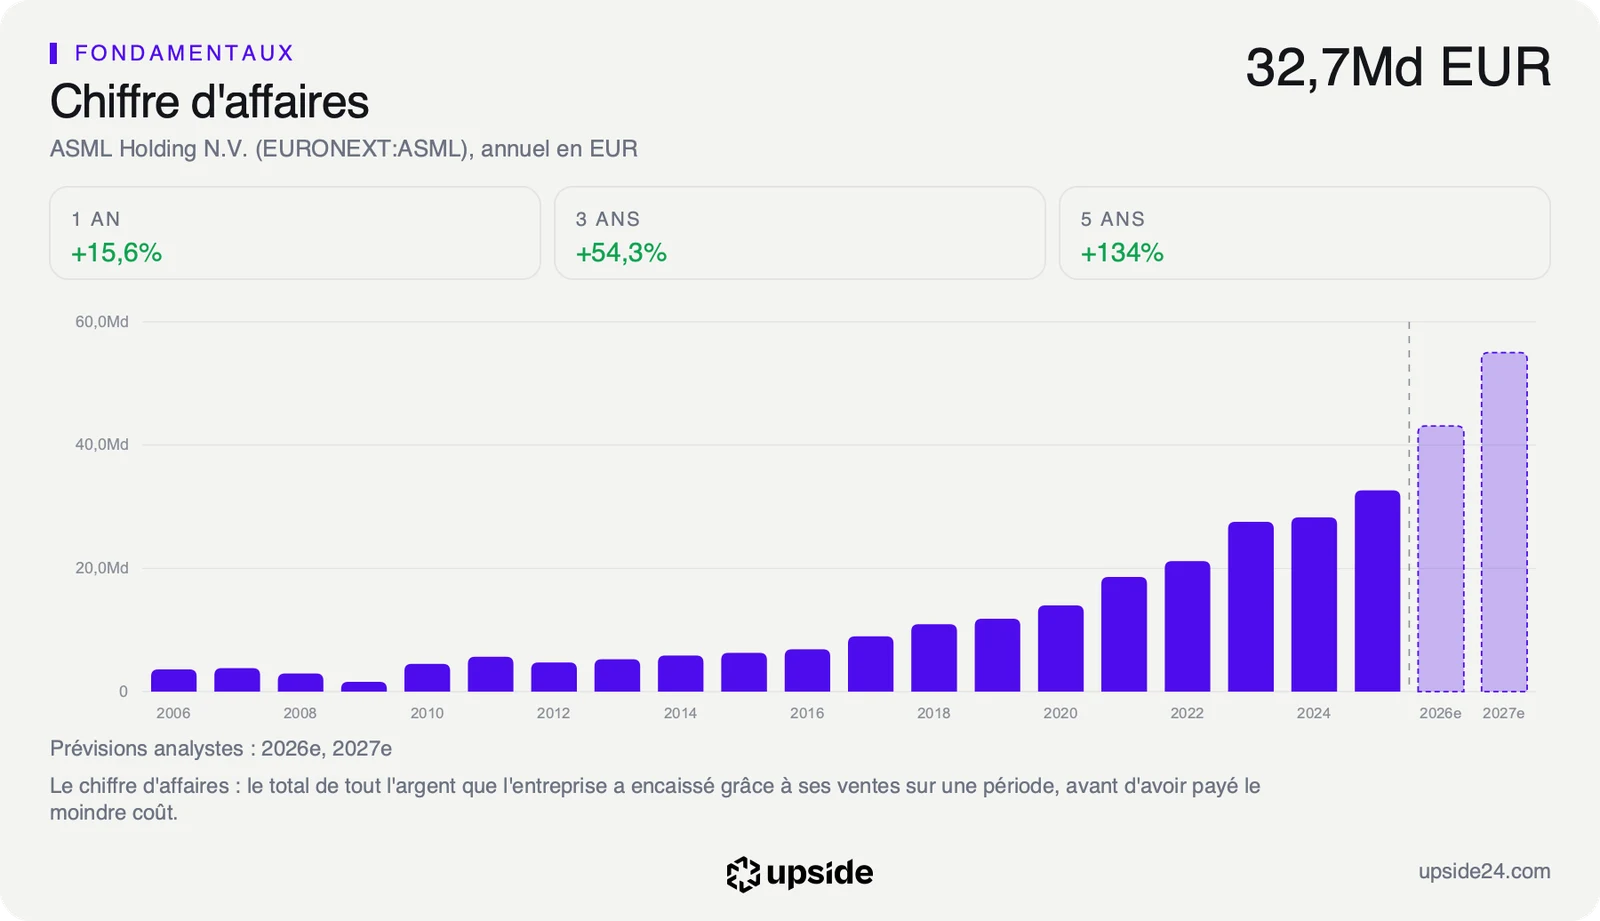
Une prévision relevée agit d'abord sur les attentes, les estimations que les analystes vont devoir revoir. ASML vise désormais 44 à 45 milliards d'euros de chiffre d'affaires en 2026, contre 43 à 45 milliards annoncés en juillet et 43,10 milliards attendus en moyenne par les analystes. Pour le seul quatrième trimestre, la fourchette de 14,2 à 15,2 milliards dépasse dès son point bas les 14,11 milliards attendus.
La direction prévient surtout que ses capacités de production prévues pour 2027 et 2028 ne couvriront pas toute la demande de ses clients. Elle avait déjà annoncé 30% de capacité en plus pour 2027 et étudie une hausse plus forte pour 2028. Selon le directeur général Christophe Fouquet, des fondeurs cherchent déjà à commander des machines pour 2029, voire 2030.
La prochaine génération de machines, dites High-NA, entrera en production de masse chez Samsung en 2028 puis chez TSMC vers 2030. Pour un groupe qui vend des machines commandées des années à l'avance, c'est une visibilité rare. La limite de la croissance devient la cadence de ses usines plutôt que la demande.
Au cours de 1 544,60 euros relevé le 14 octobre à 9h31, l'action se paie 40,20 fois ses bénéfices attendus pour 2026. Ce PER anticipé, le cours divisé par le bénéfice par action attendu sur l'exercice, dit combien d'années de bénéfices futurs l'acheteur paie d'avance.
La médiane des 228 sociétés de son sous-secteur des équipements de semi-conducteurs se paie 26,05 fois, soit une action ASML à une fois et demie leur prix. Son PER glissant, le cours divisé par les bénéfices des douze derniers mois, est plus cher que 90% du temps depuis 2021.
Au même cours, le marché intègre une hausse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, de près de 19% par an pendant dix ans. Sur les cinq dernières années, le bénéfice par action a progressé de 23,85% par an. Le cours parie donc sur une décennie entière au rythme des belles années du groupe, et ce trimestre en fournit un nouvel exemple.
Si les analystes relèvent leurs estimations à la hauteur de la nouvelle prévision, le multiple payé baissera mécaniquement sans que le cours bouge. La comparaison d'ASML avec les 228 sociétés de son sous-secteur montre sur quelles dimensions se paie cette prime.
Une hausse qui efface à peine la baisse de la veille
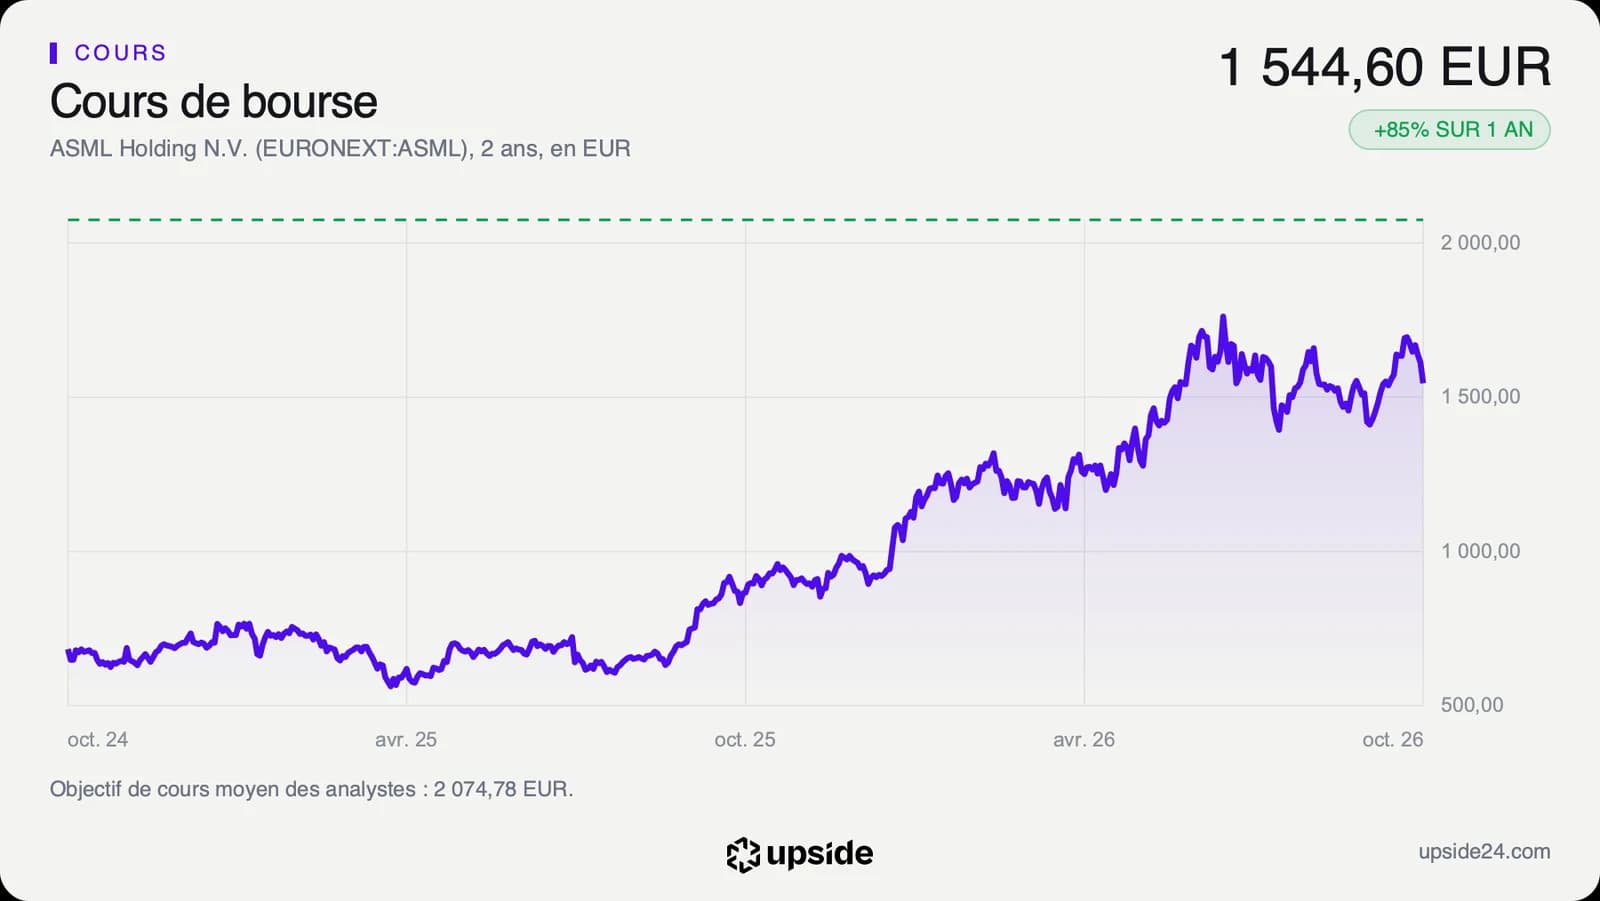
L'action ASML cotait 1 552,20 euros mercredi 14 octobre vers 9h36, heure de Paris, en hausse de 2,82% sur la clôture de la veille. Le titre avait reculé avant la publication, de 1 577,80 euros le 12 octobre en séance à 1 509,60 euros à la clôture du 13 octobre. La hausse du jour le ramène à peine vers son niveau du début de semaine, alors que le trimestre valide la croissance que le prix supposait.
Le cours évolue encore 10,8% sous son plus haut des douze derniers mois, 1 741 euros atteints fin juin. Sur un an, le titre a pris 85,05% contre 55,05% pour la médiane de son sous-secteur. Une partie du bon trimestre était donc attendue par un marché qui avait déjà largement préféré la valeur.
Le cours se situe 13,04% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse, signe d'une tendance de fond toujours haussière. Il évolue en revanche au niveau de sa moyenne des 20 dernières séances. Le titre faisait donc du surplace depuis début octobre, en attendant cette publication.
Sur les 42 analystes qui suivent la valeur, 37 sont positifs, 4 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 2 075 euros selon le consensus, soit un potentiel d'environ un tiers. Les objectifs individuels vont de 1 291 à 2 557 euros, et ils datent tous d'avant la publication du trimestre.
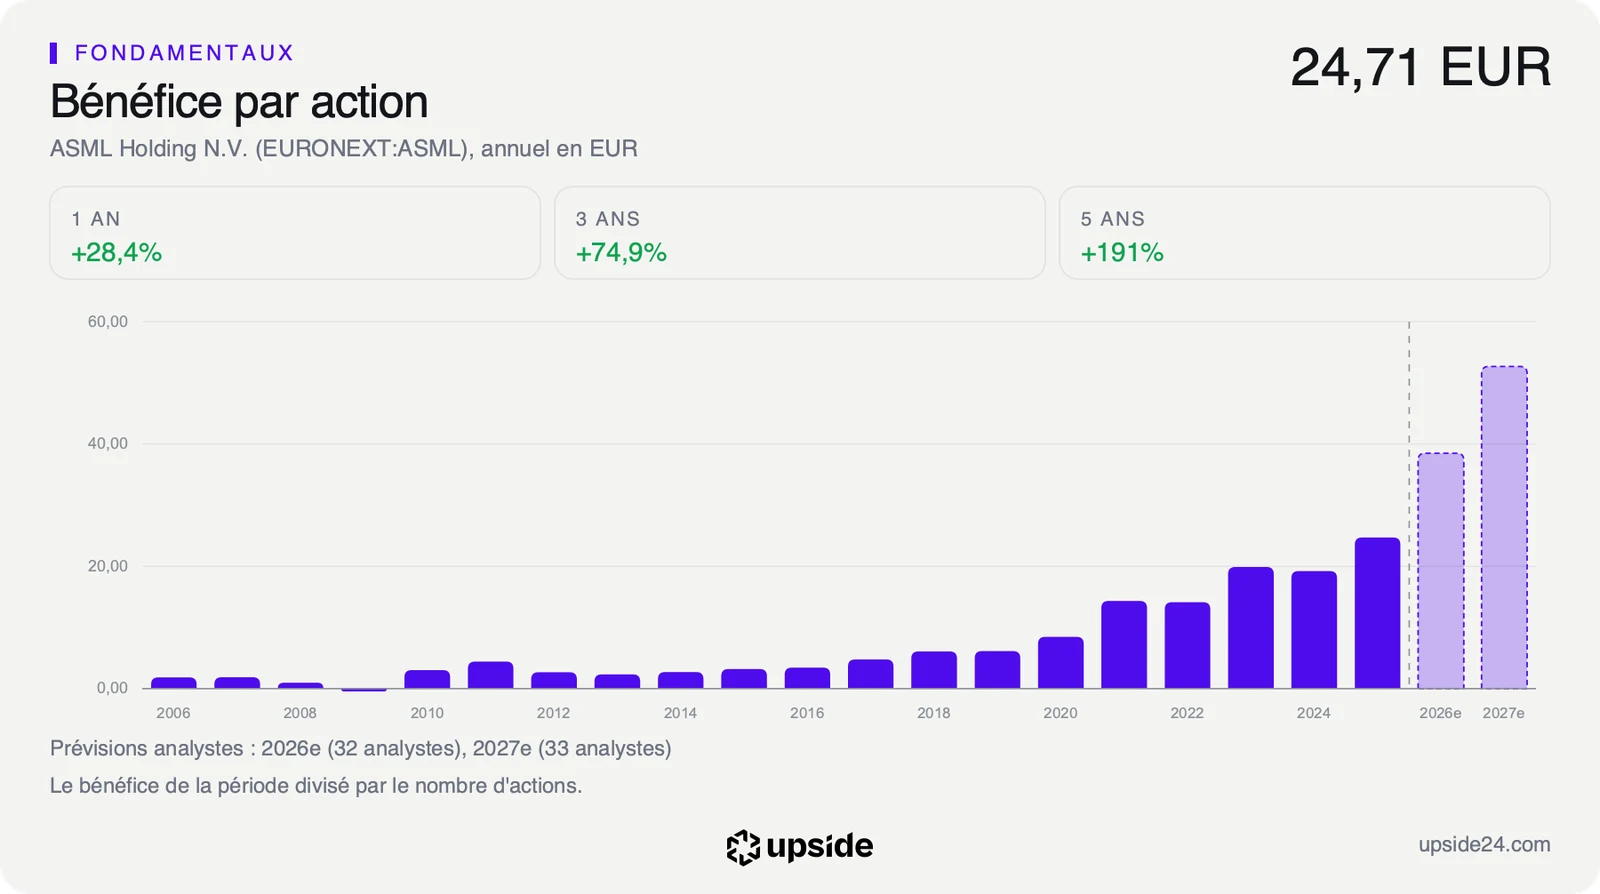
Avant les résultats, les analystes avaient déjà relevé de 18,03% en trois mois leur estimation de bénéfice par action pour 2026, à 38,49 euros. La prévision du jour, supérieure à leurs attentes, les pousse à recommencer. Ce mouvement des estimations a porté le titre depuis l'été, et c'est lui qui décidera de la suite plus que la séance du jour.
Le point de bascule
L'analyse publiée ici le 12 octobre faisait de ces résultats son point de bascule, avec deux conditions. Les ventes devaient atteindre environ 11,7 milliards d'euros et la direction devait confirmer la hausse des commandes. Les deux sont remplies, et le scénario favorable de cette analyse se réalise.
Le prochain rendez-vous est la publication du quatrième trimestre, début 2027. L'indicateur à suivre est le chiffre d'affaires de ce trimestre face à la fourchette de 14,2 à 15,2 milliards d'euros, puis le discours de la direction sur les capacités de 2027 et 2028.
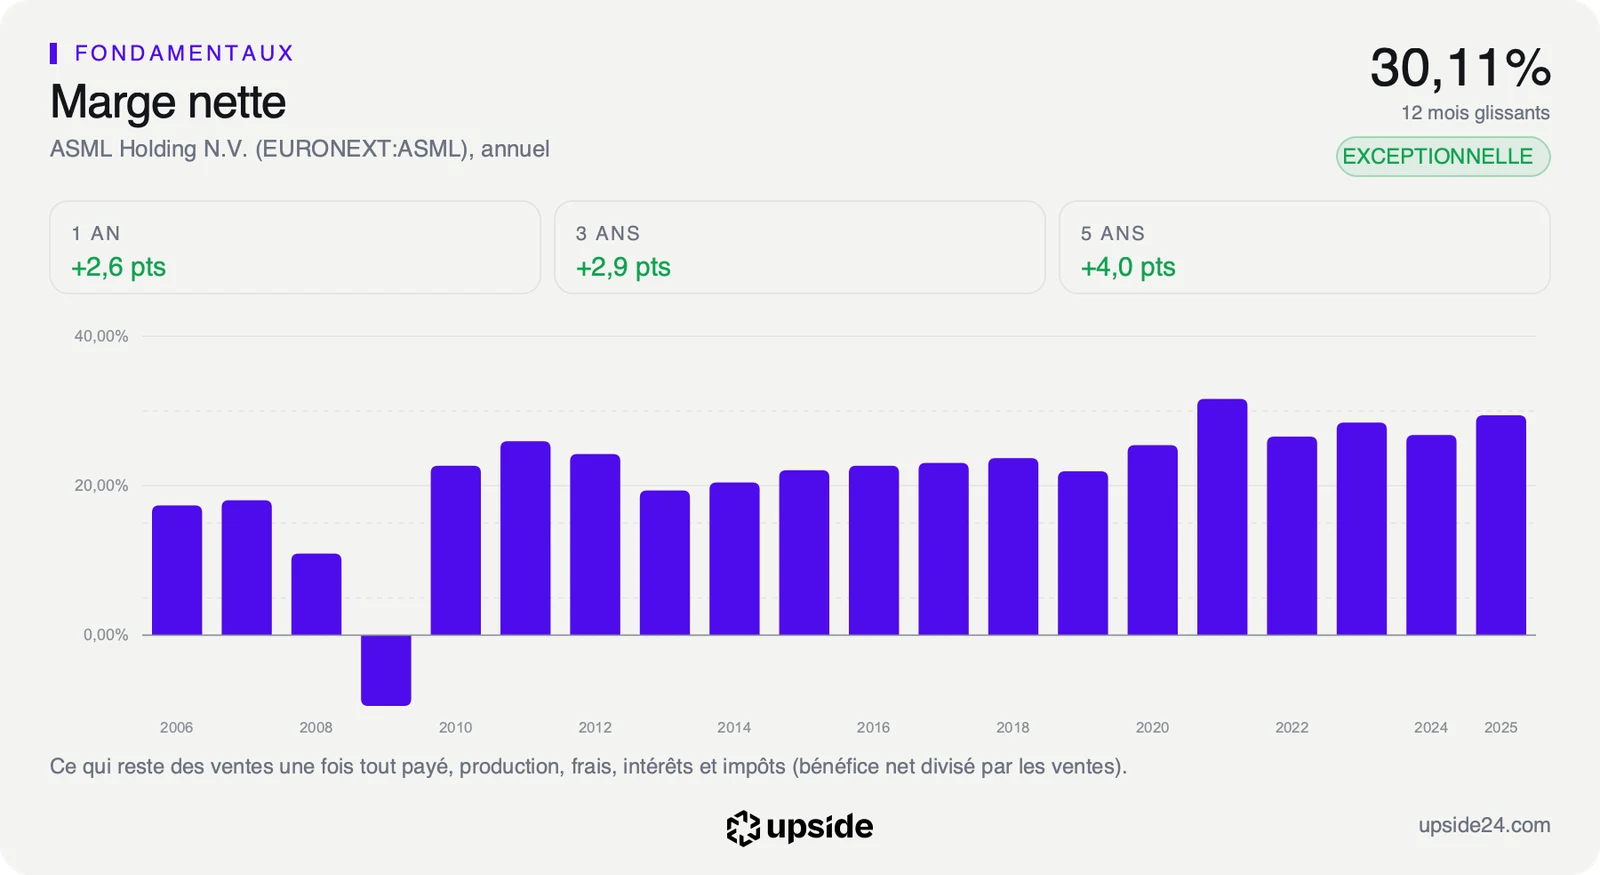
Tant que les ventes du quatrième trimestre tiennent cette fourchette et que la marge nette reste au-dessus des 30,11% mesurés sur douze mois au 30 juin, le multiple de 40,20 fois reste le prix d'une croissance qui se confirme. Les analystes continueraient de relever leurs estimations, et ce multiple baisserait sans que le cours recule.
Si ce trimestre retombe sous 14,2 milliards d'euros, ou si la hausse de capacité promise pour 2027 prend du retard, la demande ne suffirait plus à porter le titre. Une action payée plus cher que 90% du temps depuis 2021 n'aurait alors que peu d'amortisseur face à une déception.