
ArcelorMittal (MT), le géant luxembourgeois de l'acier, a bondi de 5,64% vendredi après le relèvement de sa recommandation par UBS, qui vise désormais 71 euros. Mais la note parie sur une remontée des prix de l'acier que les comptes n'intègrent pas encore.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Consensus, Perception |
Ce qu'a dit UBS
UBS a relevé vendredi 9 octobre sa recommandation sur ArcelorMittal, de neutre à positive, et porté son objectif de cours de 61 à 71 euros, rapportent Les Echos et Seeking Alpha. La banque suisse anticipe une forte remontée des prix de l'acier européen au cours des six prochains mois, et voit dans le groupe la meilleure exposition à la hausse du prix de la tôle laminée à chaud dans l'Union européenne, selon Les Echos.
ArcelorMittal, c'est l'acier des carrosseries de voitures, des boîtes de conserve et des poutres des bâtiments, produit dans des usines en Europe, dans les Amériques et en Inde.
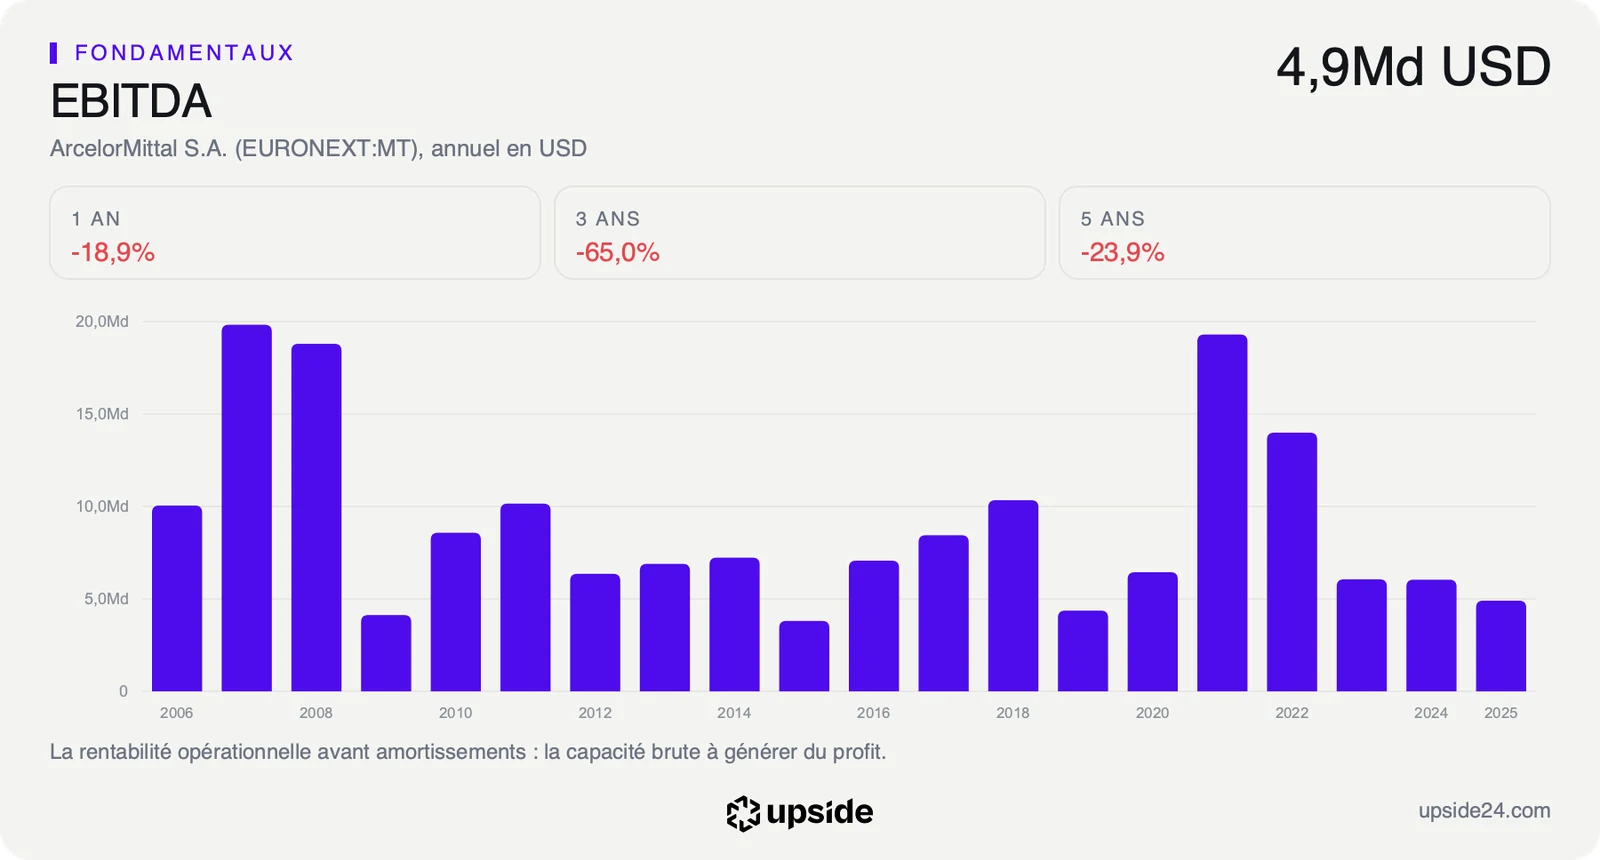
La note donne un ordre de grandeur. Selon UBS, cité par Investing.com, chaque hausse de 10 euros la tonne du prix de l'acier laminé à chaud ajouterait environ 325 millions de dollars à l'excédent brut d'exploitation du groupe, ce qu'il gagne avant amortissements, intérêts et impôts. C'est un peu moins de 7% de l'excédent brut de toute l'année 2025, qui s'élevait à 4 899 millions de dollars. La même hausse ajouterait environ 250 millions de dollars à la trésorerie générée. Rapportée à la taille du groupe, cette sensibilité explique pourquoi le titre réagit aussi fortement à la moindre variation attendue du prix de l'acier.
UBS juge aussi excessif le repli d'environ 20% subi par le titre le mois précédent. Le groupe a par ailleurs relancé le 6 octobre le haut fourneau de son usine allemande d'Eisenhüttenstadt, signe d'une reprise progressive de la production européenne.
La note reste l'opinion d'une banque sur les prix futurs de l'acier, sans annonce de la société pour l'accompagner, et c'est à ce titre qu'elle doit se lire. Le mouvement a touché toute la sidérurgie européenne, Voestalpine et ThyssenKrupp montant dans la même séance.
Ce que le prix incorpore déjà
Une note d'analyste déplace d'abord le niveau à partir duquel la prochaine publication sera lue comme une bonne ou une mauvaise surprise. Et sur ArcelorMittal, la note d'UBS va à contre-courant de ses confrères.
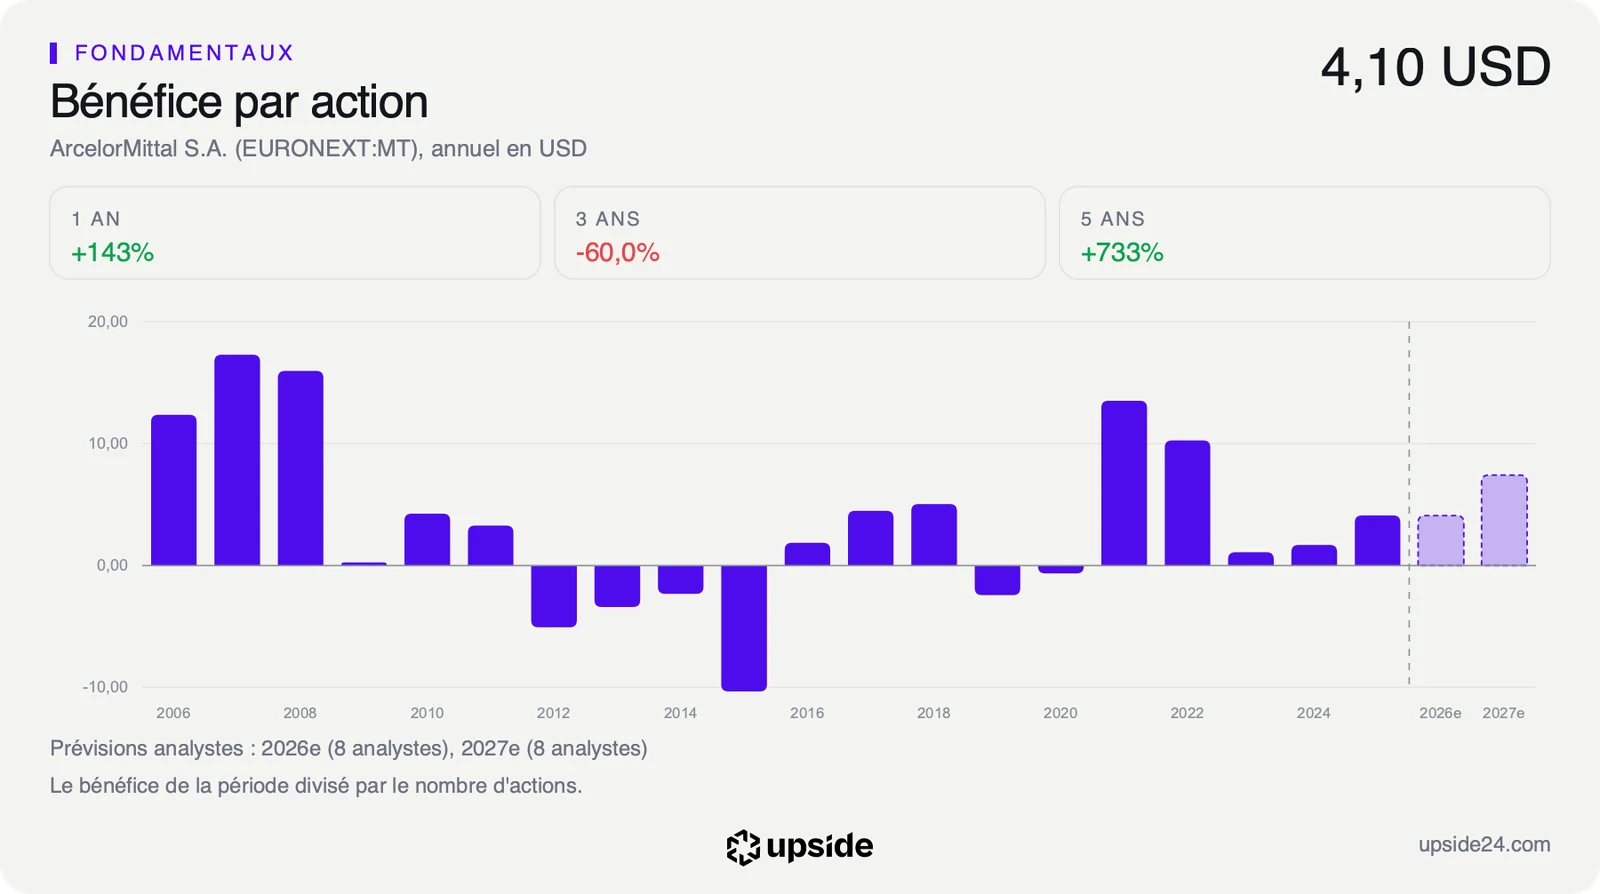
La prévision moyenne de bénéfice par action pour l'exercice en cours a été abaissée de 11,54% en trois mois par les analystes qui suivent le titre. Autrement dit, pendant que le cours montait, les attentes de bénéfice baissaient. UBS parie que ce mouvement va s'inverser avec les prix de l'acier, les autres analystes ne l'ont pas encore suivi. C'est ce décalage que le marché a commencé à trancher vendredi, en donnant raison à UBS le temps d'une séance.
La mécanique est simple pour un sidérurgiste. Ses coûts, du minerai de fer à l'énergie en passant par les salaires, bougent lentement, alors que le prix de l'acier varie d'un mois à l'autre. Quand ce prix remonte, l'essentiel de la hausse tombe directement dans la marge, d'où la sensibilité chiffrée par UBS. Quand il baisse, l'effet joue dans l'autre sens, et c'est ce qui explique les années de pertes que le groupe a déjà connues par le passé.
L'écart entre les prévisions dit l'incertitude. Pour l'exercice en cours, les estimations de bénéfice par action vont de 3,72 à 4,67 dollars, une fourchette large pour une seule année, qui reflète l'incertitude sur les prix de l'acier d'ici décembre.
Le prix, lui, ne se lit pas comme d'habitude. Le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, est légèrement négatif sur douze mois, ce qui empêche de calculer la croissance que le cours suppose. Le repère qui reste est l'histoire du titre. Son multiple de bénéfices se situe au 56e centile de ses cinq dernières années, c'est-à-dire plus cher que dans un peu plus de la moitié des cas, ni bon marché ni excessif face à son passé.
Pour un investisseur particulier, la lecture se résume ainsi. Sur une valeur aussi cyclique, la recommandation d'un analyste pèse moins que le prix de la matière qu'elle vend. UBS ne fait pas monter le prix de l'acier, il parie sur sa hausse, et ce pari se vérifiera dans les marges.
L'analyse complète d'ArcelorMittal confronte ce pari à la rentabilité et au bilan du groupe, dimension par dimension.
Ce que le marché en fait déjà
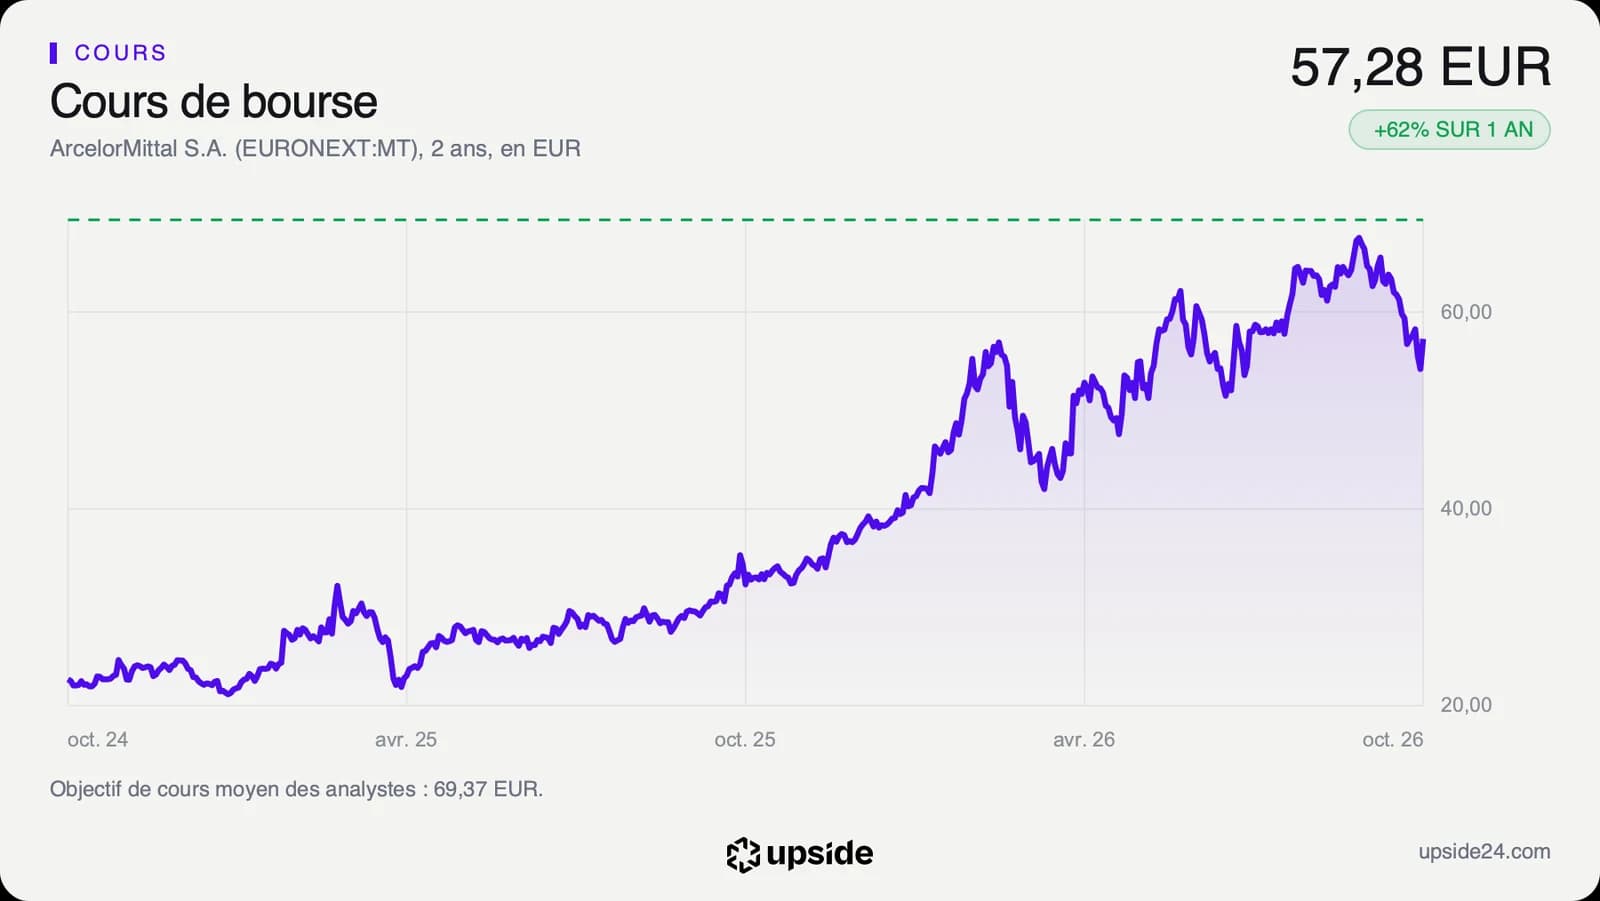
L'action ArcelorMittal a terminé la séance de vendredi 9 octobre à 57,28 euros à Amsterdam, en hausse de 5,64% face à la clôture de la veille, à 54,22 euros. Elle a touché 57,62 euros en cours de séance, après trois jours de baisse qui l'avaient fait passer de 58,24 euros le 6 octobre à 54,22 euros le 8. Aux États-Unis, l'action cotée à New York a gagné 4,6%, selon Seeking Alpha.
Le rebond efface une partie d'un mois difficile. Le titre avait atteint 68,56 euros le 8 septembre, son plus haut des douze derniers mois, avant de reculer d'environ 20% jusqu'à la veille de la note. Il reste 16,45% sous ce sommet, malgré la séance de vendredi.
Sur un an, le parcours reste exceptionnel pour un sidérurgiste. L'action a gagné 61,81%, quand l'action médiane de son sous-secteur progressait de 0,92%. Le marché a donc déjà payé une partie de la reprise attendue, ce qui explique aussi la nervosité du mois de septembre.
Le mouvement de vendredi dépasse ArcelorMittal. Voestalpine et ThyssenKrupp ont progressé dans la même séance, signe que le marché a lu la note comme un pari sur l'ensemble de l'acier européen plutôt que sur un seul groupe. C'est cohérent avec la thèse d'UBS, qui porte sur le prix de la matière avant de porter sur l'entreprise.
Sur les 14 analystes qui suivent la valeur, 11 sont positifs, 3 neutres et aucun négatif. Leur objectif moyen, environ 69 euros, laisse un peu plus de 20% de potentiel face au cours. Avec 71 euros, UBS se situe à peine au-dessus de cette moyenne, et les cibles vont de 54 à 83 euros. Un objectif de cours est une projection à douze mois, et sur une valeur aussi dépendante des prix de l'acier, la fourchette dit plus que la moyenne.
Le point de bascule
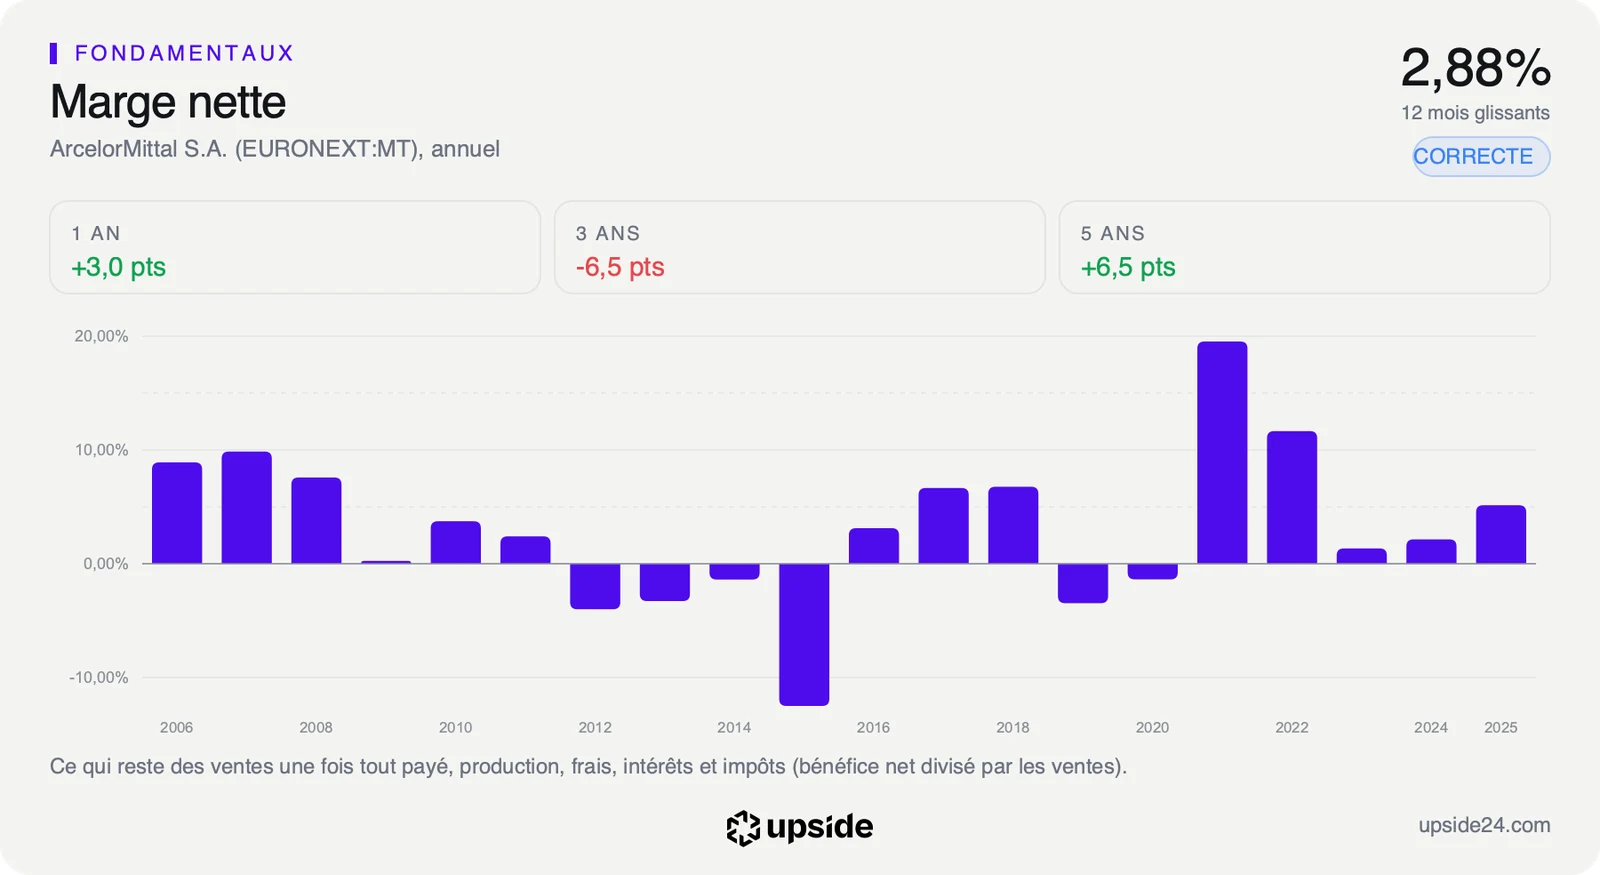
Le prochain rendez-vous tombe le 5 novembre, avec les comptes du troisième trimestre. Le chiffre à surveiller est la marge, aujourd'hui de 2,88% en marge nette sur douze mois, et le commentaire de la direction sur les prix de l'acier en Europe pour la fin d'année.
Scénario favorable, les prix européens remontent comme l'anticipe UBS, la marge progresse dès le quatrième trimestre et les analystes cessent d'abaisser leurs prévisions. Le multiple actuel devient alors le prix d'une reprise déjà engagée.
Scénario défavorable, les prix restent sous pression, notamment face aux importations venues d'Inde et du Brésil, et les prévisions continuent de baisser. Le rebond de vendredi redevient alors un mouvement d'humeur sur une valeur qui avait déjà beaucoup monté.
Tant que les prévisions de bénéfice par action pour l'exercice en cours restent orientées à la baisse, la note d'UBS reste un pari isolé. Si les comptes du 5 novembre montrent une marge en hausse et un flux de trésorerie redevenu positif, ce pari devient la lecture dominante du dossier. Ce que vaut l'action entre ces deux lectures se chiffre dans l'analyse complète.
Les données, en clair
- Excédent brut d'exploitation (EBITDA) : ce que l'entreprise gagne avant amortissements, intérêts et impôts. ArcelorMittal : 4 899 millions de dollars sur l'exercice 2025.
- Révision des estimations : la variation de la prévision moyenne de bénéfice par action des analystes. ArcelorMittal : -11,54% en trois mois pour l'exercice 2026.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. ArcelorMittal : -103 millions de dollars sur douze mois glissants.
- Valo vs histoire : la position du multiple de bénéfices actuel dans sa propre histoire. ArcelorMittal : 56e centile sur cinq ans.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice une fois tous les coûts payés. ArcelorMittal : 2,88% sur douze mois glissants, contre 3,52% pour la médiane de son sous-secteur (246 sociétés).
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. ArcelorMittal : 69,37 euros, de 54,05 à 82,94 euros.