
Palantir Technologies (PLTR), l'éditeur américain de logiciels d'analyse de données pour la défense et les entreprises, a vu son action gagner 60,32% au troisième trimestre. Mais à 163,67 fois ses bénéfices, le cours suppose que la croissance actuelle dure encore des années.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre record, puis une prévision relevée
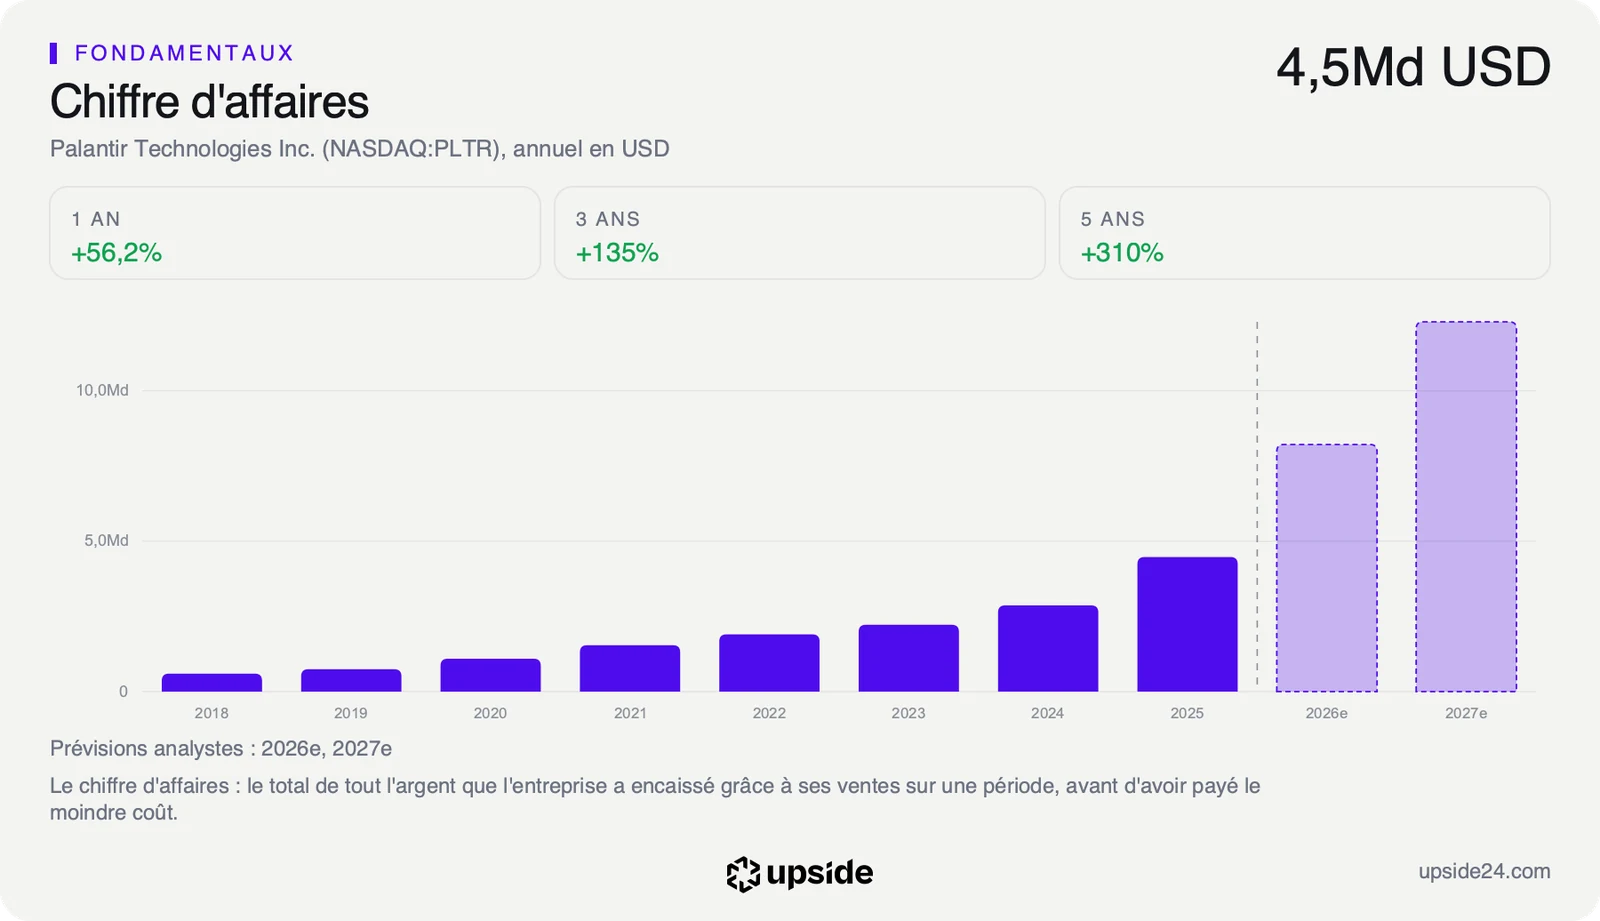
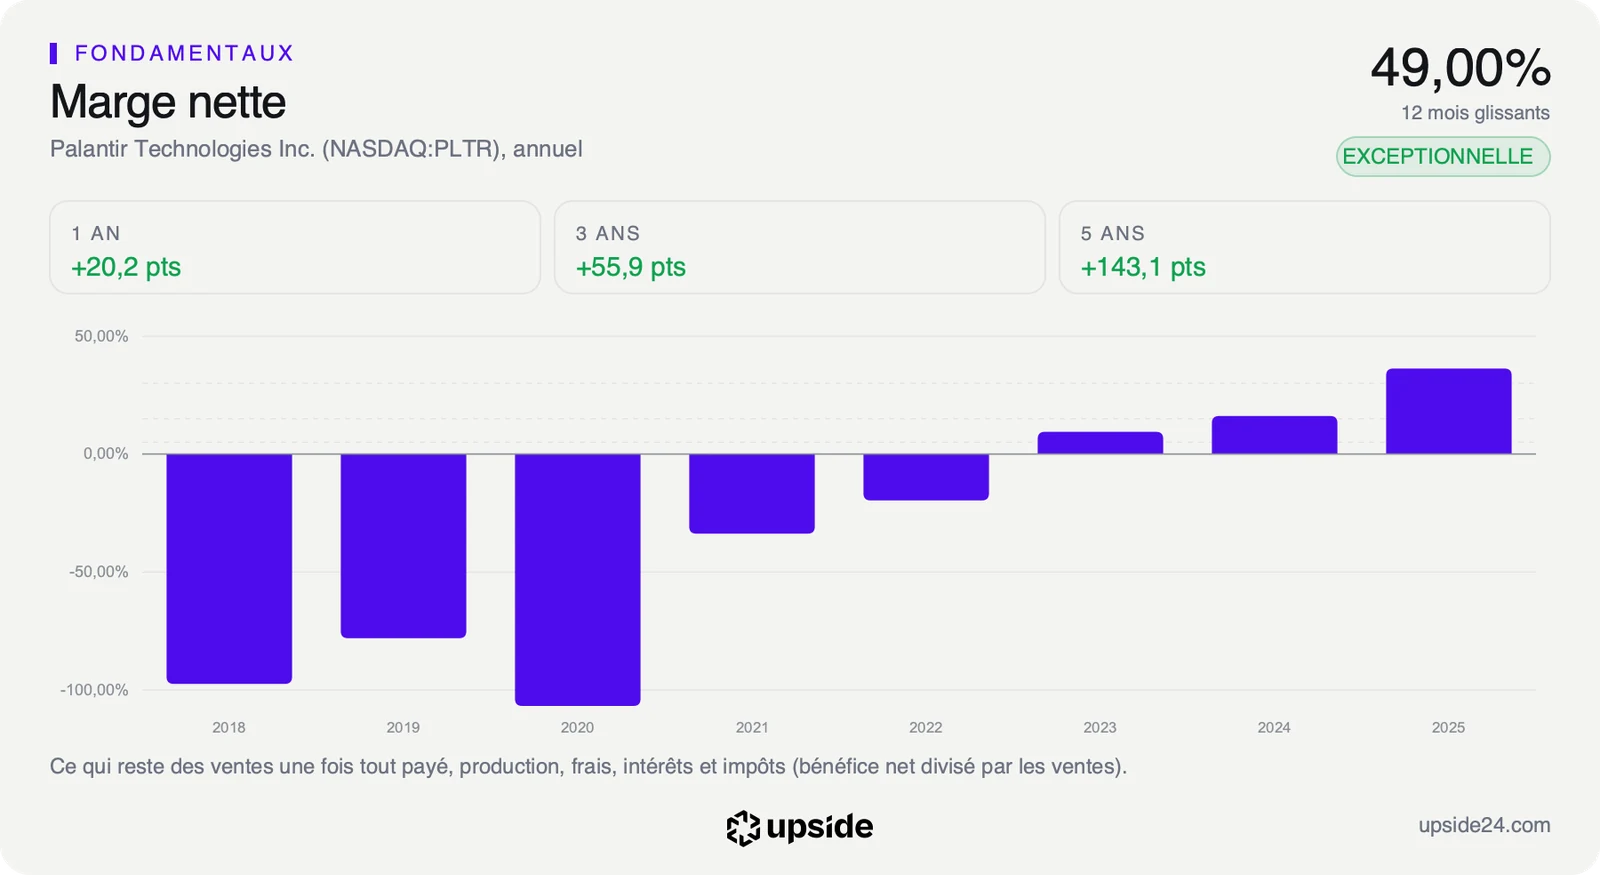
Le 3 août, Palantir a publié les comptes de son deuxième trimestre. Son chiffre d'affaires a atteint 1,94 milliard de dollars, en hausse de 92,83% sur un an et de 18,55% par rapport au trimestre précédent. Le bénéfice net s'élève à 1,06 milliard de dollars, soit 54,87% des ventes : sur 100 dollars encaissés, près de 55 dollars restent en bénéfice.
Palantir, c'est le logiciel que l'armée américaine et les agences de renseignement utilisent pour croiser leurs données et décider sur le terrain, et que les entreprises emploient, avec sa plateforme Foundry, pour réunir toutes leurs informations au même endroit.
Le moteur du trimestre se trouve aux États-Unis, qui ont représenté 81,27% des ventes. Selon le communiqué déposé auprès de la SEC, le gendarme boursier américain, les ventes aux entreprises américaines ont progressé de 149% sur un an, à 764 millions de dollars, et celles à l'administration américaine de 90%, à 809 millions.
Dans la foulée, la direction a relevé sa prévision. Elle attend désormais entre 2,160 et 2,164 milliards de dollars de chiffre d'affaires au troisième trimestre, soit une hausse d'environ 83% sur un an. Sur l'ensemble de 2026, elle vise entre 8,150 et 8,158 milliards, soit environ 82% de plus qu'en 2025. Le seul deuxième trimestre a pesé près d'un tiers du chiffre d'affaires des douze derniers mois, 6,16 milliards de dollars.
Ces chiffres sont ceux de la société. La prévision du troisième trimestre reste une estimation de la direction, et le bénéfice net profite aussi des intérêts que rapporte une trésorerie de 9,42 milliards de dollars.
Ce que le cours suppose déjà
Une prévision relevée agit sur les attentes. Elle ne change pas les comptes passés, elle change ce que le marché croit possible pour les trimestres suivants. C'est ce canal qui a porté le titre en août et en septembre.
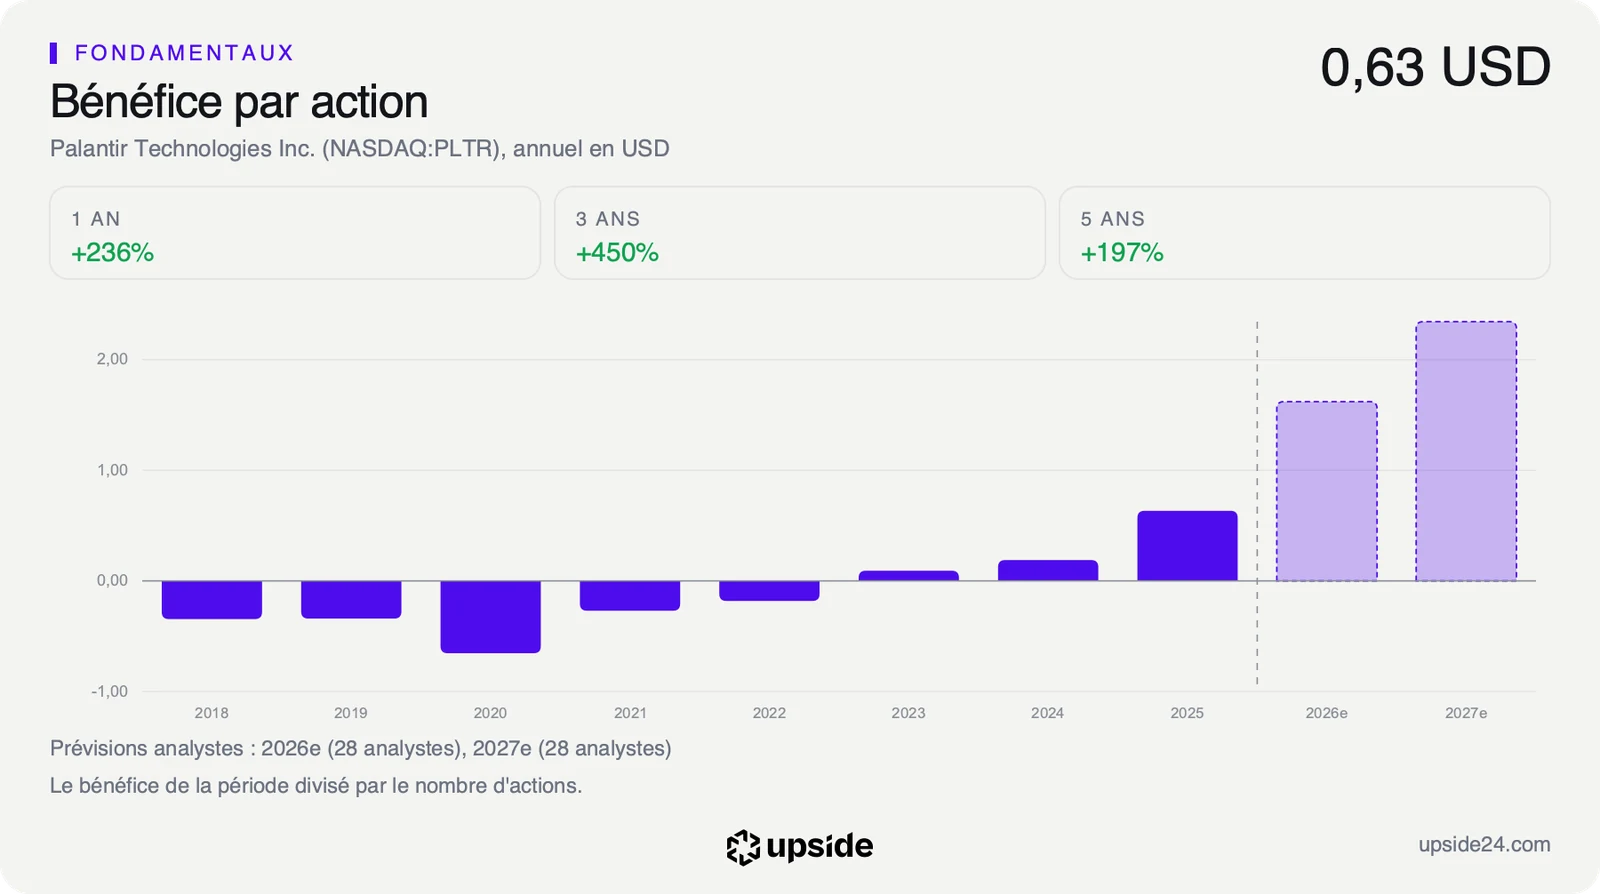
Le choc est double. D'abord, la croissance attendue au troisième trimestre, environ 83%, reste à peine en dessous des 92,83% du deuxième : la direction ne prévoit pas de ralentissement marqué. Ensuite, les analystes ont relevé de 9,76% en trois mois le bénéfice par action, la part du bénéfice qui revient à chaque action, qu'ils attendent. Pour 2027, ils visent en moyenne environ 2,3 dollars par action, avec des estimations qui vont de 1,92 à 2,90 dollars : un écart large, signe que la visibilité reste limitée.
Le prix payé pour ces attentes est élevé. L'action se paie 120,19 fois les bénéfices attendus sur douze mois, contre 18,5 fois pour la médiane des 331 éditeurs de logiciels d'application. Un acheteur paie donc environ six fois plus que pour le concurrent médian, pour chaque dollar de bénéfice futur. La capitalisation boursière, la valeur de l'ensemble des actions, atteint 461,56 milliards de dollars, environ 75 fois le chiffre d'affaires des douze derniers mois.
Reste à traduire ce prix en hypothèse. Le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, atteint 3,36 milliards de dollars sur douze mois. Au cours du 6 octobre, le marché intègre une croissance de ce free cash flow de près de 31% par an pendant dix ans. La prévision relevée ne modifie pas cette hypothèse, elle modifie la probabilité de l'atteindre. Pour comparaison, le chiffre d'affaires de Palantir a progressé de 32,58% par an sur les cinq dernières années : le cours demande de refaire la même chose, pendant deux fois plus longtemps.
Autrement dit, le prix actuel ne rémunère pas l'entreprise telle qu'elle est, mais celle qu'elle doit devenir. Chaque publication trimestrielle sert donc de vérification : une croissance qui se maintient renforce l'hypothèse, un ralentissement la fragilise, même si les comptes restent excellents.
La comparaison détaillée avec les 331 éditeurs du sous-secteur montre où Palantir se situe sur chaque dimension, de la rentabilité au bilan.
Ce que le marché en fait déjà
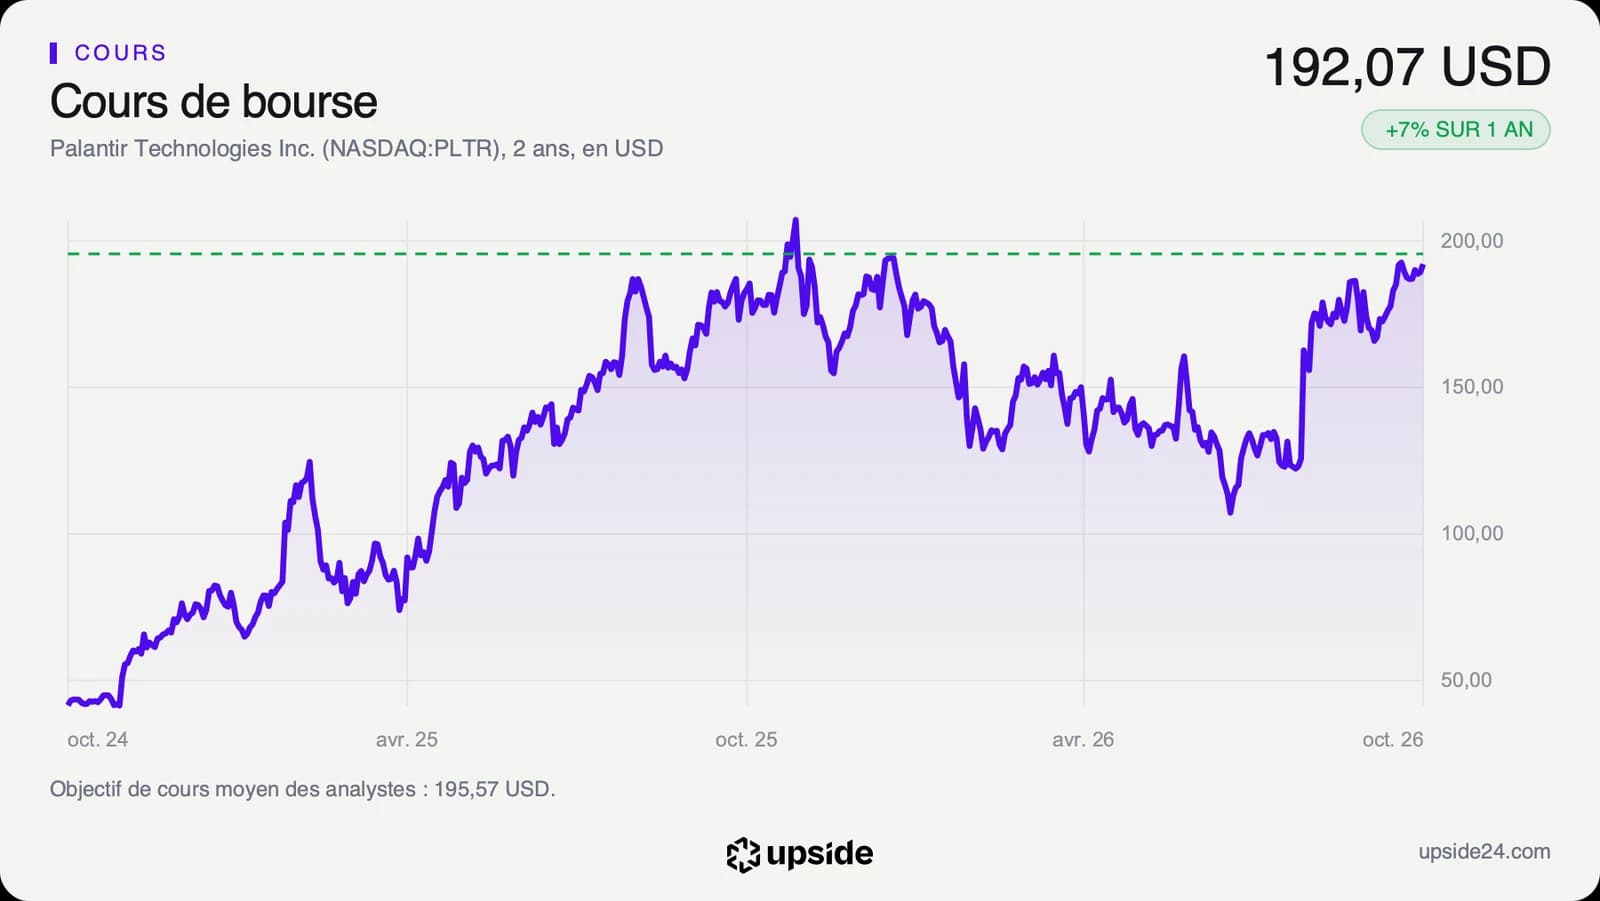
L'action Palantir a clôturé la séance du mardi 6 octobre à 192,07 dollars au Nasdaq. Elle avait terminé le deuxième trimestre à 116,67 dollars le 30 juin et le troisième à 187,05 dollars le 30 septembre, soit un gain de 60,32%. C'est sa plus forte hausse sur un trimestre depuis celui d'avril à juin 2025, quand le titre avait pris 61,5%. Cette hausse a surtout effacé le recul du premier semestre : l'action avait terminé 2025 à 177,75 dollars avant de reculer pendant six mois.
Le cours se situe aujourd'hui 7,45% sous son plus haut des douze derniers mois, 207,52 dollars et loin au-dessus de son plus bas, 106,37 dollars. Il évolue 26,21% au-dessus de sa moyenne des 200 dernières séances, signe d'une tendance de fond orientée à la hausse. L'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 64,32 : le mouvement est soutenu, sans atteindre la zone d'emballement.
Les analystes restent partagés malgré la hausse. Sur les 31 qui suivent la valeur, 20 affichent un avis positif, 9 un avis neutre et 2 un avis négatif. Leur objectif moyen ressort à environ 196 dollars, à peine au-dessus du cours actuel, et leurs cibles s'étalent de 80 à 255 dollars.
C'est la divergence du dossier. Les comptes justifient l'enthousiasme, avec une rentabilité que presque aucune société de logiciel n'atteint, mais le cours a déjà rejoint l'objectif moyen des analystes. Pour aller plus haut, il faudra que les analystes relèvent leurs propres cibles, donc que les prochains trimestres dépassent encore les attentes.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, attendue autour du 2 novembre, une date encore estimée. L'indicateur à suivre est la croissance du chiffre d'affaires face à la prévision d'environ 83%, soit au moins 2,16 milliards de dollars.
Dans le scénario favorable, Palantir dépasse sa prévision et relève de nouveau son objectif annuel. La croissance trimestrielle reste alors au-dessus de 80%, et l'hypothèse de près de 31% par an pendant dix ans paraît moins exigeante, puisque la croissance actuelle en représente le triple. Dans le scénario défavorable, le trimestre se contente d'atteindre la prévision, ou ralentit nettement. Le multiple de 120,19 fois les bénéfices attendus repose alors sur une croissance qui commence à se normaliser, et l'écart avec les 18,5 fois du concurrent médian devient plus difficile à tenir.
Tant que la croissance trimestrielle reste au-dessus de 80%, le multiple élevé reste adossé à une croissance plus de deux fois supérieure à celle que le cours suppose. Si elle redescend vers les 32,58% par an de ses cinq dernières années, le cours suppose déjà tout ce que la société aura délivré. Reste à savoir ce que vaut le titre à ce prix : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Palantir : 1,94 milliard de dollars au deuxième trimestre 2026, en hausse de 92,83% sur un an et 6,16 milliards sur douze mois.
- Marge nette : la part des ventes qui reste en bénéfice net. Palantir : 54,87% au deuxième trimestre 2026 et 49% sur douze mois contre 4,75% pour la médiane des 331 éditeurs de logiciels d'application.
- Guidance : la prévision publiée par la direction pour les trimestres à venir. Palantir : entre 2,160 et 2,164 milliards de dollars de chiffre d'affaires au troisième trimestre 2026, et entre 8,150 et 8,158 milliards sur l'année.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Consensus pour Palantir : relevé de 9,76% en trois mois, environ 2,3 dollars attendus pour 2027, dans une fourchette de 1,92 à 2,90 dollars.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Palantir : 163,67 fois, contre 38,02 fois pour la médiane des 331 éditeurs de logiciels d'application, au 6 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur douze mois. Palantir : 120,19 fois, contre 18,5 fois pour la médiane de son sous-secteur, au 6 octobre 2026.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Palantir : 3,36 milliards de dollars sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que le cours actuel suppose, calculée par un modèle de flux actualisés inversé. Palantir : près de 31% par an, au cours du 6 octobre 2026.
- Capitalisation boursière : la valeur de l'ensemble des actions en Bourse. Palantir : 461,56 milliards de dollars, environ 75 fois le chiffre d'affaires des douze derniers mois.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse. Palantir : le cours se situe 26,21% au-dessus.
- RSI : un indicateur de la vitesse des variations sur 14 séances. Au-dessus de 70, le titre est jugé suracheté, c'est-à-dire qu'il a monté trop vite. Palantir : 64,32.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Palantir : environ 196 dollars pour 31 analystes, de 80 à 255 dollars.