
Advanced Micro Devices (AMD), le concepteur américain de processeurs et de puces pour l'intelligence artificielle, a gagné 30,12% en septembre, presque trois fois plus que l'indice des semi-conducteurs. Mais le bénéfice attendu par les analystes a à peine bougé.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Un mois de records
Entre la clôture du 31 août et celle du 30 septembre, l'action AMD est passée de 470,14 à 611,75 dollars au Nasdaq, soit une hausse de 30,12%. Sur la même période, l'ETF iShares Semiconductor (SOXX), qui réplique un panier de grandes valeurs américaines des semi-conducteurs, a progressé de 11,27%, de 511,04 à 568,64 dollars.
AMD, c'est le fabricant des processeurs Ryzen qui équipent de nombreux ordinateurs portables et de bureau, et des cartes graphiques Radeon. Le groupe conçoit aussi les accélérateurs qui font tourner les modèles d'intelligence artificielle dans les centres de données, le terrain où il affronte Nvidia.
L'essentiel du mouvement s'est joué en une séance. Le lundi 21 septembre, le titre a bondi de 9,95%, à 615,52 dollars, et la capitalisation d'AMD a dépassé pour la première fois 1 000 milliards de dollars, selon CNBC, qui relie ce bond à un regain d'appétit pour les valeurs de l'intelligence artificielle dans tout le secteur. La seule baisse marquée du mois est tombée le 28 septembre, avec un recul de 3,60%, le jour de l'annonce du rachat de World Labs pour environ 8,2 milliards de dollars payés en actions, une opération déjà analysée sur ce site.
Le mouvement s'est prolongé en octobre. Le mardi 6 octobre, l'action a clôturé à 649,42 dollars, son plus haut historique, en hausse de 2,80% sur la veille, après avoir touché 658,52 dollars en séance. Ce jour-là, Citigroup a relevé son objectif de cours de 575 à 800 dollars, rapporte Schaeffer's Investment Research.
Aucune publication de comptes n'a accompagné ce parcours : les derniers résultats trimestriels datent de l'été, et les prochains tombent le 3 novembre. Le cours a donc avancé sur des anticipations, pas sur des chiffres nouveaux.
Le cours a pris de l'avance sur les attentes
Quand une action monte, deux choses peuvent l'expliquer : les bénéfices attendus augmentent, ou le prix que le marché accepte de payer pour ces bénéfices augmente. En septembre, chez AMD, c'est surtout le second.
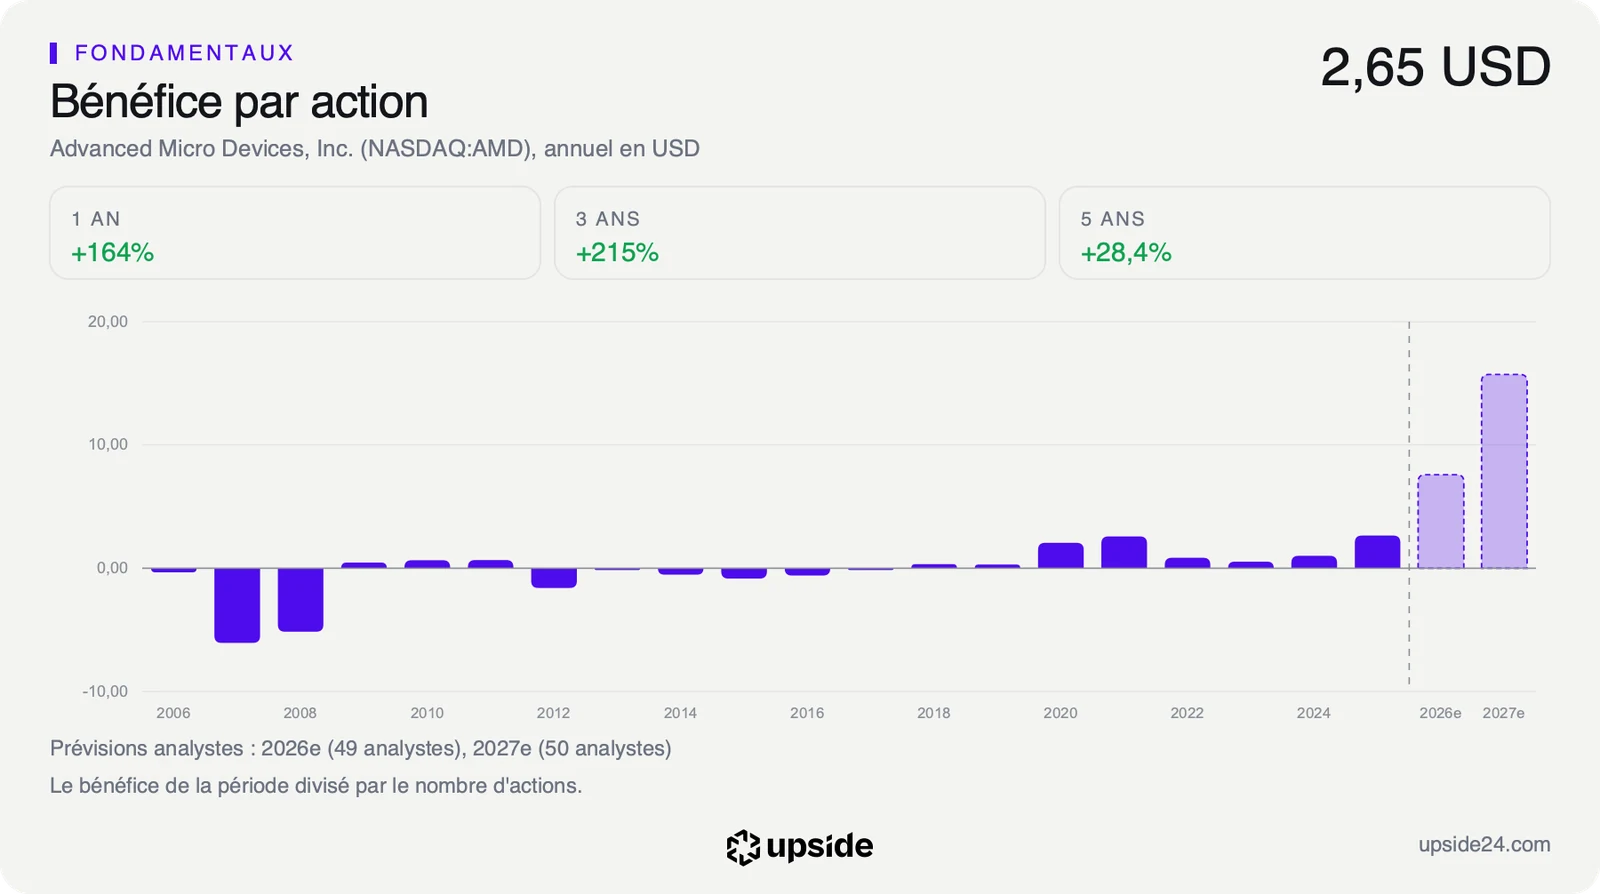
Le bénéfice par action attendu pour 2026, c'est-à-dire la part du bénéfice qui revient à chaque action selon la moyenne des analystes, n'a été relevé que de 0,25% en trente jours et de 2,63% en trois mois. Pendant que le cours prenait 30,12%, la base de calcul n'a presque pas changé.
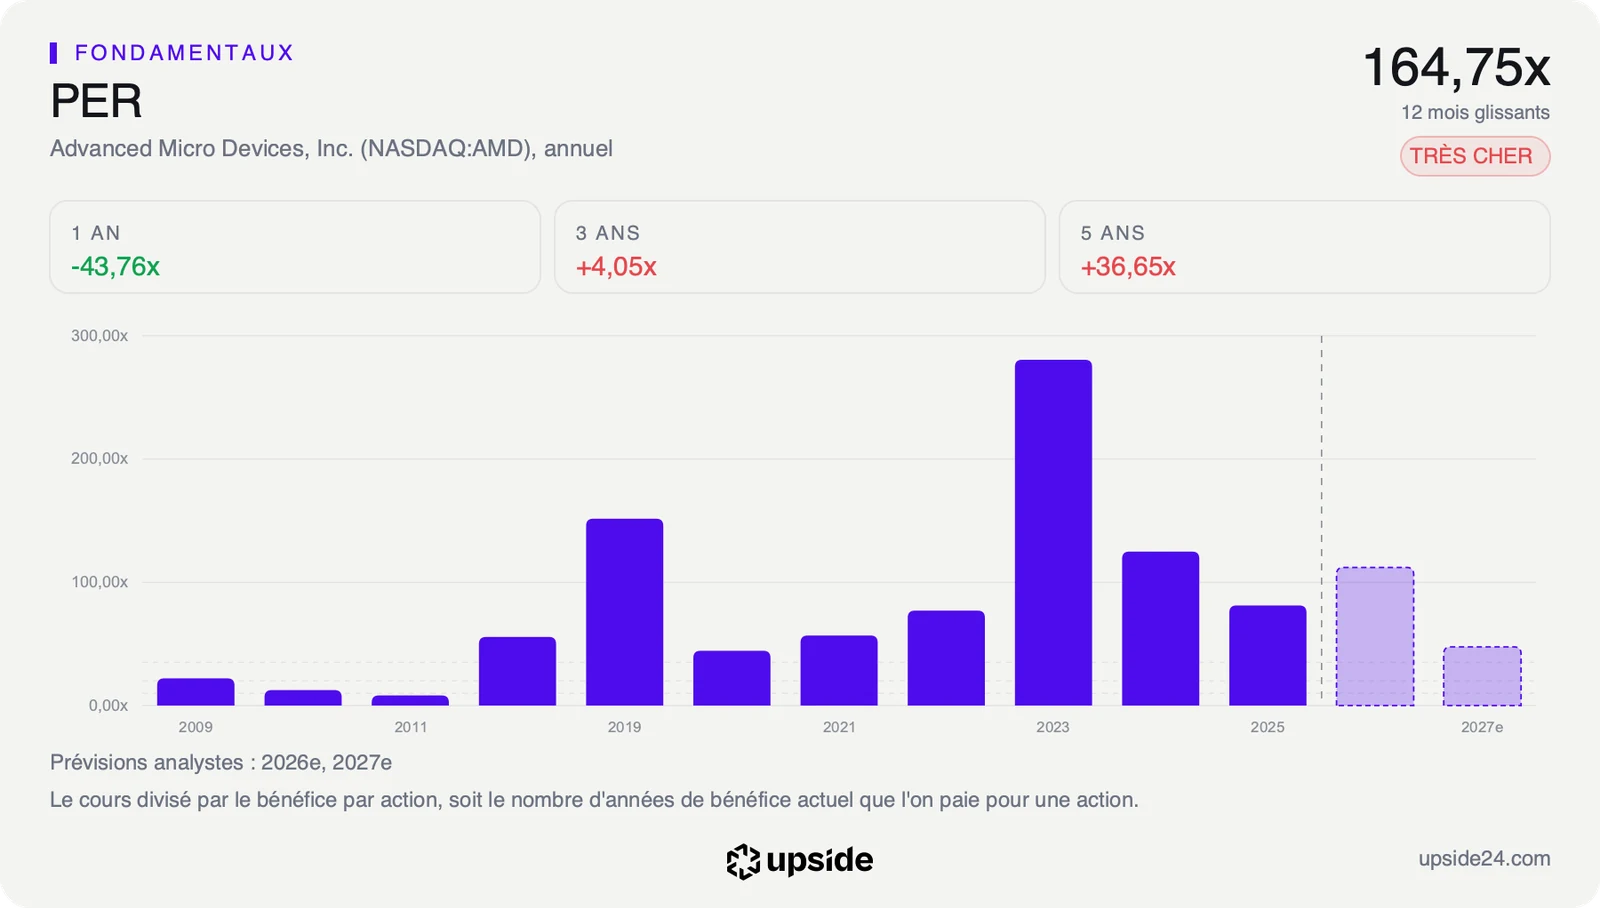
La mécanique est simple. Quand le prix monte de 30% et que le bénéfice attendu reste presque fixe, le rapport entre les deux, le multiple, grimpe d'autant : l'investisseur paie plus cher exactement le même bénéfice futur. Ce n'est ni bon ni mauvais en soi, mais cela reporte la charge de la preuve sur les prochains résultats. Résultat, le multiple s'est tendu. L'action se paie 84,02 fois les bénéfices attendus, contre 30,34 pour la médiane des 410 sociétés de son sous-secteur. Pour un dollar de bénéfice espéré, l'acheteur d'une action AMD paie près de trois fois plus que pour l'entreprise médiane des semi-conducteurs. Face à sa propre histoire, le PER, le cours divisé par le bénéfice, se situe dans les 20% les plus élevés des cinq dernières années.
Ce prix repose sur une hypothèse. Au cours du 7 octobre, il suppose que le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, progresse d'environ 29% par an pendant dix ans. C'est le rythme auquel le chiffre d'affaires d'AMD a déjà progressé sur les cinq dernières années, 28,82% par an, une période exceptionnelle pour le groupe, portée par l'essor des puces pour centres de données. Tenir ce rythme deux fois plus longtemps, sur une base de chiffre d'affaires désormais bien plus large, est une autre affaire : plus une entreprise grandit, plus chaque point de croissance représente de ventes supplémentaires à trouver.
Autrement dit, le marché ne parie pas sur une accélération : il demande à AMD de répéter sur dix ans ce qu'elle a réussi sur cinq. La croissance récente plaide pour : le chiffre d'affaires a progressé de 50,11% sur un an au dernier trimestre, contre 21,66% pour la médiane du sous-secteur. La comparaison détaillée avec les 410 sociétés du sous-secteur montre où se situe AMD sur chaque dimension.
Ce que le marché en fait déjà
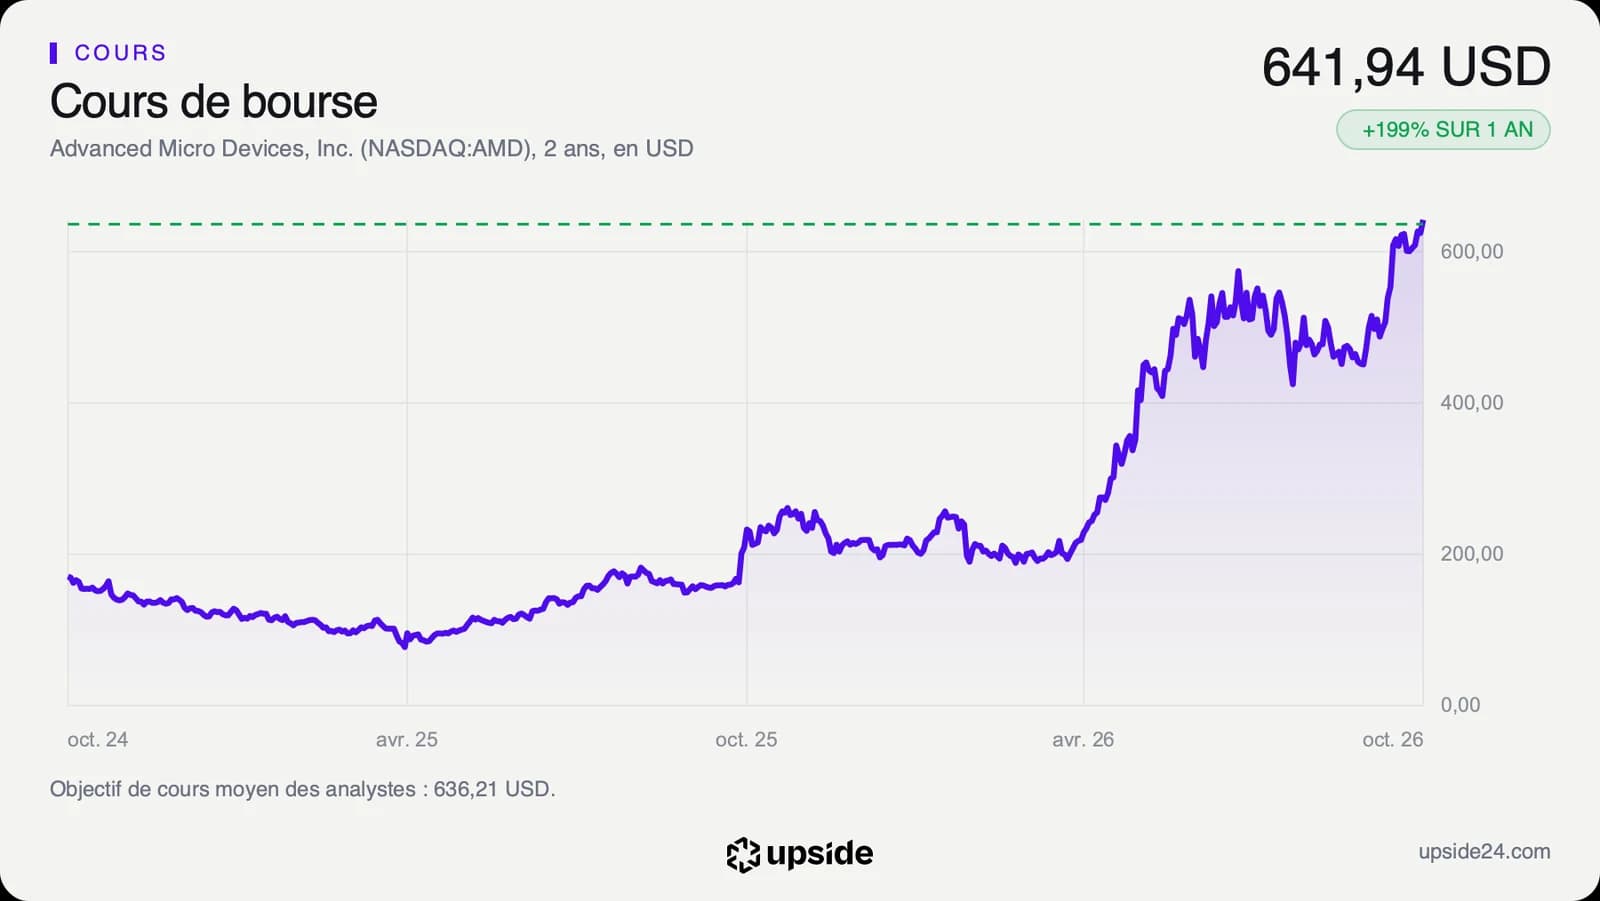
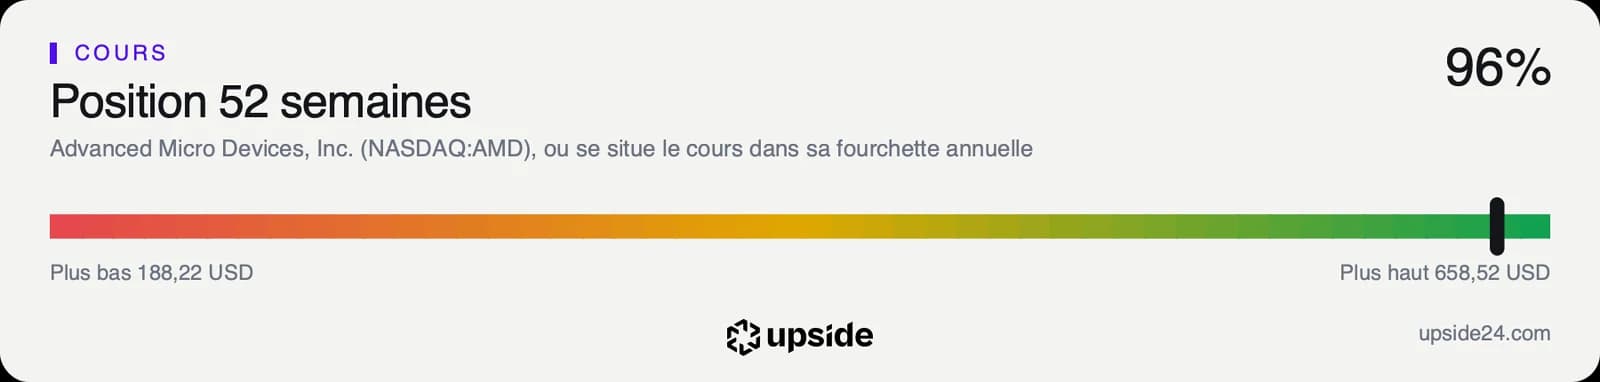
L'action AMD cotait 641,94 dollars ce mercredi 7 octobre vers 10h, heure de New York, en léger repli après son record de la veille. Elle se situe 2,52% sous son plus haut des douze derniers mois et a gagné 198,78% en un an, contre 27,33% pour la médiane de son sous-secteur. Depuis le 1er janvier, la hausse atteint 193,26%, et la capitalisation dépasse désormais 1 047 milliards de dollars.
L'écart avec la tendance de fond est inhabituel. Le cours se tient 69,34% au-dessus de sa moyenne des 200 dernières séances, et l'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 72,18. Au-dessus de 70, un titre est généralement considéré comme suracheté : il a monté plus vite que son rythme habituel.
Les 55 analystes qui suivent la valeur se partagent entre 44 avis positifs, 11 neutres et aucun négatif. Leur objectif moyen ressort à environ 636 dollars, désormais sous le cours actuel, avec des cibles qui s'étalent de 365 à 1 250 dollars. La note de Citigroup à 800 dollars fait partie des plus optimistes, mais elle ne suffit pas à remonter la moyenne au-dessus du prix. L'écart entre la cible la plus basse et la plus haute dit autre chose : les analystes s'accordent sur la qualité du groupe, beaucoup moins sur le prix qu'il vaut. Une telle dispersion signale un dossier où la valorisation dépend surtout de la croissance qu'on prête aux prochaines années.
C'est le point de tension du dossier. D'un côté, un consensus massivement favorable et une croissance qui dépasse de loin celle du secteur. De l'autre, un cours qui a déjà dépassé la cible moyenne de ceux qui le suivent, sans que leurs prévisions de bénéfice aient suivi.
Le point de bascule
Le prochain rendez-vous est fixé au 3 novembre, avec les résultats du troisième trimestre. L'indicateur à suivre est le bénéfice par action attendu : les analystes l'estiment à environ 7,6 dollars pour 2026 et environ 15,7 dollars pour 2027, après 2,65 dollars en 2025.
Dans le scénario favorable, la publication pousse les analystes à relever nettement leurs prévisions pour 2027. La hausse de septembre devient alors une anticipation : au cours actuel, l'action ne se paierait plus qu'environ 41 fois le bénéfice attendu en 2027. Dans le scénario défavorable, les prévisions restent stables, et le titre continue de valoir près de trois fois le multiple médian du secteur sans base de bénéfice plus large pour le justifier.
Tant que le bénéfice par action attendu ne progresse que de 2,63% en trois mois, la hausse de 30,12% de septembre reste portée par le multiple. Si les comptes du 3 novembre font franchir aux prévisions 2026 le seuil d'environ 7,6 dollars, le cours retrouve une base de bénéfice qui le soutient. Reste à savoir ce que vaut le titre à ce prix : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Performance mensuelle : la variation du cours entre deux clôtures. AMD : +30,12% en septembre 2026, de 470,14 à 611,75 dollars, contre +11,27% pour l'ETF SOXX.
- Bénéfice par action attendu : la part du bénéfice annuel qui revient à chaque action, selon la moyenne des analystes. AMD : environ 7,6 dollars pour 2026, relevé de 0,25% en trente jours et de 2,63% en trois mois.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice. AMD : 84,02 fois, contre 30,34 pour la médiane des 410 sociétés de son sous-secteur.
- Valo vs histoire : la place du PER actuel dans sa propre distribution sur cinq ans. AMD : dans les 20% les plus élevés.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. AMD : 8,40 milliards de dollars sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que le prix de l'action suppose. AMD : environ 29% par an au cours du 7 octobre 2026, contre 28,82% de croissance annuelle du chiffre d'affaires sur cinq ans.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse. AMD : le cours la dépasse de 69,34%.
- RSI : un indicateur de la vitesse des variations sur 14 séances. Au-dessus de 70, le titre est jugé suracheté. AMD : 72,18.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. AMD : environ 636 dollars pour 55 analystes, de 365 à 1 250 dollars.