
Strategy (MSTR), la société américaine qui achète du bitcoin en émettant des actions, sortira des indices MSCI USA et MSCI World après la clôture du 30 novembre. Mais la vente forcée de 2,8 milliards de dollars compte moins que les acheteurs qu'elle retire à ses émissions d'actions.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Flux des fonds indiciels, Demande pour les actions émises |
Ce que MSCI a décidé
Le fournisseur d'indices MSCI a annoncé mercredi 11 novembre que Strategy quittera ses indices mondiaux, dont MSCI USA et MSCI World, rapporte Reuters. La sortie prend effet après la clôture du 30 novembre. MSCI estime que ces sociétés ressemblent davantage à des fonds d'investissement qu'à des entreprises, une catégorie qu'il écarte de ses indices.
Strategy, c'est l'ancien éditeur de logiciels MicroStrategy devenu un coffre-fort à bitcoins coté en Bourse, que des investisseurs achètent pour détenir la cryptomonnaie sans l'acheter eux-mêmes. Le MSCI World est l'indice que répliquent la plupart des ETF monde vendus aux particuliers, ces fonds qui achètent automatiquement toutes les sociétés d'un indice.
L'an dernier, MSCI avait proposé d'exclure les sociétés dont les actifs numériques pèsent 50% ou plus du total de leurs actifs, avant d'élargir sa revue à toutes les sociétés jugées « non opérationnelles ». Le japonais Metaplanet, autre acheteur de bitcoin, sort aussi des indices, tout comme le britannique Yellow Cake qui stocke de l'uranium. Strategy n'avait pas répondu aux questions de Reuters mercredi soir.
La règle finale passe chaque société au crible de cinq ratios financiers. L'exclusion vise celles qui en échouent au moins quatre. Un membre existant doit en principe échouer deux exercices de suite avant d'être retiré. Strategy est pourtant passée directement sur la liste des sorties, selon le compte rendu de la revue publié par investingLive.
Les comptes de Strategy illustrent la lecture de MSCI, avec un logiciel qui rapporte 495,08 millions de dollars de chiffre d'affaires sur douze mois. Le bénéfice net du troisième trimestre 2026 atteint pourtant 19,53 milliards de dollars, porté par la hausse de la valeur des bitcoins détenus, après des pertes de 8,22 et 12,54 milliards aux deux trimestres précédents.
La société avait elle-même chiffré l'an dernier à 2,8 milliards de dollars les ventes de ses actions qu'entraînerait une exclusion. Le montant représente environ 5% de sa capitalisation de 51,68 milliards de dollars, soit un peu plus d'une séance d'échanges moyens sur le titre. JPMorgan évoque jusqu'à 8,8 milliards si d'autres fournisseurs d'indices suivent MSCI.
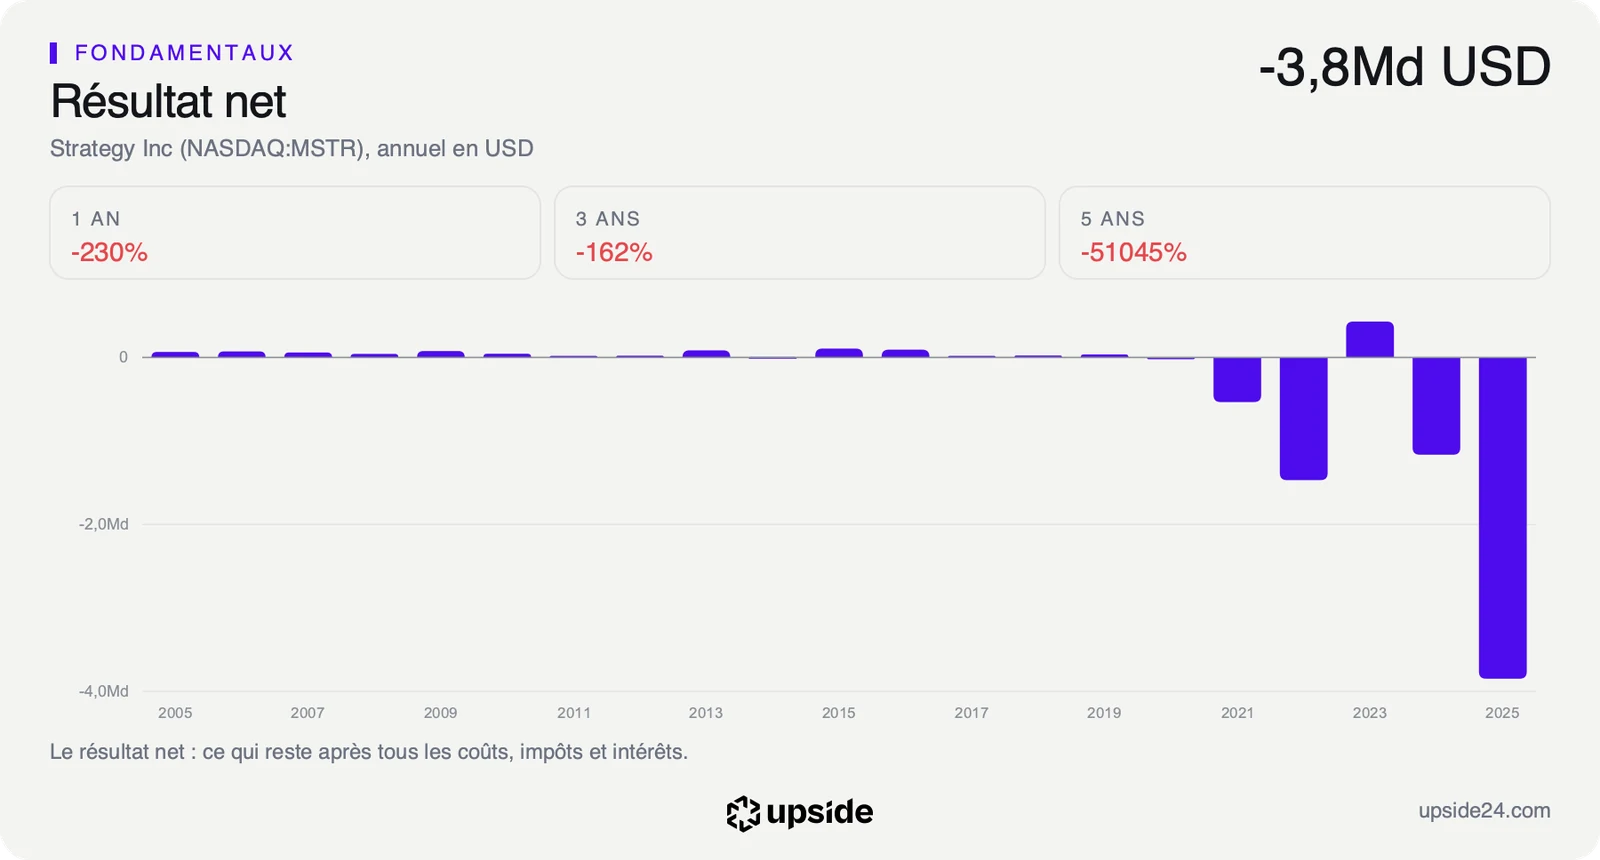
Ce que la vente forcée ne mesure pas
Une sortie d'indice change la liste des détenteurs, pas les comptes. Les fonds indiciels vendront leurs titres Strategy à la clôture du 30 novembre et d'autres investisseurs devront les racheter. Chez une entreprise ordinaire, l'effet se limite à quelques séances de cours agitées.
Dans un indice pondéré par la capitalisation, chaque émission d'actions augmente aussi le poids de la société. Les fonds qui le suivent en achètent alors leur part lors des mises à jour de l'indice, ce qui fait d'eux un débouché régulier pour les titres nouveaux. La sortie de MSCI supprime ce débouché pour Strategy.
Strategy finance pourtant ses achats de bitcoin en vendant de nouvelles actions sur le marché, ce qui rend la demande pour son titre vitale. Sur douze mois, la société a émis 18,06 milliards de dollars d'actions, soit plus du tiers de sa capitalisation actuelle.
Ce rythme se lit dans un rendement actionnaire net de -34,96%, la différence entre ce que la société rend à ses actionnaires et ce qu'elle leur prend en émettant des titres. Pour 100 dollars investis dans l'action, Strategy a vendu près de 35 dollars de titres nouveaux en un an, sans dividende ni rachat d'actions en face.
L'activité ne prend pas le relais, avec un free cash flow, la trésorerie qui reste une fois payés les dépenses et les investissements, de -21,13 millions de dollars sur douze mois. Chaque bitcoin acheté passe donc par les marchés financiers, en actions ou en dette. Ce flux négatif empêche aussi de calculer la croissance que le cours suppose, l'outil habituel pour lire ce que le prix incorpore.
La capitalisation reste par ailleurs sous les capitaux propres de 68,5 milliards de dollars du dernier bilan publié, la valeur comptable de ce que la société possède une fois ses dettes retirées. Ce patrimoine est surtout fait de bitcoins évalués au prix du marché. Une action nouvelle se vend alors moins cher que la part de patrimoine qu'elle représente, ce qui dilue les actionnaires en place au lieu de leur apporter plus de bitcoin par action.
La vente forcée de 2,8 milliards tombe donc au pire moment pour ce modèle, puisque d'autres acheteurs devront l'absorber avant que Strategy puisse placer ses prochaines émissions. Le rapport complet de Strategy situe cette dilution face aux éditeurs de logiciels de son sous-secteur.
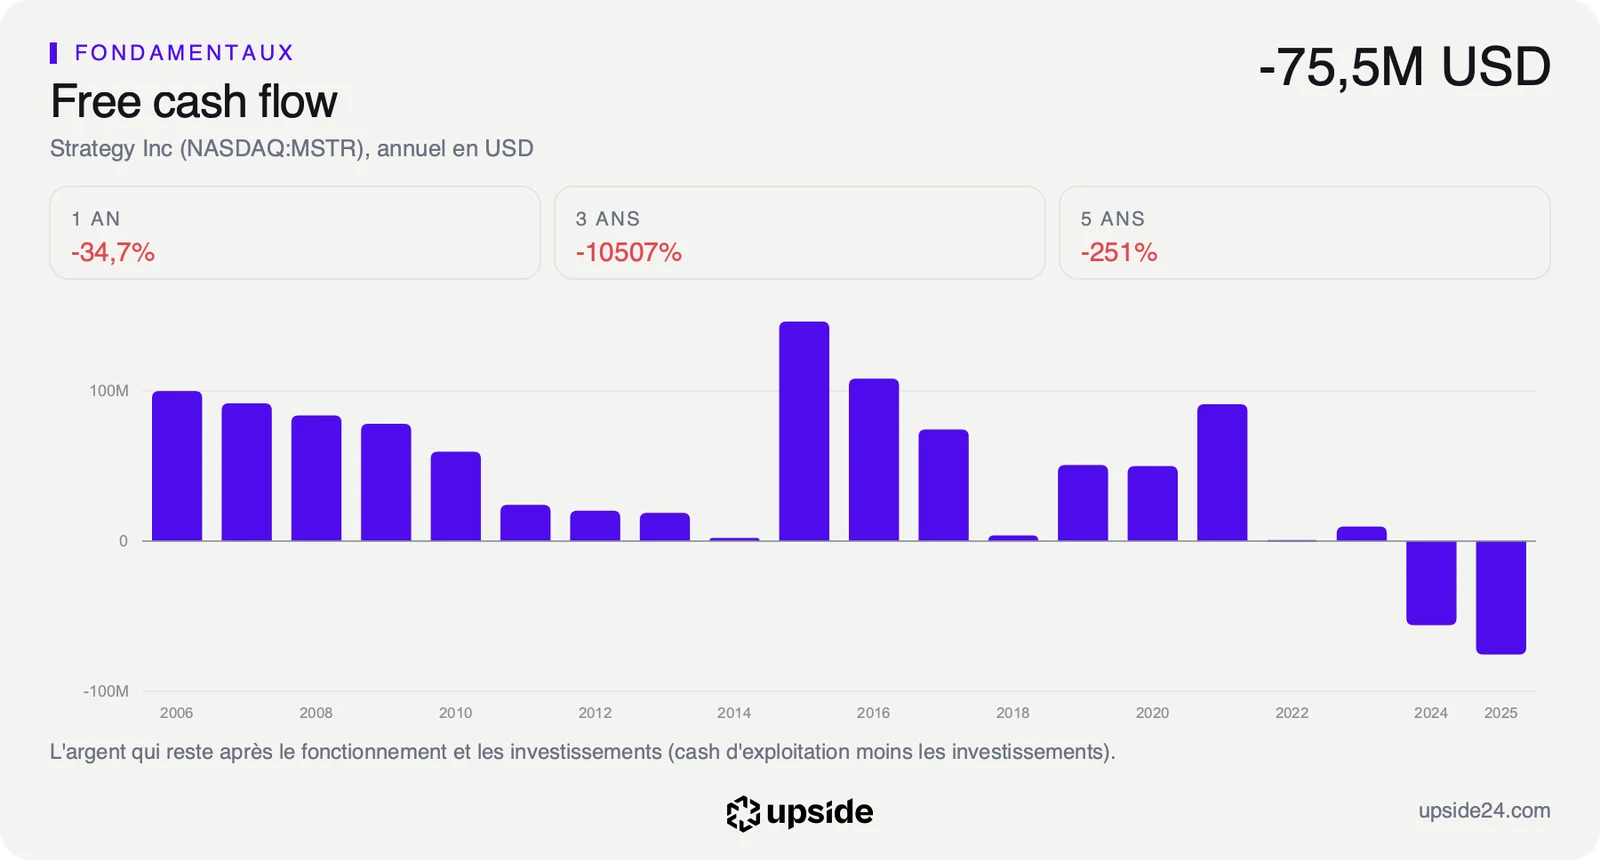
Ce que le marché en fait déjà
L'action Strategy a terminé la séance du mercredi 11 novembre à 122,35 dollars, en hausse de 1,06% sur la veille, avant de reculer de 2,5% dans les échanges après la clôture selon Reuters. Le recul limité de mercredi soir suggère une décision en partie attendue, la proposition de MSCI datant de l'an dernier.
Le titre a perdu 47,11% sur un an et recule de 19,48% depuis le 1er janvier, plus que le bitcoin qui cède environ 15% sur la même période selon Reuters. Il évolue 48,86% sous son plus haut des douze derniers mois, à 239,24 dollars, après avoir touché un plancher à 81,81 dollars en juin.
Le titre reste très agité, avec une volatilité environ cinq fois et demie supérieure à celle d'un ETF monde, mesurée sur les variations mensuelles depuis 2000. La volatilité mesure l'ampleur des écarts de cours d'un mois à l'autre. Celle de Strategy amplifie les mouvements du bitcoin, d'où une baisse sur l'année plus forte que celle de la cryptomonnaie elle-même.
Le cours se tient 15,13% sous sa moyenne des 50 dernières séances et 8,26% sous celle des 200 dernières, la tendance de fond. L'indicateur de force relative, qui compare la vigueur des hausses récentes à celle des baisses, s'établit à 36,99 sur 100, une zone de faiblesse sans excès de vente. Les vendeurs dominent depuis plusieurs semaines sans que le titre soit tombé dans la panique qui précède parfois un rebond technique.
Sur les 16 analystes qui suivent la valeur, 15 sont positifs, 1 neutre et aucun n'est négatif. Leur objectif moyen, environ 233 dollars, se situe près de 90% au-dessus du cours. Leurs objectifs vont de 165 à 435 dollars, un écart qui reflète surtout des hypothèses opposées sur le bitcoin plus qu'une lecture commune de l'activité.
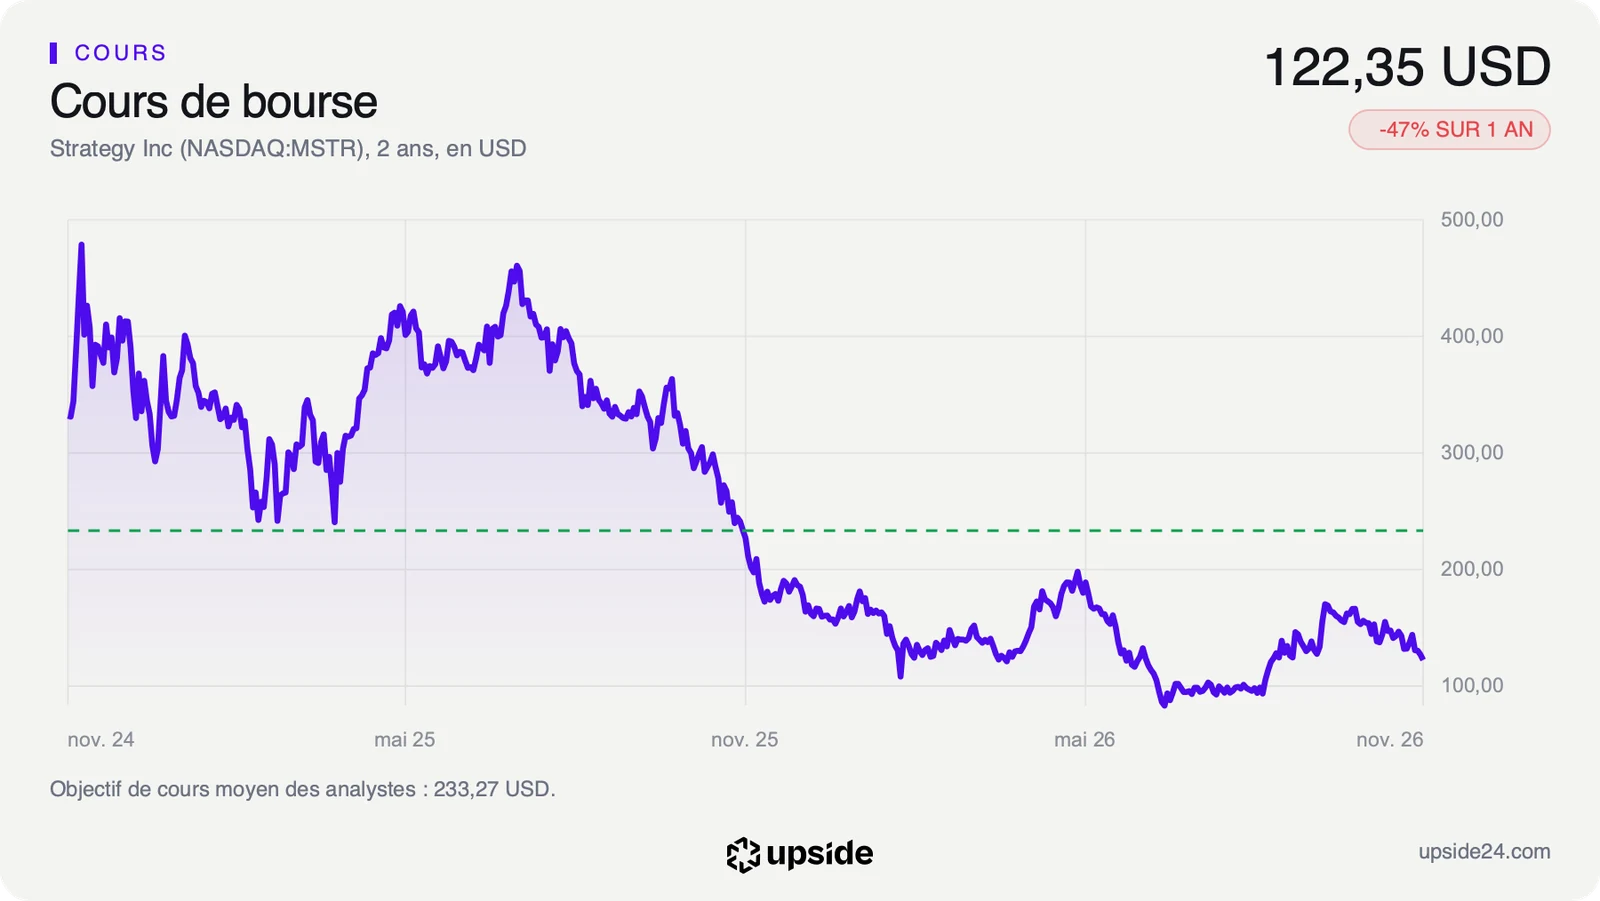
Le point de bascule
Le premier rendez-vous tombe à la clôture du 30 novembre, quand les fonds qui suivent MSCI USA et MSCI World devront avoir vendu. Le suivant arrive avec les comptes annuels, attendus le 5 février 2027 à une date encore estimée. Le chiffre à surveiller est le rythme des émissions d'actions, ainsi que la décision des autres fournisseurs d'indices. Pour un épargnant qui détient un ETF MSCI World, la sortie se fera sans aucun geste de sa part, le fonds vendant ses titres de lui-même.
Tant que la sortie se limite aux indices MSCI, la vente forcée reste de l'ordre de 2,8 milliards de dollars, environ 5% de la capitalisation. Le marché l'absorbe en un peu plus d'une séance d'échanges moyens et Strategy garde son modèle avec des émissions plus difficiles à placer tant que l'action cote sous ses capitaux propres.
Si d'autres fournisseurs d'indices suivent MSCI, JPMorgan évoque jusqu'à 8,8 milliards de dollars de ventes, environ un sixième de la capitalisation. La société perdrait alors une large part de ses acheteurs obligés au moment de placer ses prochaines émissions et chaque bitcoin acheté coûterait davantage de dilution à ses actionnaires.