
Volkswagen (VOW3) a obtenu le 10 novembre le feu vert sans condition de Bruxelles pour diriger seul le loueur Europcar, qu'il contrôlait jusqu'ici conjointement avec le fonds Attestor. Mais un loueur achète ses voitures à crédit alors que le groupe affiche déjà une dette nette de 4,35 fois son bénéfice d'exploitation avant amortissements.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, bilan, croissance long terme |
Ce que Bruxelles a autorisé
La Commission européenne a autorisé le 10 novembre Volkswagen à prendre le contrôle exclusif d'Europcar Mobility Group, au terme d'une procédure simplifiée réservée aux opérations sans enjeu de concurrence. Selon l'agence dpa-AFX, reprise par Zonebourse, Bruxelles juge que l'opération « ne soulève aucune inquiétude sur le plan de la concurrence ». Le constructeur veut faire du loueur une porte d'entrée unique vers la location classique, l'abonnement et l'autopartage, réunis dans une même application.
Volkswagen, c'est la Golf mais aussi les marques Audi, Porsche, Skoda et Seat. C'est désormais aussi le comptoir Europcar où un voyageur récupère sa voiture de location. Le groupe avait racheté le loueur en 2022 par l'intermédiaire de Green Mobility Holding, une société commune détenue à 66% par Volkswagen, à 27% par le fonds Attestor et à 7% par le groupe néerlandais Pon.
Volkswagen rachète la part d'Attestor et porterait ainsi sa participation indirecte à 93% selon le site kényan tech-ish, qui cite l'autorisation de l'autorité de concurrence du Kenya. Pon conserve ses 7%, si bien qu'il s'agit d'un contrôle exclusif et non d'une reprise à 100%. Volkswagen n'a publié ni le prix ni la date de finalisation de l'opération, que le même site attend en 2027 sous réserve des dernières autorisations.
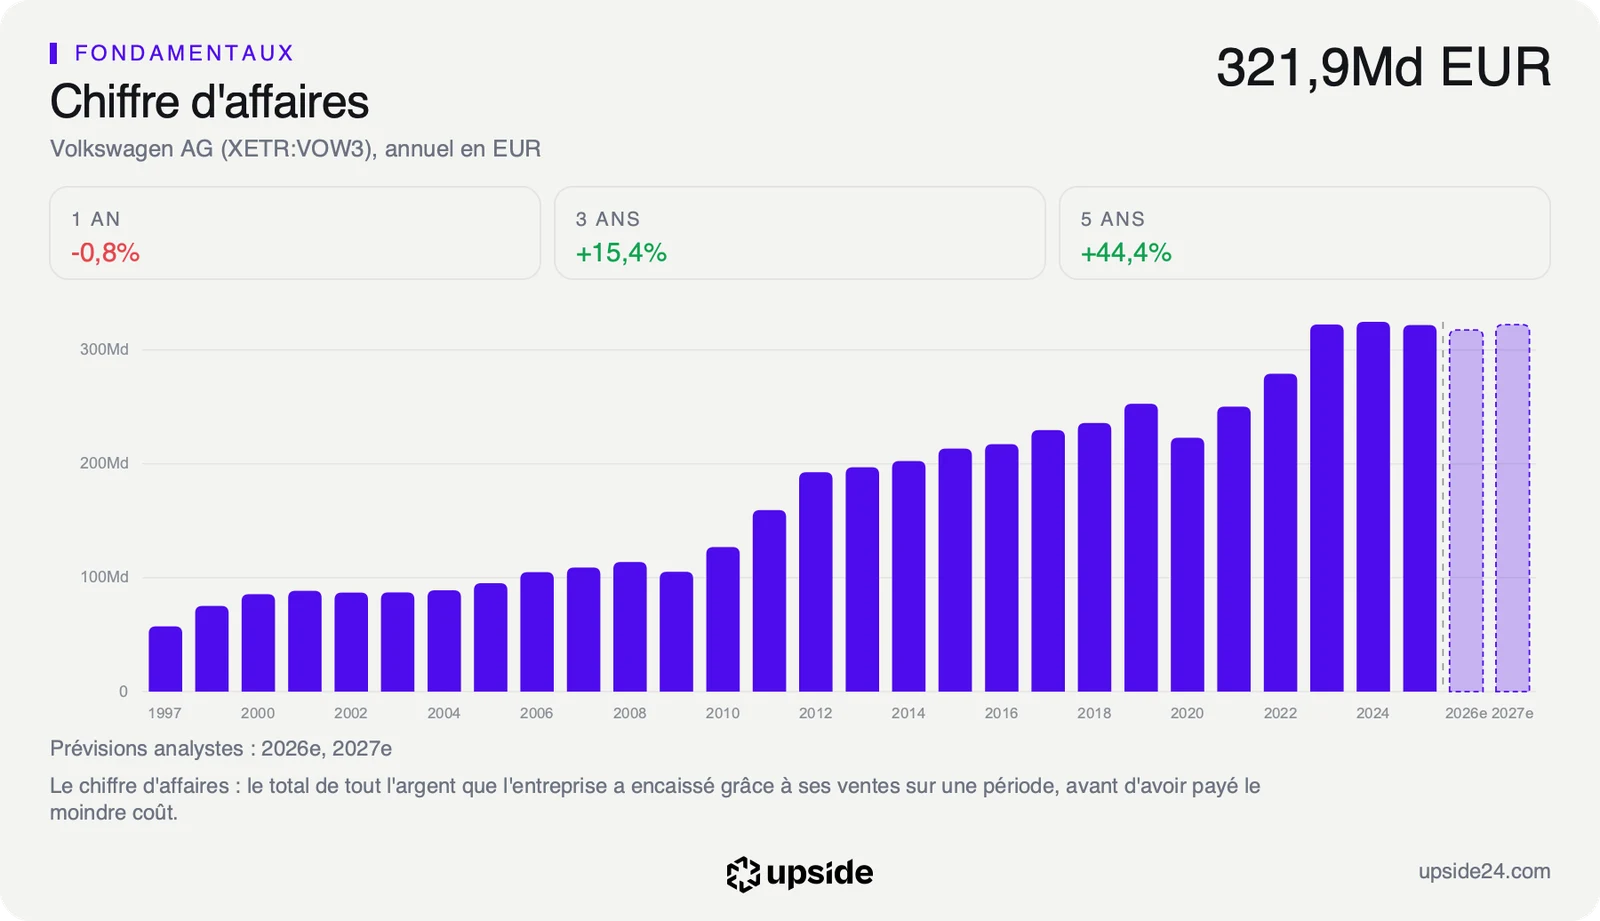
En 2021, Volkswagen présentait déjà ce rachat comme une priorité de sa stratégie, pour répondre à la demande croissante d'abonnement et de partage de voitures. L'offre valorisait alors Europcar 2,9 milliards d'euros, dette comprise, soit un peu plus de trois jours du chiffre d'affaires de Volkswagen, qui atteint 316,62 milliards d'euros sur douze mois.
Le constructeur précisait aussi qu'il ne contrôlerait pas la holding et ne consoliderait donc pas Europcar, c'est-à-dire qu'il n'intégrerait pas ses comptes dans les siens. Le contrôle exclusif change cette donne et fait peser une opération modeste sur le bilan.
Le groupe gère déjà une division de financement et de mobilité baptisée VW Group Mobility. Son résultat opérationnel a reculé de 7% sur neuf mois à 2,7 milliards d'euros, pour 27,85 millions de contrats.
Ce que le contrôle change dans les comptes
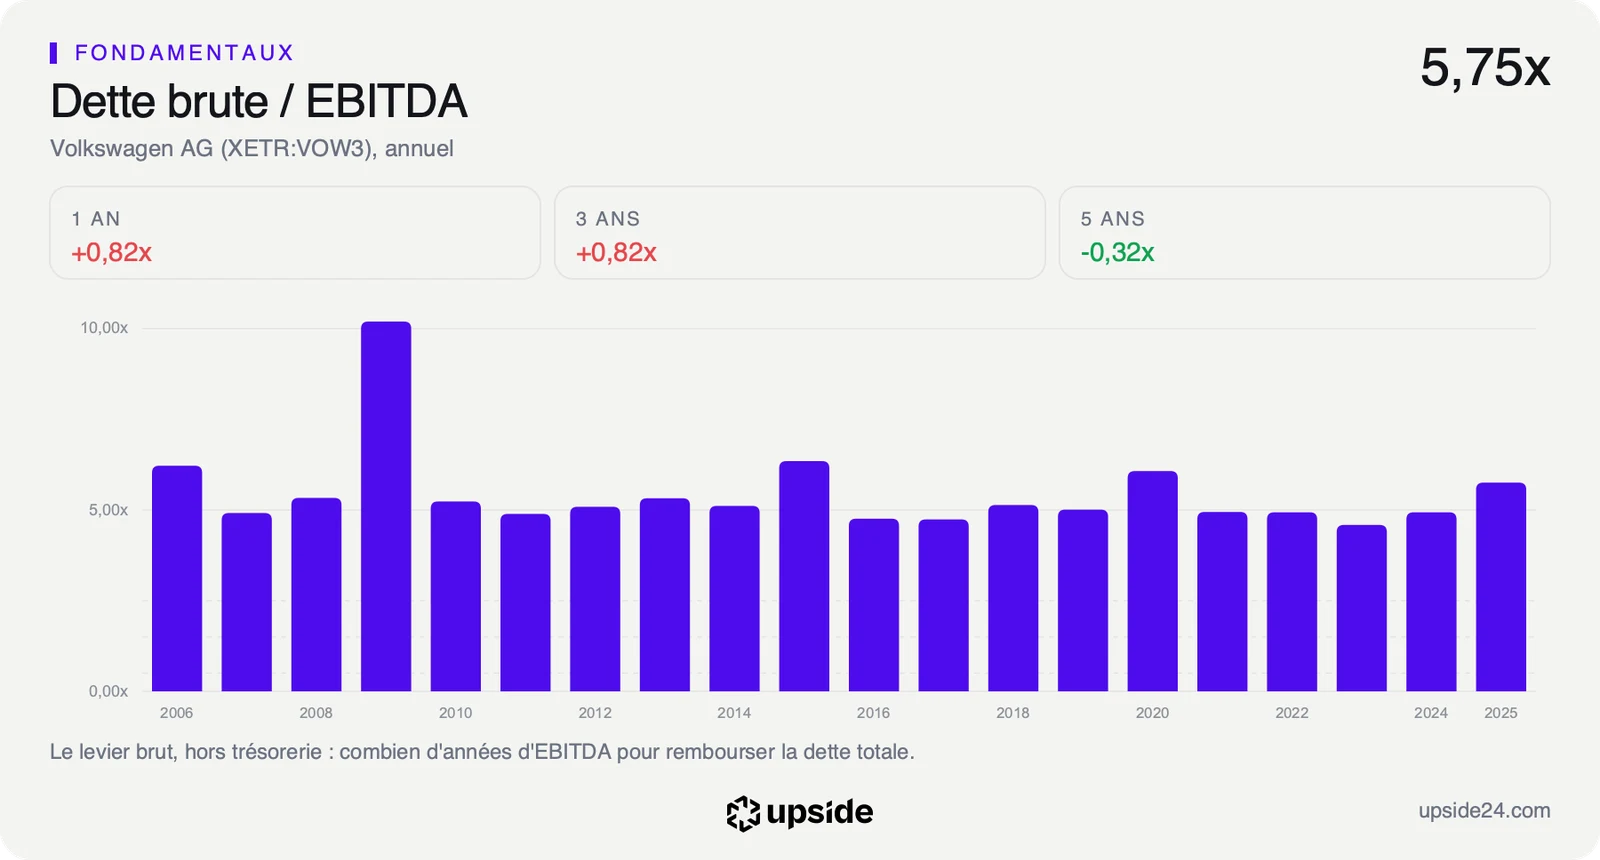
Un loueur vit d'une flotte qu'il achète le plus souvent à crédit, puis revend au bout de quelques mois. Prendre seul la main sur Europcar revient donc à rapprocher cette dette de flotte de celle du groupe, déjà élevée. La dette nette de Volkswagen représente 4,35 fois son EBITDA, le bénéfice d'exploitation avant amortissements, contre 0,27 fois pour la médiane des 72 constructeurs de son sous-secteur. Il faudrait donc plus de quatre années de ce bénéfice pour la rembourser, contre environ trois mois pour le constructeur médian.
Cet écart ne signale pas une société au bord de la rupture, puisque la dette de Volkswagen inclut celle de sa banque captive, la filiale qui prête aux clients pour acheter ou louer leur voiture. Ces prêts sont adossés à des véhicules et à des contrats de crédit. Europcar relève de la même logique, avec des voitures achetées à crédit pour être louées plutôt que vendues.
Ce modèle porte un risque que le groupe connaît, celui de la valeur de revente des voitures. Quand les prix de l'occasion baissent, la flotte vaut moins que prévu et le loueur supporte la différence. Le communiqué des neuf mois publié le 29 octobre cite justement des effets négatifs de valeurs résiduelles dans les comptes du pôle qui regroupe Audi, Bentley, Lamborghini et Ducati.
Les 69,80 milliards d'euros de trésorerie dont dispose le groupe ne couvrent que 24,67% de sa dette, soit moins d'un euro sur quatre. C'est cette réserve qui finance à la fois les nouveaux modèles, le dividende et désormais le pari sur la location.
Le PER, le prix payé pour un euro de bénéfice annuel, atteint 32,24 fois contre 13,65 pour la médiane du sous-secteur. Il dépasse 74% des niveaux observés sur cinq ans, c'est-à-dire plus cher que les trois quarts du temps depuis cinq ans, parce que le bénéfice des douze derniers mois a été écrasé par des charges exceptionnelles. La fiche de Volkswagen donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
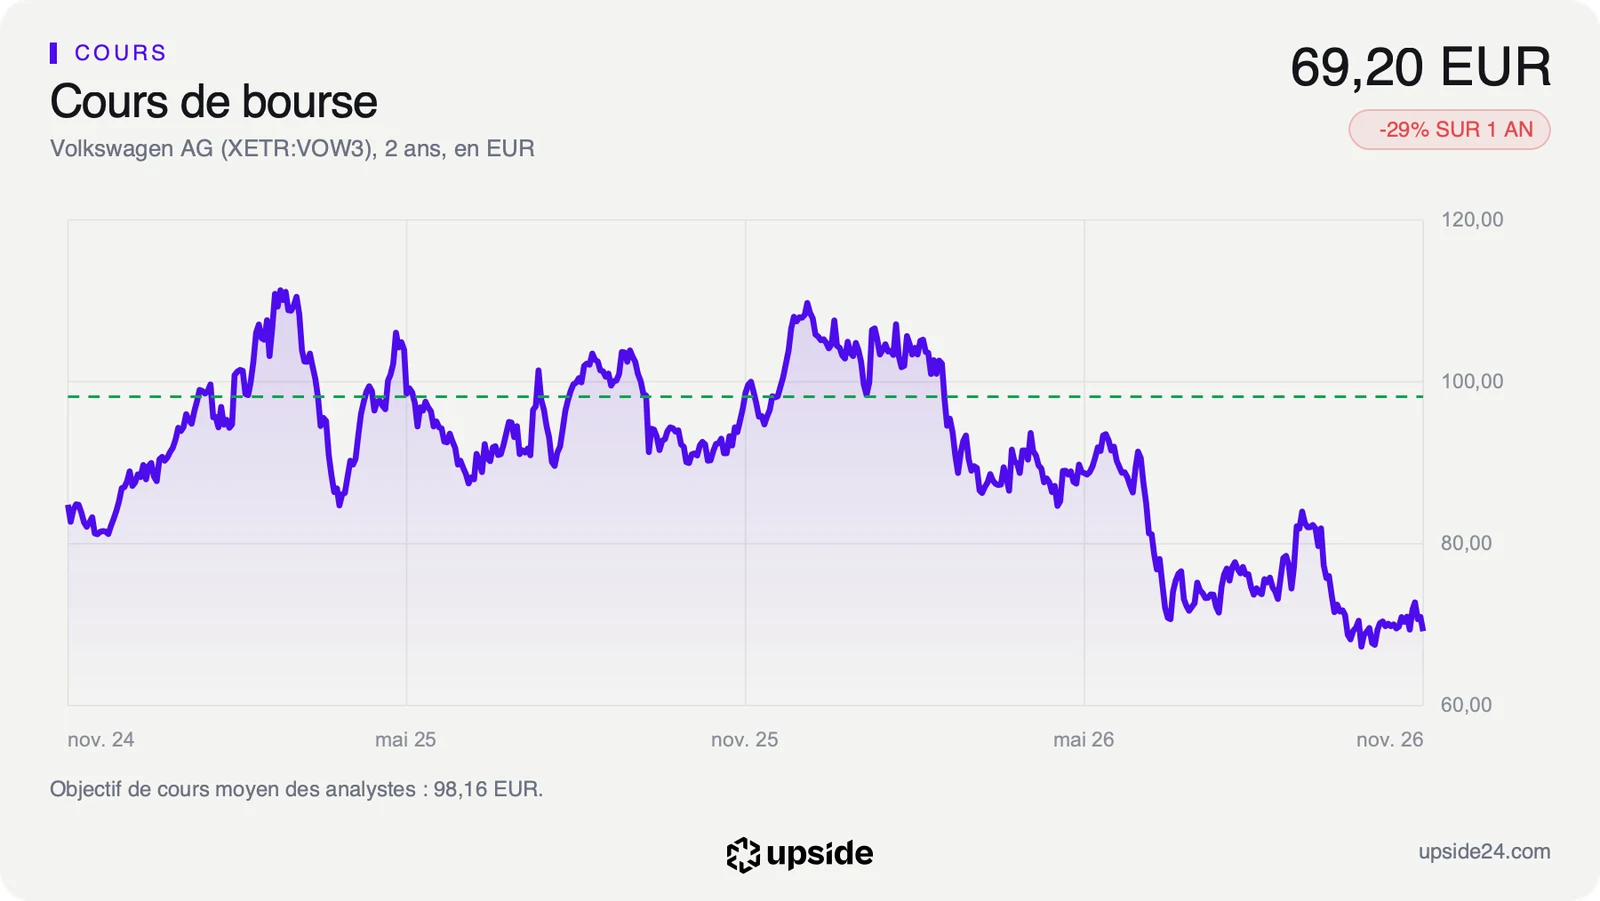
L'action préférentielle de Volkswagen, la ligne sans droit de vote, a clôturé à 68,48 euros mardi 10 novembre, en baisse de 2,48% le jour où Bruxelles a rendu sa décision. Elle reprenait 1,05% mercredi matin vers 9h20, à 69,20 euros, un niveau qui la place 36,60% sous son plus haut de 52 semaines à 109,15 euros.
À ce cours, le titre ne se situe que 4,98% au-dessus de son plus bas de l'année, à 65,92 euros. Il recule de 29,13% sur un an et de 33,17% depuis janvier, quand la médiane des constructeurs ne perd que 20,52% sur un an. Le cours évolue aussi 16,68% sous sa moyenne des 200 dernières séances, signe d'une tendance toujours baissière.
Le RSI, un indicateur de 0 à 100 qui mesure la vitesse des mouvements récents, s'établit à 44,04 et ne signale aucun excès. La baisse s'étale donc sur des mois, sans mouvement de panique.
Sur les 19 analystes qui suivent la valeur, 12 sont positifs, 6 neutres et 1 négatif. Leur objectif moyen d'environ 98 euros se situe environ 42% au-dessus du cours. Cet écart montre que le marché attend un retour de la rentabilité avant de suivre leurs prévisions.
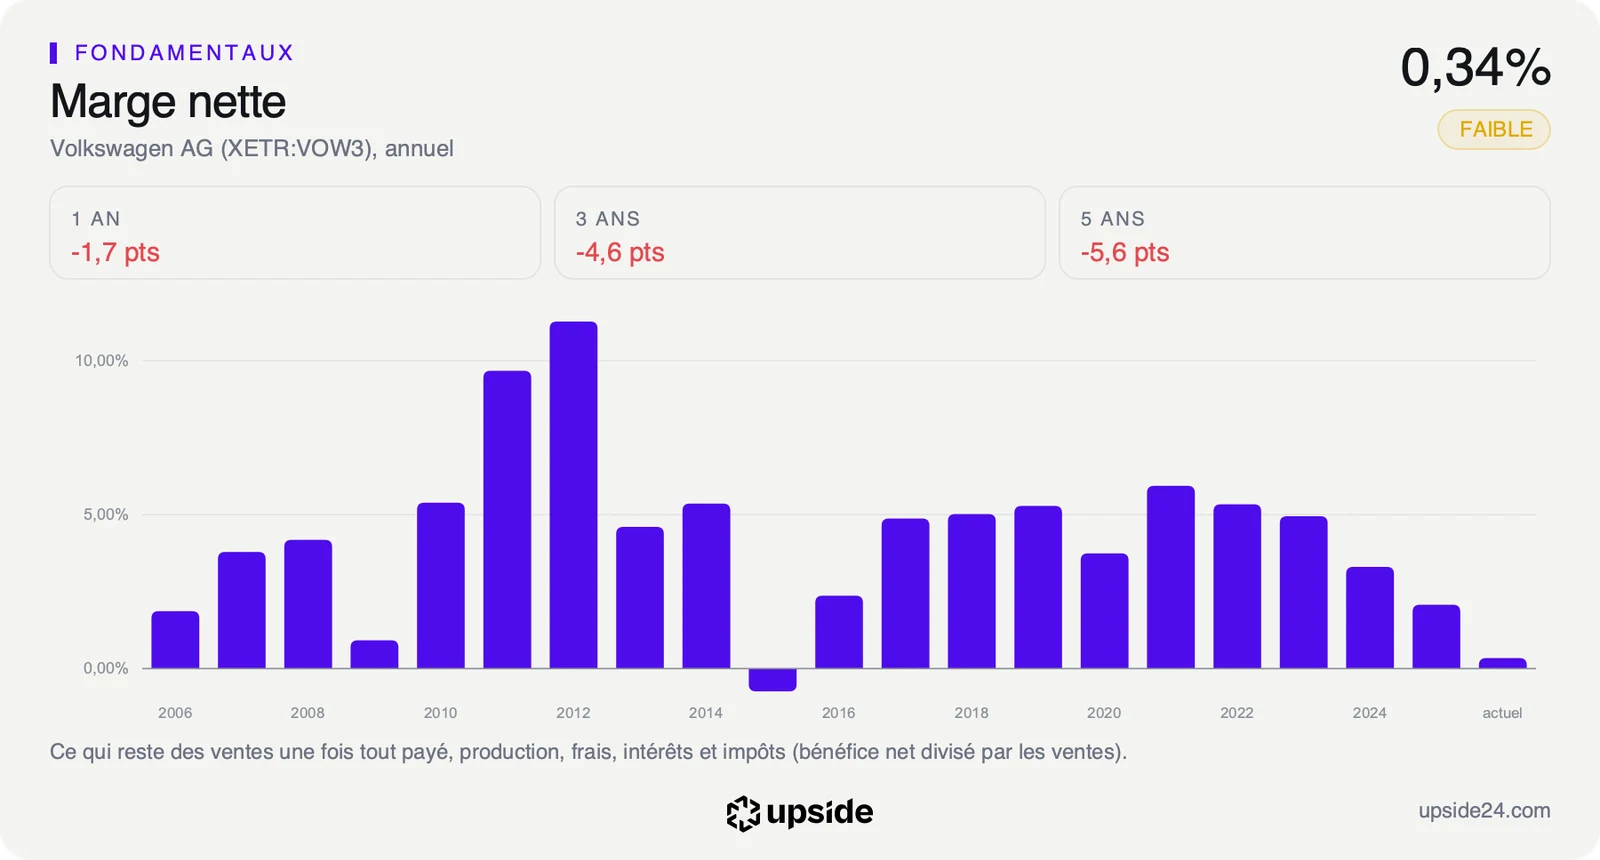
La lecture de l'impact reste neutre et le cours ne la contredit pas. Europcar pèse trop peu pour déplacer le titre, dont le sort se joue sur la rentabilité de l'activité automobile, avec une marge nette de 0,34% contre 1,90% pour la médiane du sous-secteur.
Le point de bascule
Le prochain rendez-vous tombe le 9 mars 2027, avec les résultats annuels. Ils diront si l'activité automobile a tenu sa prévision d'un net cash-flow compris entre 3 et 6 milliards d'euros, sa version maison du free cash flow, l'argent qui reste une fois les investissements payés. Ils diront aussi si sa liquidité nette est restée entre 32 et 34 milliards d'euros, comme le groupe l'annonce. L'intégration d'Europcar ne pèsera sur ces chiffres qu'une fois l'opération finalisée, peut-être après ce rendez-vous.
Tant que la liquidité nette de l'activité automobile reste au-dessus de 32 milliards d'euros, le groupe finance seul son pari sur la location. Europcar ajoute surtout une dette de flotte adossée à des voitures que le loueur peut revendre. La mobilité garde alors sa valeur de relais face à la vente de voitures neuves.
Si la marge nette reste proche de 0,34% et que la liquidité glisse sous ce plancher, la dette d'Europcar s'ajouterait à un bilan déjà endetté à 4,35 fois l'EBITDA. Le projet de mobilité deviendrait alors une charge de plus à financer face aux nouveaux modèles et au dividende.