
Volkswagen (VOW3), premier constructeur automobile européen, a révélé le 7 octobre une provision de 725 millions de livres pour indemniser les clients britanniques de son crédit auto. Mais le titre a gagné 1,25% à la clôture, un montant dans le bas des estimations qui circulaient.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Trésorerie, prime de risque |
Ce que révèlent les comptes britanniques
Volkswagen, c'est la Golf et la Polo, mais aussi Audi, Porsche, Skoda et Seat, avec une banque maison qui prête de l'argent aux clients pour acheter leur voiture. C'est cette banque, Volkswagen Financial Services UK, qui a publié ses comptes 2025 auprès du registre britannique des sociétés, rapportent Bloomberg, City AM et AM-Online. Elle y chiffre pour la première fois ce que lui coûtera l'affaire des commissions cachées sur le crédit auto.
L'affaire secoue tout le crédit automobile britannique. Pendant des années, des prêteurs ont rémunéré les concessionnaires par des commissions liées au taux du crédit, sans que le client le sache. La FCA, le gendarme financier du Royaume-Uni, a jugé ces pratiques contraires à la loi et a lancé un dispositif d'indemnisation, dont elle a ramené en mars la facture totale du secteur à un peu plus de 9 milliards de livres, contre 11 milliards dans une estimation précédente.
La provision de Volkswagen couvre les indemnités, les intérêts dus aux clients et les frais de gestion du dispositif, sur des crédits signés entre avril 2007 et novembre 2024. Elle fait basculer la filiale dans le rouge, avec une perte avant impôt de 485,9 millions de livres en 2025, contre un bénéfice de 136,1 millions un an plus tôt. Avant la provision, le résultat d'exploitation progressait de 34%, à 239,1 millions de livres. La provision équivaut donc à trois années de ce résultat.
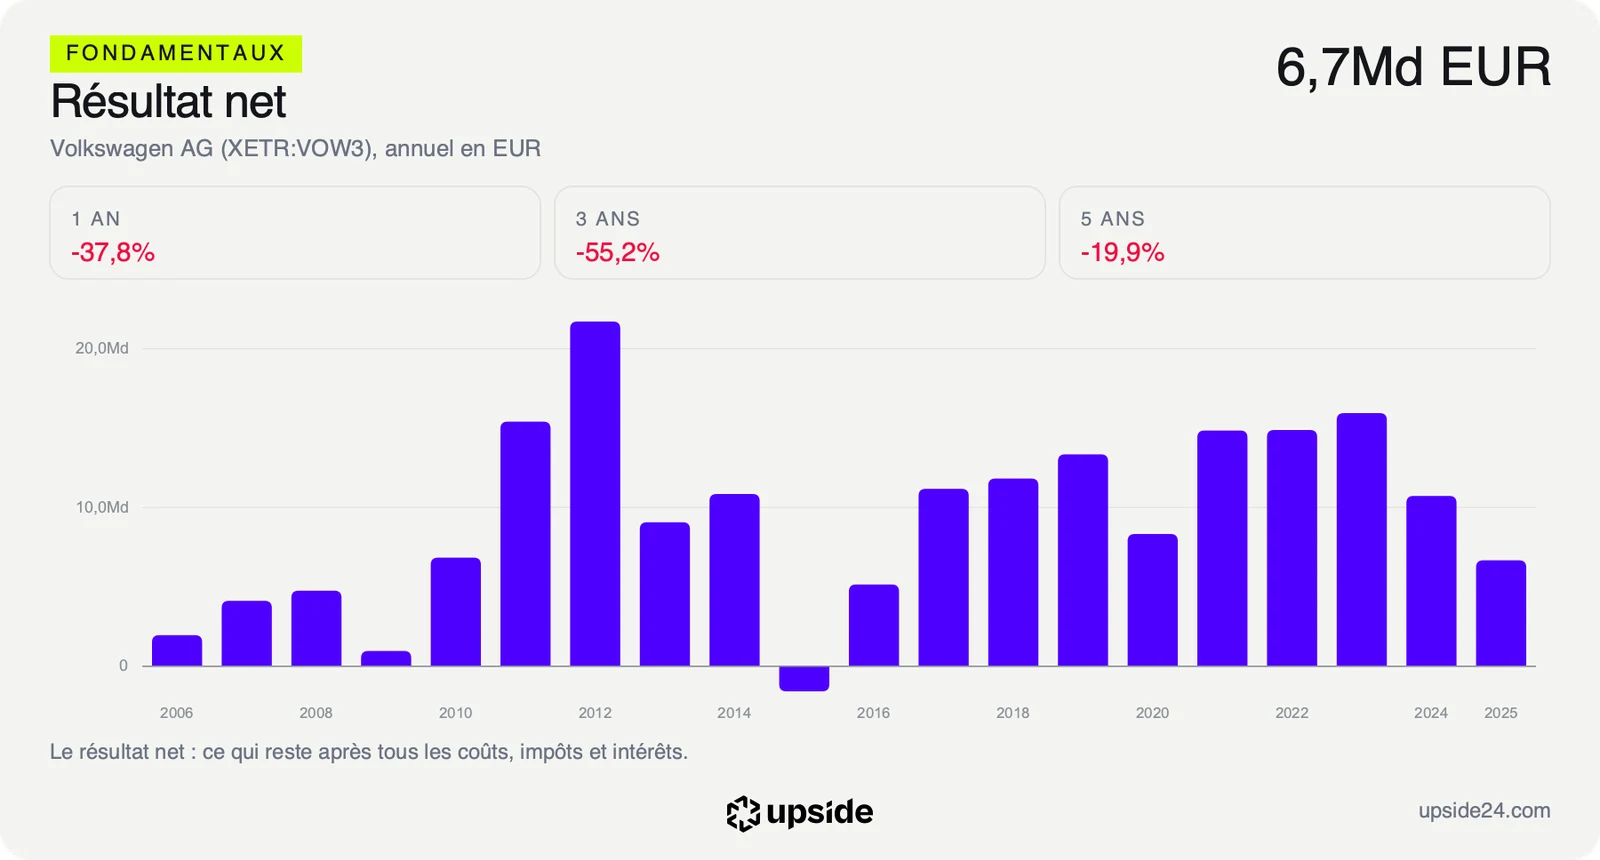
Rapportée au groupe, la charge pèse environ 855 millions d'euros, soit environ 13% du bénéfice net 2025 de Volkswagen, qui s'élevait à 6,67 Md EUR. Le montant reste provisoire. La filiale conteste devant la justice britannique la façon dont le dispositif s'applique aux prêteurs détenus par un constructeur, démarche engagée aussi par Mercedes-Benz Finance et CA Auto Finance, et prévient que la somme finalement versée pourrait s'écarter sensiblement de la provision. Les sources ne précisent pas si cette charge figurait déjà dans les comptes consolidés 2025 du groupe.
Une marge de manoeuvre déjà étroite
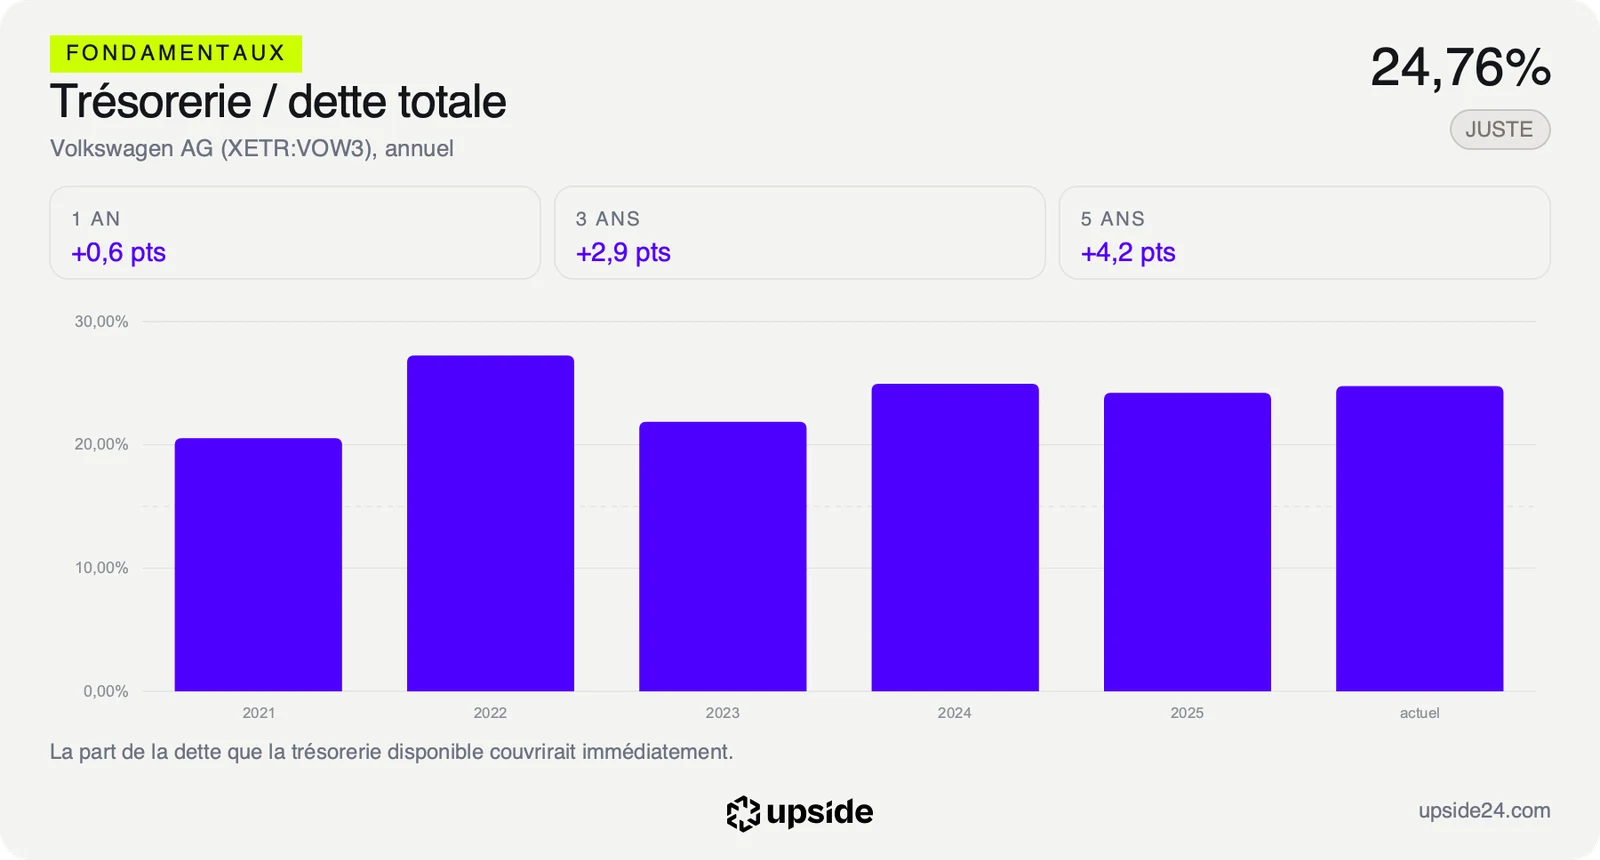
Le canal est direct. Une amende ou une indemnisation sort de la trésorerie, au fil des remboursements aux clients. Or la trésorerie est le point tendu du dossier, puisque celle du groupe ne couvre que 24,76% de sa dette totale, soit un peu moins de 25 euros disponibles pour 100 euros dus. Une large part de cette dette finance justement les crédits et les locations accordés aux clients, c'est-à-dire le métier même de la banque visée par le régulateur.
Le risque dépasse d'ailleurs le montant. Chez un constructeur, la banque maison n'est pas une activité annexe, car en finançant les achats elle aide à vendre les voitures et encaisse des intérêts pendant toute la durée du crédit. Un dispositif d'indemnisation qui renchérit ce métier au Royaume-Uni touche donc à la fois la trésorerie, par les remboursements, et l'attrait du crédit proposé en concession.
Le groupe garde de quoi payer ses créanciers. Son résultat d'exploitation couvre encore 6,87 fois ses charges d'intérêts, soit près de sept euros de résultat pour chaque euro d'intérêts dû. La provision britannique entame donc une marge de manoeuvre que l'avertissement du 18 septembre avait déjà réduite, quand la direction a abaissé sa prévision de marge annuelle.
Le marché paie ce risque par un prix très bas. L'action se paie 4,28 fois ses bénéfices attendus, contre 11,68 fois pour la médiane des 73 constructeurs automobiles de son sous-secteur. Autrement dit, pour chaque euro de bénéfice futur, l'acheteur d'une action Volkswagen paie un peu plus du tiers du prix payé chez un concurrent type. Ce prix intègre déjà une part du risque britannique, puisque l'affaire était connue bien avant la publication du montant.
Face à sa propre histoire, en revanche, le titre paraît cher. Son PER, le cours divisé par le bénéfice par action des douze derniers mois, se situe au 75e centile de ses cinq dernières années, c'est-à-dire plus cher que 75% du temps sur la période. Le paradoxe s'explique simplement, les bénéfices ont reculé plus vite que le cours. Le multiple bas traduit ici la méfiance du marché envers des bénéfices qui fondent. Le détail des multiples, du bilan et des comparables reprend ces écarts ligne par ligne.
Ce que le marché en fait déjà
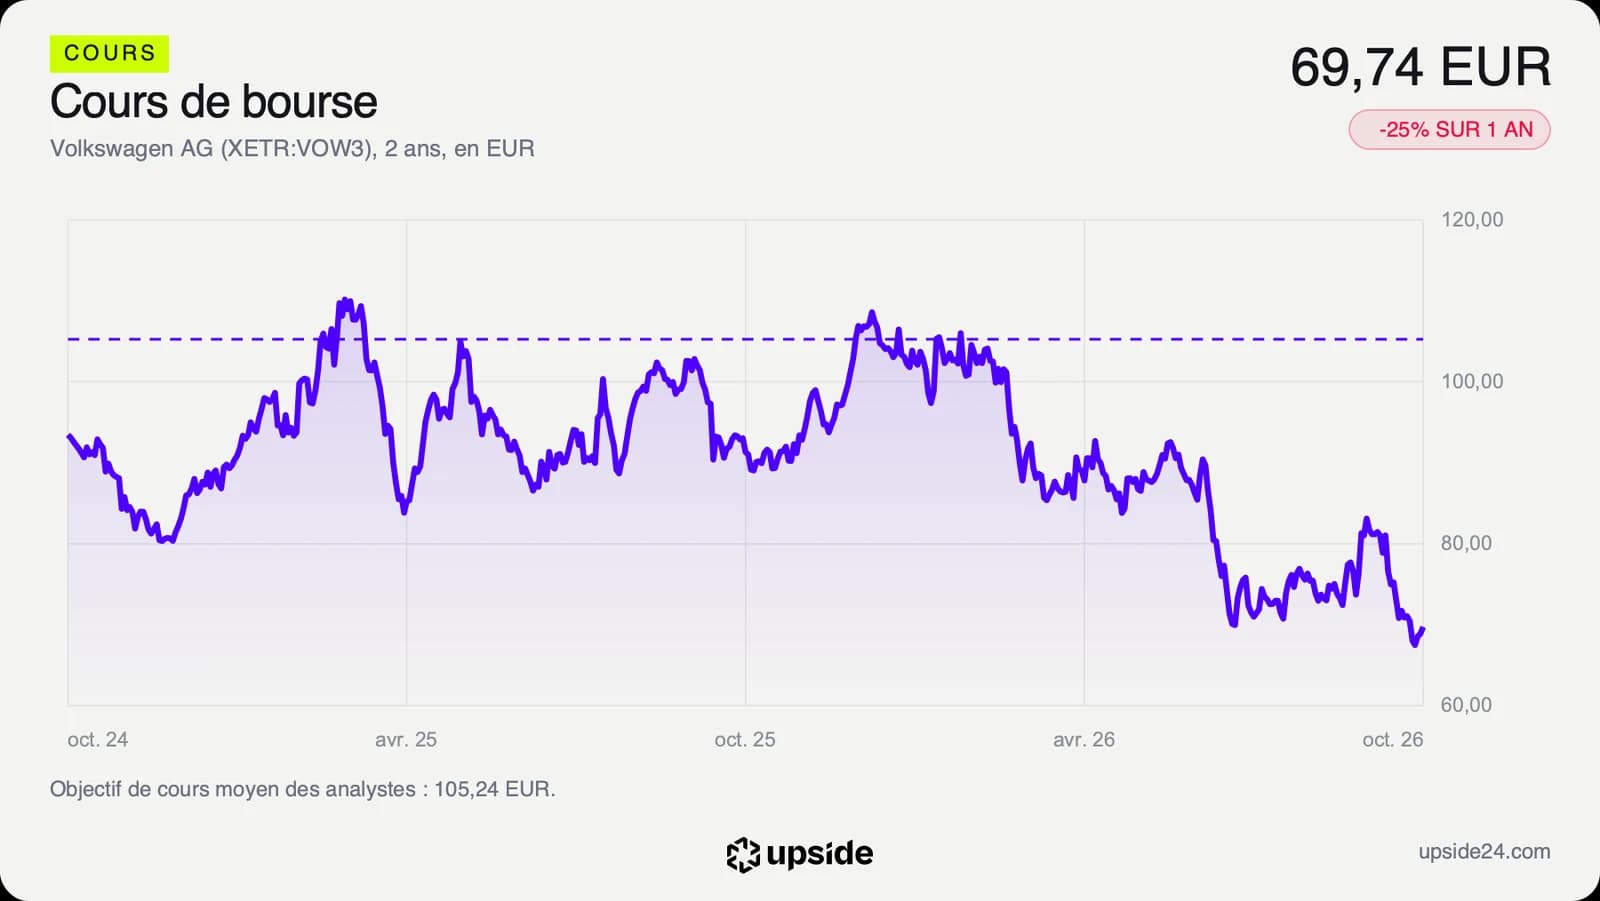
L'action Volkswagen a terminé la séance du mercredi 7 octobre à 69,74 euros, en hausse de 1,25% sur la journée. Elle recule de 32,65% depuis le 1er janvier et se situe 36,11% sous son plus haut des douze derniers mois, à 109,15 euros. Elle a touché un plus bas de clôture à 67,48 euros le 2 octobre et s'en est éloignée de 3,35%. La tendance de fond reste orientée à la baisse, puisque le cours évolue 19,15% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse. La hausse de mercredi reste un rebond dans cette pente.
Cette hausse contredit la direction de l'annonce, et elle s'explique. Le 29 septembre, Sky News évoquait une provision comprise entre 500 millions et 1,5 milliard de livres. Le chiffre publié se situe dans le bas de cette fourchette. Le marché ne salue pas une bonne nouvelle, il soulage une crainte, et un montant connu remplace une incertitude qui pesait sur le titre depuis dix jours.
Les analystes restent nettement plus optimistes que le cours. Sur les 17 qui suivent la valeur, on compte 11 positifs, 5 neutres et 1 négatif. Leur objectif moyen ressort à environ 105 euros, soit un potentiel d'environ 51%, dans une fourchette de 67,30 à 151 euros. Ce consensus est celui des analystes, pas une estimation de la publication. La cible la plus basse se situe déjà sous le cours actuel.
L'actionnaire est payé pour attendre. Le dernier dividende, de 5,26 euros par action détaché le 19 juin, représente un rendement de 7,54% au cours actuel, contre 1,22% pour la médiane des constructeurs. Ce rendement élevé dit autant la chute du cours que la générosité du groupe, et il a été fixé avant les charges de l'automne.
Le point de bascule
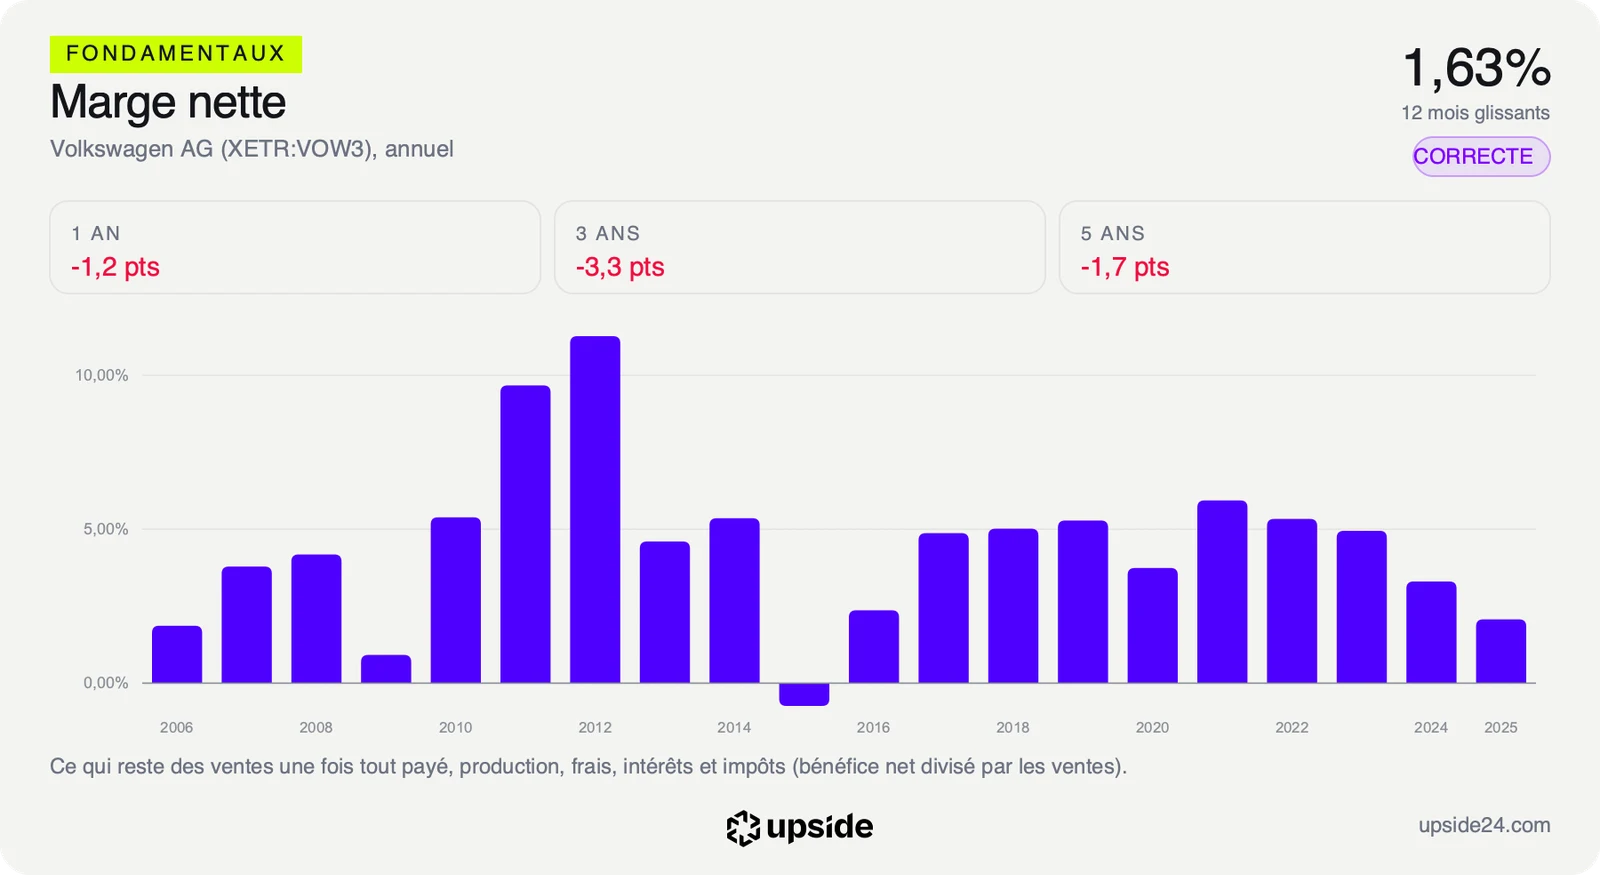
Le prochain rendez-vous est fixé au 29 octobre 2026, avec la publication des comptes du troisième trimestre. Ce seront les premiers à refléter l'avertissement de septembre, et l'indicateur à suivre est la marge nette, la part des ventes qui reste en bénéfice une fois tout payé, à 1,63% sur douze mois contre 1,77% pour la médiane du sous-secteur. Le recours devant la justice britannique, lui, décidera du montant définitif des indemnités.
Dans le scénario favorable, les comptes trimestriels montrent des charges limitées à celles déjà annoncées, la justice restreint le périmètre du dispositif, et la marge nette remonte vers la médiane. Le multiple de 4,28 fois deviendrait alors difficile à justifier.
Dans le scénario défavorable, la provision britannique est revue à la hausse et la marge continue de reculer. Le dividende de 5,26 euros, versé sur des bénéfices plus élevés, deviendrait la variable d'ajustement la plus visible.
Tant que la marge nette reste sous 1,77%, la médiane des constructeurs, le multiple bas reste un constat de méfiance. Si elle repasse au-dessus sans nouvelle charge britannique, le même multiple devient l'un des plus bas du secteur pour une rentabilité comparable.
Les données, en clair
- Provision : une somme mise de côté dans les comptes pour couvrir une dépense future probable. Volkswagen Financial Services UK : 725 millions de livres dans ses comptes 2025 (Bloomberg, City AM, 7 octobre 2026).
- Bénéfice net : ce qui reste une fois tous les coûts, intérêts et impôts payés. Volkswagen : 6,67 Md EUR en 2025, contre 10,72 Md EUR en 2024.
- Trésorerie sur dette : la part de la dette totale que l'argent disponible permettrait de rembourser. Volkswagen : 24,76% (syndicate, 8 octobre 2026).
- Couverture des intérêts : le résultat d'exploitation divisé par les charges d'intérêts. Volkswagen : 6,87 fois (syndicate, 8 octobre 2026).
- PER anticipé : le cours divisé par le bénéfice par action attendu, soit le nombre d'années de bénéfice futur payées pour une action. Volkswagen : 4,28 fois, contre 11,68 pour la médiane de son sous-secteur (73 sociétés), au 8 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Volkswagen : 75e centile, plus cher que 75% du temps sur cinq ans.
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. Volkswagen : 1,63% sur douze mois, contre 1,77% pour la médiane de son sous-secteur.
- Rendement du dividende : le dernier dividende annuel rapporté au cours. Volkswagen : 7,54%, pour un dividende de 5,26 euros détaché le 19 juin 2026.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Volkswagen : environ 105 euros, de 67,30 à 151 euros, sur 17 analystes (Capital IQ).