
Volkswagen (VOW), premier constructeur automobile européen, a scellé avec ses syndicats la suppression de 100 000 postes, le plan le plus vaste de son histoire, et le titre a bondi de 6,47%. Mais le multiple qu'il affiche ne dit pas ce qu'on croit.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Marge opérationnelle, qualité de la demande |
Ce qui a été signé
Direction et syndicats ont scellé jeudi soir le « Zukunftsplan 2030 », que le conseil de surveillance a approuvé à l'unanimité le lendemain. Le plan prévoit la suppression de 100 000 postes dans le monde et la fermeture de quatre usines en Allemagne.
Ce chiffre ne veut rien dire sans son dénominateur. Rapporté aux 662 942 salariés du groupe, il touche environ un emploi sur sept. C'est un ordre de grandeur que peu d'entreprises cotées ont annoncé en une fois, et il donne la mesure de ce que la direction considère comme le problème : une structure de coûts dimensionnée pour un marché qui n'existe plus.
Le détail qui explique la réaction du marché tient en un mot : unanimité. En Allemagne, les représentants des salariés siègent au conseil de surveillance des grands groupes, et un plan de cette nature ne passe pas contre eux. Un vote unanime signifie donc que les syndicats ont approuvé la suppression de ces postes, après l'avoir négociée. Les investisseurs redoutaient un compromis mou arraché après des mois de conflit ; ils ont eu un accord signé.
Volkswagen, pour qui ne voit que le logo, n'est pas seulement un fabricant de voitures particulières. Le groupe vend aussi des véhicules utilitaires, et prête de l'argent à ses propres clients pour qu'ils achètent leurs véhicules : ce crédit constitue un segment entier de ses comptes, à côté de l'automobile.
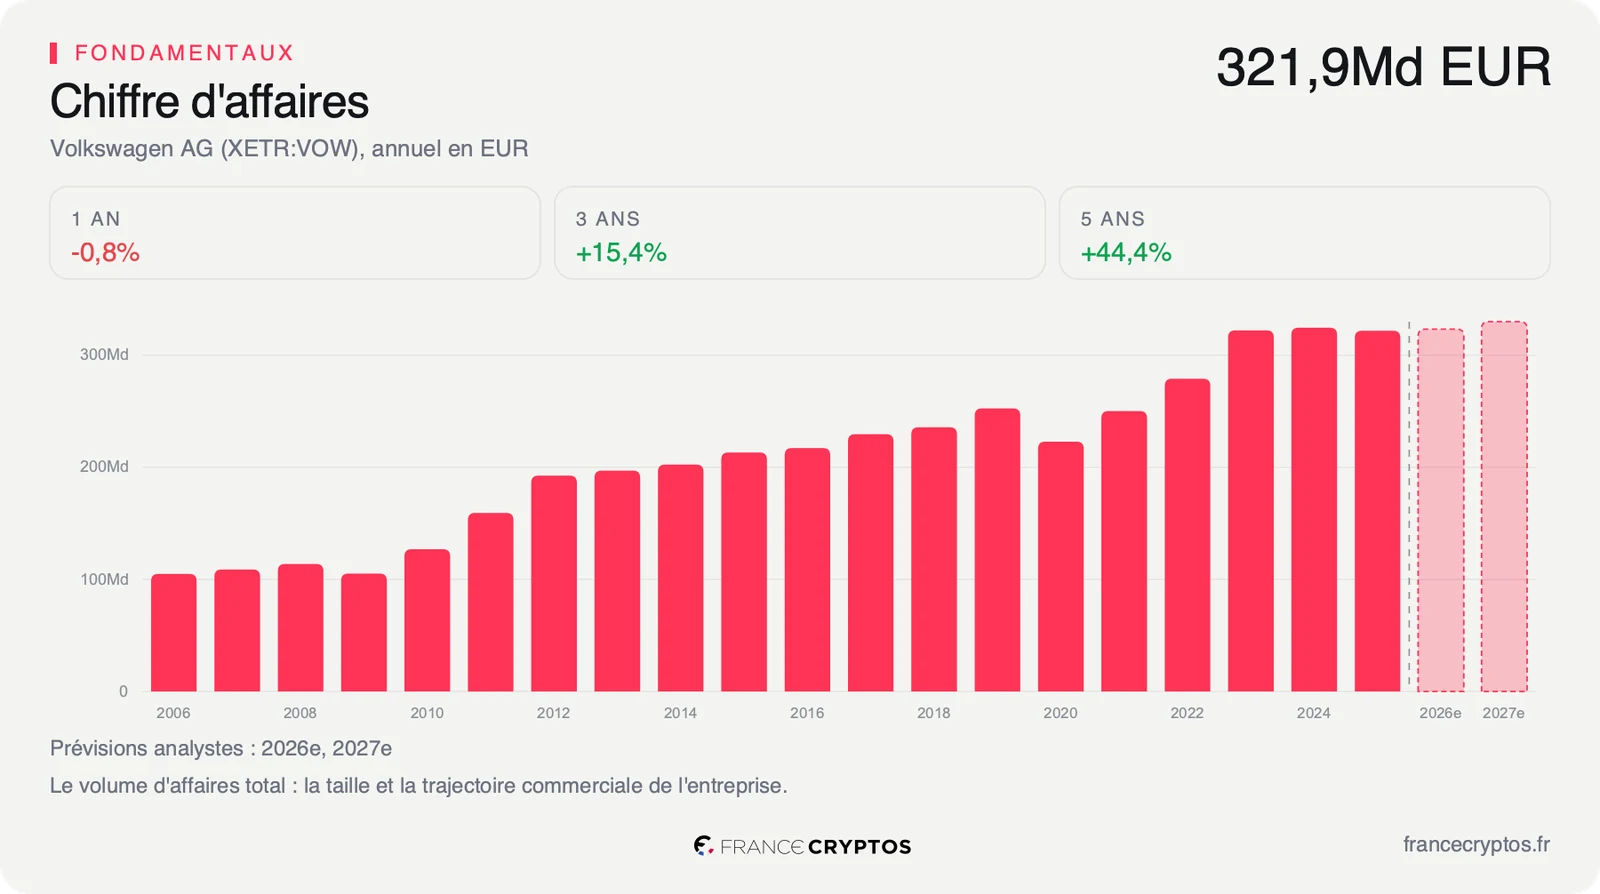
L'objectif affiché est de porter la marge opérationnelle de 3,5% à 9% d'ici 2030. Attention à ce périmètre : ce n'est pas celui des comptes consolidés, qui affichent 5,66%, les deux mesures ne portant pas sur le même ensemble. Le point de départ reste bas dans les deux cas, la marge nette du groupe ressortant à 1,63%, soit un peu plus d'un euro de bénéfice pour cent euros de voitures vendues.
Une réserve s'impose sur le calendrier, et elle est décisive pour lire la suite. Le plan court jusqu'en 2030, les coûts de restructuration précèdent toujours les économies qu'ils produisent, et aucune de ces deux jambes n'est encore passée dans les comptes publiés.
Le multiple ne dit pas ce qu'on croit
Un plan social de cette ampleur agit sur la structure de coûts, donc sur la marge. Reste à savoir à partir de quel prix cette amélioration se paie, et c'est là que le dossier se retourne.
L'ancrage habituel de ces analyses ne s'applique pas ici. La croissance que le prix suppose se lit d'ordinaire sur le free cash flow, l'argent qui reste une fois le fonctionnement et les investissements payés. Chez Volkswagen, il est négatif sur les douze derniers mois : le calcul n'a pas de point d'appui, et l'inventer serait pire que de s'en passer. Reste l'histoire du multiple, qui suffit.
Le titre se paie 4,69 fois les bénéfices attendus sur l'exercice à venir, contre 14,03 fois pour la médiane de son sous-secteur boursier. Le réflexe est de conclure à la décote : trois fois moins cher que ses concurrents, voilà qui ressemble à une occasion.
Rapporté à sa propre histoire, pourtant, ce même multiple se situe au 83,61e centile de sa distribution sur cinq ans. En clair : sur les cinq dernières années, Volkswagen a été moins cher que cela plus de huit fois sur dix. Les deux mesures ne se contredisent pas, elles disent la même chose sous deux angles. Le cours a beaucoup baissé, mais les bénéfices ont baissé davantage.
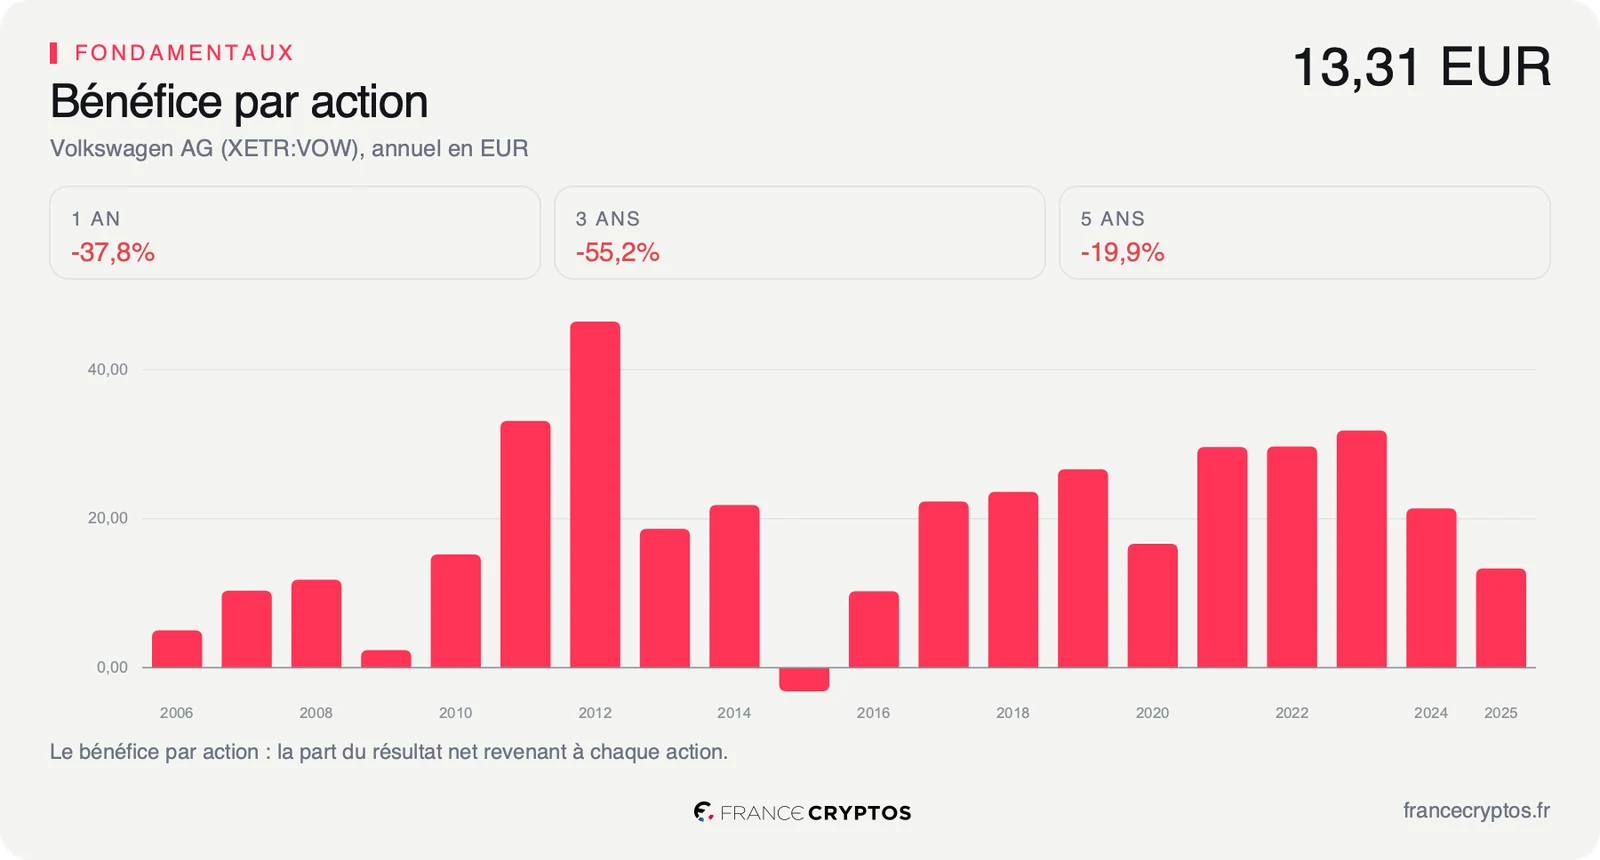
Les comptes le confirment sans ambiguïté. Le bénéfice par action recule de 40,97% sur un an, quand la médiane du sous-secteur progresse de 8,02%. La marge nette de 1,63% se compare à 4,05% pour cette même médiane. Un multiple bas posé sur un bénéfice qui fond n'est pas une décote : c'est un dénominateur qui s'effondre plus vite que le prix. L'historique du multiple sur dix ans montre à quels niveaux le titre s'est réellement traité.

Ce que le marché en fait déjà
À la clôture du 4 septembre, l'action valait 81,65 euros après un bond de 6,47% sur la séance, avec un volume de plus de trois fois la moyenne. Le mouvement dit la surprise : les investisseurs attendaient un compromis mou du conseil de surveillance, ils ont eu un accord ferme et unanime.
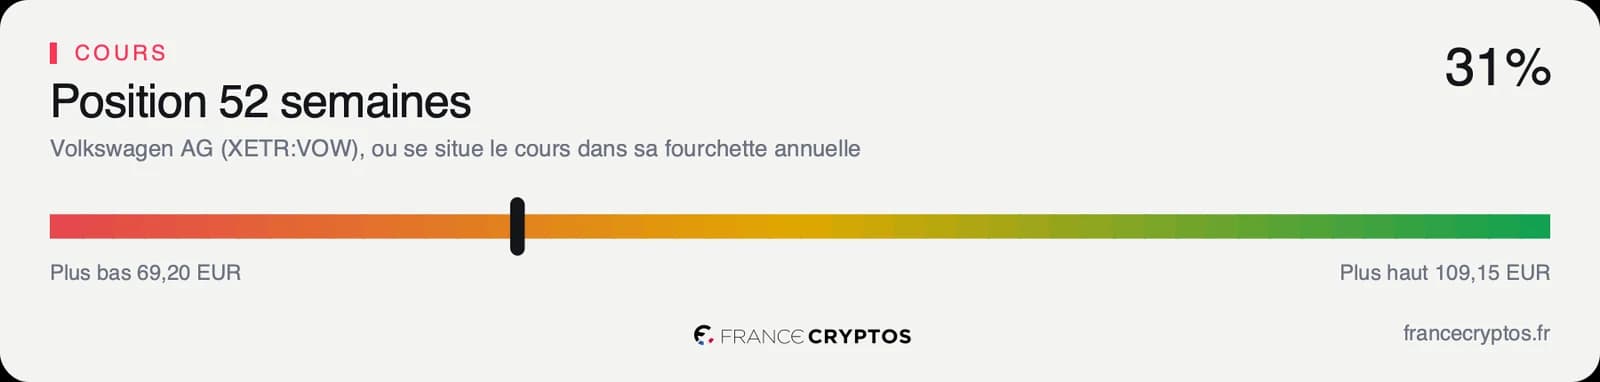
Cette séance ne change pourtant pas la tendance. Le titre abandonne 19,16% sur un an et 22,24% depuis le 1er janvier, il évolue à 31,16% de sa fourchette des cinquante-deux dernières semaines, comprise entre 69,20 et 109,15 euros, et reste 25,19% sous son plus haut. Une hausse de 6,47% sur un titre qui a perdu près d'un cinquième de sa valeur en un an ne renverse rien : elle rattrape trois semaines de baisse.
Le consensus, lui, attend beaucoup. Les 21 analystes qui suivent la valeur affichent un objectif moyen de 104,50 euros, soit 27,99% au-dessus du cours, pour une note moyenne de 2,10 sur une échelle où 1 est le plus favorable. Dans le détail, 13 sont positifs, 7 neutres et 1 négatif.
Leur dispersion, de 77,00 à 151,00 euros, mérite d'être lue pour ce qu'elle est. Elle ne mesure pas un désaccord sur le diagnostic, que tout le monde partage, mais sur l'exécution : personne ne sait combien de ces 100 000 postes disparaîtront réellement, ni à quel coût, ni dans quel délai.
Le point de bascule
Le dossier ne bascule pas sur le nombre de postes supprimés, il bascule sur la trajectoire du bénéfice. La première vérification tombe à la publication du 29 octobre, et ce qu'il faudra y chercher n'est pas l'annonce d'économies futures, mais leur trace comptable.
Le scénario défavorable est celui du calendrier. Les coûts d'un plan de cette taille sont enregistrés avant les économies qu'il produit : provisions, indemnités, fermetures de sites. Le 29 octobre peut donc afficher un bénéfice encore dégradé alors même que le plan fonctionne, et un bénéfice par action qui continue de reculer au rythme de 40,97% par an rendrait le multiple de 4,69 fois plus élevé mécaniquement, sans qu'un seul acheteur ait payé un euro de plus.
Le scénario favorable ne demande pas d'atteindre les 9% de marge opérationnelle promis pour 2030, échéance trop lointaine pour un investisseur. Il demande une inflexion visible : que le recul du bénéfice s'arrête, et que la marge opérationnelle consolidée, à 5,66% aujourd'hui, remonte au lieu de descendre. Sur un multiple aussi bas, la moindre stabilisation du dénominateur change tout le calcul.
Tant que le bénéfice par action recule de 40,97% par an quand la médiane du secteur progresse de 8,02%, le multiple bas reste un constat, pas une occasion. Si le plan tient et que la marge opérationnelle remonte durablement au-dessus de son niveau actuel, le même multiple devient l'un des plus bas payés sur un constructeur en redressement.
Les données, en clair
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Volkswagen : négatif sur les douze derniers mois, ce qui prive l'analyse de son ancrage habituel.
- PER anticipé : le nombre d'années de bénéfice attendu que le marché accepte de payer pour une action. Volkswagen : 4,69 fois, contre 14,03 fois pour la médiane de son sous-secteur boursier.
- Centile de valorisation : la position du multiple actuel dans sa propre distribution passée. Volkswagen : 83,61e centile sur cinq ans, donc plus cher que huit fois sur dix depuis 2021.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Volkswagen : 1,63%, contre 4,05% pour la médiane du sous-secteur.
- Marge opérationnelle : le bénéfice dégagé par l'activité avant intérêts et impôts, rapporté au chiffre d'affaires. Volkswagen : 5,66% en consolidé, pour un objectif de plan affiché à 9% en 2030 sur un périmètre plus étroit.
- Bénéfice par action : le bénéfice net rapporté au nombre d'actions. Volkswagen : en recul de 40,97% sur un an, quand la médiane du sous-secteur progresse de 8,02%.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Volkswagen : 104,50 euros pour 21 analystes, de 77,00 à 151,00 euros.