
Volkswagen (VOW3) suspend les travaux de sa future Golf électrique, faute de moyens selon le patron de la marque, avec 33 milliards d'euros de liquidité nette. Mais sa trésorerie ne progresse cette année que parce que le groupe investit moins.
L'impact en un coup d'oeil
| Direction | Négative |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Marge, signal de demande |
Ce que Reuters rapporte
Selon un message interne consulté par Reuters le 30 octobre, Volkswagen suspend les travaux préparatoires de l'ID. Golf, la future Golf électrique prévue à Wolfsburg, son usine principale. Thomas Schäfer, patron de la marque, y explique que l'entreprise n'a « tout simplement pas les moyens » de les financer pour l'instant. Il parle d'une pause et non d'un abandon, avec une reprise souhaitée le plus vite possible après de nouvelles baisses de coûts.
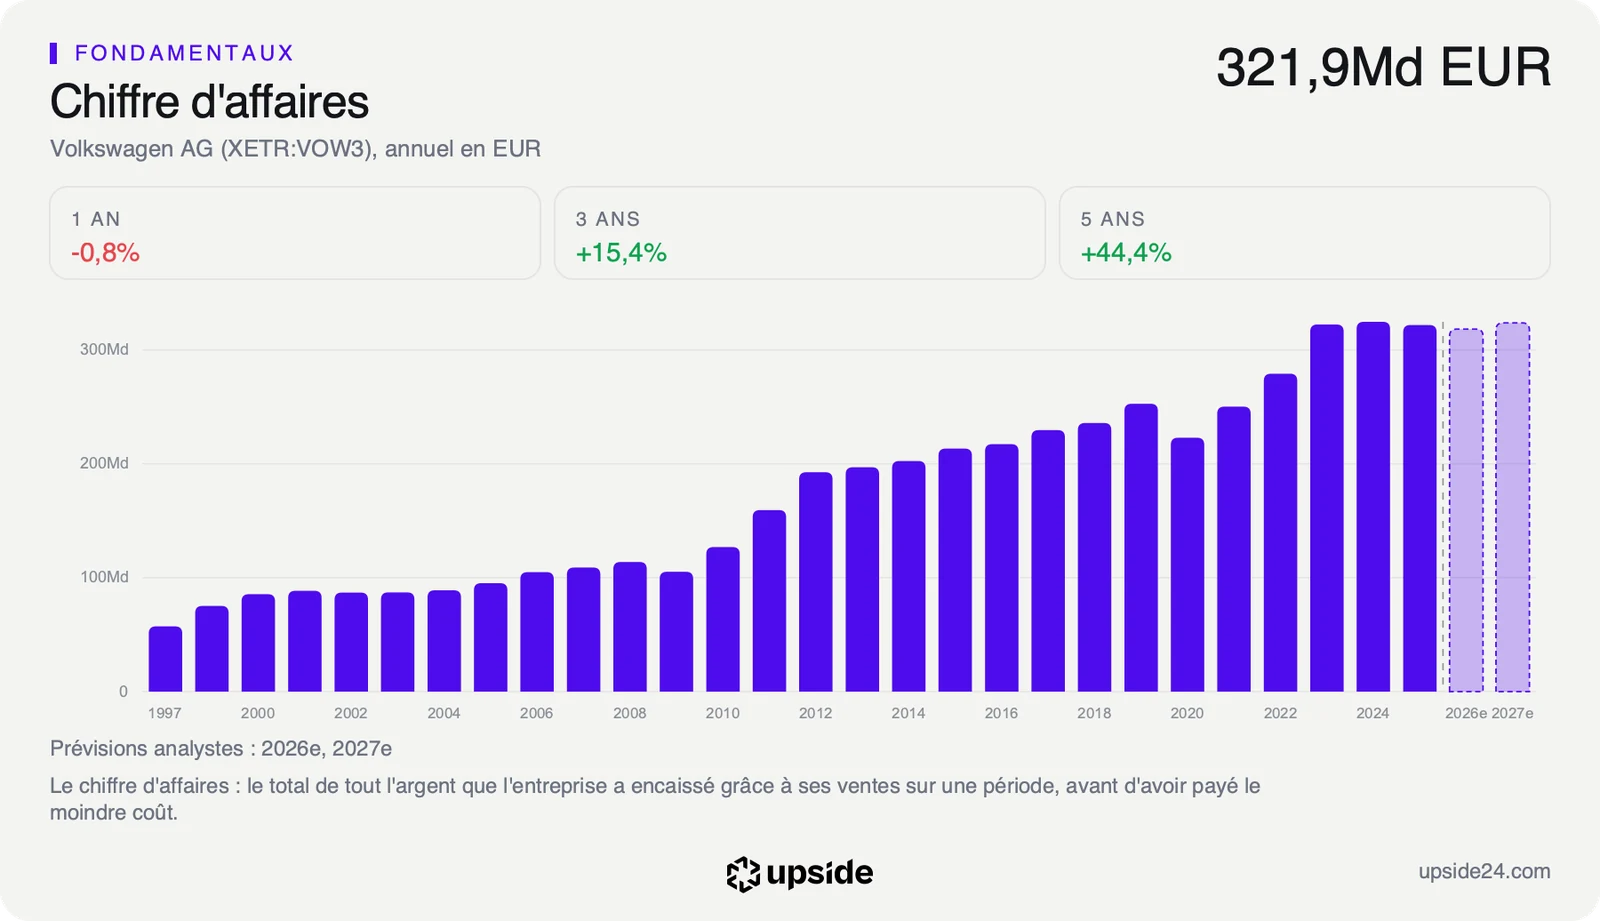
Le déclencheur se trouve à Wolfsburg, qui rate son objectif de baisse des coûts d'environ 300 millions d'euros cette année alors qu'Emden et Zwickau sont dans les clous. Ce montant décrit l'écart de l'usine et non le coût du projet, que Volkswagen ne chiffre pas. Il représente environ 8 heures de ventes pour un groupe qui a réalisé 316,62 milliards d'euros de chiffre d'affaires sur douze mois.
Pour un automobiliste, rien ne change en concession aujourd'hui puisque l'actuelle Golf reste au catalogue. Pour le constructeur, repousser un modèle revient à repousser les ventes qu'il doit rapporter, car une voiture se développe pendant des années avant d'arriver chez le concessionnaire.
Le calendrier glissait déjà avant cette pause, avec un lancement prévu en 2028 selon la presse allemande, puis en 2029 et désormais au début des années 2030. Le comité d'entreprise assure que le retard se rattrapera, tout en y voyant un signe de tension financière. Helena Wisbert, experte de l'université d'Ostfalia, estime au contraire qu'un retard précoce peut repousser le démarrage de la production. L'enjeu dépasse un seul modèle, car la plateforme technique de l'ID. Golf devait servir à plus de 40 millions de véhicules du groupe.
La pause tombe au moment où les petites électriques trouvent preneur, avec environ 150 000 commandes pour l'ID. Polo et ses équivalents chez Cupra et Skoda. Les électriques pèsent environ 40% du carnet de commandes européen, mais elles rapportent encore moins que les modèles thermiques, comme l'a reconnu la veille Arno Antlitz, directeur financier du groupe. Plus elles se vendent, plus le résultat souffre à court terme.
Ce que le prix incorpore déjà
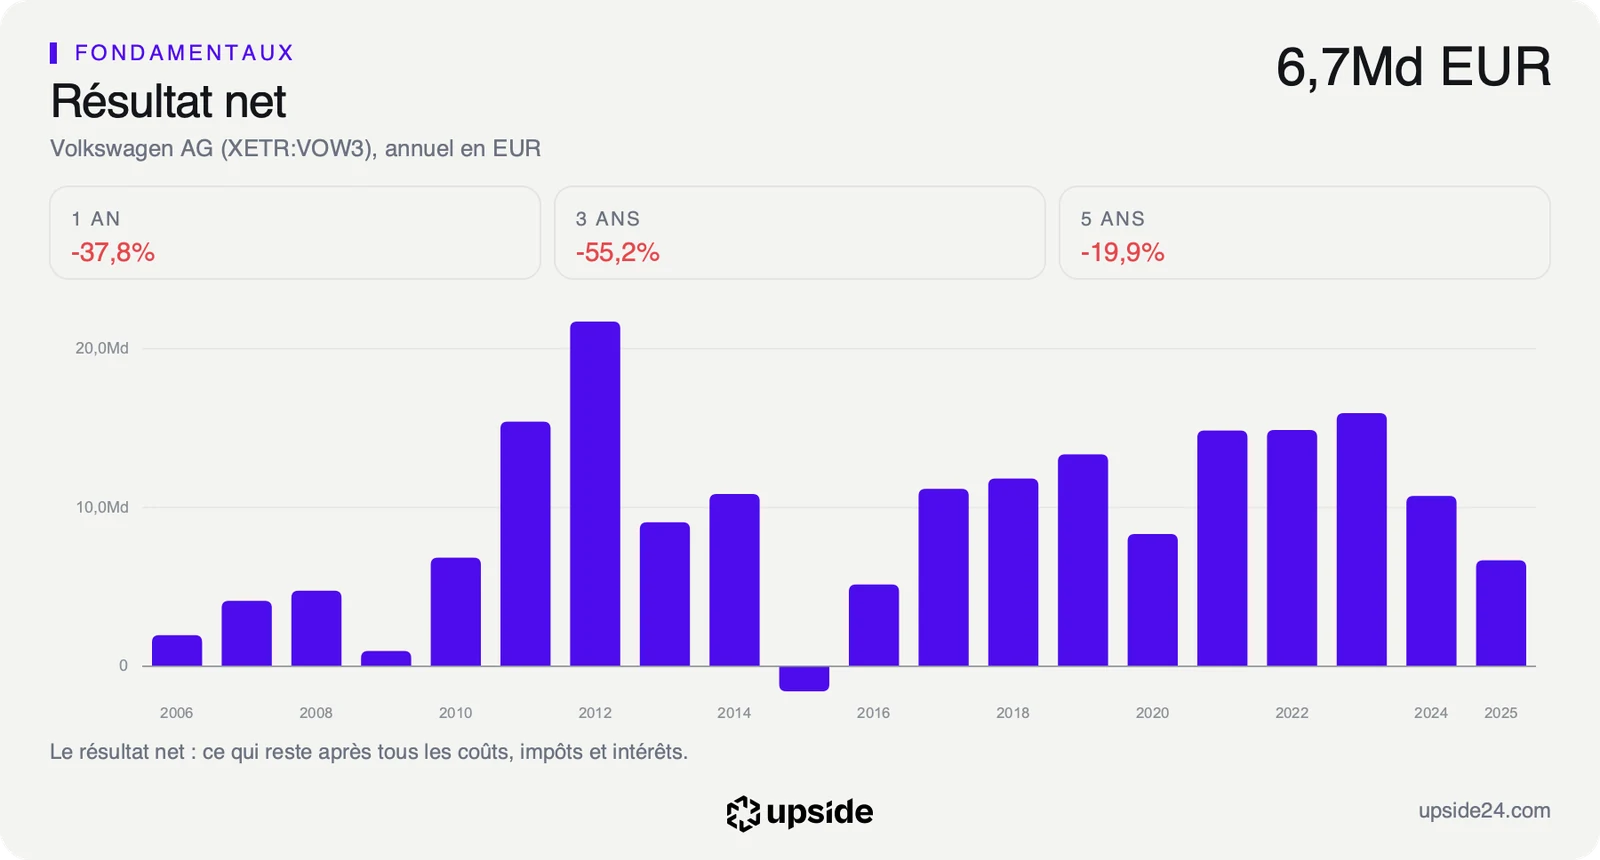
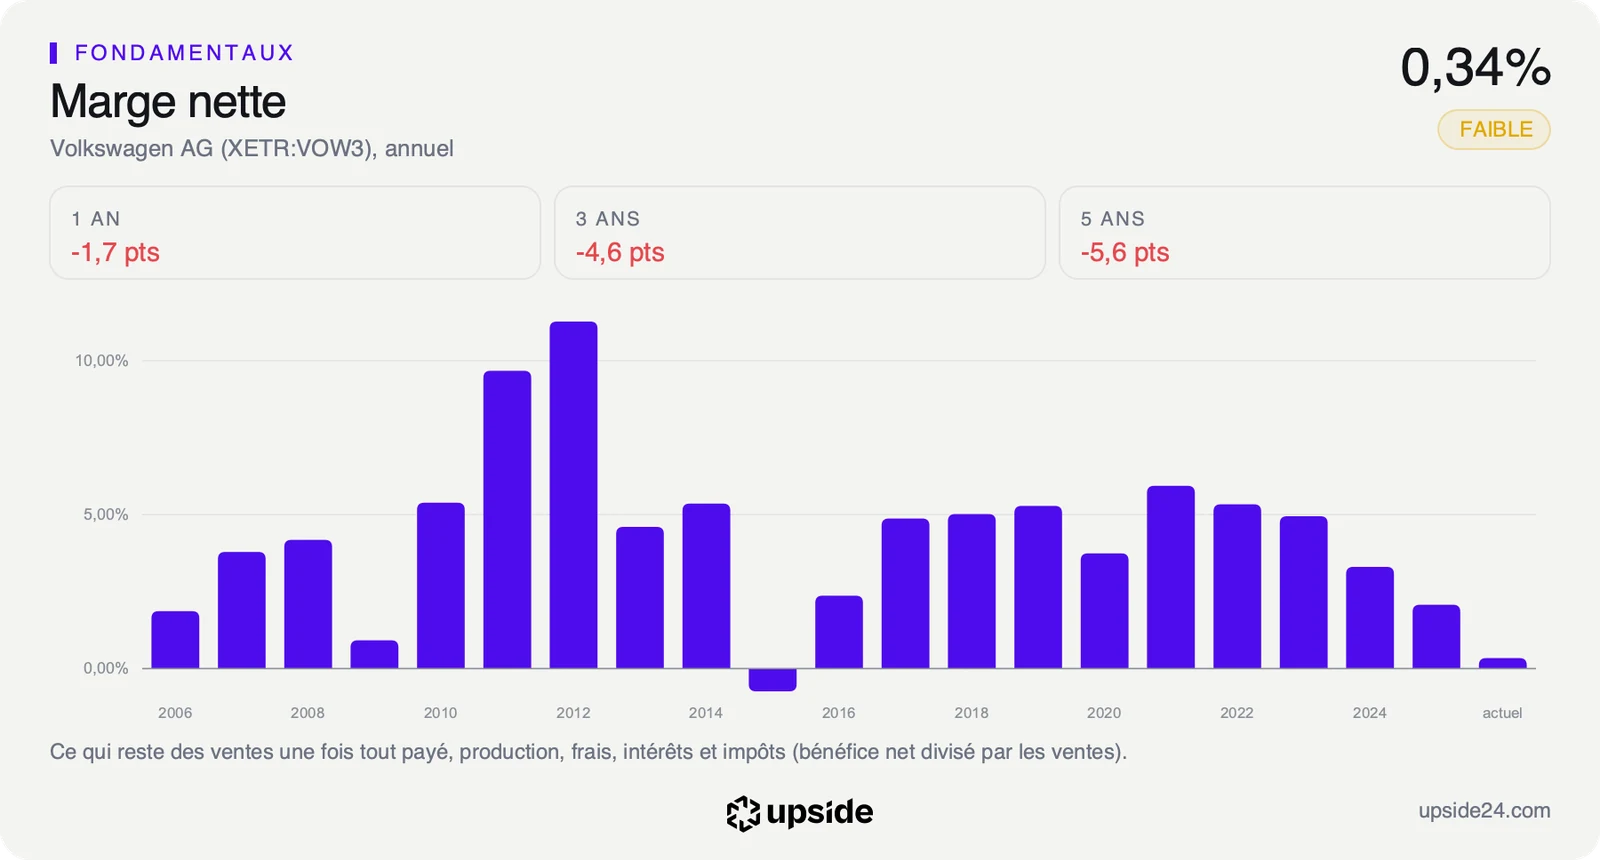
Le trimestre publié le 29 octobre affiche une perte opérationnelle de 5,86 milliards d'euros et une perte nette de 5,82 milliards, après 7,8 milliards d'éléments exceptionnels. La plus grosse part, 6,4 milliards, est une dépréciation de Porsche qui constate que cette filiale vaut moins que sa valeur au bilan, sans faire sortir d'argent de la caisse. Hors exceptionnels, la marge opérationnelle atteint 3,8% sur neuf mois, « trop peu pour continuer à investir avec force » selon Arno Antlitz.
Le bilan semble contredire le message venu de Wolfsburg, avec une liquidité nette de 33 milliards d'euros au 30 septembre dans l'activité automobile, soit sa trésorerie une fois ses dettes financières retirées. Ce montant se compare à une valeur en Bourse de 34,79 milliards pour tout le groupe. Cette réserve ne constitue pourtant pas une somme à dépenser, car Volkswagen prévoit de la garder entre 32 et 34 milliards fin 2026. La comparaison reste aussi imparfaite, puisque la banque du groupe et ses dettes en sont exclues.
Le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements, éclaire cette prudence. Volkswagen en publie une version pour sa seule activité automobile, le net cash-flow, car le chiffre consolidé mêle les prêts accordés aux clients par sa banque. Sur neuf mois, ce flux grimpe à 4,4 milliards d'euros contre 1,8 milliard un an plus tôt.
La hausse ne vient pas de l'activité, dont l'argent dégagé recule de 5,6% à 17,9 milliards, mais des investissements, qui baissent de 21,4% à 13,5 milliards avec les cessions de participations. Sans ces mouvements de participations, ils reculent de 15,6 à 14,1 milliards. Le groupe dégage plus de trésorerie parce qu'il dépense moins et l'ID. Golf illustre ce que coûte cet arbitrage. Sur le seul troisième trimestre, le net cash-flow retombe d'ailleurs à 1,23 milliard contre 3,15 milliards.
Le PER, le cours rapporté au bénéfice par action, envoie deux signaux opposés. Il ressort à environ 32 fois le bénéfice des douze derniers mois contre 13,03 pour la médiane de 72 constructeurs, un niveau gonflé par les dépréciations. Sur les bénéfices attendus par les analystes, il tombe à environ 6 fois contre 17,95 pour cette médiane et l'écart mesure le doute du marché sur le retour de la marge. La valorisation de Volkswagen face aux autres constructeurs est détaillée dans son rapport.
Le dividende pose la même question, avec 5,2 euros par action au titre de 2025 pour un rendement proche de 7,5% contre 1,50% pour la médiane du secteur. Ce versement dépasse le bénéfice par action de 2,15 euros sur douze mois et le groupe affiche une perte nette de 2,72 milliards d'euros sur neuf mois.
Ce que le marché en fait déjà
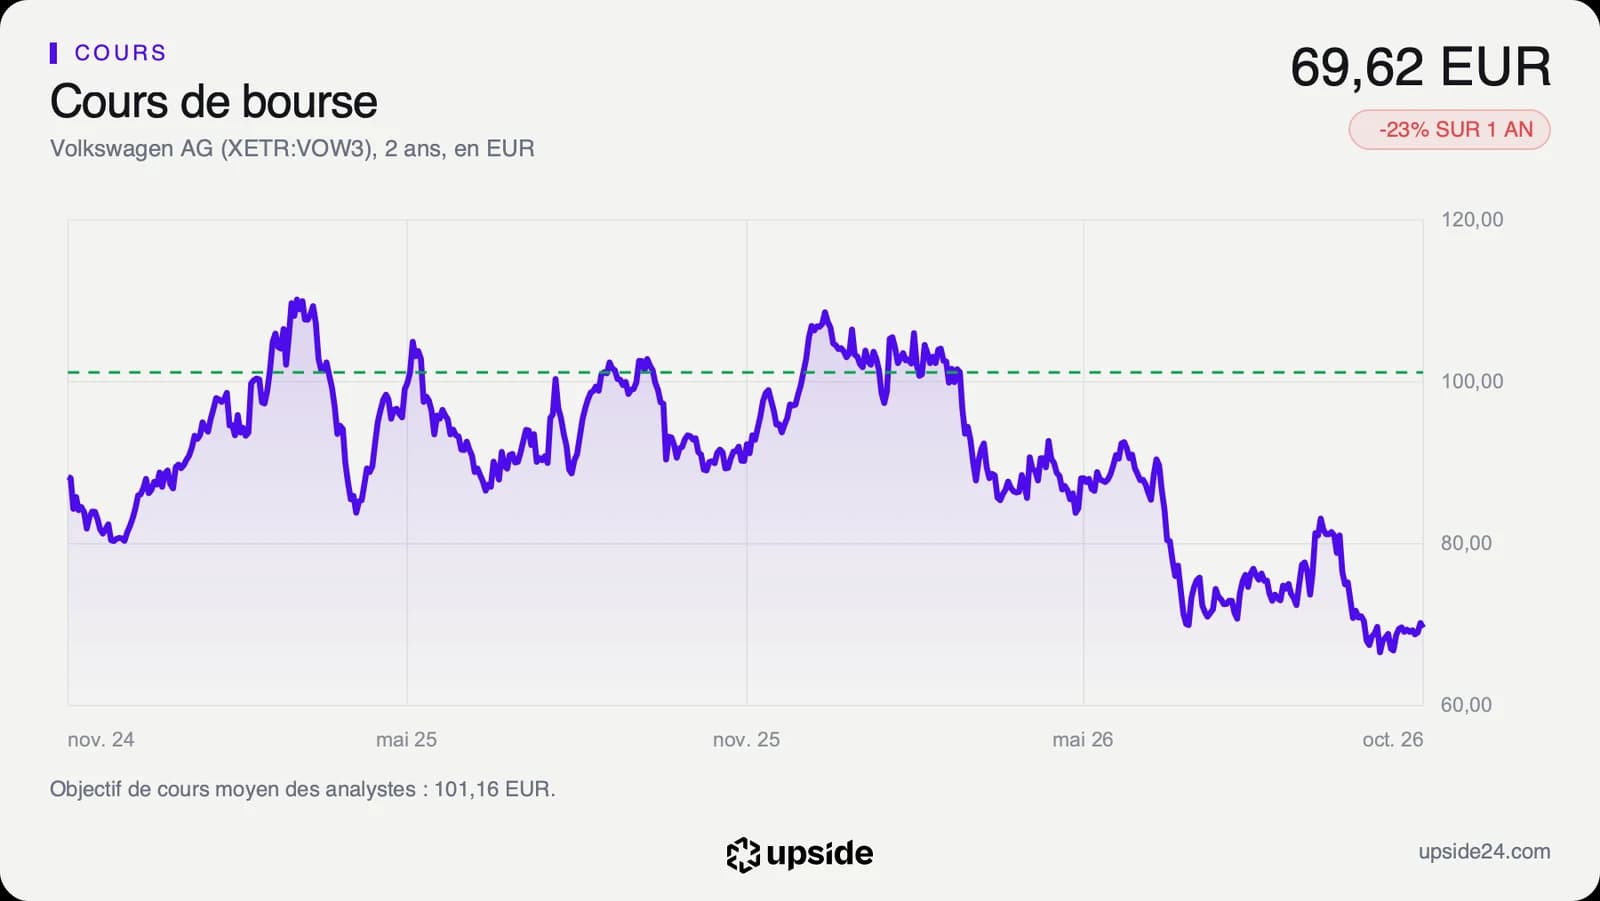
L'action préférentielle de Volkswagen, la ligne sans droit de vote, a clôturé à 69,62 euros le 30 octobre, en baisse de 0,83% le jour de la note de Reuters parue en cours de séance. La veille, le jour même de la perte trimestrielle, elle avait gagné 1,68%. Cette absence de choc tient au calendrier. Le groupe avait déjà ramené sa prévision de marge annuelle de 4 à 5,5% à au plus 1% le 18 septembre, en annonçant la dépréciation de Porsche. Le titre avait perdu 5,58% ce jour-là.
Le cours se situe 36,22% sous son plus haut de 52 semaines à 109,15 euros et 5,61% au-dessus de son plus bas à 65,92 euros. Sur les clôtures, l'action recule de 22,85% sur un an et de 32,77% depuis le début de 2026. Ce repli n'a rien de propre à Volkswagen, puisque le sous-secteur des constructeurs perd 24,67% sur un an. Le RSI, un indicateur de 0 à 100 qui mesure la vitesse des mouvements récents, s'établit à 47,48 et ne signale aucun excès dans un sens ou dans l'autre.
Sur les 18 analystes qui suivent la valeur, 12 restent positifs, 5 neutres et 1 négatif. Leur objectif moyen d'environ 101 euros se situe environ 45% au-dessus du cours. JP Morgan et UBS ont confirmé une position neutre le 30 octobre. Leur consensus de chiffre d'affaires pour 2026, à 318,3 milliards d'euros, dépasse encore la prévision du groupe d'environ 315 milliards, ce qui laisse penser que toutes les attentes n'ont pas été révisées.
Le marché regarde donc moins la perte, déjà connue, que la capacité du groupe à financer ses prochains modèles avec ses propres recettes. Le directeur financier a lui-même posé ce diagnostic en jugeant la marge actuelle insuffisante pour investir. La pause de l'ID. Golf rend cette limite concrète sur un modèle connu du grand public.
Le point de bascule
Le prochain rendez-vous tombe le 9 mars 2027, avec les résultats annuels et le dividende proposé au titre de 2026. Ces comptes diront si l'arbitrage décidé cet automne a tenu et si le plan d'économies d'environ 31 milliards commence à se voir dans la marge. L'ID. Golf servira de test concret, car sa reprise dépend de ces économies selon Thomas Schäfer.
Tant que le net cash-flow finit entre 3 et 6 milliards et la liquidité nette entre 32 et 34 milliards, la pause reste un arbitrage de trésorerie et la reprise promise garde du crédit. Il faudra aussi que la marge hors exceptionnels dépasse les 3,8% de ces neuf mois pour que les économies financent de nouveau les modèles à venir.
Si le net cash-flow passe sous 3 milliards ou la liquidité nette sous 32 milliards, la pause ressemblera davantage à un symptôme qu'à un choix. D'autres modèles de la même plateforme pourraient alors glisser à leur tour et le dividende de 5,2 euros deviendrait plus difficile à tenir. Une économie faite aujourd'hui sur un modèle de série se paie plus tard en ventes et c'est cette trajectoire qu'un actionnaire devra suivre.