
Veolia (VIE), le spécialiste français de l'eau, des déchets et de l'énergie, a vu sa croissance interne atteindre 5,0% au troisième trimestre et confirme tous ses objectifs 2026. Mais son action n'a presque pas bougé, freinée par une dette alourdie par le rachat de l'américain Clean Earth.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, croissance de l'activité |
Un troisième trimestre tiré par l'international et l'eau
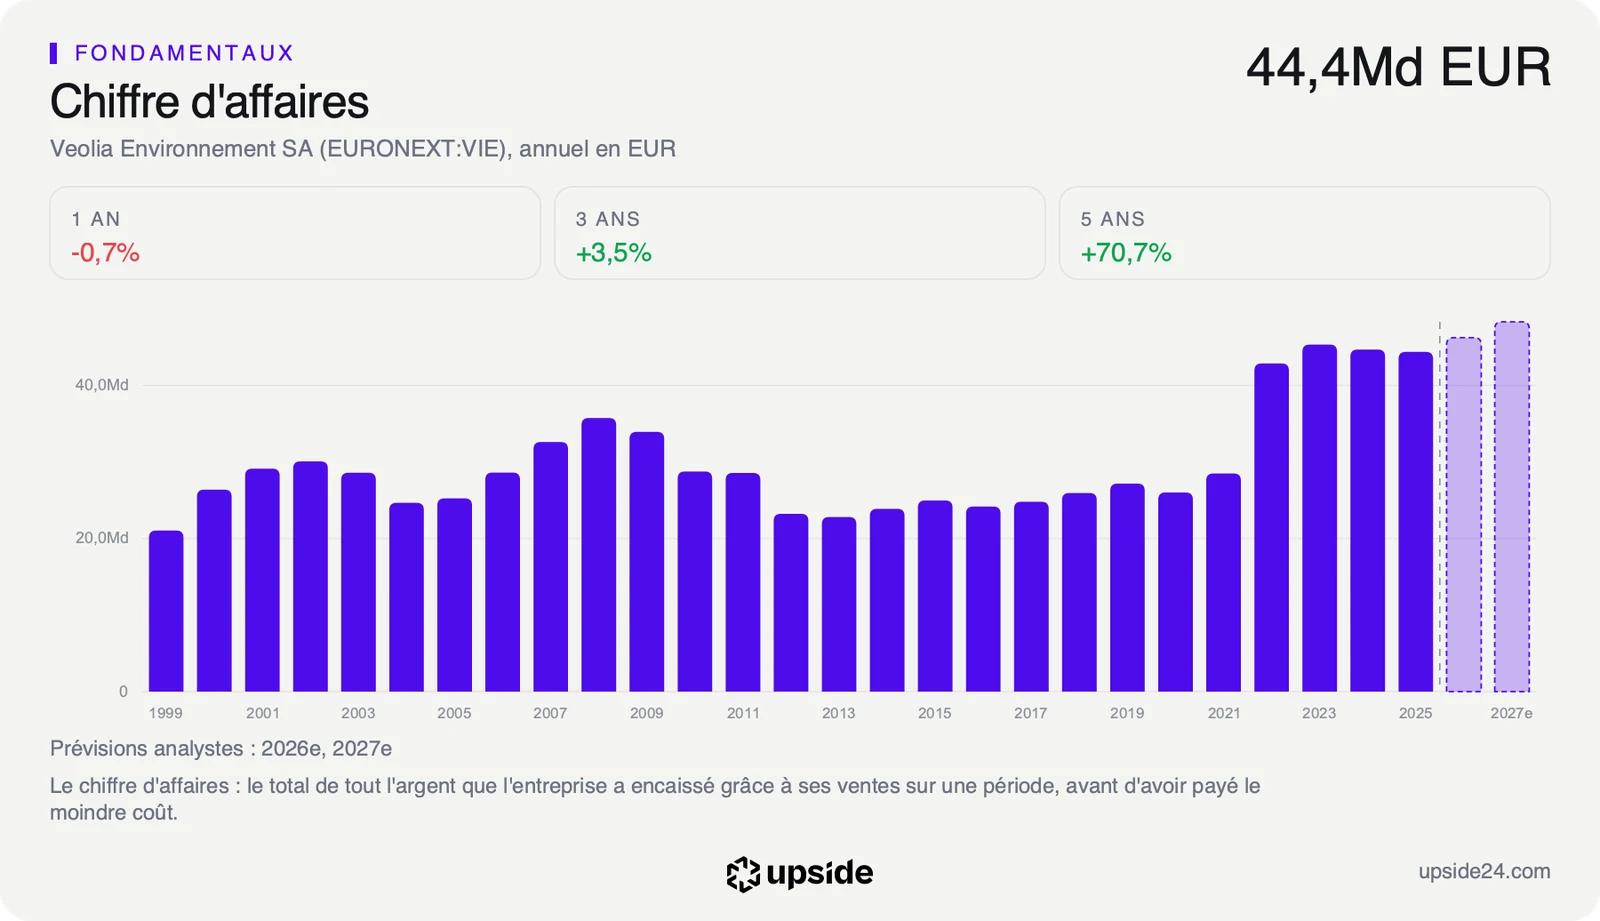
Veolia, c'est le groupe qui produit l'eau potable, collecte et recycle les déchets ou fait tourner des réseaux de chaleur pour des villes et des usines dans le monde entier. Ses chiffres clés à fin septembre, publiés jeudi 5 novembre avant l'ouverture de la Bourse, affichent un chiffre d'affaires de 33,31 milliards d'euros sur neuf mois contre 32,32 milliards un an plus tôt. Les analystes attendaient en moyenne 32,26 milliards d'euros.
La hausse atteint 2,1% à périmètre et change constants, c'est-à-dire sans les sociétés achetées ou vendues ni l'effet des devises. Elle monte à 2,6% hors prix de l'énergie. Le troisième trimestre accélère avec 5,0% de croissance interne hors énergie, porté par l'international à 6,0% et par l'eau pendant l'été.
L'EBITDA, le résultat de l'activité avant les intérêts, les impôts et l'usure des équipements, progresse de 5,1% à 5,4 milliards d'euros. Il colle aux 5,41 milliards attendus par les analystes. Sa marge gagne 0,5 point à 16,2% des ventes, grâce aux plans d'économies. Le résultat d'exploitation courant, ce que rapporte l'activité avant les frais financiers, atteint 2,95 milliards d'euros.
Le groupe ne publie pas son bénéfice net à cette date et confirme ses objectifs annuels sans en relever aucun. Il vise toujours une hausse de 5% à 6% de l'EBITDA à périmètre constant. Son résultat net courant, le bénéfice hors éléments exceptionnels, doit progresser d'au moins 8% à change constant en intégrant Clean Earth, le spécialiste américain des déchets dangereux racheté en juin.
Veolia a aussi remporté un contrat de 1 milliard d'euros sur 25 ans pour l'eau potable de huit communes autour de Barcelone. Il représente environ 40 millions d'euros par an, moins de 0,1% de ses ventes annuelles. Le groupe a aussi signé près de 200 millions d'euros de contrats de dessalement à Oman et aux Émirats arabes unis, l'activité qui transforme l'eau de mer en eau douce. Ils pèsent moins de 0,5% de ses ventes annuelles, mais confirment l'avance du groupe dans les technologies de l'eau.
Ce que le prix incorpore déjà
Une publication de résultats agit d'abord sur les bénéfices attendus par les analystes. Ils visent un bénéfice par action ajusté d'environ 2,4 euros cette année, en hausse d'environ 7%, puis d'environ 2,6 euros en 2027. Ces attentes n'ont progressé que de 1,88% en trois mois, et le bon troisième trimestre était donc en partie anticipé. Elles restent un peu sous l'objectif d'au moins 8% du groupe, qui s'entend à change constant.
À 33,56 euros vendredi 6 novembre vers 11h40, Veolia se paie 13,99 fois ses bénéfices attendus sur l'année contre 18,91 fois pour la médiane des 44 sociétés de services aux collectivités comparables, soit environ un quart de moins pour chaque euro de bénéfice. Son PER des douze derniers mois, le prix payé pour un euro de bénéfice, se situe dans le quart le plus bas de ses cinq dernières années.
L'activité reste pourtant peu sensible à la conjoncture, parce que l'eau potable, la collecte des déchets et le chauffage urbain reposent sur des contrats de plusieurs années avec des villes et des industriels.
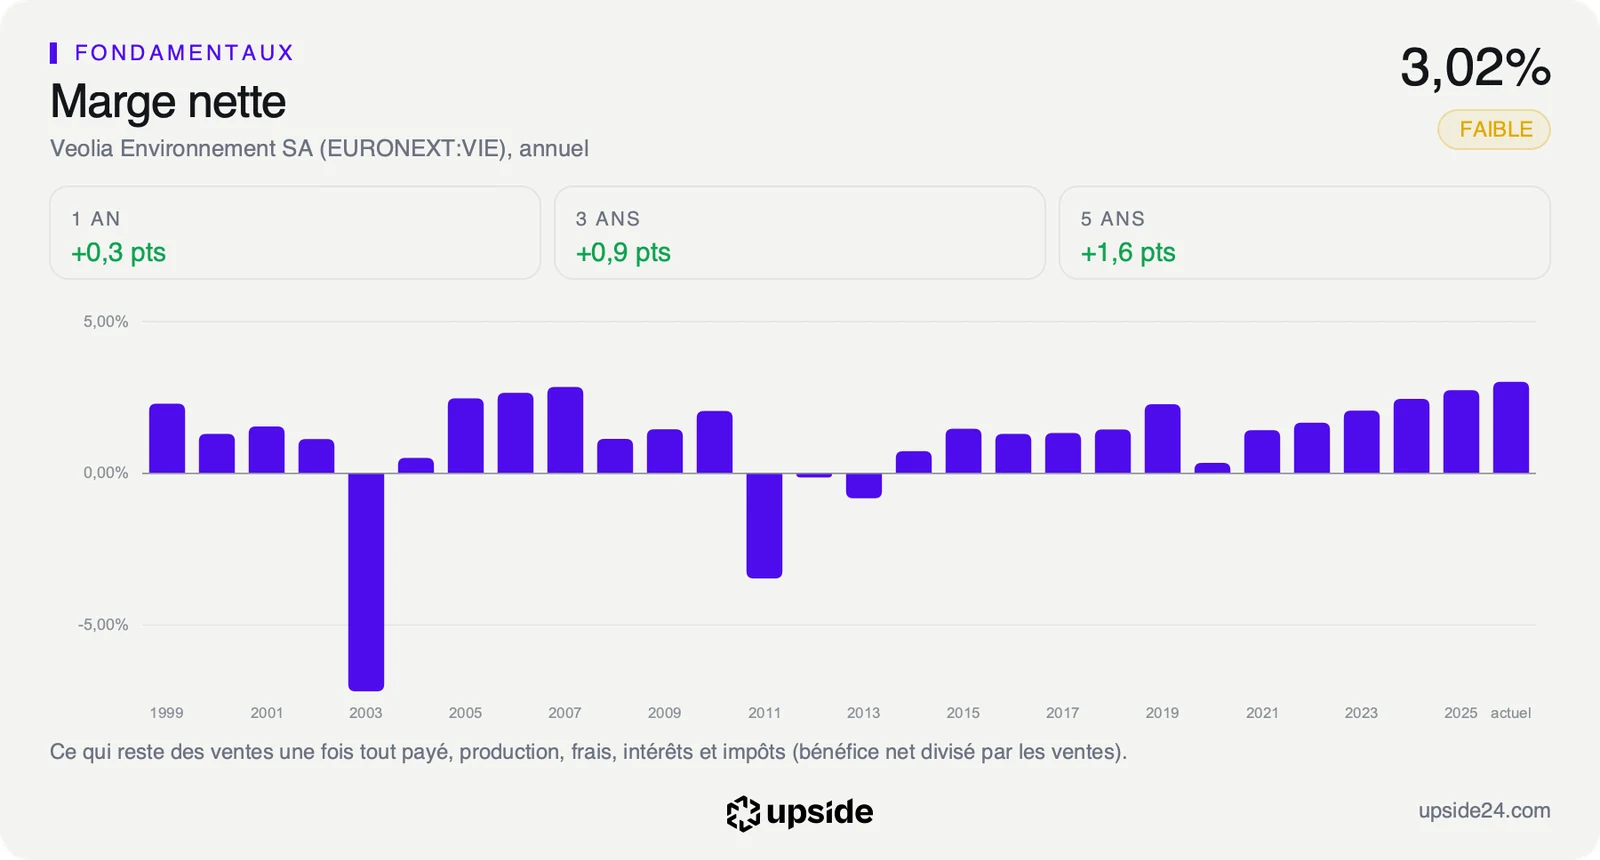
La rentabilité explique une partie de cette décote. La marge nette, la part des ventes qui reste en bénéfice net, atteint 3,02% sur douze mois contre 9,11% pour la médiane d'un secteur dominé par des réseaux d'électricité et de gaz régulés. Cet écart tient au métier, puisqu'un gestionnaire de réseau facture l'accès à des tuyaux et des câbles déjà construits quand Veolia vend surtout du service, avec beaucoup de personnel et de camions. Sa marge a pourtant plus que doublé depuis 2021, où elle valait 1,42%.
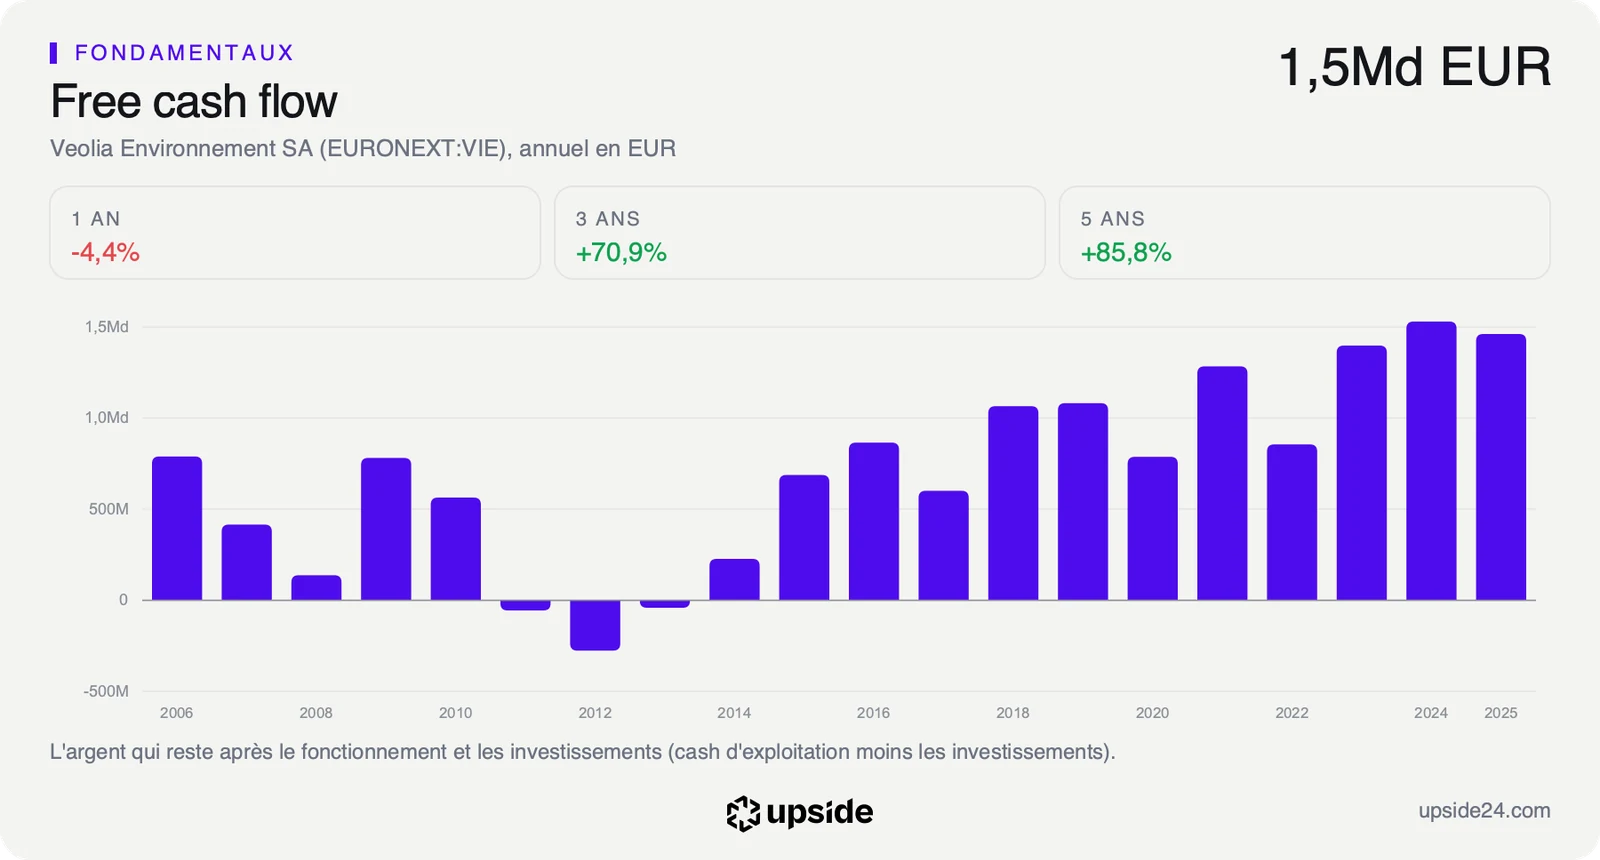
Au cours de vendredi, le marché intègre une croissance du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, d'environ 3% par an sur dix ans. Ce rythme reste inférieur à la hausse du bénéfice attendue cette année. Le prix suppose donc une croissance lente plutôt qu'une accélération durable.
Le groupe compte sur Clean Earth pour augmenter son résultat net courant à partir de 2027, une fois les économies entre les deux entités engagées. Si cet apport se confirme, la trésorerie progresserait plus vite que le rythme que le cours intègre aujourd'hui.
La valorisation de Veolia face aux 44 sociétés comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
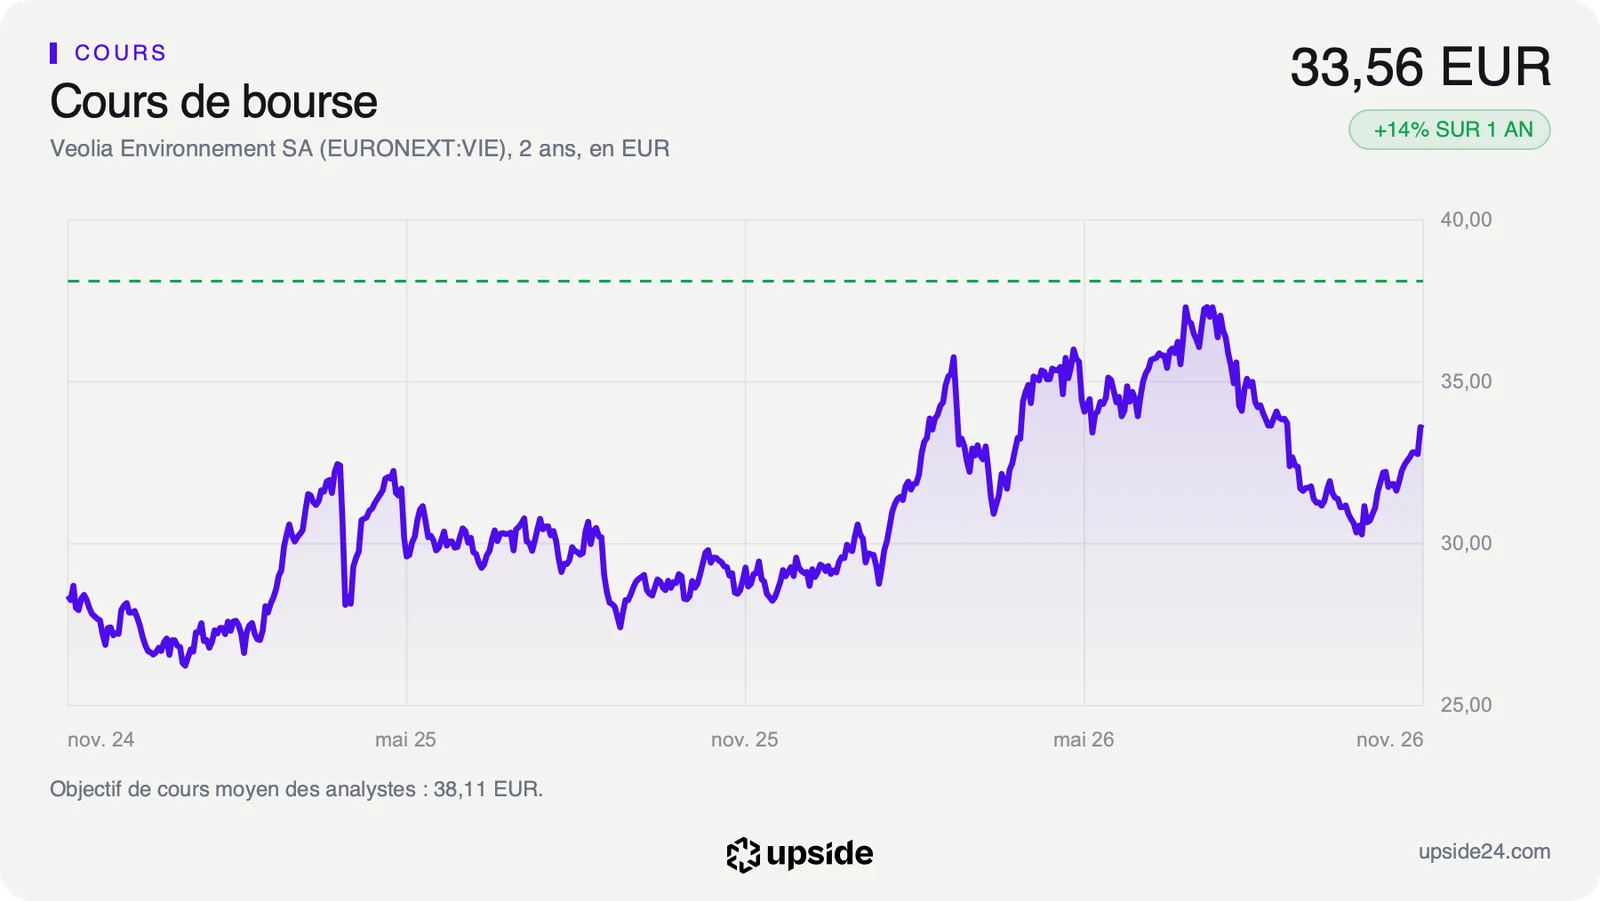
L'action Veolia a terminé jeudi à 33,75 euros à la Bourse de Paris, quasi stable avec un recul de 0,12% le jour de la publication. Elle avait gagné 2,55% la veille. Vendredi vers 11h40, elle cédait 0,56% à 33,56 euros.
Depuis le début de l'année, le titre progresse de 12,92%. Sur un an, il gagne 14,03% quand la médiane de son secteur ne prend que 1,42%. Il reste 10,55% sous son plus haut de clôture de 37,52 euros atteint le 15 juillet, après être tombé à 30,46 euros le 5 octobre.
Une publication positive suivie d'un cours immobile s'explique d'abord par ce qui la précédait. Le titre avait repris 10,18% en un mois depuis son plus bas d'octobre, et une partie du bon trimestre était donc déjà dans le prix. La hausse de la dette, publiée le même jour, a aussi rappelé ce que coûte le rachat de Clean Earth.
Le RSI, un indicateur qui mesure la vitesse des derniers mouvements, atteint 72,7, au-dessus du seuil de 70 qui signale un titre monté vite. Le cours évolue toutefois 0,95% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse. Le rebond d'octobre a donc surtout ramené l'action vers son niveau moyen de l'année écoulée.
Sur les 19 analystes qui suivent la valeur, 13 ont un avis positif et 6 sont neutres, aucun n'est négatif. Leur objectif de cours moyen, environ 38 euros, se situe environ 14% au-dessus du cours de vendredi. Les objectifs vont d'environ 30 euros pour le plus prudent à environ 45 euros pour le plus optimiste.
Le point de bascule
Le prochain rendez-vous est fixé au 17 février 2027, date des résultats annuels. Le groupe y sera jugé sur sa dette, après un rachat de Clean Earth payé 2,8 milliards d'euros et un free cash flow de -200 millions sur neuf mois, pénalisé par des paiements plus lents au Moyen-Orient.
La dette financière nette atteint 25,42 milliards d'euros fin septembre contre 19,66 milliards fin 2025. Veolia vise un ratio égal ou légèrement supérieur à 3 fois l'EBITDA en fin d'année, soit trois ans de résultat d'activité pour rembourser la dette. Il compte sur plus de 2 milliards de cessions d'ici mi-2028, dont 570 millions déjà signés, un peu plus d'un quart du plan.
Tant que la croissance interne reste proche des 5,0% du troisième trimestre et que le levier revient vers 3 fois l'EBITDA, le multiple de 13,99 fois repose sur des bénéfices qui progressent. Le dividende de 1,5 euro par action, qui rapporte 4,47% du cours, resterait alors financé par l'activité.
Si les cessions tardent ou si les retards de paiement au Moyen-Orient pèsent encore sur la trésorerie, la dette resterait au-dessus de l'objectif. La décote face au secteur resterait alors justifiée par un bilan dont le résultat d'exploitation ne couvre les frais financiers que 3,62 fois.