
Qualcomm (QCOM), le concepteur américain des puces Snapdragon, a signé avec SpaceX ce qu'il présente comme son plus gros contrat 5G. Mais ses comptes annuels, publiés le soir même, ont fait reculer le titre de 7,40% après la clôture.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Diversification hors téléphone |
Ce qui a été signé
Qualcomm a annoncé mercredi 4 novembre un accord de plusieurs années avec SpaceX. Le groupe fournira les radios, les unités de traitement du signal et les logiciels du réseau 5G terrestre que Starlink Mobile prépare aux États-Unis. Selon Reuters, le déploiement doit commencer en 2027 sur des dizaines de milliers de sites. Qualcomm y voit son plus gros contrat 5G à ce jour.
Qualcomm, c'est le fabricant des processeurs Snapdragon qui équipent de nombreux téléphones Android. C'est aussi le détenteur des brevets sur les standards de téléphonie mobile, pour lesquels presque tous les fabricants de téléphones lui versent des redevances.
SpaceX veut faire de Starlink Mobile un opérateur à part entière face aux trois grands opérateurs américains. Son réseau terrestre doit compléter les satellites qui relient déjà directement certains téléphones. L'entreprise a racheté en octobre un portefeuille national de fréquences dans la bande des 800 mégahertz, selon CNBC.
Le montant de l'accord n'a pas été publié. SpaceX n'a pas répondu aux sollicitations de la presse. Le calendrier des livraisons comme la part de Qualcomm dans l'ensemble du réseau restent inconnus. Qualcomm est surtout connu pour les puces des appareils, pas pour les stations de base qui portent les antennes, même s'il a déjà travaillé avec plusieurs opérateurs.
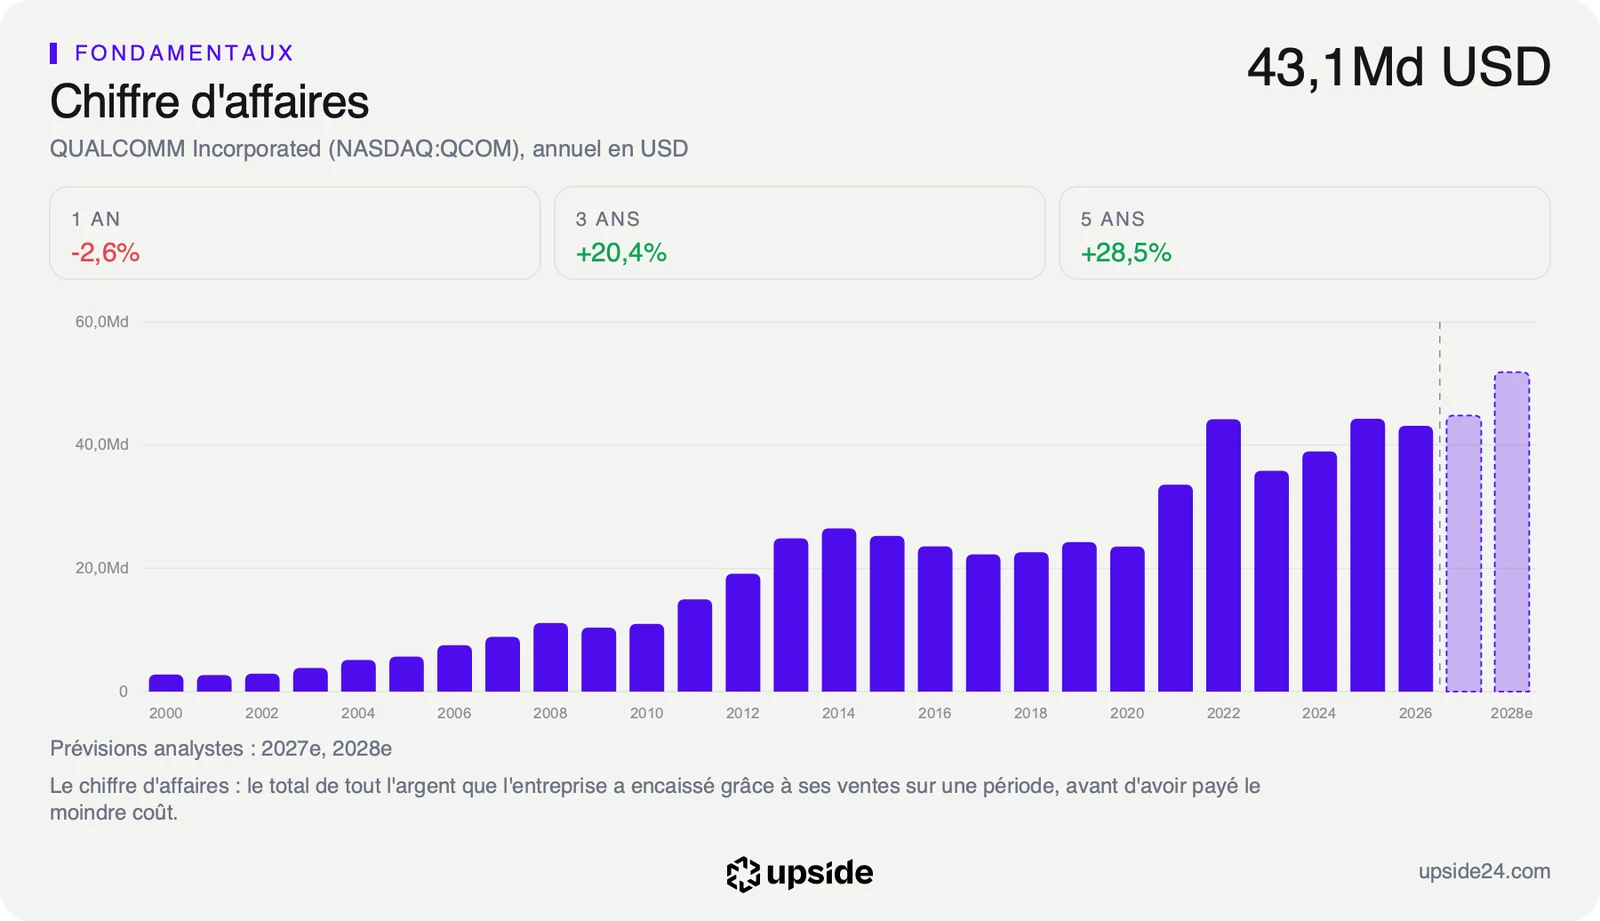
Faute de montant, l'ordre de grandeur se lit à l'échelle du groupe, qui a réalisé 43,12 milliards de dollars de ventes sur l'exercice clos le 27 septembre. Les puces pour téléphones en ont apporté 24,07 milliards. Le contrat ouvre donc un marché nouveau plus qu'il n'apporte un relais immédiat.
Le même soir, après la clôture de Wall Street, Qualcomm a publié ses comptes annuels. Le chiffre d'affaires du quatrième trimestre recule de 8% sur un an, à 10,32 milliards de dollars. Les puces pour téléphones chutent de 26% quand l'automobile bondit de 89%, à 1,99 milliard, un record selon le communiqué.
Ce que le contrat change dans les comptes
L'accord touche le chiffre d'affaires hors téléphone, la ligne sur laquelle Qualcomm a bâti sa stratégie. Le téléphone pèse encore près des deux tiers des ventes de puces de l'exercice. Cette dépendance lie les comptes du groupe au cycle des fabricants de téléphones, chinois en tête.
La direction vise une croissance de plus de 60% des ventes hors téléphone sur l'exercice qui commence, portée par l'automobile, les objets connectés et les puces pour centres de données. Les stations de base de SpaceX s'ajoutent à cette liste. Elles ne pèseront pas avant 2027 et leur poids reste impossible à chiffrer sans montant.
La collaboration annoncée en septembre avec Amazon sur les puces pour centres de données relève de la même logique. Elle ouvre un débouché que la direction juge déjà assez solide pour maintenir son objectif de ventes dans ce métier. Sur les équipements de réseau, Qualcomm affronte trois concurrents américains des puces de télécommunications et alimente déjà des réseaux 5G au Japon et au Vietnam, selon Reuters. Le contrat SpaceX lui donne une vitrine aux États-Unis, sur un réseau construit de zéro.
Les comptes de la soirée portent un autre choc, celui de la marge avant impôts des puces. Cette part de chaque dollar de ventes qui reste une fois payés la production, la recherche et les frais tombe à 24% au quatrième trimestre contre 29% un an plus tôt. Qualcomm l'explique par la hausse du coût des plaquettes de silicium, de l'assemblage et de la mémoire. Le groupe répercute ces coûts dans ses prix et n'en attend le plein effet qu'au second semestre de l'exercice.
Le prix de l'action intègre déjà une croissance faible. Au cours de clôture de mercredi, le titre se payait 17,35 fois les bénéfices attendus, contre 22,31 pour la médiane des 383 sociétés de son sous-secteur. Un dollar de bénéfice espéré coûtait donc environ 17 dollars chez Qualcomm, contre environ 22 pour le fabricant de puces médian, qui profite davantage de la vague de l'intelligence artificielle.
Ce multiple calculé avant la publication a été ramené plus bas par la baisse d'après clôture, sur des bénéfices que les analystes devront peut-être réviser après une prévision prudente.
La valorisation de Qualcomm face aux 383 sociétés de son sous-secteur détaille chaque dimension, de la rentabilité à la solidité du bilan.
Ce que le marché en fait déjà
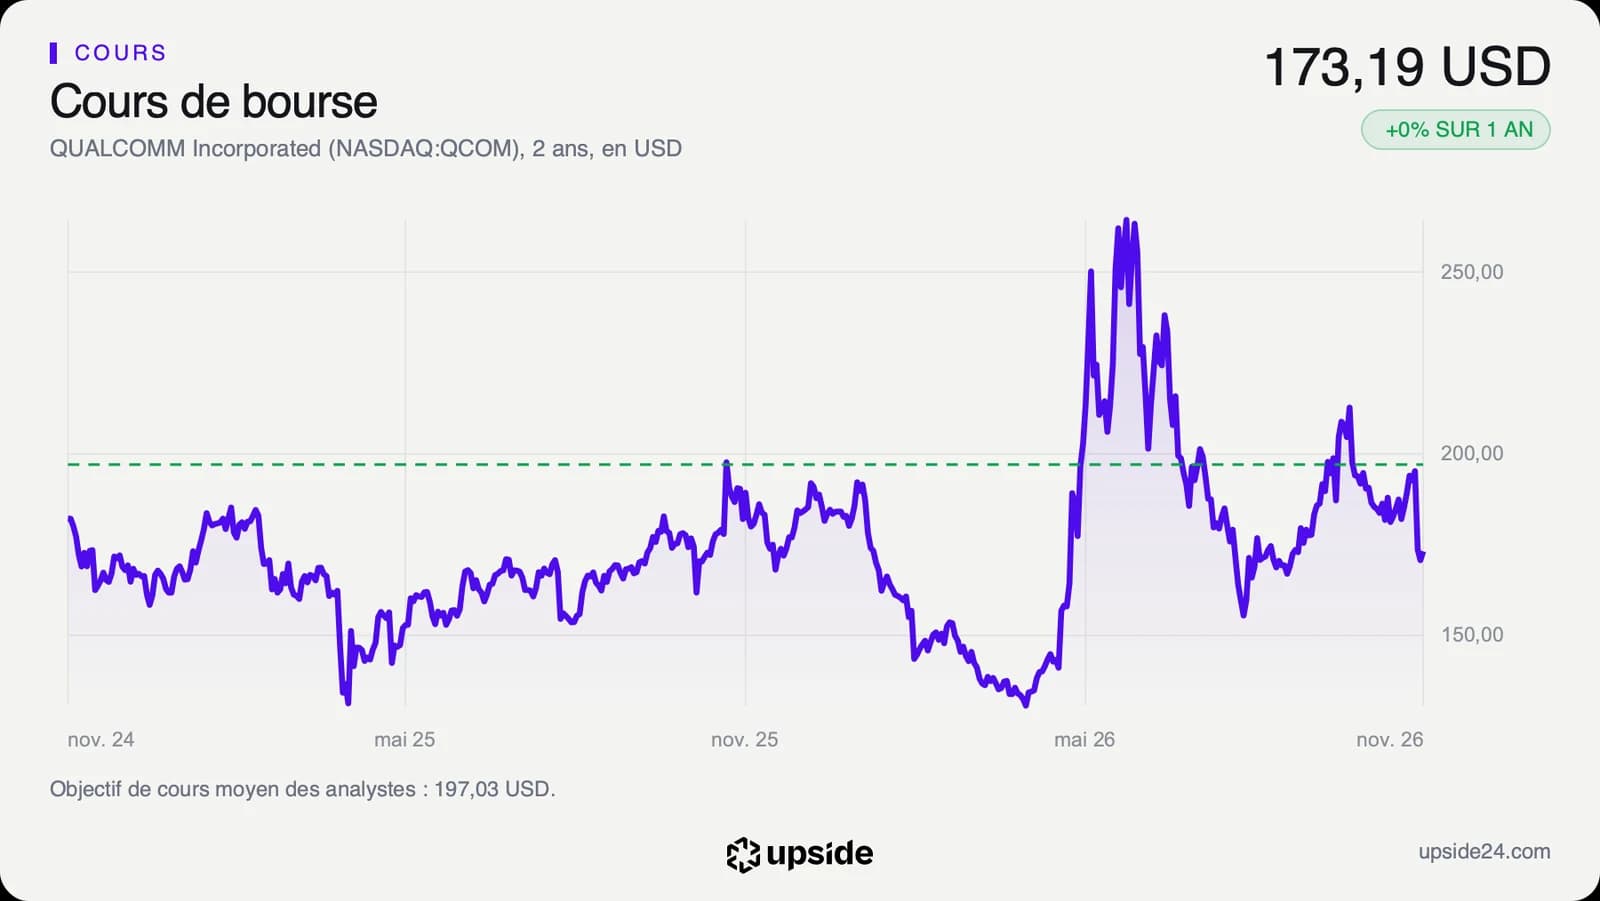
L'action Qualcomm a clôturé mercredi à 173,19 dollars, en hausse de 5,33% sur la veille, portée par l'annonce de SpaceX. Les comptes publiés après la séance ont effacé ce gain et plus encore. Le titre a fini les échanges d'après clôture à 160,37 dollars, en baisse de 7,40%, après un plus bas à 159,06 dollars.
À la clôture de mercredi, le titre se tenait déjà 33,37% sous son plus haut des douze derniers mois, à 259,92 dollars. Il ne gagnait que 0,20% sur un an et 1,25% depuis le 1er janvier, quand la médiane de son sous-secteur progressait de 7,12% sur un an.
Les échanges d'après clôture rassemblent moins d'acheteurs et de vendeurs qu'une séance ordinaire. Leurs écarts se corrigent parfois à l'ouverture. Ce repli reste toutefois le premier verdict du marché sur des comptes qui prennent le pas sur le contrat.
Les 37 analystes qui suivent la valeur restent partagés, avec 11 avis positifs, 23 neutres et 3 négatifs. Leur objectif moyen ressortait à environ 197 dollars avant la publication, avec des cibles qui s'étalent de 100 à 400 dollars. L'écart montre un consensus d'accord sur la rentabilité du groupe et bien moins sur sa capacité à croître hors du téléphone. Le communiqué annonce aussi le renouvellement de licences de long terme avec Apple, Huawei et Transsion, ce qui sécurise la part des redevances dans les comptes.
La prévision du trimestre en cours explique la baisse. La direction attend un bénéfice par action ajusté, le bénéfice par action une fois retirés les éléments qu'elle juge exceptionnels, de 2,15 à 2,35 dollars. Le milieu de la fourchette se situe sous les 2,29 dollars qu'attendaient en moyenne les analystes. Le contrat SpaceX est une bonne nouvelle de long terme, quand le marché a jugé le titre sur les trois prochains mois.
Le point de bascule
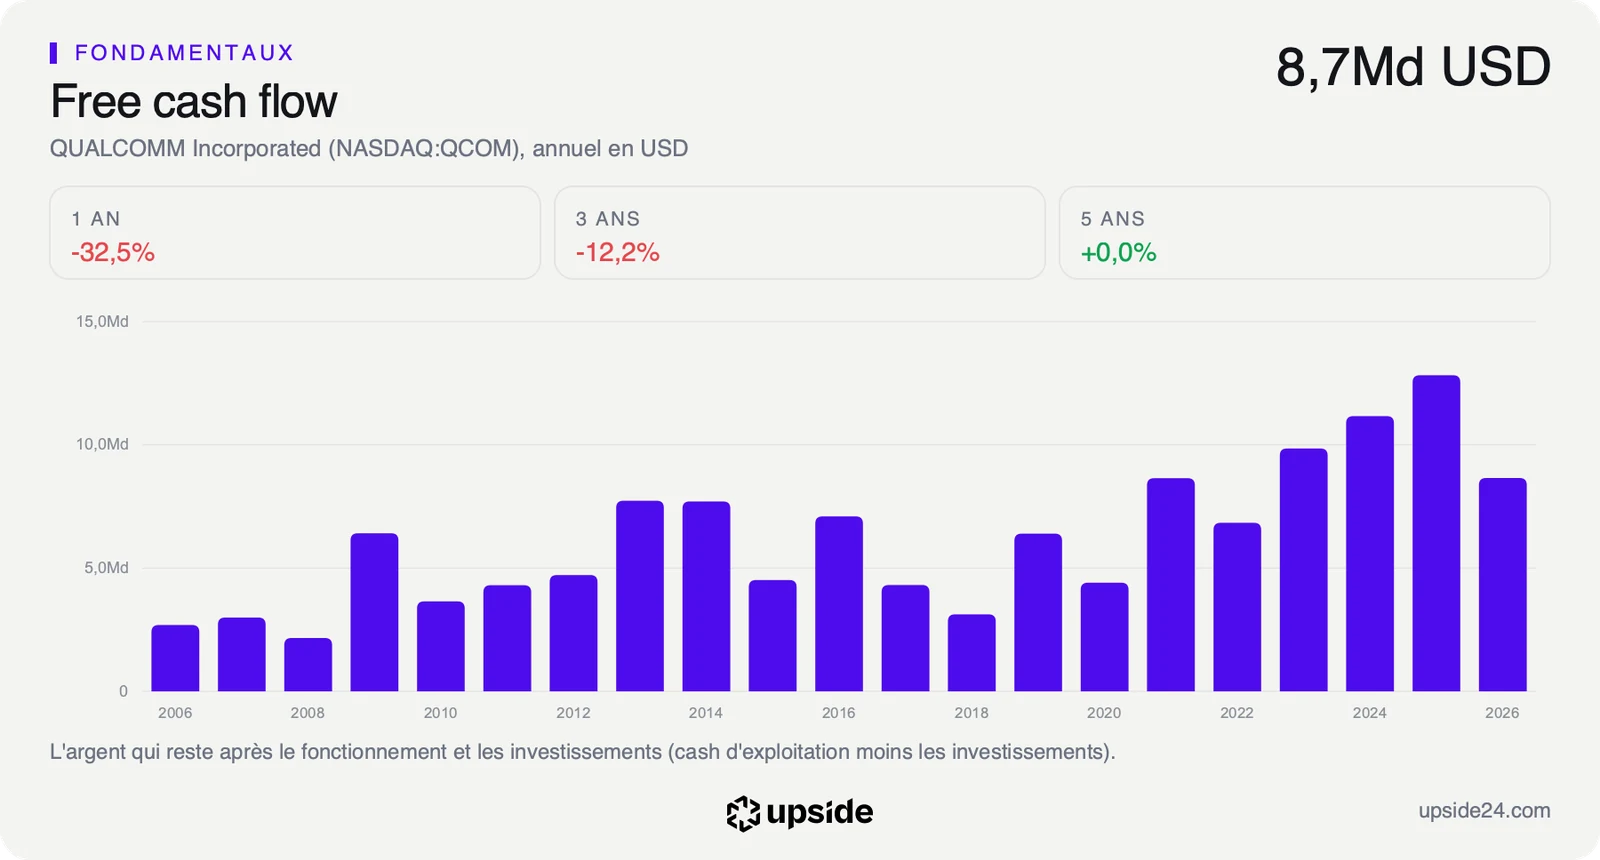
Le prochain rendez-vous est attendu début février, avec les comptes du premier trimestre de l'exercice. Deux indicateurs comptent. La marge des puces dira si les hausses de prix compensent les coûts. Le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements, dira si le groupe peut tenir son retour aux actionnaires. Il est tombé à 8,65 milliards de dollars sur l'exercice, contre 12,82 milliards un an plus tôt, quand Qualcomm a rendu 11,67 milliards en rachats d'actions et en dividendes.
Tant que la marge des puces reste proche des 24% du quatrième trimestre et que le free cash flow ne couvre pas les 11,67 milliards rendus, le titre se juge sur le téléphone et le contrat SpaceX reste une option de long terme. Le multiple de 17,35 fois paie alors un groupe qui finance ses rachats en puisant dans son bilan.
Si la marge remonte vers les 29% d'il y a un an au second semestre et que les ventes hors téléphone tiennent leur rythme de plus de 60%, ce même multiple s'appliquerait à des bénéfices de nouveau en hausse. Les premières livraisons à SpaceX donneraient alors un chiffre à une diversification qui n'en a pas encore.