
Engie (ENGI), l'ancien Gaz de France devenu fournisseur de gaz et d'électricité des particuliers comme des entreprises, attend désormais son résultat net récurrent 2026 dans le haut de sa fourchette. Son résultat d'exploitation hors nucléaire atteint 7 milliards d'euros sur neuf mois contre 6,3 milliards un an plus tôt.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, rentabilité |
Un résultat porté par le réseau britannique
Dans ses comptes à fin septembre publiés jeudi 5 novembre, Engie affiche un EBIT hors nucléaire de 6,96 milliards d'euros sur neuf mois contre 6,35 milliards un an plus tôt. L'EBIT est le résultat d'exploitation, ce que rapporte l'activité avant les frais financiers et les impôts, calculé ici sans les centrales nucléaires belges. La hausse atteint 9,7% en données publiées et 3,3% à périmètre constant, c'est-à-dire sans les sociétés achetées en cours de route.
L'écart entre les deux taux vient surtout d'UK Power Networks, le réseau de distribution d'électricité de Londres et du sud-est de l'Angleterre racheté en mai pour 19,1 milliards d'euros. Il a apporté 452 millions d'euros d'EBIT en cinq mois. Au seul troisième trimestre, la progression à périmètre constant atteint 10,9%, bien plus vite que sur le premier semestre.
L'EBIT de la vente d'énergie aux particuliers bondit de 47,5% à périmètre constant, à 444 millions d'euros, face à une année 2025 pénalisée par un décalage comptable. Le groupe cite aussi des mesures commerciales pour ses clients français les plus fragiles face aux hausses de prix du troisième trimestre. La gestion et le négoce d'énergie gagnent 41% à 706 millions grâce au gaz. À l'inverse, les centrales au gaz reculent de 20,4% à 647 millions d'euros avec des écarts de prix moins favorables en Europe.
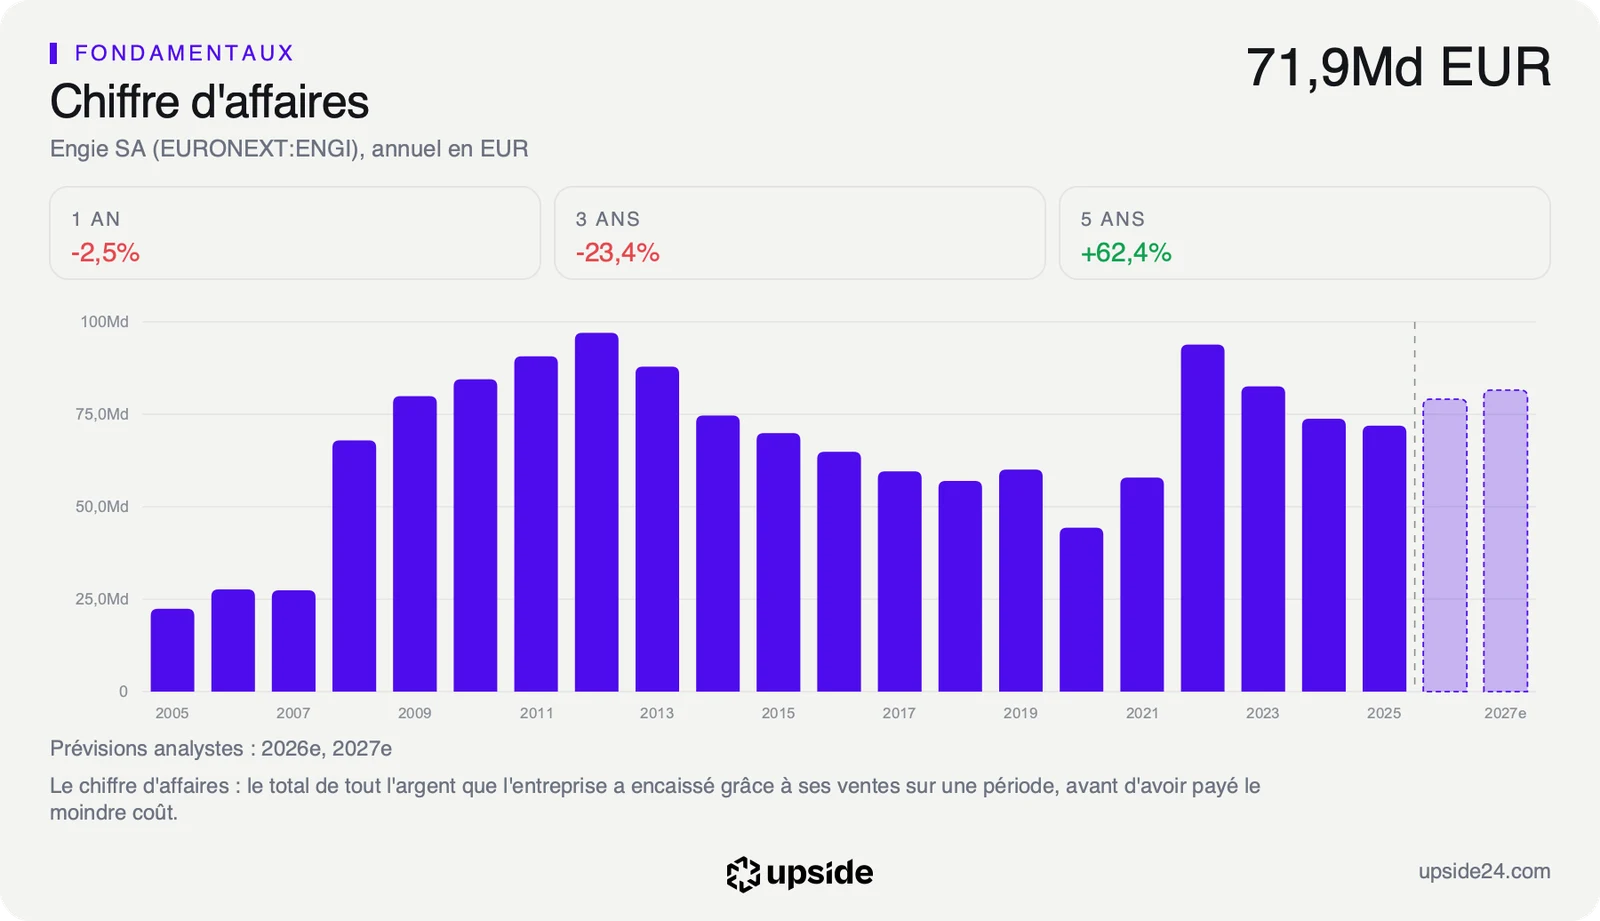
L'EBIT du nucléaire belge s'effondre de 77,2% après l'arrêt de trois réacteurs en 2025. Les réseaux de gaz progressent de 2% malgré un temps doux qui a réduit la consommation en France. Les renouvelables et les batteries progressent de 5,5% à 1,93 milliard d'euros, avec 60,2 gigawatts de capacités fin septembre et 6,6 gigawatts en construction. Le chiffre d'affaires gagne 2,9% à 54,3 milliards d'euros. Le plan d'économies du groupe a rapporté environ 400 millions d'euros sur la période.
Sur cette base, Engie attend son résultat net récurrent part du groupe, le bénéfice hors éléments exceptionnels qui revient à ses actionnaires, dans le haut de la fourchette de 4,9 à 5,5 milliards d'euros fixée fin juillet. L'EBIT hors nucléaire est lui aussi visé dans le haut de sa fourchette de 9,2 à 10,2 milliards. Le groupe ne relève aucune des deux bornes et précise seulement où il compte se situer.
Ce que le prix incorpore déjà
Une prévision précisée agit d'abord sur les attentes des analystes, qui visent un bénéfice par action ajusté de 2,05 euros en 2026 puis de 2,12 euros en 2027. Ces attentes n'ont progressé que de 1,04% en trois mois. La confirmation du haut de fourchette conforte donc une trajectoire déjà largement intégrée plus qu'elle ne la change.
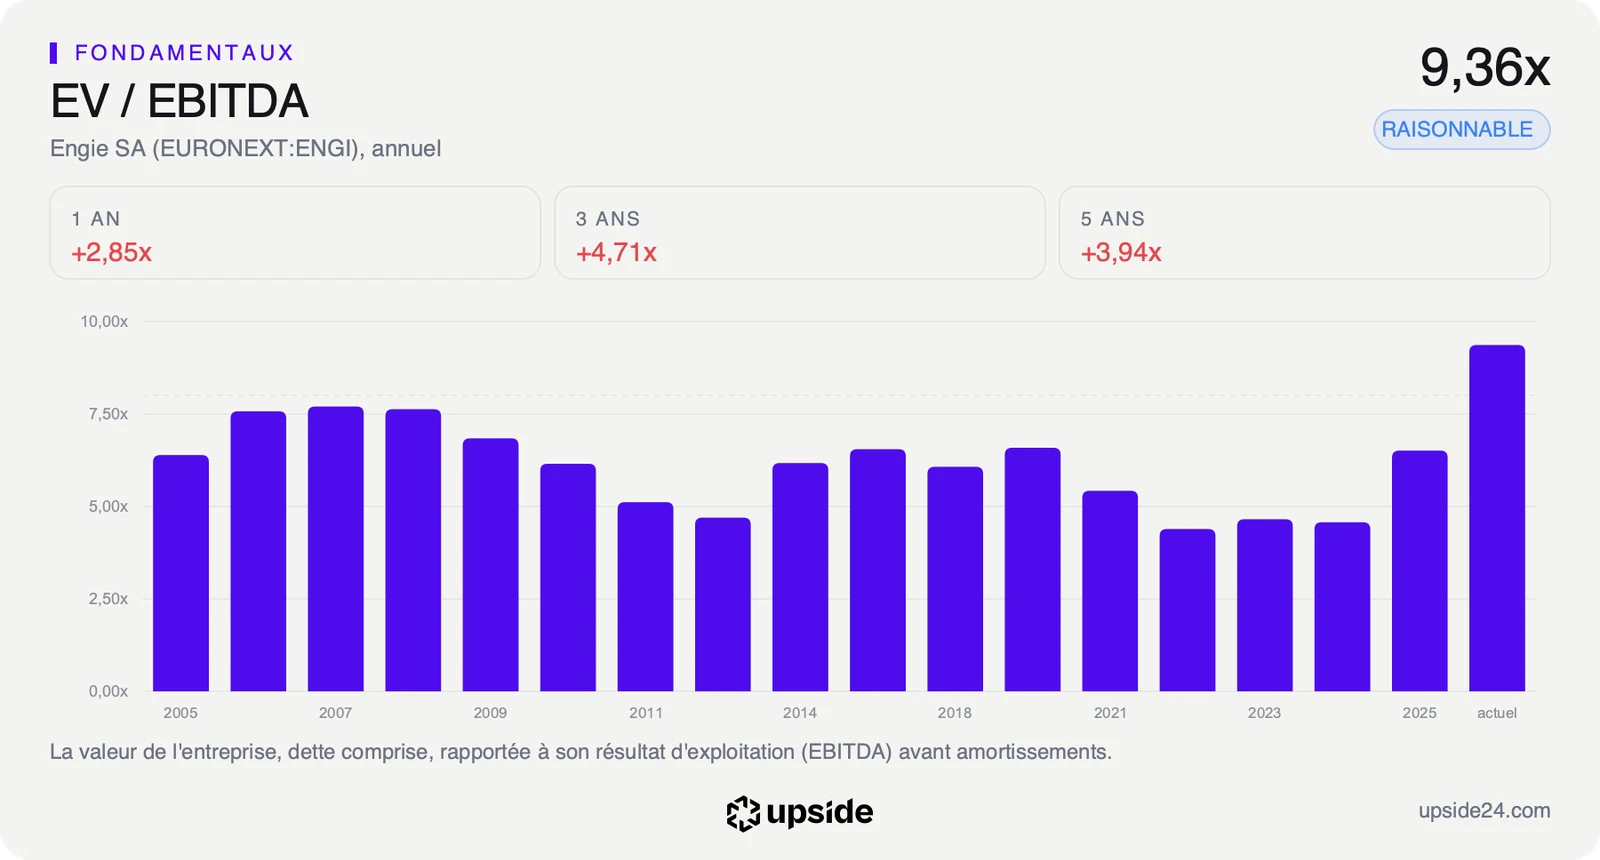
À 24,07 euros, cours de clôture du 4 novembre, Engie se paie 11,64 fois ses bénéfices attendus sur l'année contre 19,01 fois pour la médiane des 44 énergéticiens comparables. Sa valeur d'entreprise, la capitalisation boursière augmentée de la dette nette, représente 9,36 fois son EBITDA contre 12 fois pour cette médiane. L'EBITDA mesure le résultat de l'activité avant les intérêts, les impôts et l'usure des équipements.
Ce multiple d'EBITDA n'a jamais été aussi élevé depuis 2005, car la dette du rachat britannique est déjà comptée dans la valeur d'entreprise. L'EBITDA des douze mois à fin juin n'intègre en revanche que quelques semaines du nouveau réseau.
Le dividende fait une grande partie de l'attrait du titre, avec 1,35 euro par action versé au titre de 2025, soit un rendement de 5,61% contre 3,68% pour la médiane du secteur. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, ne rapporte pourtant que 1,94% de la valeur boursière, soit 1,15 milliard d'euros sur les douze mois à fin juin.
Sur les neuf premiers mois, Engie a versé 4,2 milliards d'euros de dividendes à ses actionnaires et aux actionnaires minoritaires de ses filiales. Ses flux de trésorerie d'exploitation sont tombés dans le même temps de 11,4 à 7,5 milliards d'euros, surtout à cause des appels de marge et des stocks de gaz liés à la hausse des prix de l'énergie. Ce besoin de trésorerie a pesé 3,6 milliards d'euros de plus qu'un an plus tôt, un effet en partie temporaire.
Cet écart et le rachat britannique se financent par la dette, malgré une augmentation de capital de 3 milliards d'euros. Fin septembre, la dette nette économique d'Engie, qui ajoute à la dette financière de 57 milliards des engagements de long terme comme le démantèlement nucléaire, atteint 62,5 milliards d'euros. Elle représente 4,2 fois l'EBITDA contre 3 fois fin 2025, quand le groupe vise 4 fois au plus une fois le réseau britannique intégré sur une année pleine.
Cette dette a un coût, puisque le groupe prévoit des frais financiers récurrents de 2,3 à 2,5 milliards d'euros cette année. Ils représentent près de la moitié du résultat net récurrent visé, entre 4,9 et 5,5 milliards d'euros.
La valorisation d'Engie face aux 44 énergéticiens comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
L'action Engie a terminé mercredi à 24,07 euros à la Bourse de Paris, en hausse de 3,22% la veille de la publication. Elle reste 18% sous son pic de clôture de 29,53 euros atteint le 26 février, mais progresse de 7,41% depuis le début de l'année. La séance de jeudi, ouverte après la publication des comptes, n'entre pas encore dans ces chiffres.
Sur un an, le titre gagne 15,61% quand la médiane de son secteur ne progresse que de 1,98%. Le cours évolue toutefois 7,84% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse, signe d'un repli engagé à la fin de l'été.
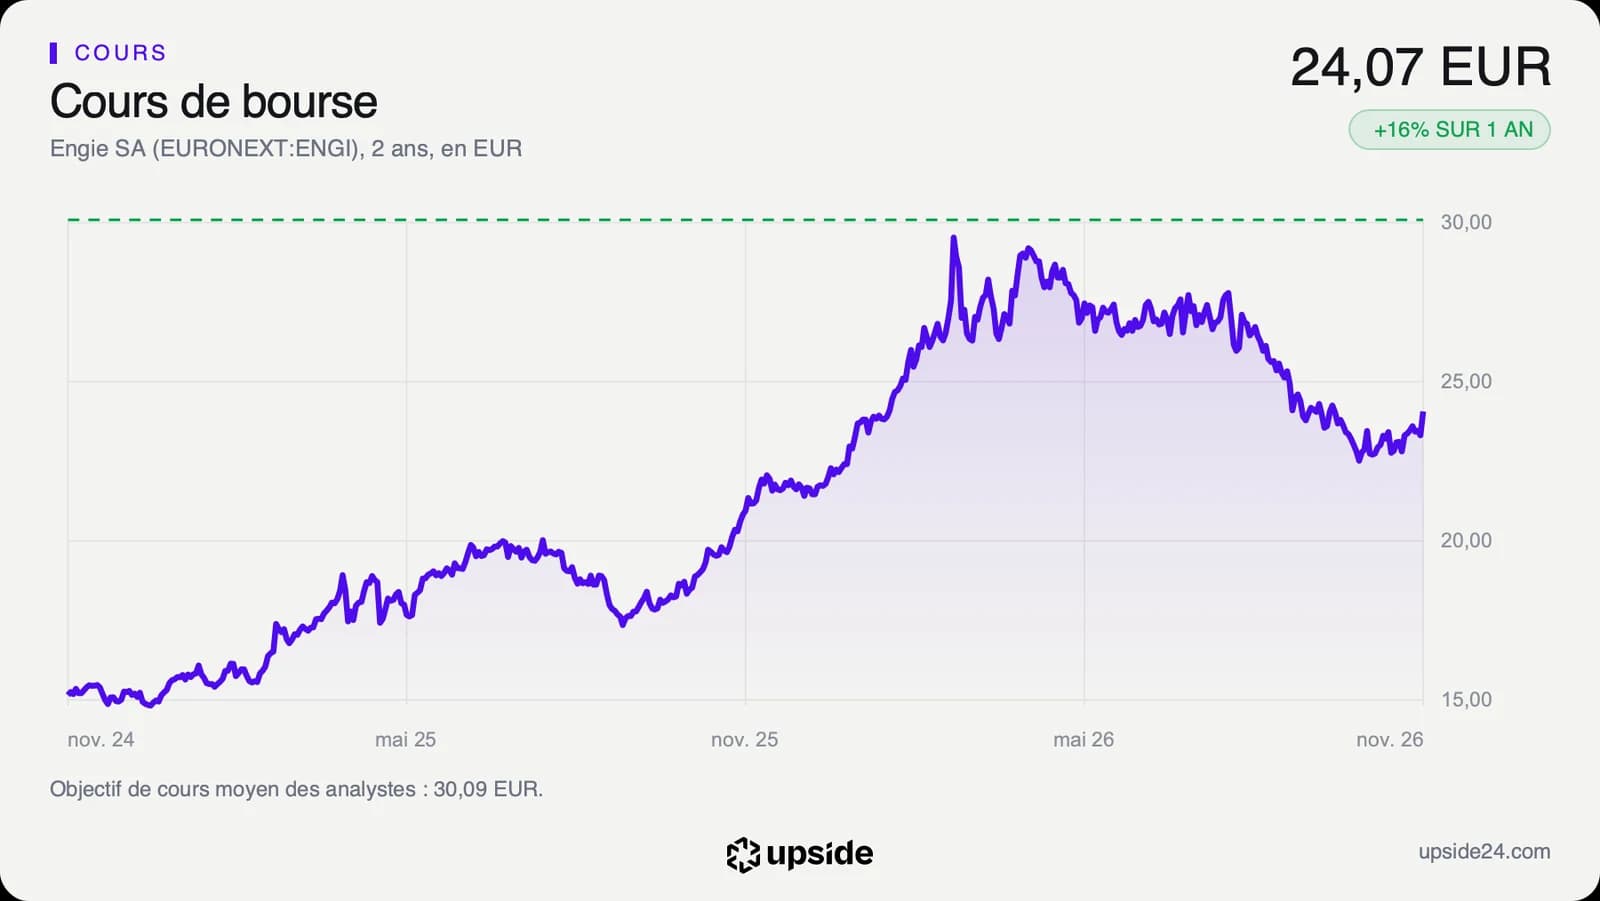
Les analystes restent largement positifs, avec 17 avis positifs sur 19 et 2 neutres. Leur objectif de cours moyen, environ 30 euros, se situe à environ 25% au-dessus du cours de mercredi.
Le point de bascule
Le prochain rendez-vous est fixé au 12 décembre 2026, date limite repoussée pour conclure avec l'État belge les grandes lignes d'une reprise de ses activités nucléaires. Le groupe reconnaît des désaccords importants sur la valorisation. Les provisions nucléaires belges resteraient proches des 8,6 milliards d'euros de fin 2025. Les réacteurs Tihange 3 et Doel 4 ont repris leur production en octobre et novembre.
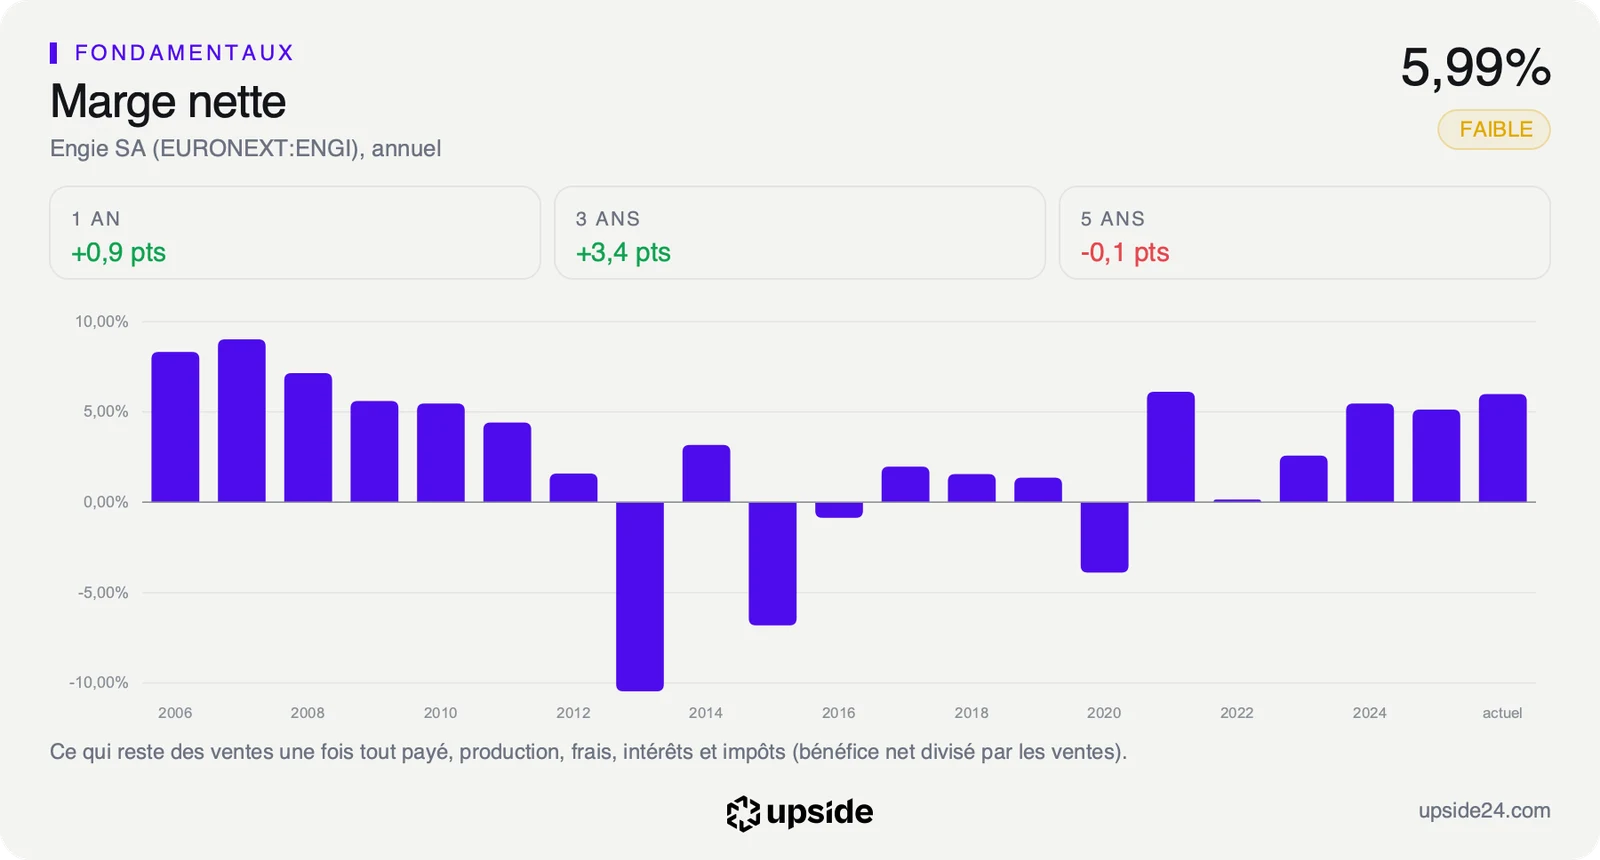
La rentabilité reste l'autre juge de paix, avec une marge nette de 5,99% sur douze mois quand la médiane du secteur garde 9,11% de ses ventes en bénéfice net. La vente aux particuliers et le négoce, qui ont porté l'année, dépendent davantage des prix de marché que les réseaux régulés. L'EBIT des ventes aux entreprises recule déjà de 29,8% avec la normalisation progressive des marges de contrats signés dans des conditions de marché favorables.
Tant que les réseaux et les renouvelables portent l'EBIT hors nucléaire vers le haut de sa fourchette de 9,2 à 10,2 milliards d'euros, le multiple de 11,64 fois repose sur des bénéfices qui progressent. La dette économique reviendrait alors vers le plafond de 4 fois l'EBITDA visé par le groupe, ce qui rendrait plus confortable un dividende de 5,61%.
Si les discussions avec l'État belge échouent le 12 décembre ou si les prix de l'énergie pèsent sur le négoce, la décote face au secteur resterait justifiée par le bilan. Le groupe continuerait de verser plus qu'il n'encaisse, avec un free cash flow de 1,94% de la valeur boursière contre un dividende de 5,61%.