
Samsung Electronics (005930), le géant coréen de la mémoire et des smartphones Galaxy, annonce un bénéfice d'exploitation préliminaire de 107 400 milliards de wons au troisième trimestre, près de neuf fois celui d'un an plus tôt. Mais l'action a reculé de 1,49% dans la séance qui a suivi.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Un trimestre à plus de 100 000 milliards de wons
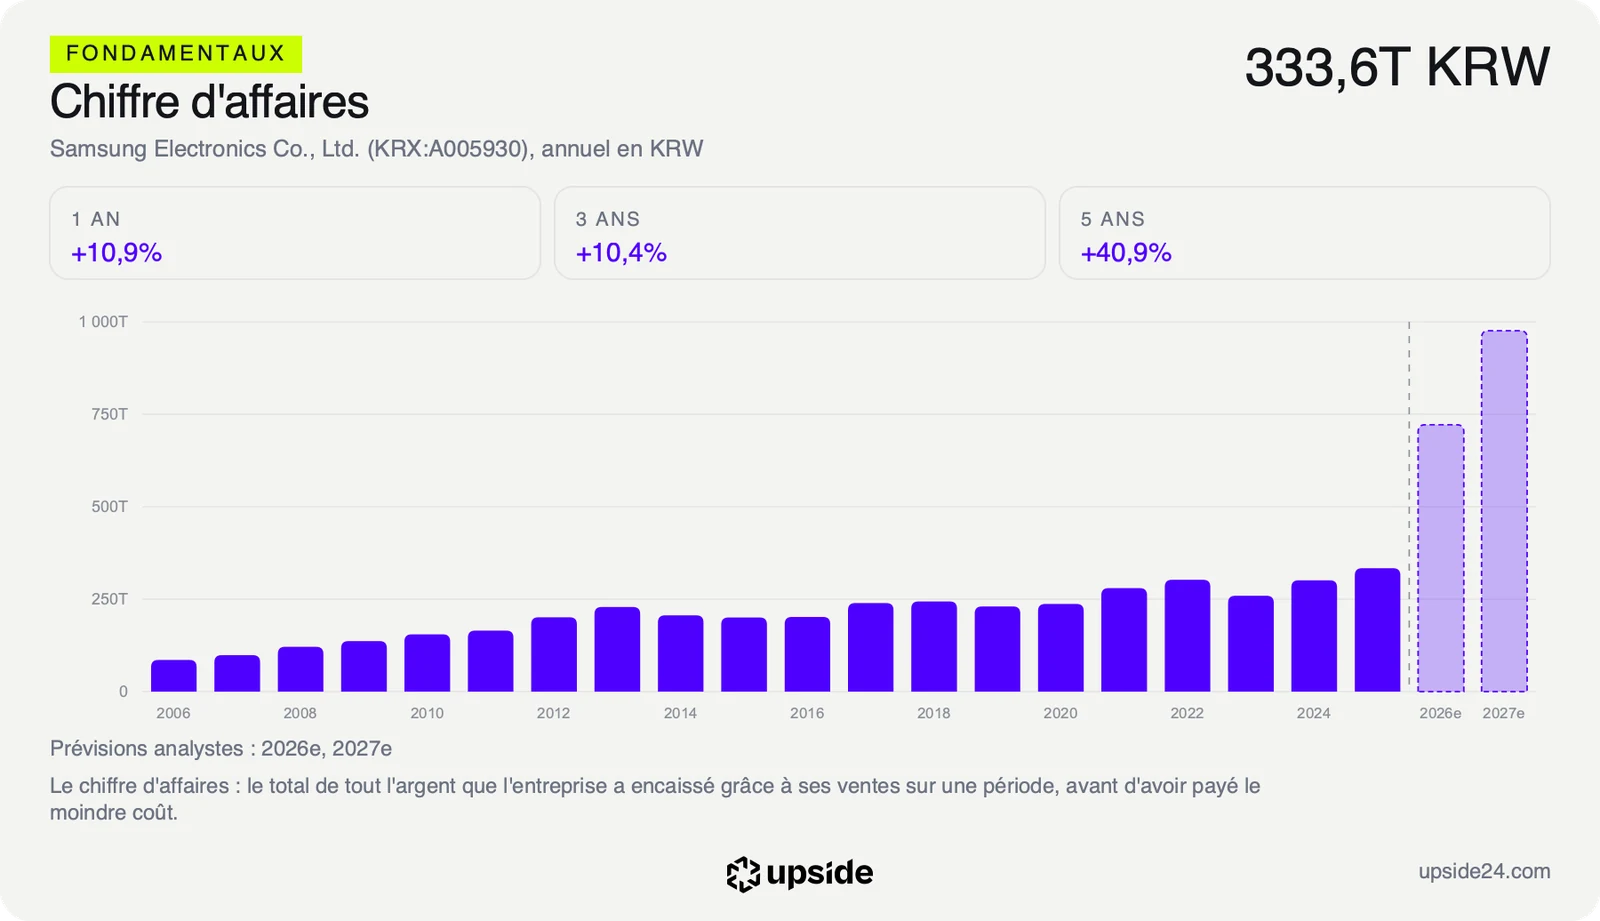
Samsung Electronics a publié jeudi 8 octobre, avant l'ouverture de la Bourse de Séoul, ses résultats préliminaires du trimestre clos fin septembre. Le bénéfice d'exploitation, ce que l'activité rapporte avant les intérêts et les impôts, atteint 107 400 milliards de wons, soit environ 80 milliards de dollars, en hausse de 782,5% sur un an. Le chiffre d'affaires ressort à 195 000 milliards de wons, en progression de 126,6%, rapportent Reuters et le Korea Times.
Samsung, c'est la marque des smartphones Galaxy et des téléviseurs que l'on trouve dans la plupart des salons, mais c'est surtout l'usine qui fabrique la mémoire des ordinateurs, des téléphones et des serveurs d'intelligence artificielle du monde entier.
Pour mesurer l'échelle, ce seul trimestre dépasse l'excédent brut d'exploitation de toute l'année 2025, qui s'élevait à 90 513 milliards de wons. Le chiffre d'affaires, lui, progresse d'environ 14% face au trimestre précédent, déjà record, à 171 499 milliards de wons. Samsung devient la première entreprise coréenne à franchir les 100 000 milliards de wons de bénéfice d'exploitation sur un trimestre.
Ces chiffres sont préliminaires. La société ne donne ni le détail par activité ni le bénéfice net, qui arriveront avec les comptes complets attendus le 29 octobre. Les analystes coréens attribuent l'essentiel du bénéfice à la division semi-conducteurs, portée par les ventes de mémoire HBM4 destinée à la plateforme Vera Rubin de Nvidia et par des hausses à deux chiffres du prix de la mémoire classique. La division appareils, celle des téléphones et des téléviseurs, serait de nouveau en perte. Le résultat d'exploitation tombe en ligne avec le consensus, à 106 640 milliards de wons selon le Korea Times, quand le chiffre d'affaires reste en dessous des 200 640 milliards attendus.
Ce que le prix incorpore déjà
Des résultats agissent sur deux leviers, la rentabilité et la trésorerie qu'elle produit. Sur le premier, Samsung joue dans une tout autre catégorie que la plupart de ses comparables cotés. Sur douze mois glissants, sa marge d'exploitation atteint 36,88%, contre 5,90% pour la médiane des 150 sociétés de son sous-secteur du matériel informatique. Sur 100 wons de ventes, le groupe en garde près de 37 avant intérêts et impôts, quand le fabricant médian en garde près de six.
Le marché paie pourtant ces bénéfices au rabais. L'action se paie 5,62 fois les bénéfices que les analystes attendent, contre 17,95 fois pour la médiane du sous-secteur. Un acheteur de Samsung paie donc chaque won de bénéfice futur environ trois fois moins cher que chez une société comparable.
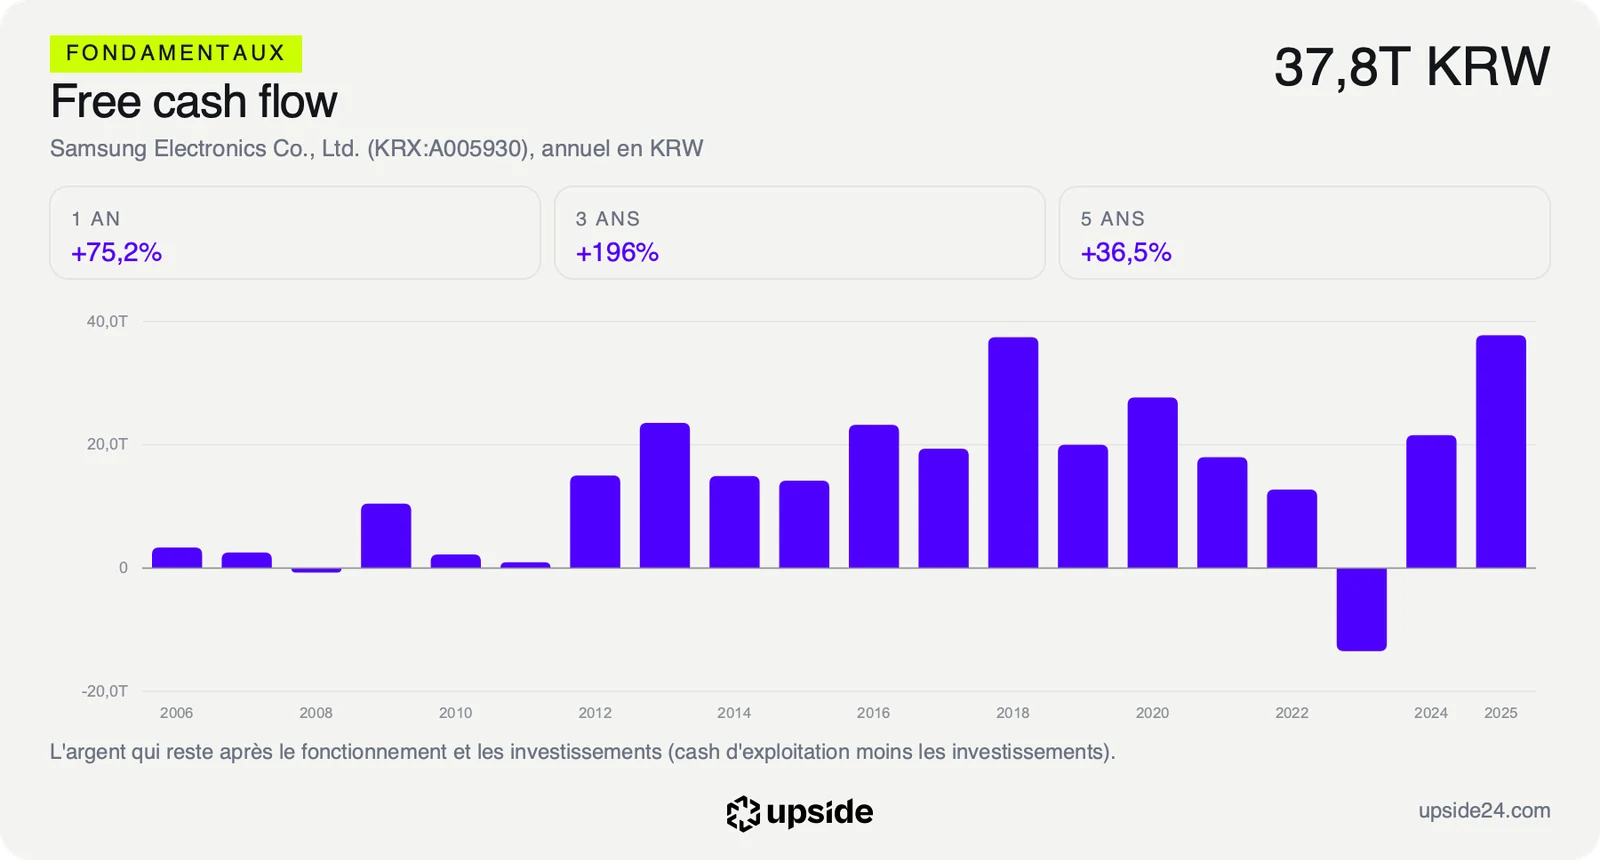
Ce rabais a une explication, et elle tient en un mot, le cycle de la mémoire. La mémoire est un produit standard, vendu au prix du marché, et ce prix s'effondre dès que les usines du secteur produisent plus que la demande. C'est arrivé en 2023, quand Samsung a consommé de la trésorerie au lieu d'en produire.
Le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, le résume. Au cours du 8 octobre, le marché suppose que ce flux reculera de près de 1% par an pendant dix ans. Le prix ne mise donc sur aucune croissance, il mise sur un retour à la normale.
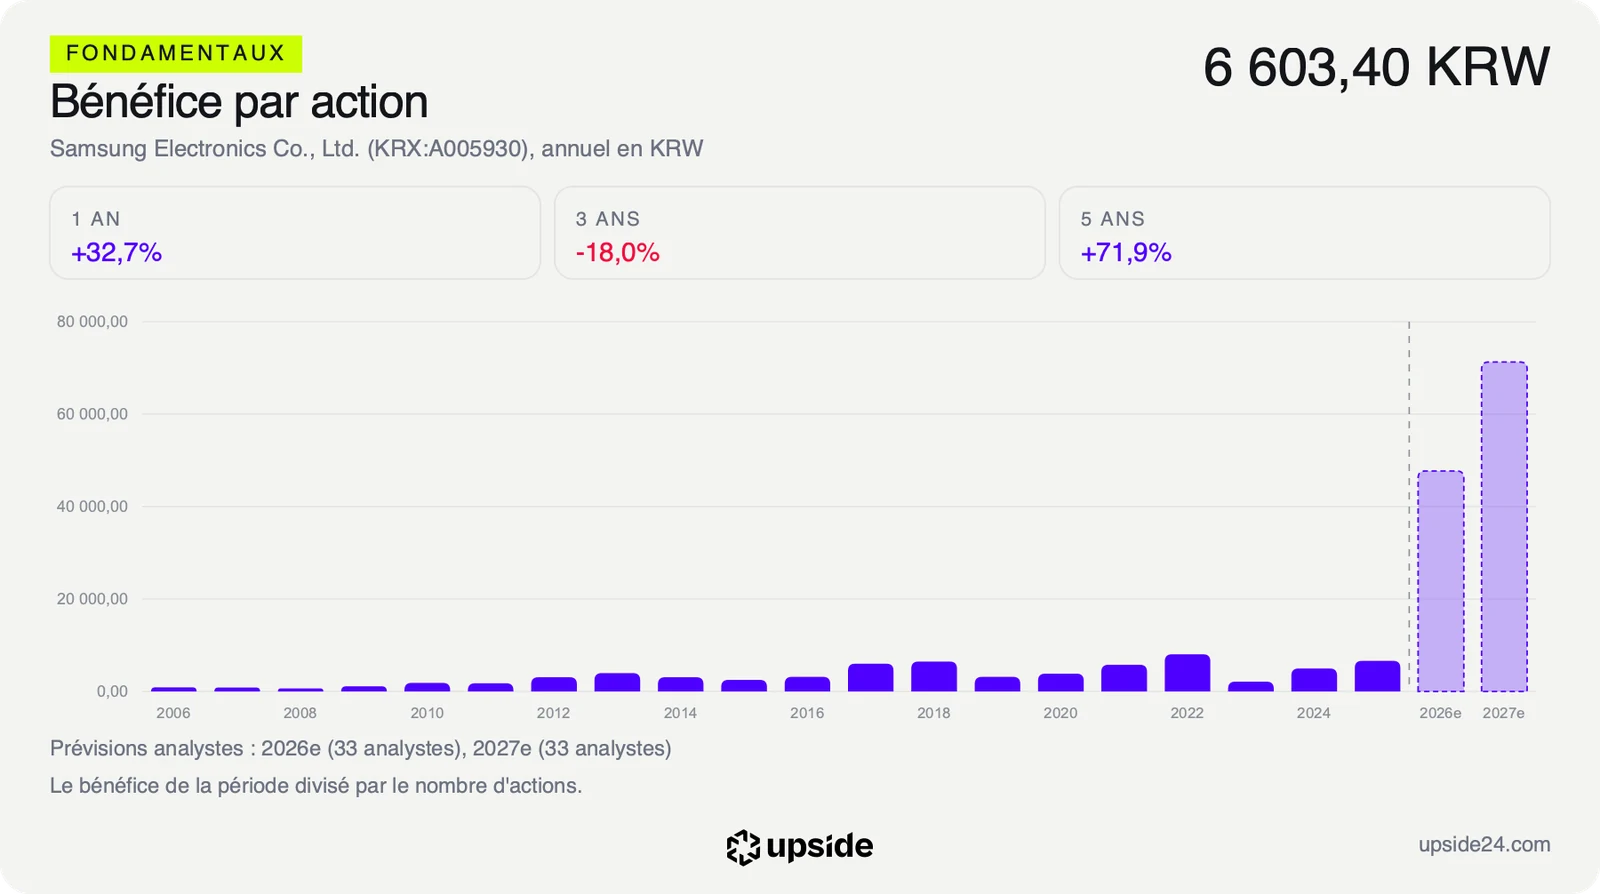
Un détail renforce cette lecture. Malgré le record, la prévision moyenne de bénéfice par action pour l'exercice en cours a été abaissée de 1,57% en trente jours, à 47 688 wons. Les analystes ne doutent pas de la pénurie, ils ajustent son ampleur à la baisse, notamment parce que la hausse du won réduit la valeur des ventes faites en dollars.
Pour un investisseur particulier, la lecture se résume ainsi. Un multiple très bas sur une valeur cyclique ne signale pas forcément une affaire, il signale que le marché s'attend à voir les bénéfices redescendre, comme après chaque pénurie passée. Le trimestre record ne conteste pas ce principe, il conteste son calendrier, et c'est sur ce calendrier que se joue désormais le dossier.
L'analyse complète de Samsung Electronics confronte ce rabais à la rentabilité et au bilan du groupe, dimension par dimension.
Ce que le marché en fait déjà
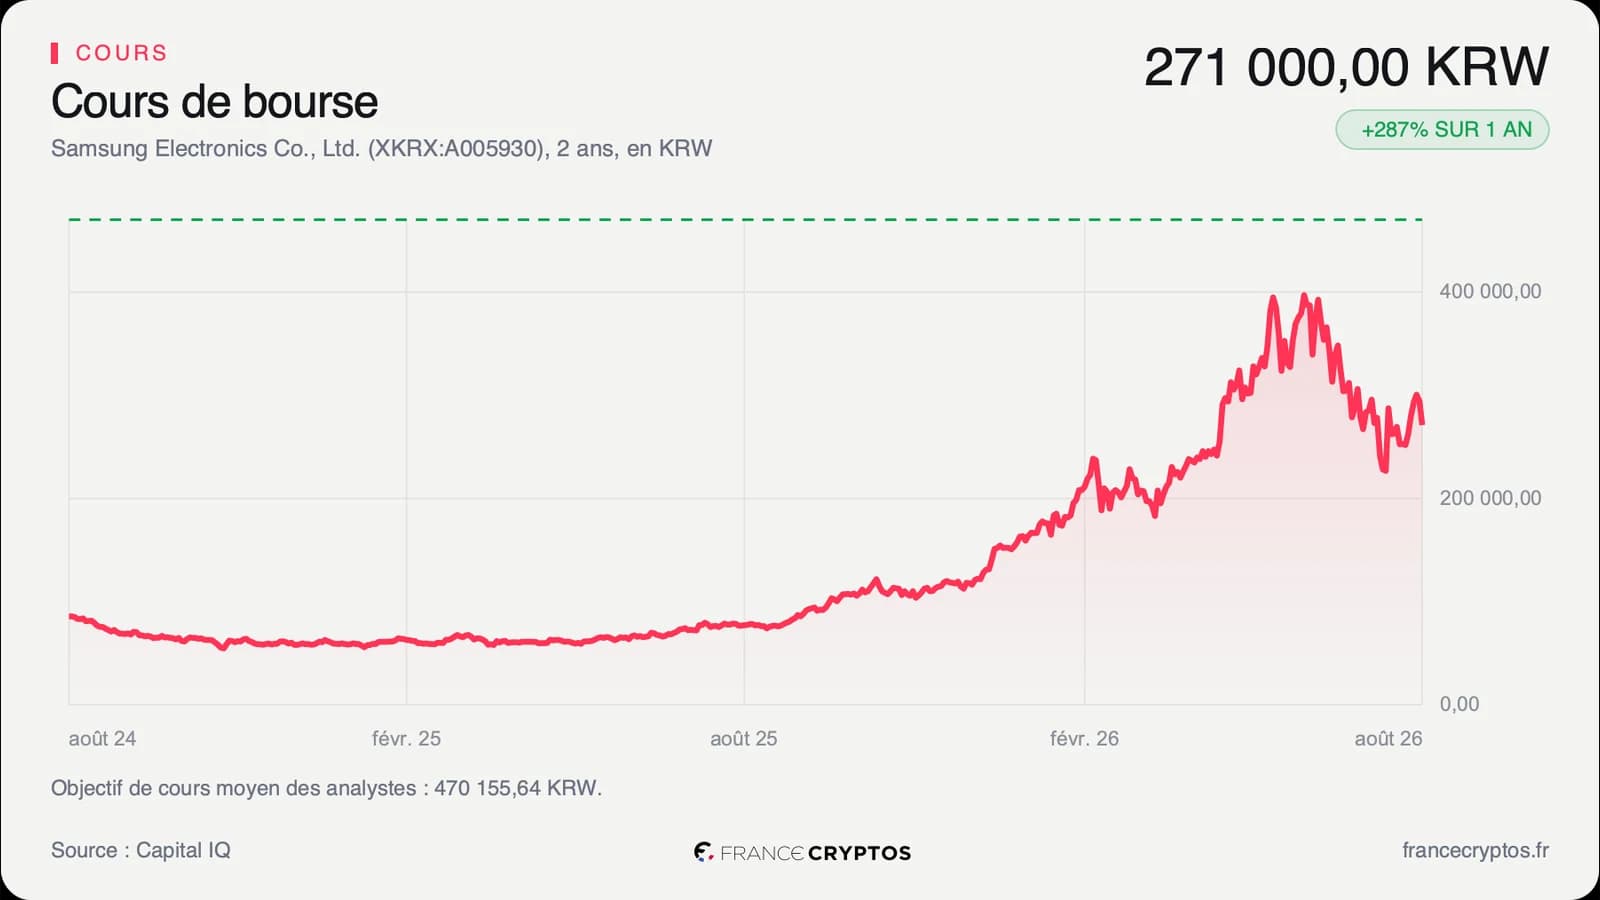
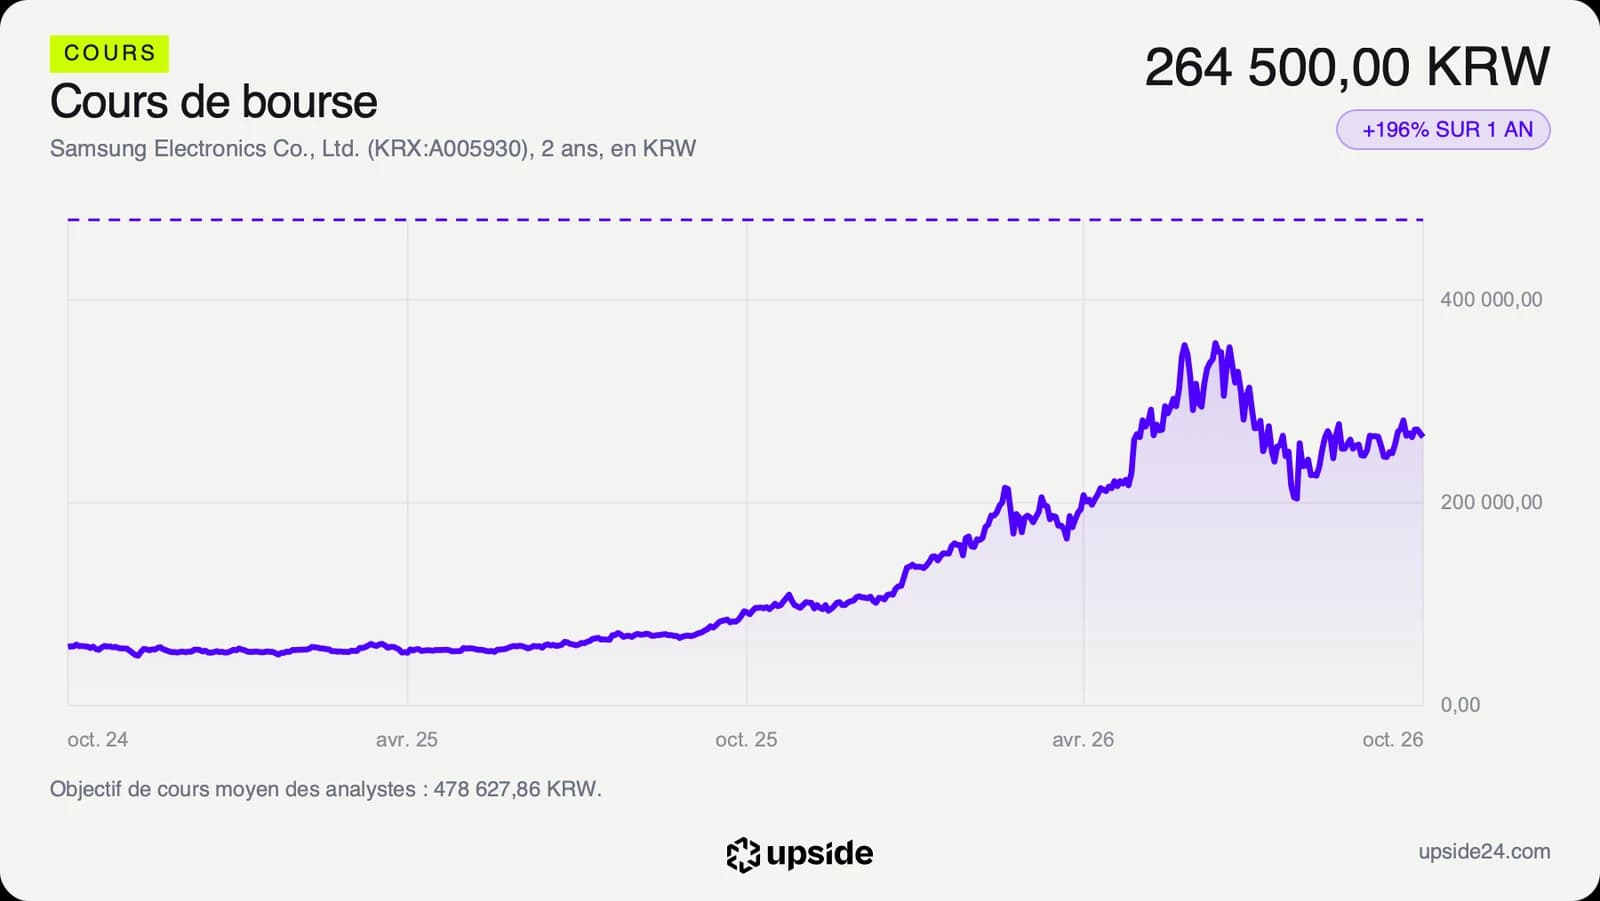
L'action Samsung Electronics cotait 264 500 wons vers 15h27 à Séoul ce jeudi 8 octobre, soit 8h27 à Paris, à quelques minutes de la clôture. Elle recule de 1,49% face à la veille, à 268 500 wons.
Le cours contredit donc la direction des comptes, et la divergence s'explique. Un résultat conforme aux attentes n'apporte rien à ceux qui avaient déjà acheté la pénurie, et le chiffre d'affaires sous le consensus leur donne une raison de prendre leurs gains. Le marché ne doute pas des bénéfices de ce trimestre, il doute de leur durée.
Le recul reste minuscule face au parcours de l'année. L'action a gagné 196,19% en un an, quand l'action médiane de son sous-secteur progressait de 13,87%. Elle reste pourtant 29,37% sous son plus haut de 374 500 wons, atteint le 19 juin, et loin au-dessus de son plus bas annuel de 90 200 wons. Le titre a donc déjà connu une correction de près d'un tiers cette année, sans qu'aucun chiffre publié par le groupe ne se dégrade. Il se situe aujourd'hui à 61% de sa fourchette des douze derniers mois, c'est-à-dire plus près de son sommet que de son point bas, mais avec une marge de recul que le marché a déjà montrée qu'il pouvait parcourir en quelques semaines.
Sur les 36 analystes qui suivent la valeur, 35 sont positifs, 1 neutre et aucun négatif. Leur objectif moyen, environ 479 000 wons, laisse plus de 80% de potentiel face au cours. Les cibles vont de 290 000 à 725 000 wons, une fourchette qui dit surtout que les analystes ne s'accordent pas sur la durée du cycle. Un objectif de cours est une projection à douze mois, et sur une valeur aussi cyclique, l'écart entre la cible la plus basse et la plus haute renseigne davantage que la moyenne. Le consensus est unanime sur le sens, beaucoup moins sur l'ampleur.
Le point de bascule
Le prochain rendez-vous tombe le 29 octobre, avec les comptes complets du trimestre et le détail par division. Le chiffre à surveiller est le chiffre d'affaires du quatrième trimestre, que les analystes attendent autour de 215 000 milliards de wons, puis la trajectoire des prévisions de bénéfice pour l'exercice en cours.
Scénario favorable, la division semi-conducteurs confirme sa marge, le chiffre d'affaires trimestriel continue de monter vers les 215 000 milliards attendus et les prévisions de bénéfice cessent de baisser. Le multiple de 5,62 fois reste alors très en dessous de celui du sous-secteur pour une rentabilité six fois supérieure.
Scénario défavorable, les prix de la mémoire plafonnent, le chiffre d'affaires manque de nouveau le consensus et les prévisions continuent de reculer. Le même multiple redevient le prix habituel d'un sommet de cycle, comme en 2023, quand le free cash flow était négatif de 13 474 milliards de wons.
Tant que le chiffre d'affaires trimestriel progresse vers les quelque 215 000 milliards attendus et que la prévision de bénéfice par action se tient autour de 47 688 wons, le rabais reste un pari sur la fin du cycle que les comptes ne valident pas. Si les prévisions reculent encore après le 29 octobre, le rabais devient une mise en garde. Ce que vaut l'action entre ces deux lectures se chiffre dans l'analyse complète.
Les données, en clair
- Bénéfice d'exploitation : ce que l'activité rapporte avant les intérêts et les impôts. Samsung Electronics : 107 400 milliards de wons au troisième trimestre 2026, chiffre préliminaire publié le 8 octobre.
- Marge d'exploitation : la part des ventes qui reste en bénéfice d'exploitation. Samsung Electronics : 36,88% sur douze mois glissants, contre 5,90% pour la médiane de son sous-secteur (150 sociétés).
- PER anticipé : le cours divisé par le bénéfice par action attendu par les analystes. Samsung Electronics : 5,62 fois, contre 17,95 pour la médiane de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Samsung Electronics : 37 793 milliards de wons sur l'exercice 2025, contre -13 474 milliards sur l'exercice 2023.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Samsung Electronics : un recul de près de 1% par an au 8 octobre 2026.
- Révision des estimations : la variation de la prévision moyenne de bénéfice par action des analystes. Samsung Electronics : -1,57% en trente jours pour l'exercice 2026, à 47 688 wons.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Samsung Electronics : 478 628 wons, de 290 000 à 725 000 wons.