
Broadcom (AVGO), le concepteur américain de semi-conducteurs, a vu ses revenus liés à l'intelligence artificielle bondir de 221% sur un an, portés par les puces conçues sur mesure pour les géants du cloud. Or son action se situe encore 24,99% sous son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, Qualité de la demande |
Des puces sur mesure qui grignotent le terrain des GPU
Sur le trimestre clos le 2 août, le troisième de son exercice, Broadcom a réalisé 16,7 milliards de dollars de revenus avec ses semi-conducteurs dédiés à l'intelligence artificielle, en hausse de 221% sur un an, selon le communiqué de résultats publié début septembre. Pour le quatrième trimestre, le groupe prévoit 21,7 milliards de dollars, soit une hausse de 236%. Le chiffre d'affaires total du trimestre a atteint 29,6 milliards de dollars, en hausse de 86% : l'intelligence artificielle en représente désormais plus de la moitié.
Broadcom, c'est le partenaire qui aide Google, la filiale d'Alphabet, à fabriquer ses propres puces d'intelligence artificielle, celles qui font tourner les modèles Gemini. Le groupe conçoit ces accélérateurs sur mesure, appelés XPU, pour de grands acteurs comme Alphabet, Meta, Anthropic et OpenAI, quand Nvidia vend des GPU, des processeurs polyvalents, les mêmes pour tous ses clients.
Pour le site d'analyse The Motley Fool, dans un article du 7 octobre, ce choix traduit un mouvement de fond : les géants du cloud cherchent à rentabiliser plus vite des investissements devenus lourds à financer. Alphabet a dépensé plus de trésorerie qu'il n'en a dégagé au dernier trimestre, une première depuis son entrée en Bourse. Thomas Kurian, le patron de Google Cloud, a indiqué que les serveurs d'IA du groupe se rentabilisaient en moins de deux ans, et en moins d'un an avec ses propres puces.
Nvidia reste loin devant. Son activité de centres de données tournait à un rythme annuel de 356 milliards de dollars à l'issue de son deuxième trimestre, plus de quatre fois l'activité XPU de Broadcom, selon la même analyse. Les puces sur mesure coûtent en outre moins cher que les GPU haut de gamme : elles peuvent gagner du terrain en volume bien avant de le faire en valeur.
Ce que la croissance rapporte, et ce que le prix en attend
La puce sur mesure modifie la qualité de la demande. Un client qui conçoit son accélérateur avec Broadcom s'engage pour plusieurs générations de puces : le revenu devient récurrent et difficile à déplacer vers un concurrent. Le compte de résultat le montre déjà.
Ce modèle tient face à Nvidia pour une raison concrète. Les GPU restent les plus polyvalents, et donc les plus utilisés pour entraîner les modèles. Mais une fois un modèle entraîné, l'essentiel du calcul sert à répondre aux requêtes des utilisateurs, une étape appelée l'inférence. Sur cette tâche répétitive, une puce dessinée pour un seul usage consomme moins d'énergie et coûte moins cher à faire tourner. Plus l'intelligence artificielle se diffuse, plus cette part du calcul grossit, et plus l'argument pèse dans les achats des géants du cloud.
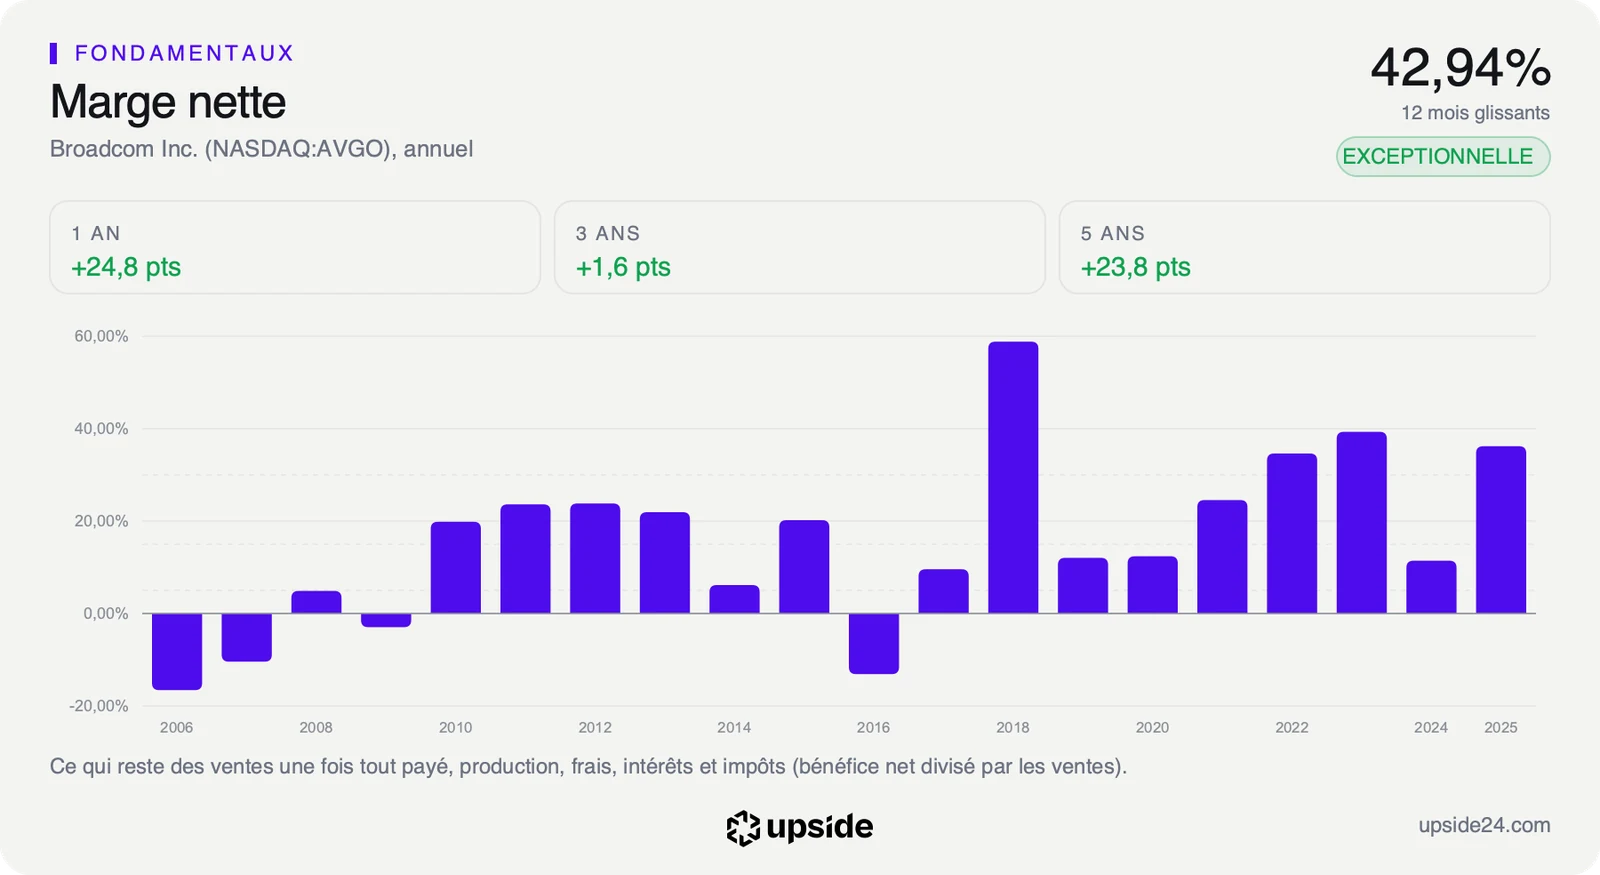
La marge nette, la part des ventes qui reste une fois tout payé, atteint 42,94% sur douze mois, contre 8,08% pour la médiane des 410 sociétés de semi-conducteurs. Sur 100 dollars de ventes, Broadcom en garde près de 43, quand l'entreprise médiane du secteur en garde 8. La rentabilité des capitaux investis (ROIC), ce que l'entreprise gagne pour chaque dollar investi dans son activité, ressort à 26,12%, contre 5,58% pour la médiane.
Le prix payé pour ces bénéfices reste celui du secteur. L'action se paie 31,80 fois les bénéfices attendus sur douze mois, contre 31,16 pour la médiane : pour une marge nette plus de cinq fois supérieure, le multiple est le même. Face à sa propre histoire, en revanche, le titre est plus cher que d'habitude : son PER, le cours divisé par le bénéfice par action, est plus élevé qu'il ne l'a été environ 70% du temps sur cinq ans. Le marché ne fait donc payer à Broadcom aucun supplément face à son secteur, mais un supplément face à son propre passé.
Le marché reste prudent sur la durée. Au cours du 7 octobre, le prix de l'action suppose une croissance du free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, d'environ 16% par an pendant dix ans. C'est nettement moins que le rythme actuel de l'entreprise. Plus les puces sur mesure se diffusent, plus cette hypothèse a de chances d'être dépassée. La comparaison détaillée avec les 410 sociétés du sous-secteur montre où se situe Broadcom sur chaque dimension.
Une action qui hésite malgré l'envolée de l'IA
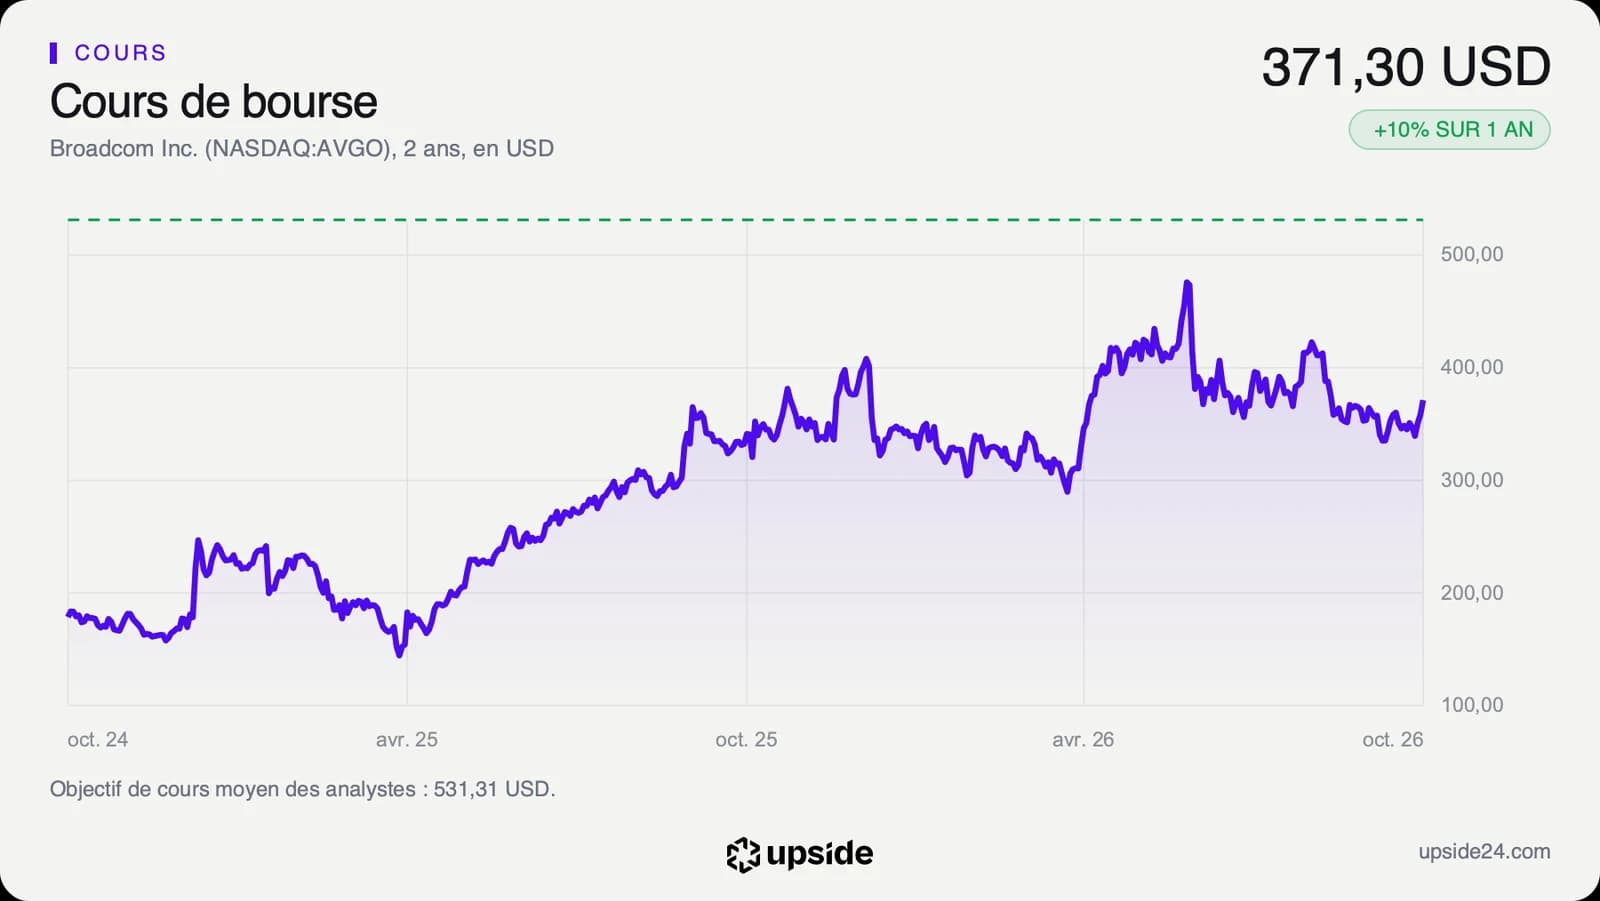
L'action Broadcom s'échangeait à 371,30 dollars le mercredi 7 octobre vers 10 heures à New York, après avoir clôturé la veille à 375,81 dollars, en hausse de 3,61%. Elle reste 24,99% sous son plus haut des douze derniers mois, 495 dollars, atteint en séance au début du mois de juin. Le titre a rebondi sur les dernières séances, sans retrouver ses niveaux du printemps ni effacer la baisse de l'été.
Sur un an, le titre gagne 10,17%, quand la médiane des sociétés de semi-conducteurs a pris 28,45%. Le décalage est frappant pour une entreprise dont le bénéfice par action progresse de 214,40% sur un an. L'indicateur RSI, qui mesure la vitesse des dernières variations sur 14 séances, ressort à 58,83, une zone neutre. Le cours évolue au niveau de sa moyenne des 200 dernières séances, signe d'un marché qui attend une raison de trancher.
Les analystes, eux, ont tranché. Sur les 50 qui suivent la valeur, 47 sont positifs, 3 neutres et aucun négatif. Leur objectif moyen, environ 531 dollars, laisse entrevoir une hausse d'environ 43% par rapport au cours, avec des cibles qui s'étalent de 215,88 à 715 dollars.
Les résultats progressent plus vite que jamais, et le cours n'en a rien reflété depuis juin. Le doute du marché porte sur la capacité des géants du cloud à financer longtemps ce rythme d'investissement, exactement le point que soulève l'exemple d'Alphabet. Pour un particulier, le décalage se lit simplement : depuis juin, le prix de l'action a reculé pendant que les profits montaient, si bien que l'attente du marché, mesurée par ce qu'il accepte de payer pour chaque dollar de bénéfice, s'est réduite, tout en restant au-dessus de sa moyenne sur cinq ans.
Le point de bascule
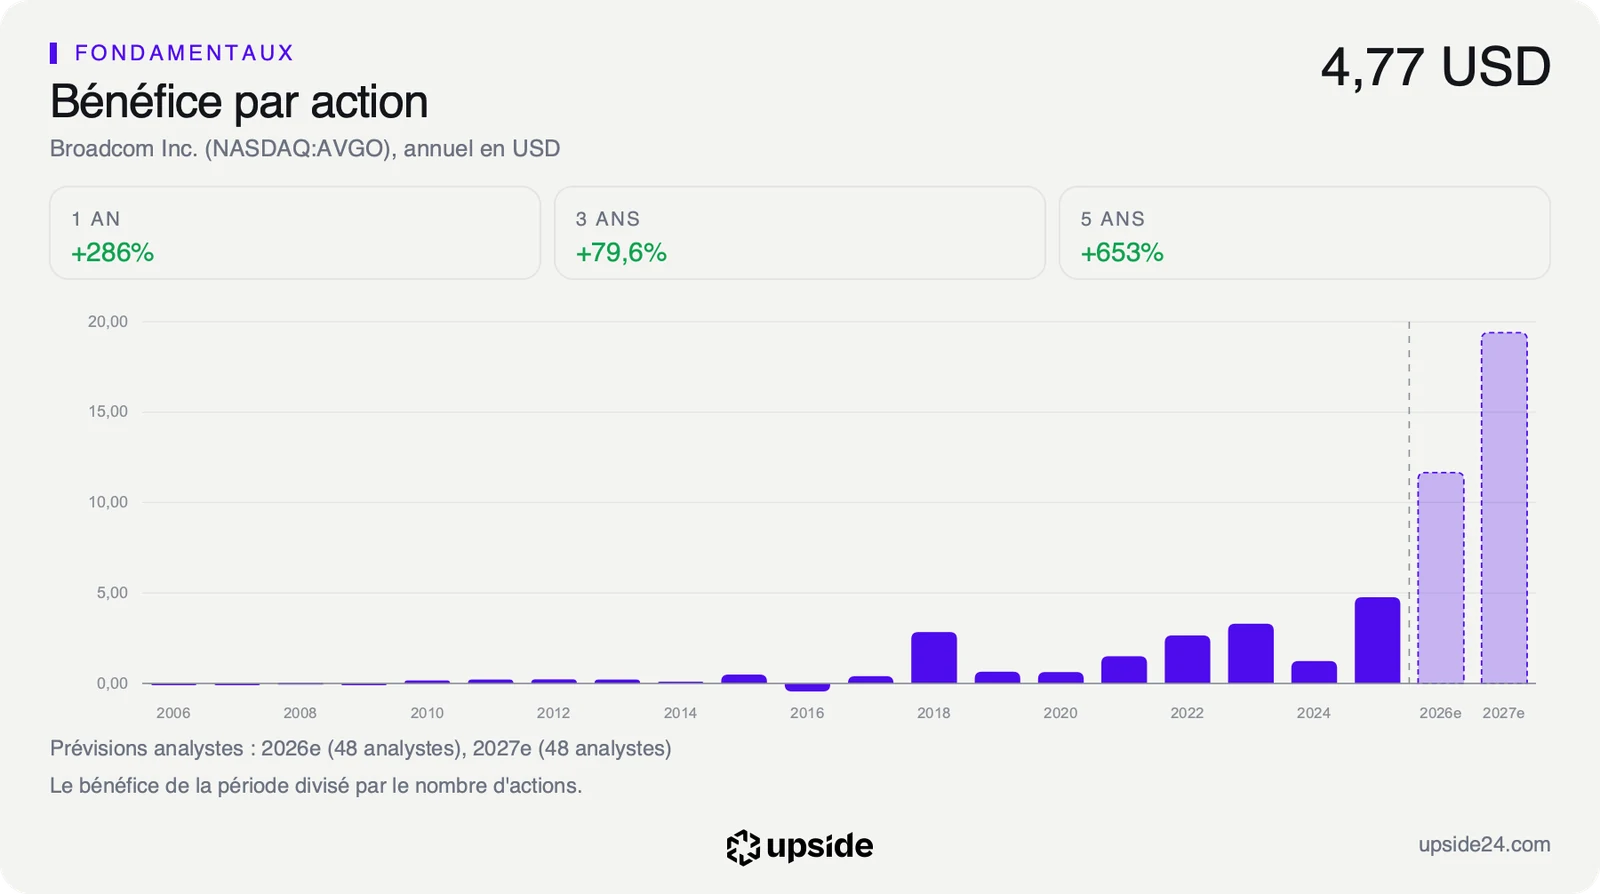
Le prochain rendez-vous est attendu vers le 10 décembre, date encore estimée, avec les résultats du quatrième trimestre. L'indicateur à surveiller est simple : le niveau des revenus liés à l'intelligence artificielle face aux 21,7 milliards de dollars promis. Les analystes attendent un bénéfice par action d'environ 11,7 dollars sur l'exercice 2026, puis d'environ 19,4 dollars sur l'exercice 2027.
Dans le scénario favorable, Broadcom tient sa prévision et annonce de nouveaux clients pour ses puces sur mesure. La croissance du bénéfice se confirme, et le multiple aligné sur celui du secteur paraît alors bas pour une telle trajectoire. Dans le scénario défavorable, un grand client du cloud ralentit ses commandes pour préserver sa trésorerie, et la prévision n'est pas atteinte. Le marché réviserait alors à la baisse ses attentes de croissance.
Tant que les revenus liés à l'IA tiennent le rythme annoncé de 21,7 milliards de dollars par trimestre, le titre se paie 31,80 fois ses bénéfices attendus, comme la médiane du secteur, pour une croissance du chiffre d'affaires de 85,50% contre 21,66%. Si le quatrième trimestre déçoit, le même multiple devient celui d'un fournisseur suspendu aux budgets de quelques clients. Reste à savoir ce que vaut le titre à ce prix : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Revenus liés à l'IA : les ventes de semi-conducteurs dédiés à l'intelligence artificielle. Broadcom : 16,7 milliards de dollars au troisième trimestre de l'exercice 2026, en hausse de 221%, et 21,7 milliards prévus au quatrième trimestre.
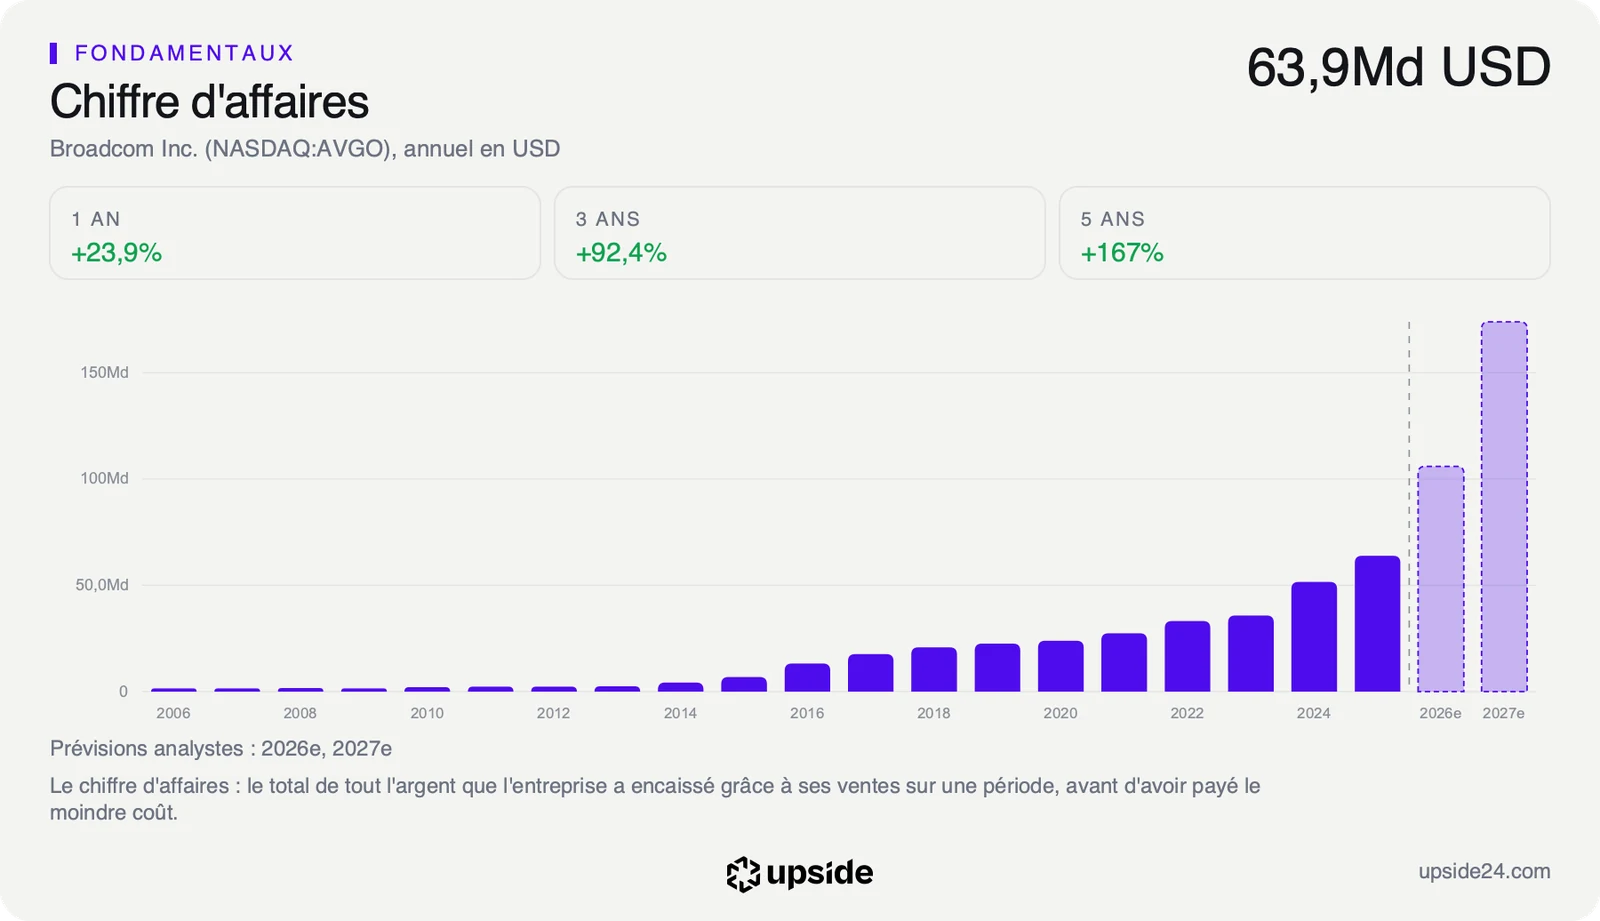
- Chiffre d'affaires : le total des ventes sur une période. Broadcom : 29,59 milliards de dollars au dernier trimestre publié, en hausse de 85,50% sur un an, contre 21,66% pour la médiane de son sous-secteur.
- Marge nette : la part des ventes qui reste une fois tout payé. Broadcom : 42,94% sur douze mois, contre 8,08% pour la médiane des 410 sociétés de semi-conducteurs.
- Rentabilité des capitaux investis (ROIC) : ce que l'entreprise gagne pour chaque dollar investi dans son activité. Broadcom : 26,12%, contre 5,58% pour la médiane.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur douze mois. Broadcom : 31,80 fois, contre 31,16 pour la médiane du sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Broadcom : 39,40 milliards de dollars sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que le prix de l'action suppose. Broadcom : environ 16% par an au cours du 7 octobre 2026.
- Bénéfice par action : le bénéfice divisé par le nombre d'actions. Broadcom : en hausse de 214,40% sur un an, et environ 19,4 dollars attendus sur l'exercice 2027.
- RSI : un indicateur de la vitesse des variations sur 14 séances. Sous 30, le titre est jugé survendu, c'est-à-dire qu'il a baissé trop vite. Broadcom : 58,83.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Broadcom : environ 531 dollars pour 50 analystes, de 215,88 à 715 dollars.