
OPmobility (OPM), l'équipementier automobile autrefois appelé Plastic Omnium, a abaissé sa marge opérationnelle visée pour 2026 à 430-450 millions d'euros, contre environ 500 millions. Mais c'est la trésorerie annuelle, ramenée à plus de 220 millions, qui touche le socle de sa décote.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, rentabilité, génération de trésorerie |
Ce qui a été annoncé
OPmobility a publié mercredi 7 octobre au soir, après la clôture de la Bourse de Paris, un avertissement sur ses objectifs de l'année. La marge opérationnelle 2026 est désormais attendue entre 430 et 450 millions d'euros, contre environ 500 millions jusqu'ici. Les flux de trésorerie disponibles, prévus jusque-là entre 250 et 300 millions d'euros, sont ramenés à plus de 220 millions. Le groupe confirme en revanche un résultat net « significatif ».
OPmobility, ce sont les pare-chocs, les hayons, les phares et les réservoirs montés sur les voitures de nombreux constructeurs en Europe, en Amérique du Nord et en Chine, et de plus en plus des batteries et des réservoirs à hydrogène pour camions et bus.
L'avertissement s'accompagne d'une restructuration industrielle. Environ 770 postes doivent être supprimés, dont environ 460 sur le site allemand de Sterbfritz et 310 à Flers-en-Escrebieux, dans le Nord. Une partie de la recherche, aujourd'hui menée à Venette et à Labège, sera regroupée à Lachelle, dans l'Oise. Le groupe chiffre le coût de cette restructuration entre 120 et 130 millions d'euros sur l'exercice.
Rapportés à la taille du groupe, ces chiffres pèsent peu en effectifs et beaucoup en résultat. Les 770 postes représentent environ 2,5% d'un effectif proche de 31 000 personnes, estimé à partir du chiffre d'affaires par salarié. Le coût de la restructuration équivaut en revanche à environ deux tiers du bénéfice net de 2025, qui atteignait 185 millions d'euros.
La société invoque trois causes, la baisse des volumes de production automobile, la concurrence chinoise et la volatilité du prix des matières premières. Ces éléments sont ceux du groupe, relayés par Zonebourse. Le compte rendu ne détaille ni la part de chaque cause dans la baisse de marge, ni l'économie annuelle attendue des suppressions de postes, ni leur calendrier.
Ce que le prix incorpore déjà
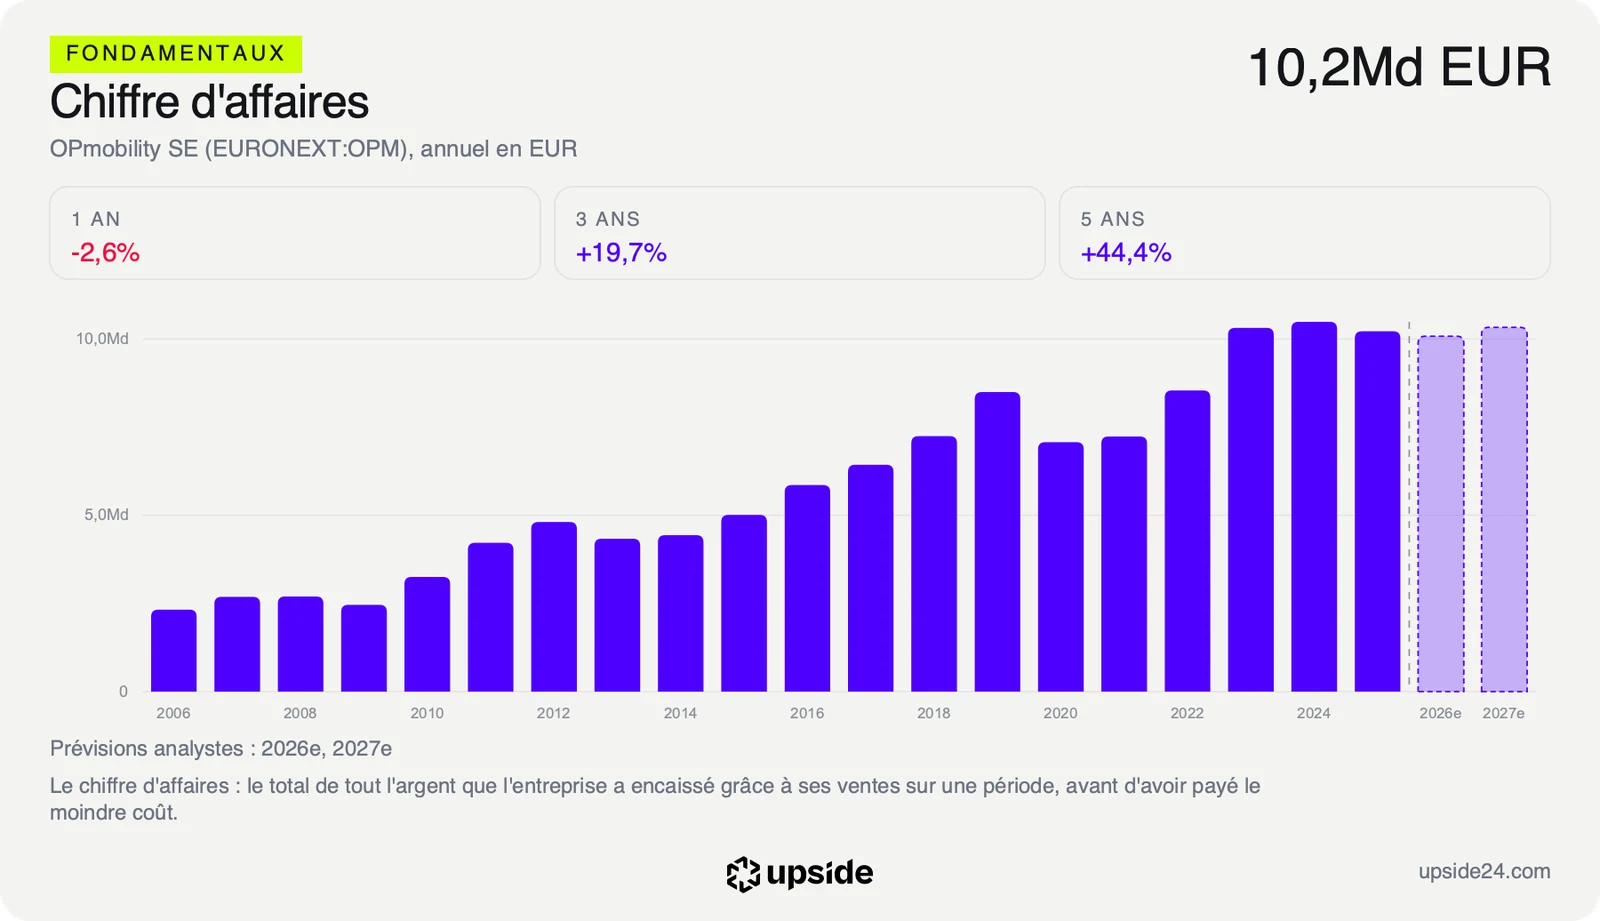
Une guidance, l'objectif que la société se fixe elle-même pour l'année, sert de boussole aux investisseurs. Passer cet objectif d'environ 500 à 430-450 millions d'euros revient à une baisse d'environ 12% au point médian. Sur un chiffre d'affaires de 10,09 Md EUR sur douze mois, la marge visée représente environ 4,4% des ventes, soit un peu plus de 4 euros de résultat opérationnel pour 100 euros facturés.
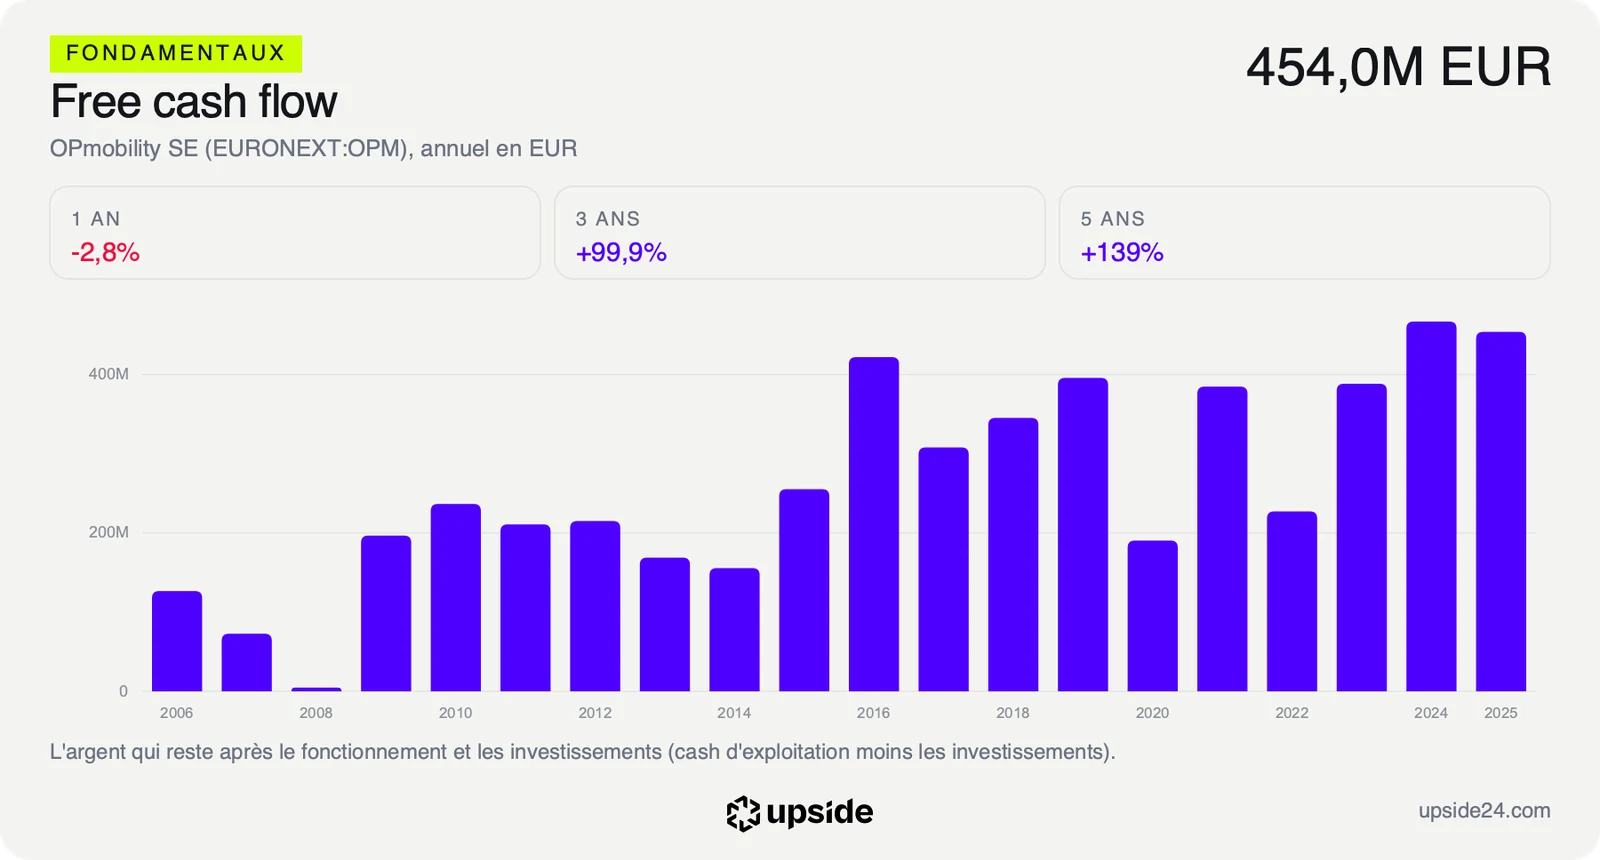
Le vrai choc porte pourtant sur la trésorerie. Le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, atteignait 445 millions d'euros sur les douze derniers mois. L'objectif de plus de 220 millions pour 2026 en représente à peine la moitié.
C'est ce chiffre qui portait la décote du titre. Rapportés à une capitalisation de 1,74 Md EUR, les 445 millions donnent un rendement des flux disponibles de 25,56%, soit plus de 25 euros de trésorerie par an pour 100 euros d'actions détenues, contre 2,13% pour la médiane des 377 sociétés de son sous-secteur. Sur la base de 220 millions, ce rendement tomberait vers 13%, encore six fois la médiane. Un tel niveau est rare. Il signifie qu'au prix actuel, l'entreprise dégagerait en moins de quatre ans l'équivalent de sa valeur boursière en trésorerie, si ce rythme se maintenait. C'est précisément ce que le marché refusait de croire, et l'avertissement lui donne en partie raison. La décote tient toujours, avec un appui réduit de moitié.
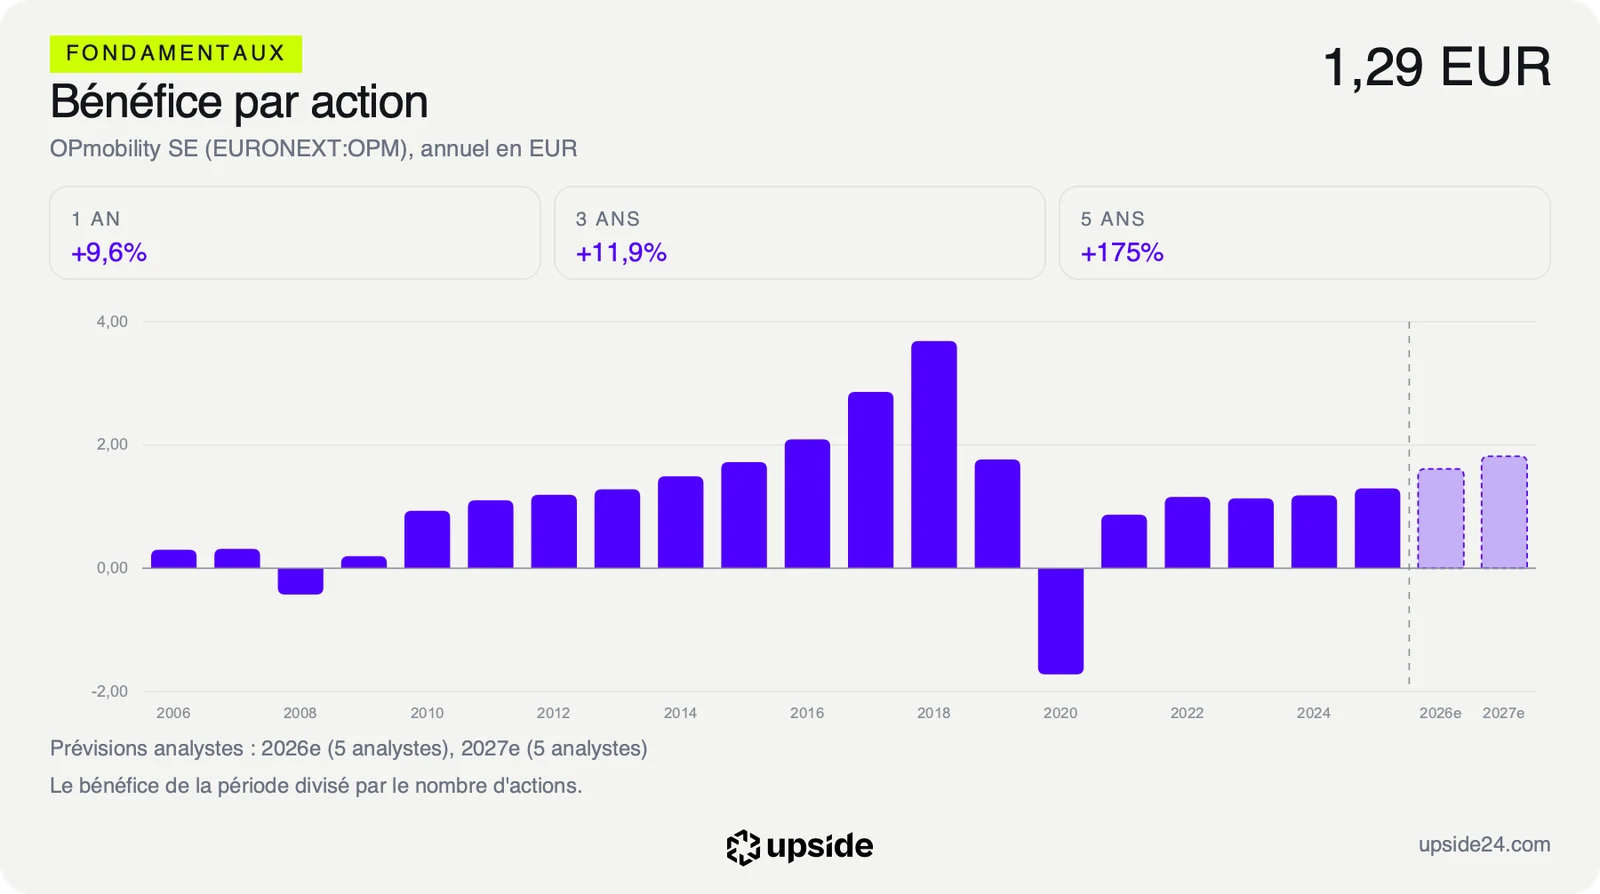
Le multiple de bénéfices réagira avec retard. L'action se paie 8,81 fois les bénéfices attendus, contre 9,47 fois pour la médiane du sous-secteur, une décote d'à peine 7%. Ce calcul repose sur un bénéfice par action attendu à 1,61 euro pour 2026, un consensus arrêté le 5 octobre, deux jours avant l'annonce. Si les analystes abaissent leurs prévisions, le multiple remontera mécaniquement à cours inchangé.
Reste ce que le cours suppose pour l'avenir. Au cours de clôture du 7 octobre, le marché intègre un recul du free cash flow d'environ 18% par an pendant dix ans, quand le chiffre d'affaires a progressé de 7,63% par an sur cinq ans. Le prix anticipait donc déjà une forte dégradation, avant même l'avertissement. Le détail des flux, des multiples et de la dette reprend ce calcul ligne par ligne.
Ce que le marché en fait déjà
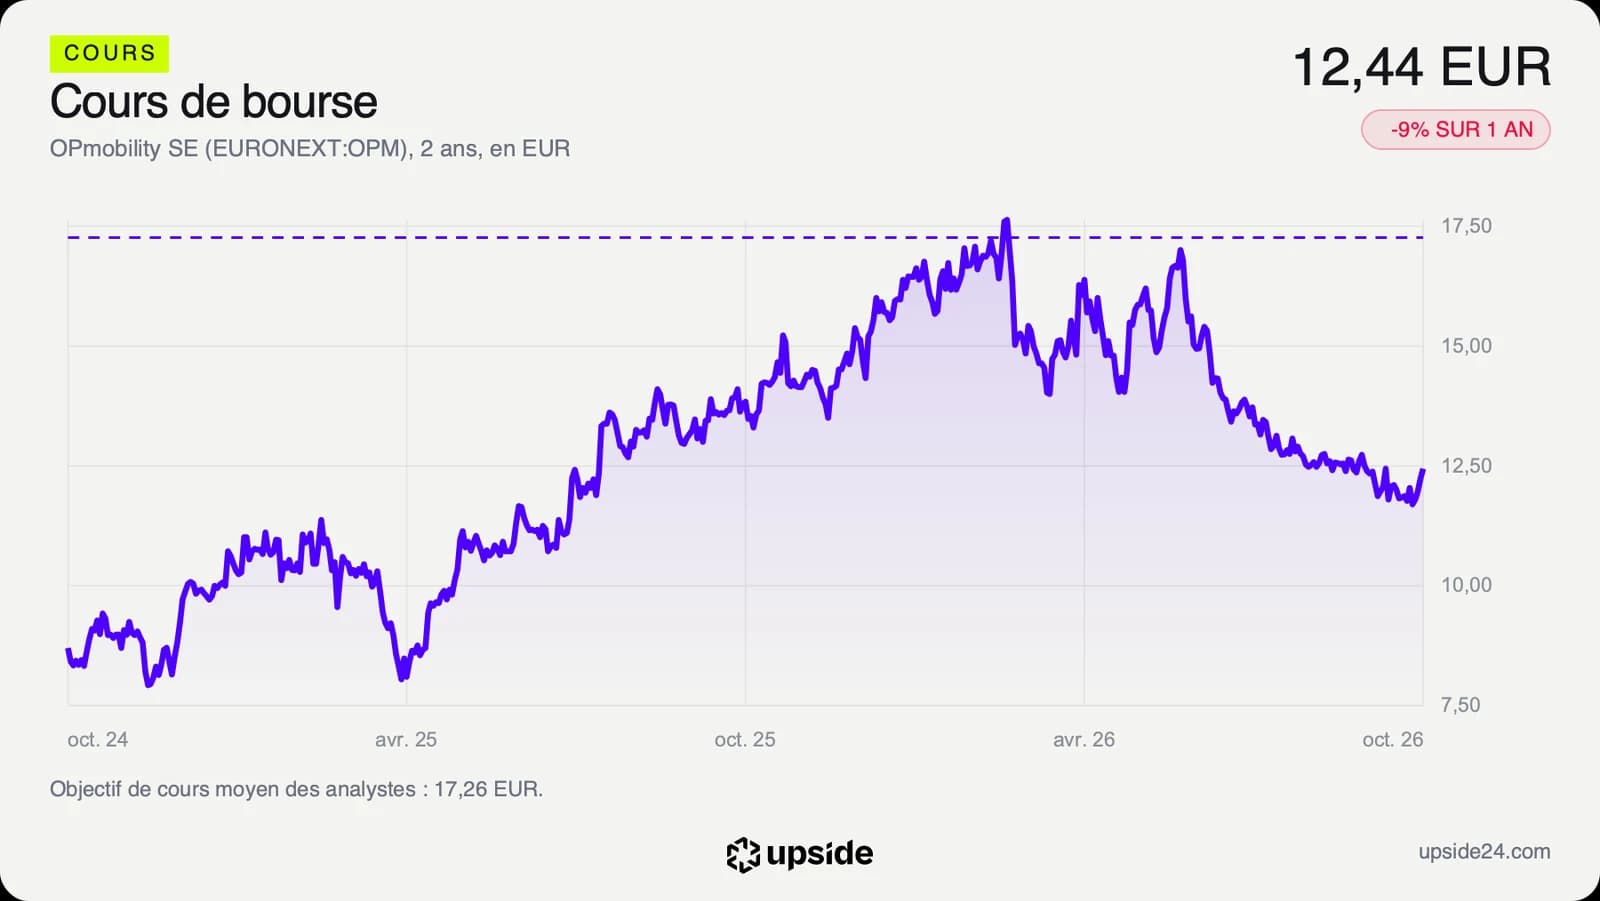
L'action OPmobility a terminé la séance du mercredi 7 octobre à 12,44 euros, avant la publication de l'avertissement. La séance de jeudi est donc la première à intégrer l'annonce. Le titre recule de 22,06% depuis le 1er janvier et se situe 31,50% sous son plus haut des douze derniers mois, à 18,16 euros. Le plus bas de la période, à 11,64 euros, n'est qu'à 6,43% sous le cours, si bien qu'une séance difficile suffirait à établir un nouveau plancher annuel.
Le cours avait anticipé une partie du problème. Le titre évoluait encore au-dessus de 16 euros en mai, et il a glissé presque sans interruption depuis. Le consensus de bénéfice par action pour 2026 avait déjà reculé d'environ 3% en trois mois avant l'annonce. Tout le secteur souffre, avec une médiane des équipementiers automobiles en recul de 11,40% sur un an.
Les analystes restaient nettement plus confiants que le cours. Sur les 8 qui suivent la valeur, on comptait 5 positifs, 2 neutres et 1 négatif, avec un objectif moyen d'environ 17 euros, dans une fourchette allant jusqu'à 21 euros. Même la cible la plus basse, à 14 euros, dépassait de plus de 12% le cours de clôture, un écart qui dit la méfiance du marché envers des prévisions encore non révisées. Ces objectifs sont ceux des analystes, pas une estimation de la publication, et ils datent tous d'avant l'avertissement. Leurs révisions des prochains jours diront si l'écart se referme par le haut ou par le bas.
L'actionnaire a touché fin avril un dividende de 0,49 euro par action, soit un rendement de 3,94% au cours de clôture, contre 1,04% pour la médiane du sous-secteur. Il coûte environ 70 millions d'euros par an, que les 220 millions visés couvrent encore largement, en laissant moins de place pour réduire la dette.
Le point de bascule
Le prochain rendez-vous est la publication du chiffre d'affaires du troisième trimestre, attendue autour du 23 octobre 2026. Elle dira si la baisse des volumes s'aggrave. Le chiffre qui décidera de la lecture reste la trésorerie disponible, objectif désormais fixé à plus de 220 millions d'euros pour l'année.
Dans le scénario favorable, les volumes se stabilisent et la restructuration produit ses économies dès l'exercice suivant. La trésorerie disponible remonterait alors vers les 454 millions d'euros de 2025, et le rendement des flux redeviendrait l'un des plus élevés du secteur.
Dans le scénario défavorable, la baisse des volumes en Europe se prolonge et l'objectif de 220 millions devient un plafond plutôt qu'un plancher. La dette nette de 1,39 Md EUR, qui représente déjà 1,60 fois l'excédent brut d'exploitation contre 0,26 pour la médiane du sous-secteur, se réduirait alors moins vite, et le recul de trésorerie que le cours suppose prendrait corps.
Tant que la trésorerie disponible reste vers 220 millions d'euros, environ la moitié des 445 millions des douze derniers mois, le multiple bas reste le prix d'un groupe en restructuration. Si elle revient au-dessus de 400 millions sans nouvelle baisse de la marge, le même cours devient l'un des rendements de trésorerie les plus élevés de son sous-secteur.
Les données, en clair
- Marge opérationnelle. Le résultat des activités courantes, avant frais financiers et impôts. OPmobility vise désormais 430 à 450 millions d'euros pour 2026, contre environ 500 millions auparavant (société, 7 octobre 2026).
- Guidance. L'objectif annuel que la société publie elle-même et peut réviser en cours d'année.
- Free cash flow. L'argent qui reste une fois l'activité et les investissements payés, celui qui finance dividendes et désendettement. OPmobility, 445 millions d'euros sur douze mois, et un objectif de plus de 220 millions pour 2026, contre 250 à 300 millions auparavant.
- Rendement des flux disponibles. Le free cash flow rapporté à la capitalisation boursière. OPmobility, 25,56% sur douze mois, contre 2,13% pour la médiane de son sous-secteur (377 sociétés), au 8 octobre 2026.
- PER anticipé. Le cours divisé par le bénéfice par action attendu, soit le nombre d'années de bénéfice futur payées pour une action. OPmobility, 8,81 fois, contre 9,47 pour la médiane de son sous-secteur, sur un consensus du 5 octobre 2026.
- Croissance implicite. L'évolution annuelle du free cash flow sur dix ans que le cours actuel suppose. OPmobility, un recul d'environ 18% par an au cours du 7 octobre 2026.
- Dette nette rapportée à l'EBITDA. La dette moins la trésorerie, divisée par l'excédent brut d'exploitation (EBITDA). OPmobility, 1,60 fois, contre 0,26 pour la médiane de son sous-secteur.
- Objectif moyen des analystes. La moyenne des cours visés par les analystes qui suivent la valeur. OPmobility, environ 17 euros, de 14 à 21 euros, sur 8 analystes (Capital IQ, 5 octobre 2026).