
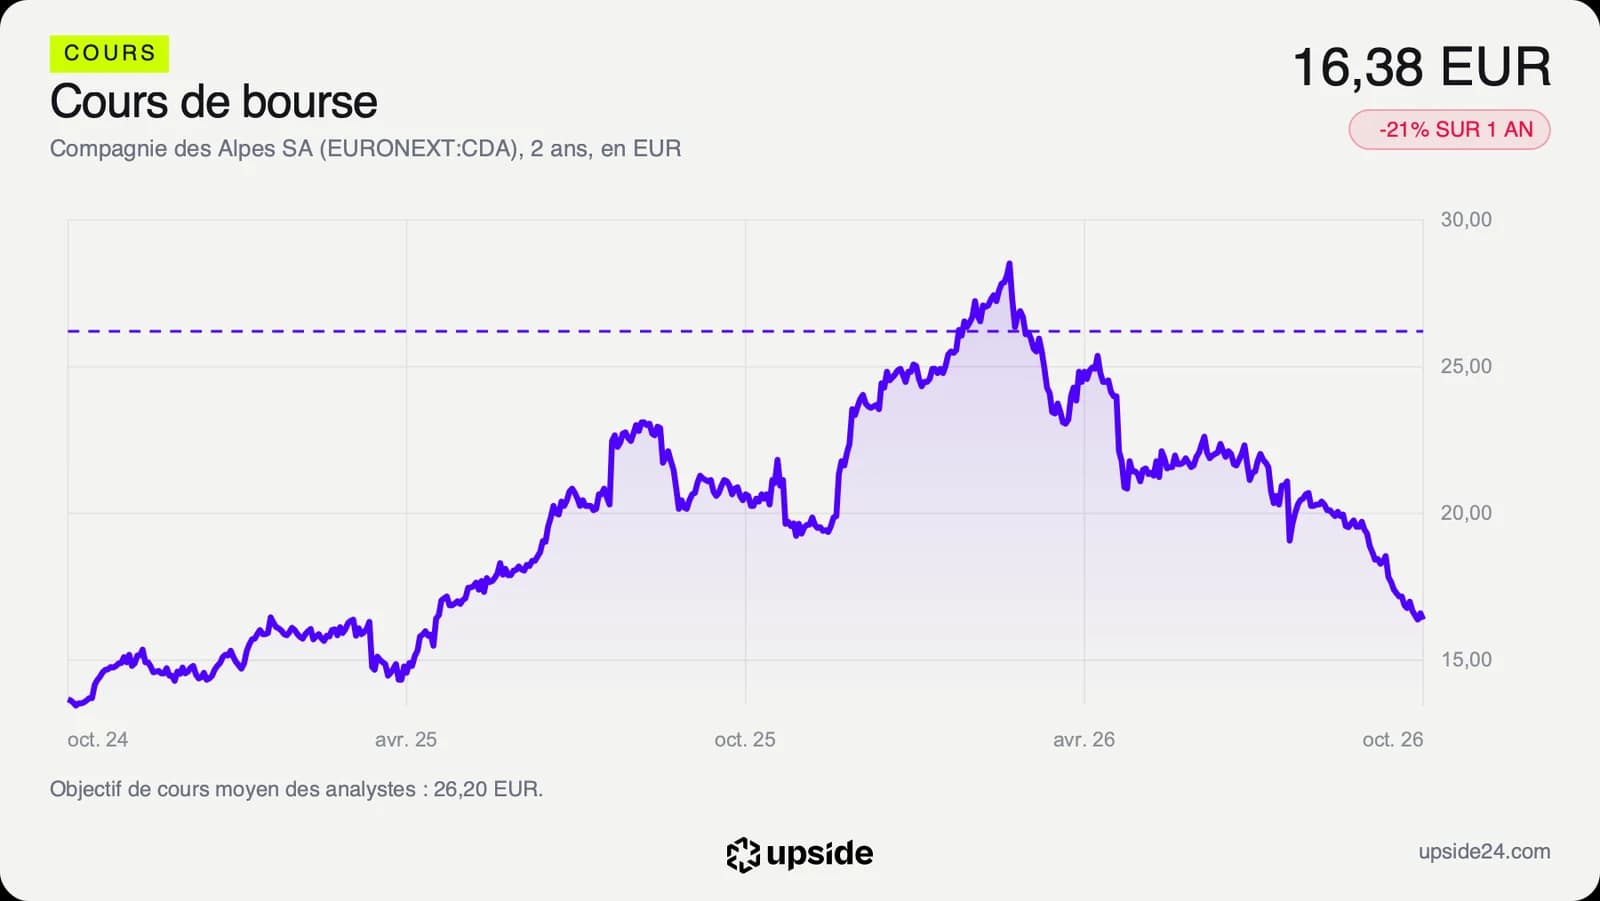
Compagnie des Alpes (CDA), le propriétaire du Parc Astérix et l'exploitant de grands domaines skiables des Alpes, cotait 16,38 euros ce jeudi, en recul de 35% depuis janvier. Mais la saison de ski record ne pèse rien face à un été de canicules.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Deux mois après l'avertissement, un nouveau plus bas
L'action Compagnie des Alpes cotait 16,38 euros vers 11h05 ce jeudi 8 octobre à la Bourse de Paris, son niveau le plus bas depuis un an. Aucune annonce nouvelle n'accompagne ce repli, la dernière publication du groupe remontant au 28 juillet.
Compagnie des Alpes, c'est le Parc Astérix, le Futuroscope et les remontées mécaniques de Val d'Isère, des Arcs ou de La Plagne, celles que prennent chaque hiver une bonne partie des skieurs français.
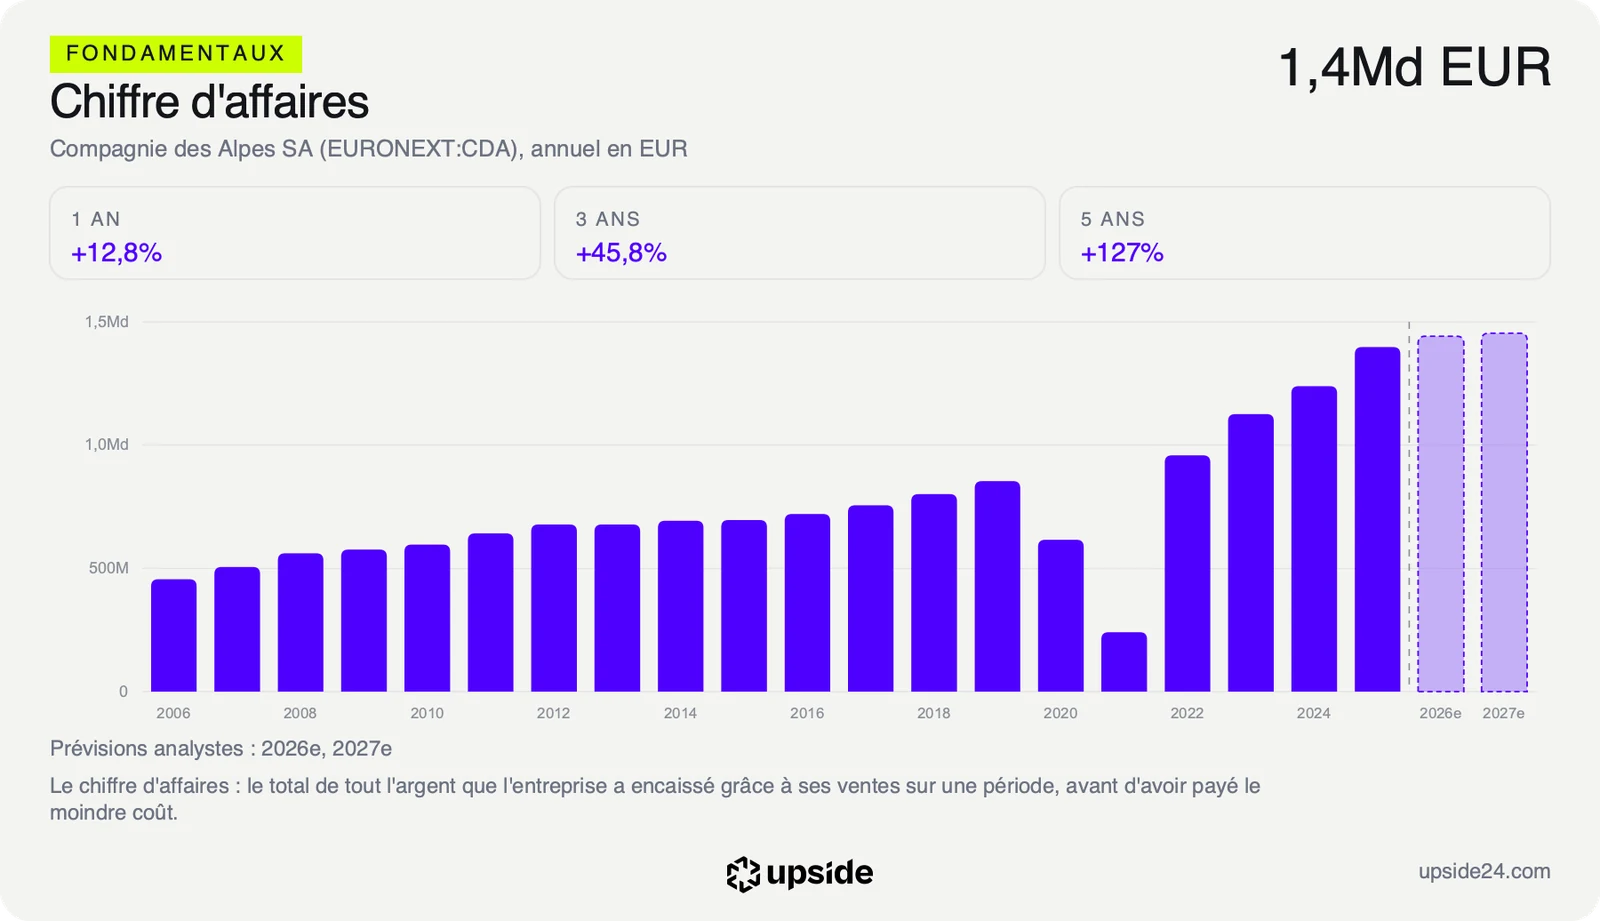
Ce 28 juillet, le groupe a publié un chiffre d'affaires de neuf mois en hausse de 2,6%, à 1 155,5 millions d'euros, et a abaissé son objectif annuel. La croissance de l'excédent brut opérationnel, le résultat avant amortissements que suit la direction, est désormais attendue entre 2 et 5%, contre environ 10% jusque-là. Le lendemain, l'action a perdu environ 10% en séance, selon BFM Bourse.
La cause est d'abord météorologique. Trois canicules historiques ont fait reculer la fréquentation des parcs de loisirs, dont le chiffre d'affaires de neuf mois baisse de 0,5%, quand les domaines skiables bouclaient une saison record, en hausse de 5,7%. Le groupe a aussi perdu la station de Tignes, dont la concession a pris fin le 31 mai et qu'une société publique locale exploite désormais.
Ce partage pèse lourd dans la lecture des comptes. Sur neuf mois, les domaines skiables ont réalisé 617 millions d'euros de chiffre d'affaires, un peu plus de la moitié du total, et les parcs de loisirs 428,1 millions. Le ski tient donc le groupe, mais c'est l'été qui a décidé de la révision de l'objectif.
Tignes laisse une indemnité de 137 millions d'euros, soit un peu plus d'un an de trésorerie disponible du groupe, mesurée à 100 millions d'euros sur douze mois. Le communiqué ne précise pas comment cette somme sera réinvestie, et la direction n'a pas commenté le repli du cours depuis l'été.
Ce que le prix incorpore déjà
Un plus bas de cours ne change pas les comptes, il change le prix payé pour eux.
Le PER, le cours divisé par le bénéfice par action, soit le nombre d'années de bénéfices que l'on paie pour une action, ressort à 7,11 fois. La médiane de son sous-secteur, les équipements de loisirs, se situe à 20,30 fois. L'acheteur d'une action Compagnie des Alpes paie donc environ trois fois moins cher chaque euro de bénéfice que l'acheteur moyen du secteur.
Cette décote n'a rien de nouveau. Le PER actuel se situe au 48e centile de sa propre histoire, c'est-à-dire plus cher que 48% du temps depuis cinq ans. Rapporté à ses bénéfices, le titre ne coûte donc pas moins cher que d'habitude. Il a toujours été payé bien en dessous de ses pairs, et la baisse du cours a suivi celle des attentes.
Le PEG, le PER divisé par la croissance attendue des bénéfices, vaut 0,39. Sous 1, il signale une croissance des bénéfices que le prix ne rémunère pas. Autrement dit, le marché ne paie presque rien pour la croissance que les analystes attendent encore.
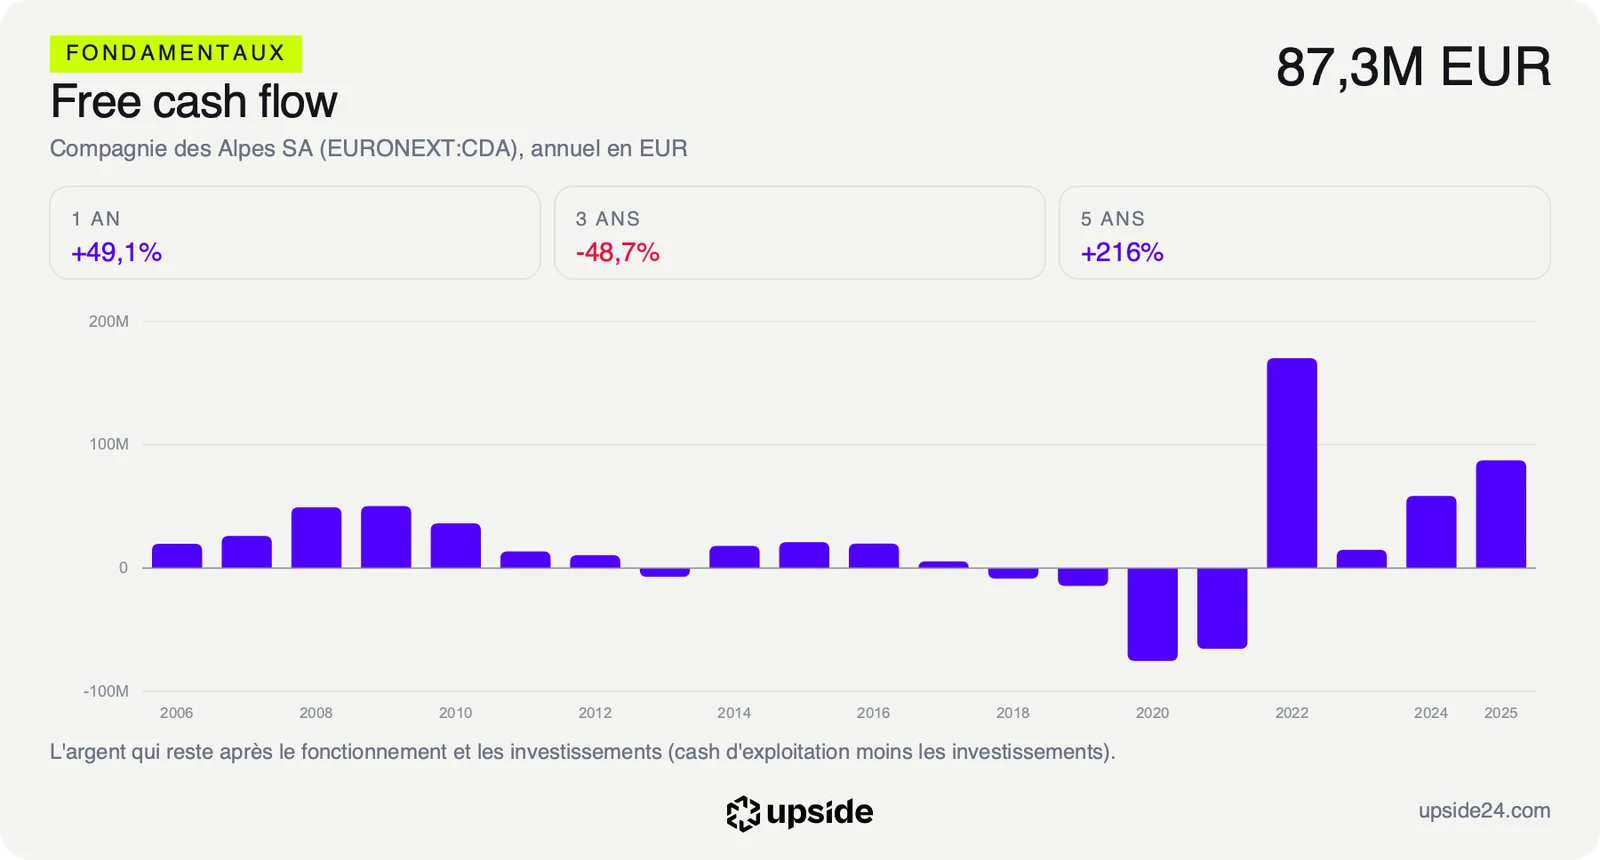
Reste à comprendre pourquoi le marché refuse de payer davantage. Au cours de ce jeudi, il intègre une baisse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, d'environ 6% par an sur dix ans. Sur cinq ans, le chiffre d'affaires a pourtant fortement progressé, un rythme gonflé par le rebond qui a suivi la fermeture des stations pendant la crise sanitaire. Le marché ne retient pas cette série, parce que son point de départ, une année de stations fermées, la rend flatteuse.
L'écart tient au poids des investissements. Remontées mécaniques, neige de culture et nouvelles attractions absorbent l'essentiel de ce que l'activité dégage, si bien que le free cash flow ne représente qu'une petite partie de l'excédent brut. Le marché paie ce que le groupe garde réellement en caisse, pas ce qu'il produit avant d'investir. Or un été raté ne fait pas baisser ces investissements, qui se décident des années à l'avance, il réduit seulement l'argent qui reste au bout. C'est cette mécanique qui transforme une mauvaise saison dans les parcs en une forte baisse du cours. La fiche de Compagnie des Alpes détaille sa valorisation face à ses pairs.
Ce que le marché en fait déjà
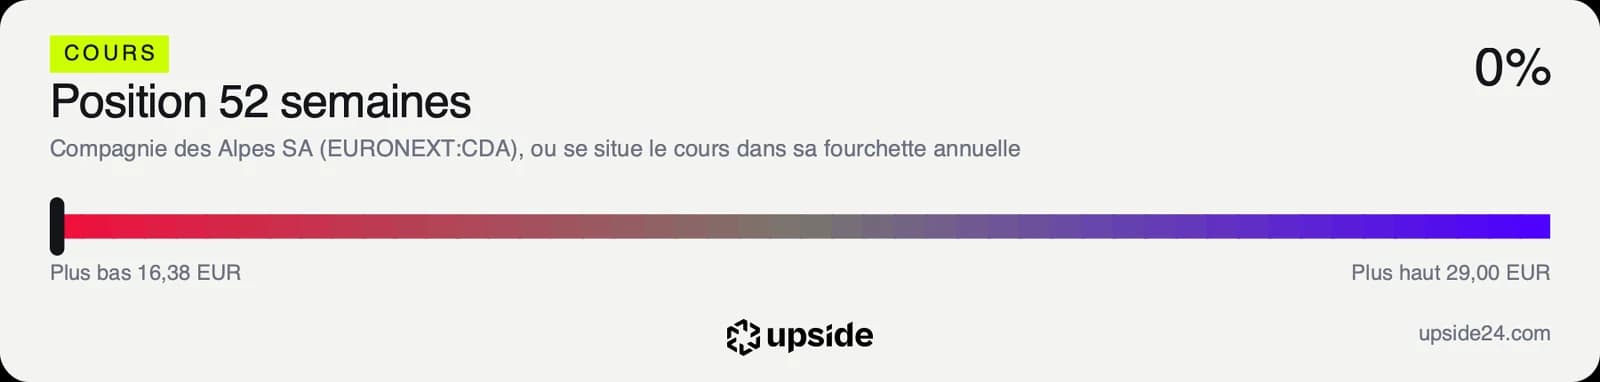
À 16,38 euros ce jeudi vers 11h05, l'action se trouve tout en bas de sa fourchette annuelle, comprise entre 16,38 et 29 euros, soit 43,52% sous son plus haut. Elle a perdu 21,25% sur un an, quand la médiane de son sous-secteur ne recule que de 7,17% sur la même période.
Le RSI, un indicateur qui mesure la vitesse des variations récentes du cours, est tombé à 22,91, sous le seuil de 30 en dessous duquel un titre est considéré comme survendu à court terme. Le cours évolue aussi 28,54% sous sa moyenne des 200 dernières séances, signe d'une tendance baissière installée depuis le printemps.
Les analystes n'ont pas suivi le mouvement. Sur les 6 qui suivent la valeur, Capital IQ compte 5 positifs, 1 neutre et aucun négatif, avec un objectif moyen d'environ 26 euros, dans une fourchette de 22 à 30 euros. Ils attendent encore une progression du bénéfice par action d'environ 8% sur l'exercice qui vient de s'achever. Leur prévision de bénéfice par action a toutefois été réduite de 4,34% en trois mois, après l'avertissement.
Cette divergence entre les analystes et le cours est le coeur du dossier. Le marché paie le risque météo et la perte de Tignes, les analystes regardent la saison de ski record et la trésorerie dégagée. Le dividende versé en mars, 0,98 euro par action plus un versement exceptionnel, représente un rendement de 6,72% au cours actuel, contre 0,95% pour la médiane du sous-secteur.
Le titre reste aussi en retrait sur longue période. 10 000 euros placés dans l'action en 2009 en vaudraient environ 7 600 aujourd'hui, dividendes non compris, contre environ 76 000 dans un ETF investi dans les actions du monde entier, avec des variations 2,64 fois plus fortes. C'est ce passé que le cours actuel continue de facturer.
Le point de bascule
Le prochain rendez-vous est le 27 octobre, avec le chiffre d'affaires annuel de l'exercice clos fin septembre, puis les résultats le 1er décembre. Le chiffre à surveiller est la croissance de l'excédent brut opérationnel, que le groupe attend entre 2 et 5% hors Tignes, après 409,4 millions d'euros l'an dernier.
Dans le scénario favorable, l'excédent brut atterrit en haut de fourchette et la direction confirme son objectif d'au moins 500 millions d'euros à l'horizon 2027/28 ou 2028/29. Un multiple de 7,11 fois deviendrait alors difficile à justifier face aux 20,30 fois du sous-secteur. L'indemnité de Tignes offrirait en plus une réserve pour investir sans alourdir la dette.
Dans le scénario défavorable, un nouvel été chaud pèse sur les parcs, la perte de Tignes se lit dans les comptes, et les analystes n'attendent que moins de 1% de croissance des ventes l'an prochain. La dette nette, déjà à 3,20 fois l'EBITDA contre 2,61 pour la médiane du sous-secteur, limiterait alors la marge de manoeuvre du groupe.
Tant que la croissance de l'excédent brut reste sous 3% hors Tignes, le multiple bas reste le prix d'un groupe exposé à la météo. Si les résultats du 1er décembre la placent au-dessus de 4% et confirment la trajectoire vers 500 millions d'euros, le même cours devient l'un des multiples les plus bas de son sous-secteur pour un groupe qui continue de croître.
Les données, en clair
- PER. Le cours divisé par le bénéfice par action, soit le nombre d'années de bénéfice actuel payées pour une action. Compagnie des Alpes, 7,11 fois sur douze mois glissants, contre 20,30 pour la médiane de son sous-secteur (35 sociétés), au 8 octobre 2026.
- Valorisation face à son histoire. La position du PER actuel dans ses valeurs des cinq dernières années. Compagnie des Alpes, 48e centile.
- PEG. Le PER divisé par la croissance attendue des bénéfices. Sous 1, la croissance n'est pas payée par le cours. Compagnie des Alpes, 0,39.
- Free cash flow. L'argent qui reste une fois l'activité et les investissements payés, celui qui finance dividendes et désendettement. Compagnie des Alpes, 100 millions d'euros sur douze mois et 87,3 millions sur l'exercice 2025.
- Croissance implicite. L'évolution annuelle du free cash flow sur dix ans que le cours actuel suppose. Compagnie des Alpes, un recul d'environ 6% par an au cours du 8 octobre 2026.
- Excédent brut opérationnel. Le résultat d'exploitation avant amortissements, l'indicateur que suit la direction. Compagnie des Alpes, 409,4 millions d'euros sur l'exercice 2024/25, et une croissance attendue de 2 à 5% hors Tignes sur 2025/26 (société, 28 juillet 2026).
- Dette nette rapportée à l'EBITDA. La dette moins la trésorerie, divisée par l'excédent brut d'exploitation (EBITDA). Compagnie des Alpes, 3,20 fois, contre 2,61 pour la médiane de son sous-secteur.
- RSI. Un indicateur de 0 à 100 qui mesure la vitesse des variations récentes du cours. Sous 30, le titre est considéré comme survendu. Compagnie des Alpes, 22,91.
- Rendement du dividende. Les dividendes des douze derniers mois rapportés au cours. Compagnie des Alpes, 6,72%, versement exceptionnel compris, contre 0,95% pour la médiane de son sous-secteur.
- Objectif moyen des analystes. La moyenne des cours visés par les analystes qui suivent la valeur. Compagnie des Alpes, environ 26 euros, de 22 à 30 euros, sur 6 analystes (Capital IQ, 5 octobre 2026).