
Le premier actionnaire d'EssilorLuxottica (EL), le groupe des verres Varilux et des lunettes Ray-Ban, est visé par une offre d'environ 30 milliards d'euros rapportée jeudi soir par la presse italienne puis par Bloomberg et Reuters. L'action a clôturé vendredi en hausse de 3,42% à 184,30 euros, mais l'opération demande l'accord des huit héritiers et l'un d'eux s'y oppose déjà.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de détention, gouvernance, prime de risque |
Ce que contient la lettre de Michal Strnad
Michal Strnad, un milliardaire tchèque de 34 ans qui dirige le groupe de défense CSG, a écrit le 20 octobre à Delfin, la holding de la famille Del Vecchio. Cette lettre, révélée par le quotidien italien Il Domani, propose environ 30 milliards d'euros entièrement en espèces pour 100% de la holding, avec une validité de 30 jours selon Milano Finanza.
Delfin détient 32,4% d'EssilorLuxottica selon l'Agefi-Dow Jones, avec des droits de vote plafonnés à 31% par les statuts du groupe. Elle possède aussi environ 10% de Generali, 17,6% de Monte dei Paschi, près de 3% d'UniCredit et environ 28% de la foncière Covivio, selon Businesspeople.
Reuters évalue les participations de Delfin à 43 milliards d'euros. Le prix proposé revient donc à une décote de 30% sur cette valeur, un chiffre que Bloomberg dit avoir lu dans la lettre. Un héritier qui accepterait céderait sa part pour 70 centimes par euro de cette valeur.
La ligne EssilorLuxottica pèse à elle seule environ 27 milliards d'euros à la clôture de vendredi, soit près des deux tiers du portefeuille. Le prix offert pour toute la holding dépasse donc de moins de 3 milliards d'euros la valeur de cette seule ligne, alors que les autres participations représentent environ 16 milliards d'euros.
Michal Strnad se contenterait de 62,5% de Delfin, soit cinq des huit parts de 12,5% laissées par le fondateur Leonardo Del Vecchio à sa veuve et à ses sept autres héritiers. Même avec ces cinq parts, il ne pourrait pas entrer dans la holding, car les statuts en réservent la propriété aux héritiers. Les changer demande 88% des voix selon Open, soit avec la répartition actuelle les huit parts sur huit. Un rachat par Delfin de jusqu'à 25% de son capital, évoqué selon Businesspeople, réduirait le nombre d'héritiers à convaincre.
Leonardo Maria Del Vecchio, un des fils du fondateur, s'oppose publiquement à l'offre. Selon Milano Finanza, les autres héritiers partagent cette opposition. Il dit avoir été informé d'une offre étrangère et estime, selon Reuters, que l'oeuvre de son père doit rester un patrimoine de l'Italie. Delfin ne commente pas, pas plus qu'AKIPIA, la société qui gère une partie des investissements de Michal Strnad.
Le même héritier a tenté avant l'été de racheter des parts de ses frères et soeurs, pour environ 10 milliards d'euros les deux parts selon Boursier.com, soit 5 milliards par part. Le conseil de Delfin a refusé de garantir la dette nécessaire, puis l'héritier a quitté son poste de directeur de la stratégie chez EssilorLuxottica. Il y a une dizaine de jours, il a proposé 3,5 milliards pour la part de Rocco Basilico, qui en réclame au moins 4,3 milliards selon Milano Finanza. L'offre tchèque en donne 3,75 milliards.
Ce que le prix incorpore déjà
L'offre ravive le risque de gouvernance sur une action qui se paie 34,37 fois ses bénéfices des douze derniers mois à fin juin, le multiple appelé PER, contre 27,88 fois pour la médiane des 100 sociétés de fournitures médicales de son sous-secteur. Sur les bénéfices ajustés attendus pour 2026, l'écart reste net avec 25,22 fois contre 20,02 fois.
Face à sa propre histoire, ce prix paraît pourtant bas, avec un PER au 22e centile de ses cinq dernières années, c'est-à-dire moins cher que 78% du temps. Ce multiple est passé de 54,18 fois fin 2025 à 34,37 fois, sans rejoindre la médiane de son sous-secteur.
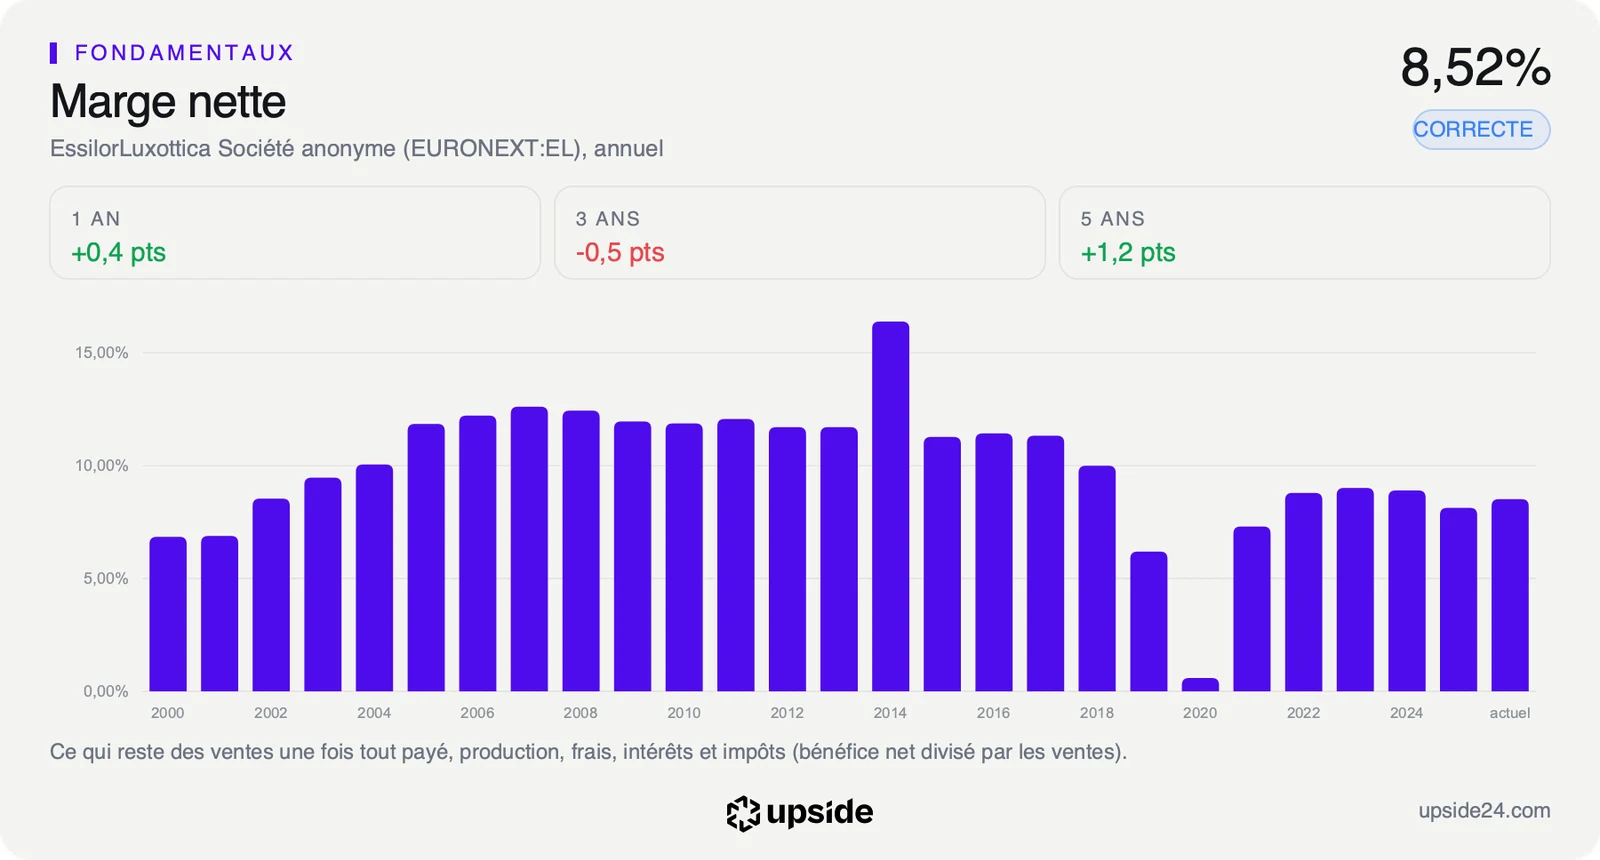
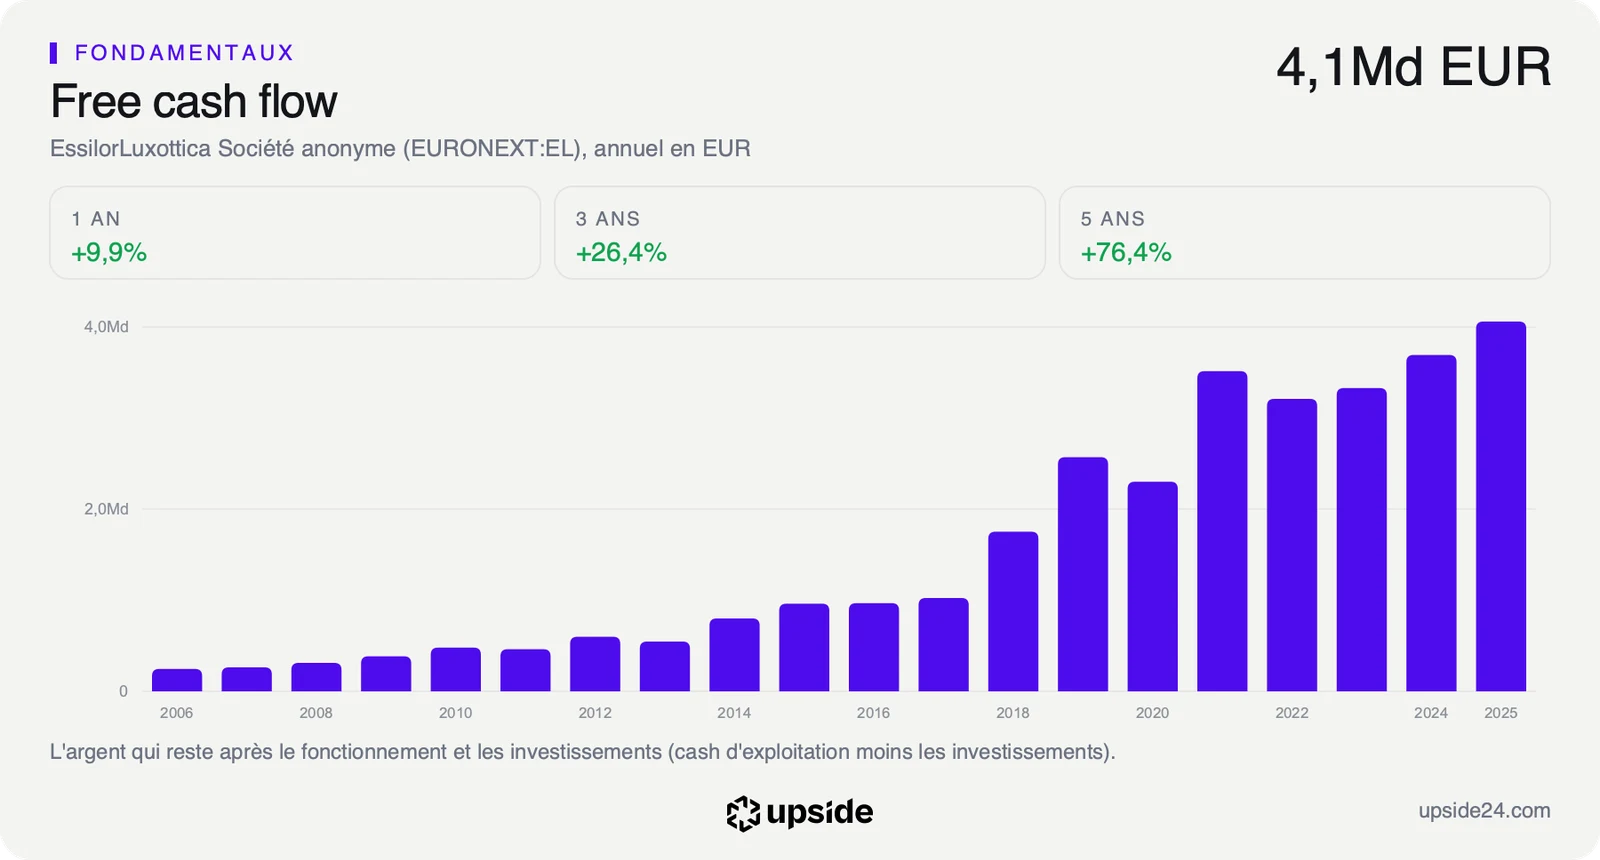
La marge nette de 8,52%, la part des ventes qui reste en bénéfice, se situe au niveau de la médiane du sous-secteur à 8,59%. Le titre ressort mieux sur sa trésorerie. Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, atteint 4,14 milliards d'euros sur douze mois. Cela représente 4,90 euros par an pour 100 euros d'actions au cours de vendredi, contre 2,65 euros pour la médiane.
Les analystes attribuent une partie de la sous-performance du titre aux tensions dans la famille, selon Boursier.com. Le cours reflète donc déjà en partie ce risque de gouvernance, que l'offre remet au premier plan. La comparaison d'EssilorLuxottica avec les 100 sociétés de son sous-secteur détaille ces écarts ligne par ligne.
Ce que le marché en fait déjà
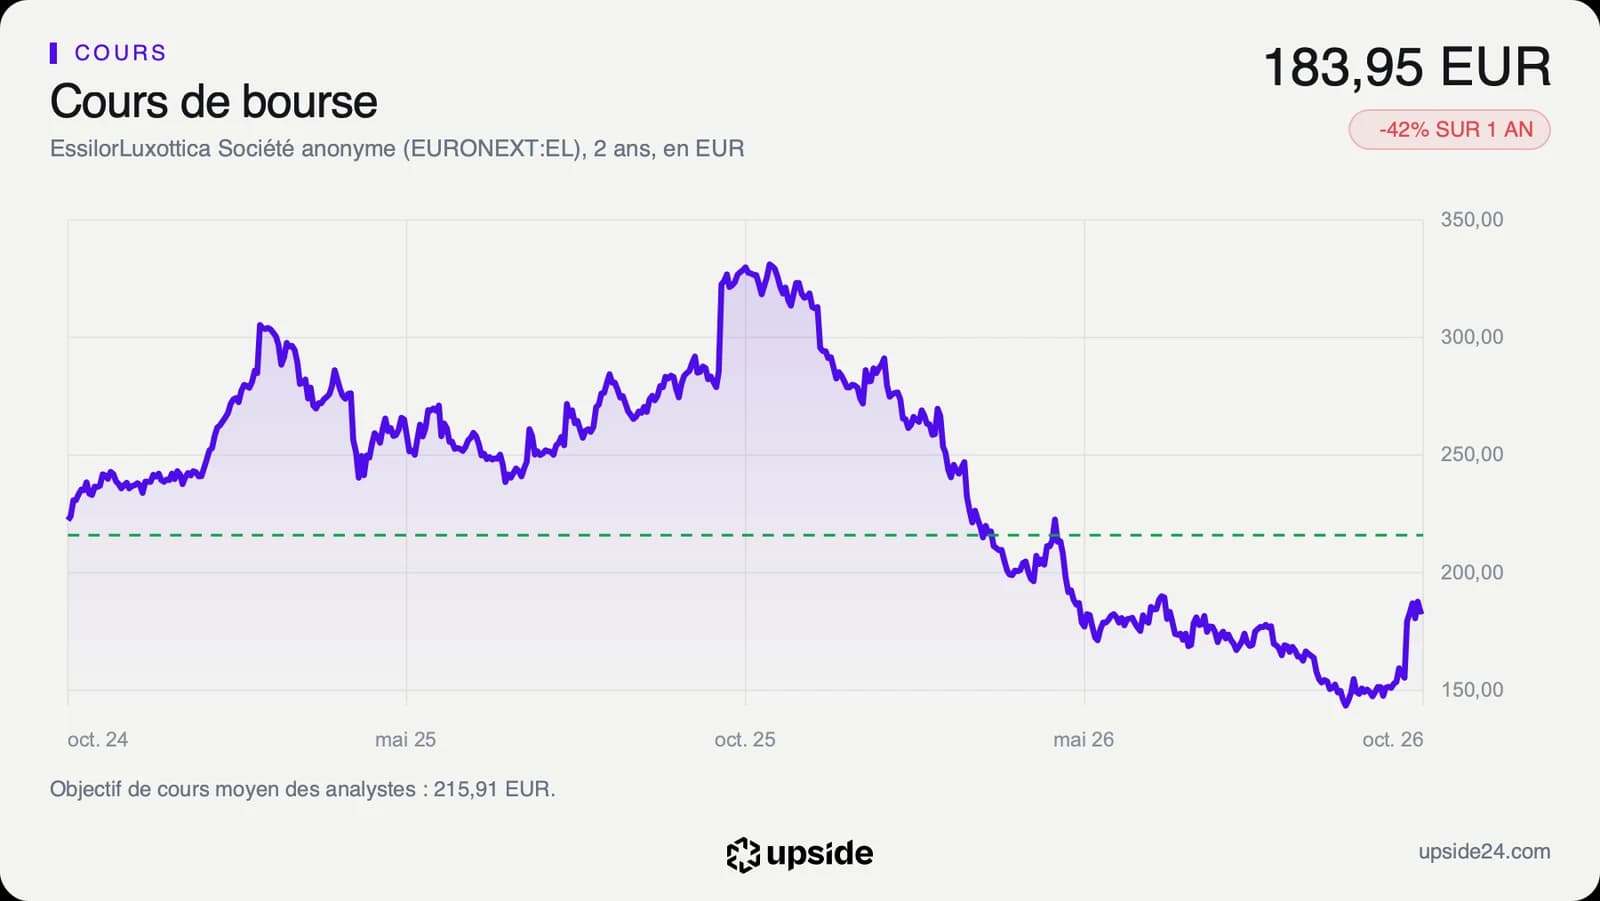
L'action a touché 186,40 euros en séance vendredi avant de finir à 184,30 euros, alors que le CAC 40 a cédé 0,21%. Cette hausse de 3,42% reste loin des 15,48% gagnés le 21 octobre après ses ventes du troisième trimestre.
Le cours se situe encore 43,08% sous son plus haut de 323,80 euros atteint en novembre 2025, même s'il a regagné du terrain depuis son plus bas de 138,30 euros du 18 septembre.
Selon des sources juridiques citées par Il Domani et reprises par La Verità, un changement de contrôle de Delfin pourrait obliger l'acquéreur à lancer une offre publique sur EssilorLuxottica, c'est-à-dire à proposer de racheter les actions de tous les autres actionnaires. Aucune autorité ne s'est prononcée sur ce point.
En France, cette obligation s'applique à partir de 30% du capital ou des droits de vote, un seuil que Delfin dépasse. Aux cours de vendredi, racheter le reste du capital coûterait environ 57 milliards d'euros de plus, près du double de l'offre sur Delfin. Le petit porteur pourrait alors vendre ses actions au prix de cette offre publique. Sans elle, il aurait un nouveau premier actionnaire, à 31% des droits de vote.
Sur les 23 analystes qui suivent la valeur, 19 sont positifs, 3 neutres et 1 négatif. Leur objectif moyen ressort à environ 216 euros, soit environ 17% au-dessus de la clôture de vendredi, dans une fourchette de 139 à 305 euros. Ces objectifs n'intègrent sans doute pas encore l'offre, connue depuis jeudi soir.
Le point de bascule
Le premier rendez-vous tombe d'ici fin novembre, à la fin des 30 jours de validité d'une lettre datée du 20 octobre et reçue le 29 selon Open. Les héritiers auront alors ouvert une discussion ou laissé l'offre expirer. Le second arrive en avril 2027, à la fin du mandat de Francesco Milleri, président et directeur général du groupe, selon Boursier.com.
Leonardo Maria Del Vecchio plaide pour un changement chez EssilorLuxottica et chez Delfin, tout en demandant à ses avocats de retirer ses procédures contre ses frères et soeurs. La succession à la tête du groupe reste donc un enjeu pour le petit porteur, avec ou sans offre.
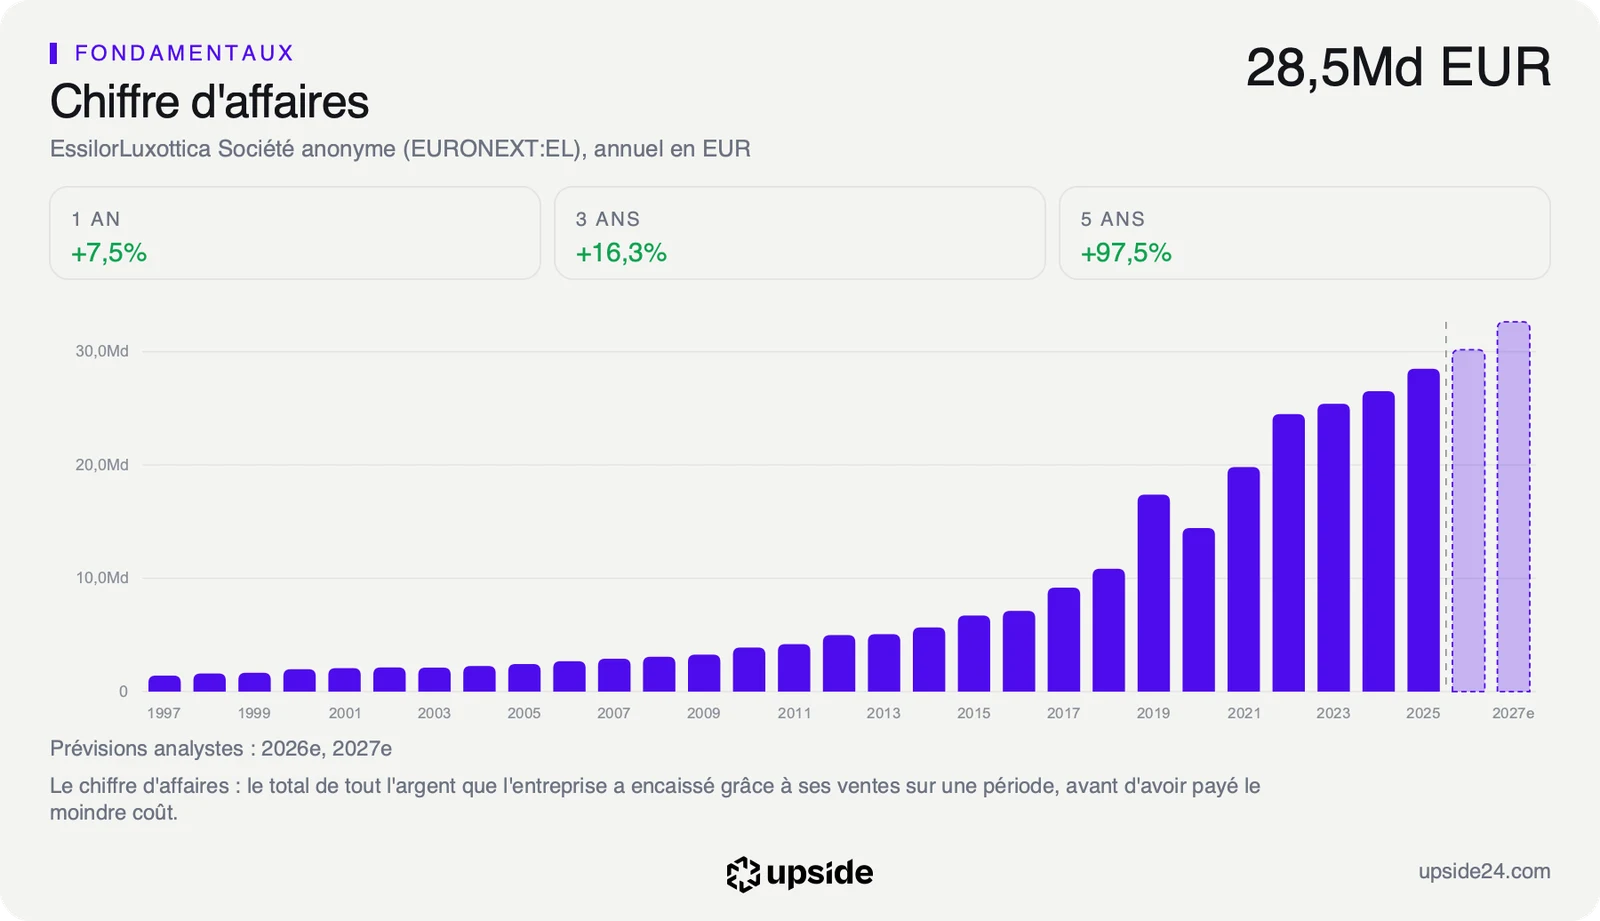
Tant que les huit héritiers ne s'accordent pas pour changer les statuts, l'offre renseigne sur la valeur de Delfin plus que sur celle du groupe. Le titre continue alors de se juger sur ses ventes, sur sa marge de 8,52%, sur sa valorisation de 25,22 fois les bénéfices ajustés attendus et sur les comptes annuels attendus en février, à une date que le groupe n'a pas confirmée.
Si une discussion s'ouvre et qu'un changement de contrôle se précise, la question de l'offre publique sur les 67,6% restants passe au premier plan, avec environ 57 milliards d'euros à trouver. Le cours dépendrait alors du prix proposé et de la position de l'AMF, le gendarme de la Bourse, plus que des comptes du groupe.